סיכום דו״ח Q2 2026 חברת Workday (WDAY)
28.8.2026

בקצרה
- חברת Workday הציגה צמיחה מרשימה בהכנסות ממנויים של 13.9% ל-2.471 מיליארד דולר ברבעון השני של 2026, מה שמעיד על המשך התרחבות בליבת הפעילות ועל בסיס לקוחות יציב המאפשר מכירת מוצרים נוספים ללקוחות קיימים.
- פתרונות ה-Agentic AI של Workday הניבו יותר מ-100 מיליון דולר בחוזים שנתיים חדשים ומהווים למעלה מ-25% מהחוזים החדשים ברבעון, נתון המצביע על הפיכת הבינה המלאכותית למקור הכנסה משמעותי ותורם לצמיחה העתידית של החברה.
- הרווחיות התפעולית המתואמת של Workday עלתה ל-31.1% ברבעון, שיפור של 2.12 נקודות אחוז, וההנהלה העלתה את התחזית השנתית ל-31%, מה שמדגיש את יכולת החברה לשלב צמיחה עם שיפור משמעותי ביעילות התפעולית.
- למרות הצמיחה והרווחיות, תזרים המזומנים החופשי של Workday ירד ב-21.8% ל-460 מיליון דולר, והצבר הכולל צמח ב-8% בלבד, מה שמעלה חשש מהאטה עתידית בקצב ההזמנות ומחייב זהירות בהערכת איכות הרווחים.
נקודות מפתח
• הכנסות: הסתכמו ב2.649 מיליארד דולר, צמיחה של 12.8% לעומת הרבעון המקביל
• הכנסות ממנויים: הגיעו ל2.471 מיליארד דולר, עלייה של 13.9% והמשך צמיחה דו ספרתית בליבת הפעילות
• רווחיות: שיעור הרווח התפעולי לפי GAAP עלה ל11.8%, ושיעור הרווח התפעולי המתואם הגיע ל31.1%
• בינה מלאכותית: פתרונות Agentic AI, סוכני בינה מלאכותית שמסוגלים לבצע משימות, ייצרו יותר מ100 מיליון דולר בחוזים שנתיים חדשים וכבר אחראים ליותר מ25% מהחוזים החדשים ברבעון
• צבר הזמנות: הצבר ל12 החודשים הקרובים צמח ב14.2% ל9.034 מיליארד דולר, אך הצבר הכולל גדל רק ב8% ל27.403 מיליארד דולר
• תזרים מזומנים חופשי: ירד ב21.8% ל460 מיליון דולר, למרות השיפור ברווחיות התפעולית
חברת Workday מספקת מערכת ענן לניהול משאבי אנוש, כספים ותהליכים ארגוניים.
הדוח מציג חברה שמצליחה לשמור על צמיחה דו ספרתית ובה בעת לשפר את הרווחיות.
החלק החשוב ביותר הוא שהשקעות הבינה המלאכותית מתחילות לקבל ביטוי מסחרי, אך הירידה בתזרים והצמיחה המתונה בצבר הכולל מונעות מהתמונה להיות מושלמת.
התרחיש השורי
התרחיש החיובי נשען על המעבר של הבינה המלאכותית ממוצר ניסיוני למקור הכנסה משמעותי.
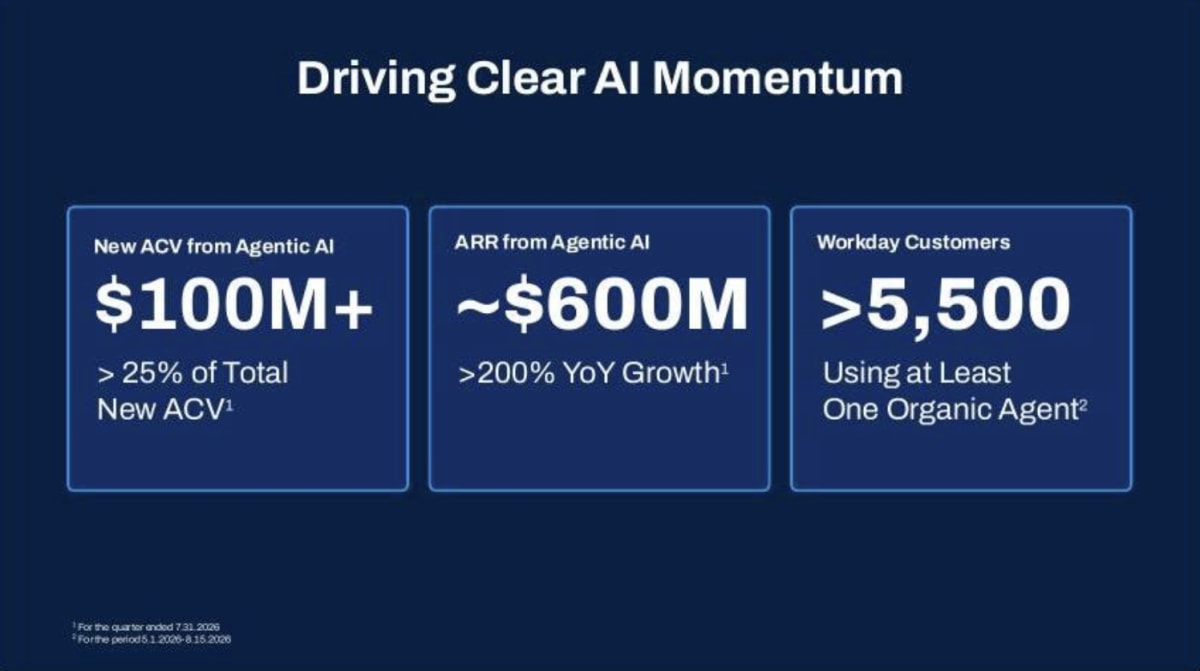
יותר מ5,500 לקוחות כבר משתמשים לפחות בסוכן אחד שפיתחה החברה, עלייה של יותר מ35% לעומת הרבעון הקודם כאשר ההכנסות השנתיות החוזרות מפתרונות Agentic AI הגיעו לכ600 מיליון דולר וצמחו ביותר מ200%. כאשר יותר מרבע מהחוזים השנתיים החדשים כבר קשורים לפתרונות האלה, מדובר בתרומה אמיתית לצמיחה ולא רק בהכרזות על מוצרים עתידיים.
 מקור: מצגת המשקיעים של Workday
השקף מראה כי פתרונות הבינה המלאכותית ייצרו יותר מ100 מיליון דולר בחוזים שנתיים חדשים ברבעון, לצד הכנסות שנתיות חוזרות של כ600 מיליון דולר ויותר מ5,500 לקוחות פעילים.
הנקודה החיובית השנייה היא השילוב בין צמיחה לשיפור ביעילות.
שיעור הרווח התפעולי המתואם עלה ב2.12 נקודות אחוז ל31.1%, וההנהלה העלתה את תחזית שיעור הרווח התפעולי המתואם לשנה כולה ל31% בעוד שיעור שימור ההכנסות הגולמי עומד על 97%, נתון שממחיש כי בסיס הלקוחות יציב ומאפשר לחברה למכור מוצרים נוספים ללקוחות קיימים.
התרחיש הדובי
הבעיה המרכזית היא שהצמיחה בחוזים ארוכי הטווח עדיין אינה חזקה מספיק כדי להסיר את החשש מהאטה עתידית.
הצבר הכולל צמח ב8% בלבד, נמוך משמעותית מהצמיחה של 13.9% בהכנסות ממנויים. הצבר ל12 החודשים הקרובים נראה טוב יותר עם צמיחה של 14.2%, אך ההנהלה צופה שהצמיחה בו תאט ברבעון הבא ל11% עד 12%. המשמעות היא שקצב ההזמנות עשוי להתמתן גם כאשר ההכנסות המדווחות עדיין נראות יציבות.
נקודת החולשה השנייה היא איכות התזרים.
תזרים המזומנים מפעילות ירד ב15.6% ל520 מיליון דולר ותזרים המזומנים החופשי ירד ב21.8% ל460 מיליון דולר. במקביל, ההוצאה על תגמול מבוסס מניות עלתה ל462 מיליון דולר, לעומת 391 מיליון דולר בשנה שעברה, והייתה גבוהה כמעט כמו התזרים החופשי כולו. לכן הפער בין שיעור הרווח התפעולי לפי GAAP, שעמד על 11.8%, לבין השיעור המתואם, שעמד על 31.1%, נשאר משמעותי.
מסקנה
הדוח מראה כי חברת Workday מצליחה לשפר את הרווחיות בלי לוותר על צמיחה דו ספרתית, ובמקביל מתחילה להפיק הכנסות ממשיות ממוצרי הבינה המלאכותית שלה.
מנגד, הצמיחה המתונה בצבר הכולל, התחזית להאטה בצבר הקצר והירידה בתזרים מחייבות זהירות. כדי שהסיפור החיובי יתחזק, החברה תצטרך להראות שההצלחה הראשונית של סוכני הבינה המלאכותית מתורגמת לצמיחה רחבה יותר בהזמנות ובתזרים.
התוצאות הכספיות
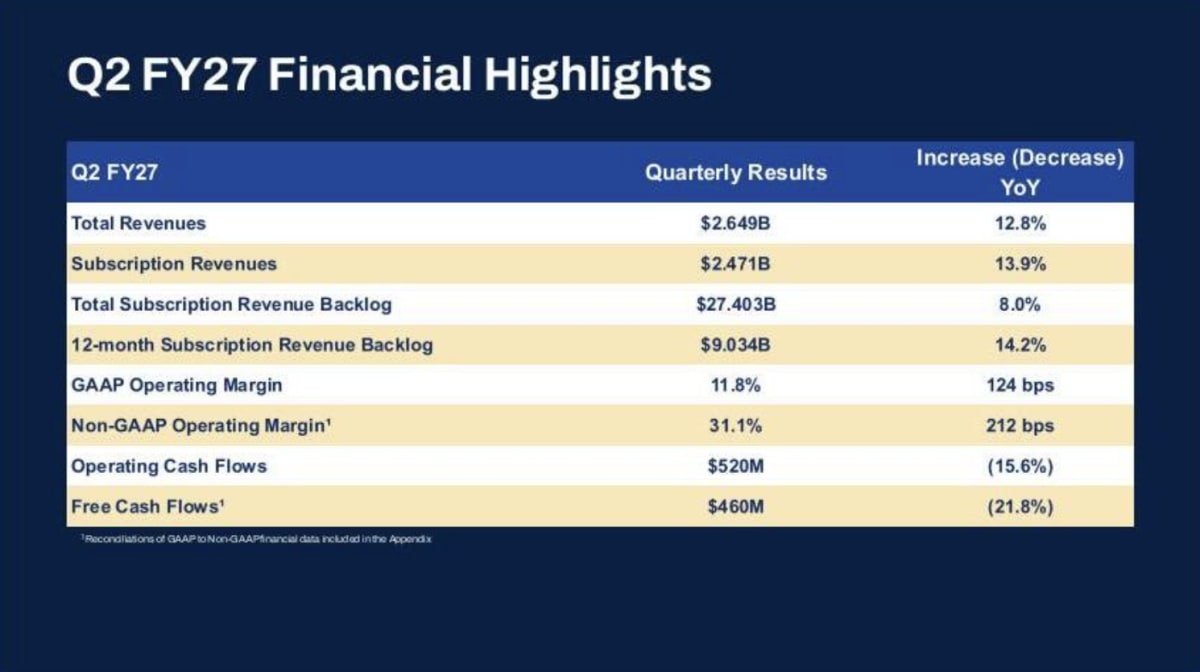
ההכנסות הכוללות צמחו ב12.8% ל2.649 מיליארד דולר. ההכנסות ממנויים, שמייצגות את הפעילות החוזרת והאיכותית יותר, עלו ב13.9% ל2.471 מיליארד דולר כאשר ההכנסות משירותים מקצועיים נותרו כמעט ללא שינוי והסתכמו ב178 מיליון דולר, לעומת 179 מיליון דולר ברבעון המקביל.
הרווח התפעולי לפי GAAP עלה ב26.2% ל313 מיליון דולר, ושיעור הרווח התפעולי השתפר מ10.6% ל11.8%.
הרווח התפעולי המתואם גדל ב21.2% ל824 מיליון דולר ושיעורו עלה מ29% ל31.1%.
 מקור: מצגת המשקיעים של Workday
השקף מרכז את הצמיחה בהכנסות ובצבר לצד השיפור ברווחיות. הוא גם מדגיש את הפער בין השיפור ברווח התפעולי לבין הירידה בתזרים.
הרווח הנקי לפי GAAP הגיע ל632 מיליון דולר והרווח המדולל למניה הסתכם ב2.57 דולר. עם זאת, הנתון כולל הטבת מס חד פעמית של 1.52 דולר למניה בעקבות העברת זכויות קניין רוחני במסגרת ארגון משפטי פנימי. לכן הרווח החשבונאי אינו משקף במלואו את ביצועי הליבה. הרווח המתואם למניה עמד על 2.75 דולר, לעומת 2.21 דולר ברבעון המקביל.
הבינה המלאכותית הופכת למנוע מסחרי
החברה מנסה למצב את המערכת שלה כפלטפורמה מרכזית לניהול סוכני בינה מלאכותית בארגונים.
היתרון שהיא מציגה הוא שילוב בין מידע ארגוני, הרשאות, תהליכים עסקיים ומנגנוני בקרה. זהו יתרון פוטנציאלי חשוב בתחומי משאבי האנוש והכספים, שבהם טעות או גישה לא מורשית למידע עלולות להיות יקרות.
במהלך הרבעון הושקו מוצרים חדשים, ובהם Developer Agent לפיתוח יישומים וסוכנים באמצעות שפה טבעית, Agent Passport לבדיקה ולניטור של סוכנים, כלי ליצירת חבילות ראיות לביקורת פיננסית ופתרון לניתוח תרחישים פיננסיים ותפעוליים.
השותפויות עם Amazon Web Services ועם Google Cloud מרחיבות את יכולת החברה לחבר את נתוני משאבי האנוש והכספים שלה למערכות ענן ולסוכנים חיצוניים.
ההזדמנות היא להפוך את Workday משכבת תוכנה לניהול תהליכים לשכבת מידע ובקרה עבור פעילות הבינה המלאכותית בארגון.
התחזית
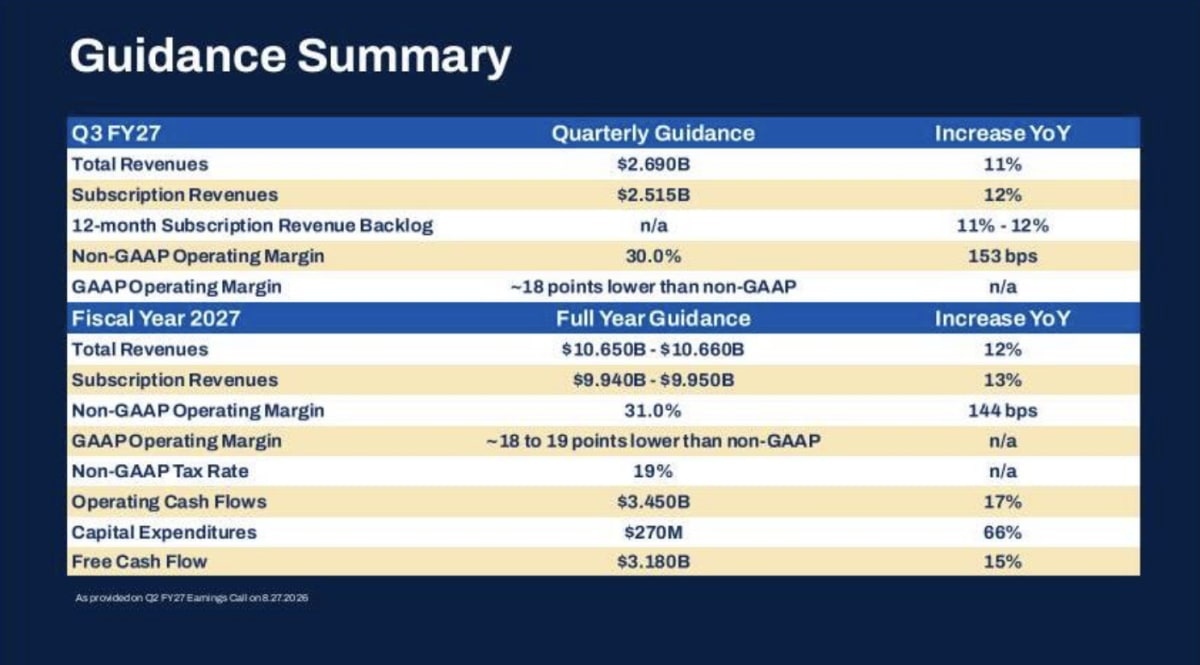
לרבעון השלישי צופה החברה הכנסות כוללות של 2.690 מיליארד דולר, צמיחה של 11%, והכנסות ממנויים של 2.515 מיליארד דולר, צמיחה של 12%. שיעור הרווח התפעולי המתואם צפוי לעמוד על 30%.
לשנת 2027 הפיסקלית צופה ההנהלה הכנסות של 10.650 עד 10.660 מיליארד דולר והכנסות ממנויים של 9.940 עד 9.950 מיליארד דולר. תחזית שיעור הרווח התפעולי המתואם הועלתה ל31%.
 מקור: מצגת המשקיעים של Workday
התחזית מצביעה על המשך צמיחה דו ספרתית מתונה ועל שיפור ברווחיות. החברה צופה תזרים מזומנים מפעילות של 3.450 מיליארד דולר ותזרים חופשי של 3.180 מיליארד דולר בשנה כולה.
מאזן והקצאת הון
בסוף הרבעון החזיקה החברה מזומן, שווי מזומן וניירות ערך סחירים בהיקף של 3.403 מיליארד דולר, מול חוב כולל של כ2.989 מיליארד דולר. מדובר במאזן שמאפשר לה להמשיך להשקיע בפיתוח ובמיזוגים, אך יתרת הנזילות ירדה משמעותית בעקבות הרכישות החוזרות.
החברה רכשה במהלך הרבעון כ9.8 מיליון מניות תמורת 1.3 מיליארד דולר. במחצית הראשונה של השנה הוציאה 2.924 מיליארד דולר על רכישות חוזרות, והדירקטוריון אישר מסגרת פתוחה נוספת של עד 4 מיליארד דולר. הרכישות מצמצמות את מספר המניות, אך צורכות מזומן בקצב גבוה בהרבה מייצור התזרים הרבעוני.
שאלות מפתח
- האם ההכנסות מפתרונות הבינה המלאכותית הן הכנסות חדשות, או שחלקן מחליפות ומרחיבות מוצרים קיימים?
- מדוע הצבר הכולל צומח רק ב8% כאשר ההכנסות ממנויים עולות בכ13.9%?
- האם החברה יכולה לשמור על שיעור רווח תפעולי מתואם של יותר מ30% ובה בעת להאיץ שוב את הצמיחה?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק אם הצבר ל12 החודשים הקרובים צומח בתוך טווח התחזית של 11% עד 12%.
שנית, חשוב לעקוב אחר מספר הלקוחות המשתמשים בסוכני הבינה המלאכותית והתרומה שלהם לחוזים חדשים.
בנוסף, יש לבחון אם הירידה בתזרים הייתה תנודתיות זמנית או סימן לפער מתמשך בין הרווחיות המתואמת לייצור המזומנים.
מה אומרת ההנהלה
אניל בוסרי, מייסד שותף, מנכ״ל ויו״ר החברה, אמר כי הבינה המלאכותית ייצרה יותר מ25% מהחוזים השנתיים החדשים וכי יותר מ5,500 לקוחות משתמשים לפחות בסוכן אורגני אחד של החברה.
לדבריו, הנתונים מתחילים להראות שלקוחות מוכנים להפקיד בידי הסוכנים משימות ארגוניות חשובות.
סיכום
חברת Workday סיפקה רבעון חזק ברווחיות והמשיכה לצמוח בקצב דו ספרתי. התקדמות מוצרי הבינה המלאכותית היא הנקודה החשובה בדוח, מפני שהיא מתחילה לייצר חוזים והכנסות בהיקף מדיד.
עם זאת, הירידה בתזרים, התגמול הגבוה מבוסס המניות וקצב הצמיחה המתון בצבר הכולל מחייבים מעקב.