סיכום דו״ח Q3 2026 חברת Applied Materials (AMAT)
14.8.2026

בקצרה
- חברת Applied Materials הציגה ברבעון השלישי של 2026 שיא בהכנסות של 9.12 מיליארד דולר ורווח מתואם למניה (EPS) של 3.50 דולר, תוך עקיפת ציפיות האנליסטים, מה שמעיד על ביצועים תפעוליים חזקים וביקוש גובר לציוד ייצור שבבים מתקדמים, במיוחד בתחומי הלוגיקה וה-DRAM.
- החברה נהנית מצמיחה משמעותית של 27% בהכנסות ממערכות לייצור שבבים, שהגיעו ל-7.04 מיליארד דולר, ועלייה של 52% בהכנסות מ-DRAM, המשקפת את המיצוב האסטרטגי שלה כמובילה באספקת ציוד לתשתיות בינה מלאכותית ואריזה מתקדמת, תחומים הצפויים להניע 80% מהצמיחה בהוצאות על ציוד למפעלי שבבים בשנים הקרובות.
- תזרים המזומנים החופשי של Applied Materials זינק ל-2.33 מיליארד דולר, עלייה דרמטית לעומת הרבעון הקודם והשנה שעברה, מה שמדגיש את יכולת החברה לייצר מזומנים משמעותיים מפעילותה השוטפת ומספק גמישות פיננסית להשקעות עתידיות, חלוקת דיבידנדים או רכישות חוזרות של מניות.
- הנהלת החברה סיפקה תחזית אופטימית לרבעון הבא, עם צפי להכנסות של כ-10.25 מיליארד דולר ו-EPS מתואם של כ-4.02 דולר, מעל תחזיות האנליסטים, מה שמשקף את האמון בהמשך הביקוש החזק למוצריה ושירותיה ומאותת על המשך מגמת הצמיחה והרווחיות בעתיד הקרוב.
נקודות מפתח
• הכנסות: הגיעו לשיא של 9.12 מיליארד דולר, צמיחה של 25% לעומת השנה שעברה ו15% לעומת הרבעון הקודם, מעל צפי האנליסטים לכ9 מיליארד דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע לשיא של 3.50 דולר, עלייה של 41% לעומת השנה שעברה ומעל הצפי לכ3.40 דולר
• שיעור הרווח הגולמי המתואם: עלה ל50.4%, לעומת 50% ברבעון הקודם ו48.9% בשנה שעברה, הרבעון ה13 ברציפות של שיפור שנתי
• מערכות לייצור שבבים: ההכנסות צמחו ב27% ל7.04 מיליארד דולר, בהובלת שיא בפעילות הייצור עבור שבבי לוגיקה מתקדמים וצמיחה של 52% בDRAM
• תזרים המזומנים החופשי: הגיע ל2.33 מיליארד דולר, לעומת 210 מיליון דולר ברבעון הקודם ו2.05 מיליארד דולר בשנה שעברה
• תחזית לרבעון הבא: ההנהלה צופה הכנסות של כ10.25 מיליארד דולר וEPS מתואם של כ4.02 דולר, מעל צפי האנליסטים לכ9.54 מיליארד דולר ו3.69 דולר בהתאמה
חברת Applied Materials היא אחת הספקיות הגדולות בעולם של ציוד, שירותים ותוכנות המשמשים לייצור שבבים וצגים מתקדמים. המערכות שלה משתתפות בתהליכים כמו הנחת שכבות חומרים, צריבה, ליטוש, מדידה ובקרת תהליך. לקוחותיה הם בעיקר יצרני שבבים גדולים שמקימים ומפעילים מפעלי ייצור.
הרבעון השלישי הפיסקלי, שהסתיים ב26 ביולי 2026, מציג האצה משמעותית בביקוש לציוד עבור תשתיות בינה מלאכותית. החברה נהנית משני צרכים מקבילים של הלקוחות: פיתוח שבבים חזקים וחסכוניים יותר באנרגיה, והרחבת קיבולת הייצור כדי לסגור את הפער בין הביקוש להיצע בשבבים מתקדמים.
התרחיש השורי
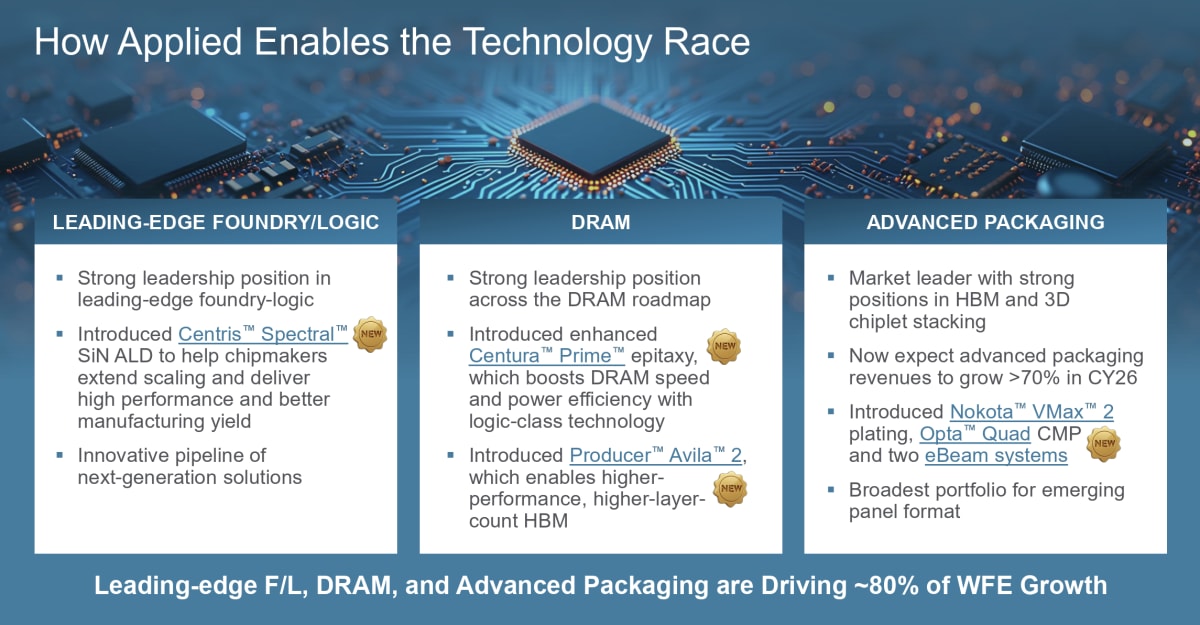
המנוע הראשון הוא הזינוק בהשקעות בשבבי לוגיקה מתקדמים, זיכרונות DRAM ואריזה מתקדמת. שלושת התחומים האלה צפויים לייצר כ80% מהצמיחה בהוצאות על ציוד למפעלי שבבים בשנים 2026 ו2027. ההכנסות מDRAM, הכוללות גם ציוד לאריזת זיכרונות HBM המיועדים למערכות בינה מלאכותית, צמחו ב52% וההנהלה מצפה להאצה משמעותית נוספת במחצית השנייה. תחזית הצמיחה של פעילות האריזה המתקדמת הועלתה ליותר מ70% בשנת 2026, לעומת תחזית קודמת של יותר מ50%.
 מקור: מצגת המשקיעים של Applied Materials.
התרשים מראה כיצד החברה נהנית במקביל מהמעבר לשבבי לוגיקה מתקדמים, מהגידול בזיכרונות DRAM ומהרחבת השימוש באריזה מתקדמת. אלה התחומים שבהם מורכבות הייצור גדלה ומאפשרת לחברה למכור יותר ציוד ותהליכים עבור כל שבב.
המנוע השני הוא התרחבות פעילות השירותים. הכנסות Applied Global Services הגיעו לשיא של 1.78 מיליארד דולר, עלייה של 22% לעומת השנה שעברה. התחום מספק תחזוקה, חלקי חילוף, תוכנות ושירותים לשיפור תפוקת המפעלים הקיימים. ההכנסות האלה נוטות להיות יציבות וחוזרות יותר ממכירת ציוד חדש. ההנהלה צופה צמיחה של יותר מ20% בפעילות במהלך 2026, בזמן שהשימוש בבינה מלאכותית ובאוטומציה תורם לשיפור היעילות והרווחיות.
התרחיש הדובי
הסיכון המרכזי נובע מרף ציפיות גבוה במיוחד. החברה עקפה את התחזיות וסיפקה תחזית חזקה, אך המניה בכל זאת ירדה ביותר מ5% במסחר המאוחר. השוק כבר תימחר האצה חדה בהשקעות בבינה מלאכותית, ולכן תוצאות מצוינות אינן מספיקות אם הן אינן מפתיעות במידה משמעותית. המשך התרחבות המכפילים ידרוש מהחברה להמשיך להעלות תחזיות ולהוכיח שהצמיחה הגבוהה יכולה להימשך גם במהלך 2027.
הסיכון השני הוא החשיפה למחזור ההשקעות בענף השבבים ולסין. סין ייצגה 26% מההכנסות המשולבות של מערכות השבבים והשירותים ברבעון. מגבלות יצוא חדשות, קושי בקבלת רישיונות או האטה בהשקעות מצד יצרני שבבים עלולים לפגוע במכירות. החברה גם מוסיפה קיבולת ייצור ועובדים כדי לענות על הביקוש העתידי. אם התחזיות של הלקוחות יתמתנו, ההוצאות המוגדלות עלולות להכביד על הרווחיות.
מסקנה
תזת ההשקעה התחזקה מבחינה עסקית. חברת Applied Materials הציגה לא רק צמיחה במחזור, אלא גם שיפור ברווחיות, בתזרים ובנראות ההזמנות. התחזית לרבעון הרביעי מצביעה על האצה נוספת, והחשיפה לDRAM, לוגיקה מתקדמת ואריזה מתקדמת ממקמת אותה במרכז ההשקעות בתשתיות בינה מלאכותית. כעת החברה צריכה להוכיח שהביקוש אינו מייצג הקדמת הזמנות זמנית ושקיבולת הייצור החדשה תתורגם לצמיחה גם במהלך 2027.
שיא בהכנסות לצד התרחבות ברווחיות
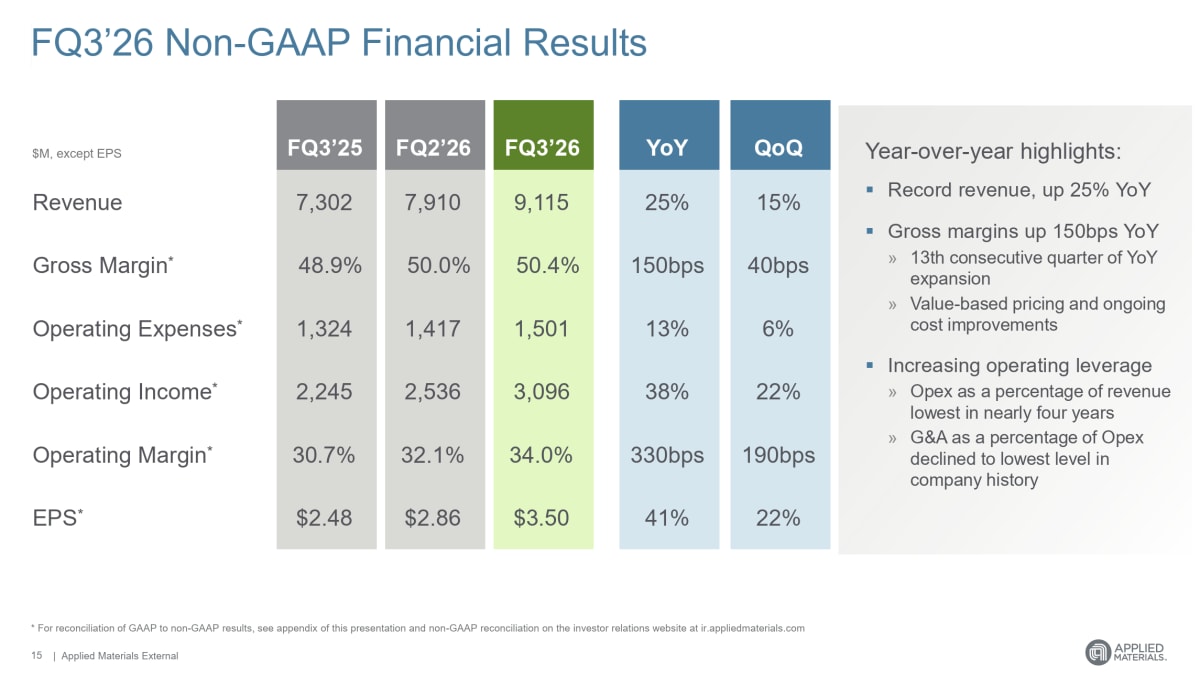
ההכנסות הגיעו ל9.12 מיליארד דולר, לעומת 7.91 מיליארד דולר ברבעון הקודם ו7.30 מיליארד דולר בשנה שעברה. הרווח התפעולי המתואם עלה ב38% ל3.10 מיליארד דולר, ושיעור הרווח התפעולי התרחב ל34%, לעומת 32.1% ברבעון הקודם ו30.7% בשנה שעברה. הצמיחה המהירה יותר בהכנסות לעומת ההוצאות מצביעה על מינוף תפעולי ועל שיפור באיכות הצמיחה.
 מקור: מצגת המשקיעים של Applied Materials.
התרשים מציג צמיחה דו ספרתית בהכנסות, ברווח התפעולי ובEPS לצד התרחבות בשיעורי הרווח. השיפור נבע משילוב של תמחור גבוה יותר, תמהיל מוצרים מתקדם וגידול מהיר יותר בהכנסות לעומת ההוצאות.
הצמיחה מגיעה משני מנועים
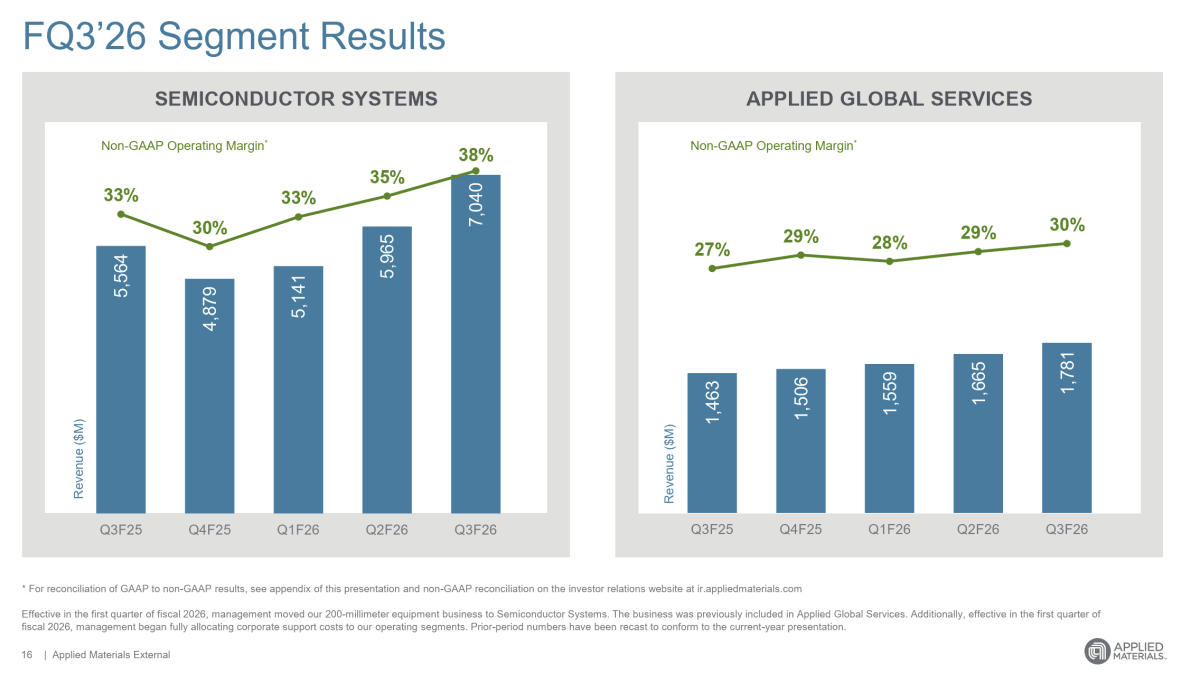
פעילות מערכות השבבים רשמה הכנסות של 7.04 מיליארד דולר, עלייה של 27%, ושיעור הרווח התפעולי המתואם שלה הגיע ל38%. פעילות השירותים רשמה הכנסות של 1.78 מיליארד דולר ושיעור רווח תפעולי של 30.1%. התמונה חשובה מפני שהחברה נהנית גם ממכירת ציוד חדש וגם מהתרחבות בסיס המערכות המותקנות, שמייצר ביקוש מתמשך לשירותים ולחלקי חילוף.
 מקור: מצגת המשקיעים של Applied Materials.
התרשים מראה שהצמיחה אינה מתרכזת רק במכירת ציוד. גם פעילות השירותים מציגה שיפור בהכנסות וברווחיות, ומעניקה לחברה מקור הכנסות יציב יותר לאורך מחזור ההשקעות.
איכות התזרים השתפרה משמעותית
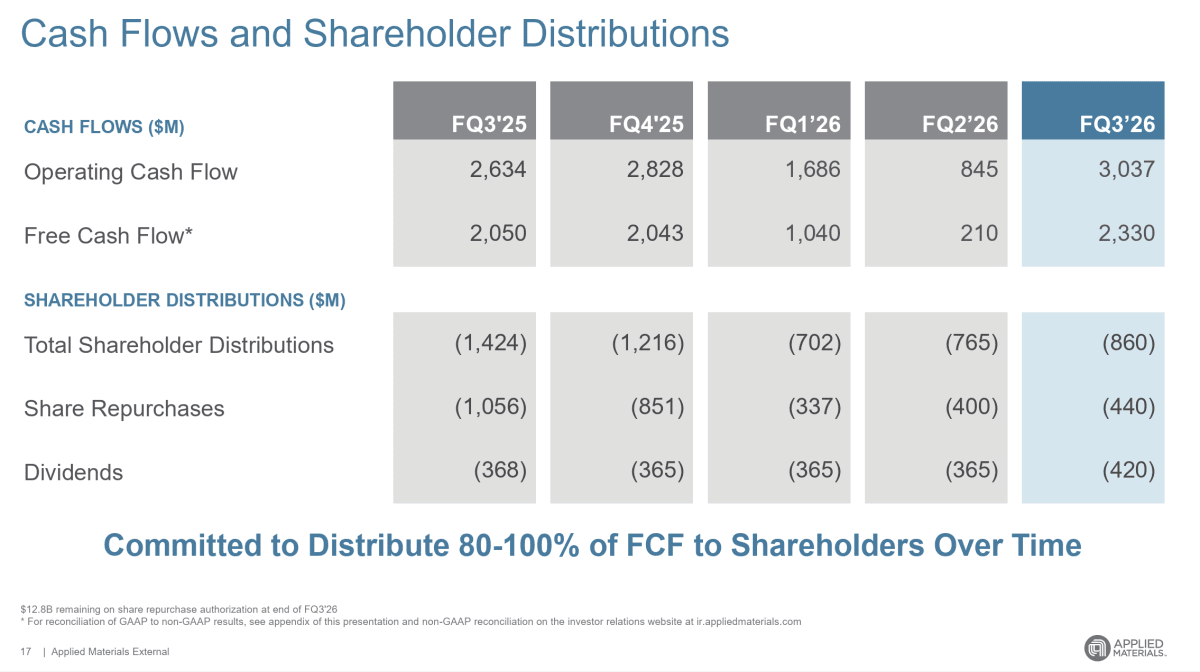
תזרים המזומנים מפעילות שוטפת הגיע לשיא של 3.04 מיליארד דולר. לאחר השקעות הון של 707 מיליון דולר, תזרים המזומנים החופשי הסתכם ב2.33 מיליארד דולר. החברה החזירה לבעלי המניות 860 מיליון דולר, מהם 440 מיליון דולר באמצעות רכישה עצמית של מניות ו420 מיליון דולר כדיבידנדים. יתרת תוכנית הרכישה העצמית עמדה על 12.8 מיליארד דולר.
 מקור: מצגת המשקיעים של Applied Materials.
התרשים מראה התאוששות חדה בתזרים לאחר רבעון קודם חלש, שבו תזרים המזומנים החופשי הסתכם ב210 מיליון דולר בלבד. ההנהלה ממשיכה לכוון להחזרת 80% עד 100% מתזרים המזומנים החופשי לבעלי המניות לאורך זמן.
התחזית מצביעה על האצה נוספת
ברבעון הרביעי ההנהלה צופה הכנסות של 9.75 עד 10.75 מיליארד דולר, עם נקודת אמצע של 10.25 מיליארד דולר, שמשקפת צמיחה שנתית של 51%. הEPS המתואם צפוי להיות 3.82 עד 4.22 דולר, עם נקודת אמצע של 4.02 דולר וצמיחה שנתית של 85%. ההכנסות מפעילות מערכות השבבים צפויות להגיע לכ7.9 מיליארד דולר, עלייה של 62%, והכנסות השירותים צפויות להגיע לכ1.84 מיליארד דולר, עלייה של 22%.
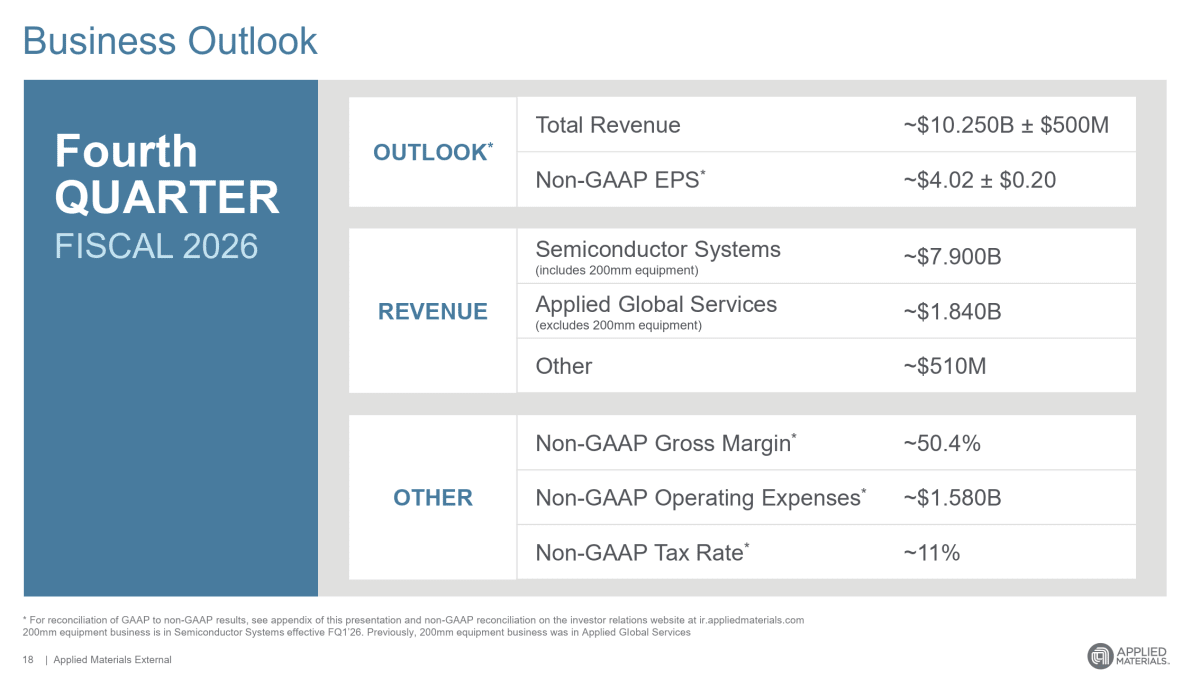 מקור: מצגת המשקיעים של Applied Materials.
התחזית מצביעה על המשך האצה בהכנסות, בעיקר בזכות DRAM ושבבי לוגיקה מתקדמים. שיעור הרווח הגולמי המתואם צפוי להישאר סביב 50.4%, כך שהצמיחה צפויה להגיע ללא שחיקה מהותית ברווחיות הגולמית.
שאלות מפתח
- כמה מהביקוש הנוכחי משקף השקעות ארוכות טווח מצד הלקוחות, וכמה ממנו נובע מהקדמת אספקות בעקבות מגבלות מקום במפעלים?
- האם הצמיחה של יותר מ70% באריזה מתקדמת יכולה להימשך גם לאחר 2026, ומהו נתח השוק של החברה בתחום?
- כיצד תשפיע הרחבת קיבולת הייצור על הוצאות ההון ועל תזרים המזומנים החופשי במהלך 2027 ו2028?
למה לשים לב ברבעון הבא
- הכנסות מDRAM ומאריזה מתקדמת: המשך האצה יאשר שהביקוש לHBM ולמערכות בינה מלאכותית נשאר חזק. האטה מול התחזית עלולה להעיד על דחיית אספקות או על התמתנות בהשקעות.
- שיעור הרווח הגולמי: שמירה על רמה של כ50.4% תעיד שהתמחור ותמהיל המוצרים ממשיכים לקזז את עלויות ההתרחבות. ירידה ברווחיות בזמן שההכנסות צומחות תעלה שאלות לגבי איכות הצמיחה.
- תחזית ההנהלה ל2027: התחייבויות ארוכות יותר ותחזיות הזמנה לשמונה רבעונים מעניקות נראות גבוהה, אך המשקיעים יחפשו נתונים כמותיים שיתמכו בציפייה לשנת שיא נוספת.
מה אומרת ההנהלה
גארי דיקרסון, נשיא ומנכ״ל החברה
״הביקוש הגובר לפתרונות הנדסת החומרים שלנו עבור בינה מלאכותית מאפשר לנו להעלות שוב את תחזית ההכנסות של מערכות השבבים לשנת 2026, ואנחנו בטוחים שנצמח מהר יותר מהשוק״
הציטוט חשוב מפני שההנהלה אינה מסתפקת ברבעון חזק, אלא מצביעה על שיפור בנראות הביקוש ועל צמיחה הצפויה לעלות על קצב השוק.
סיכום
חברת Applied Materials סיפקה רבעון שיא עם צמיחה חזקה, שיפור עקבי בשיעורי הרווח והתאוששות משמעותית בתזרים. התחזית לרבעון הבא גבוהה מתחזיות האנליסטים ומצביעה על האצה נוספת בביקוש לציוד עבור DRAM, לוגיקה מתקדמת ואריזה מתקדמת.
למרות התוצאות, מניית החברה ירדה ביותר מ5% במסחר המאוחר. הירידה אינה מוסברת בחולשה בדוח, אלא בעיקר ברף הציפיות הגבוה לאחר העלייה החדה במניה ובחשש שהפתעה חיובית מתונה אינה מספיקה להצדיק תמחור גבוה.