סיכומי דוחות ישראל - 28/05
28.5.2026

בקצרה
- חברת IBI השקעות הציגה רבעון ראשון חזק במיוחד, עם זינוק של 46% בהכנסות ל-485 מיליון שקלים וצמיחה של 204% ברווח הנקי ל-94.4 מיליון שקלים, מה שמעיד על מומנטום חיובי חזק בפעילות הריטייל, הדיגיטל והמסחר העצמאי ומצדיק את חלוקת הדיבידנד בסך 70 מיליון שקלים.
- IBI השקעות ממשיכה להרחיב את פעילותה בתחום הנכסים האלטרנטיביים, כאשר זרוע ההפצה 'ארבע עונות' גייסה כ-4 מיליארד שקלים ברבעון והגיעה לתיק כולל של 54 מיליארד שקלים, מה שמחזק את מעמדה בשוק ומגוון את מקורות ההכנסה שלה מעבר לשירותים פיננסיים מסורתיים.
- חברת הפניקס פיננסים רשמה רבעון ראשון חזק עם עלייה של 24% ברווח הכולל ל-702 מיליון שקלים וצמיחה של 13% ברווח הליבה ל-709 מיליון שקלים, נתונים המעידים על איתנות פיננסית ויכולת יצירת רווחים גבוהה, ומובילים להכרזה על דיבידנד רבעוני בסך 320 מיליון שקלים.
- הפניקס פיננסים הגדילה את סך הנכסים המנוהלים שלה ל-623 מיליארד שקלים ורשמה צמיחה של 23% ברווחי הליבה במגזר ניהול הנכסים, מה שמדגיש את מעמדה המוביל בשוק ומעיד על הצלחת מהלכים אסטרטגיים כמו רכישת BUYME ו-Fidelis, המבססים את צמיחתה ארוכת הטווח.
חברת IBI השקעות
חברת IBI השקעות מציגה רבעון ראשון חזק במיוחד, המאופיין בצמיחה עקבית בכל המדדים הפיננסיים והתפעוליים. הכנסות החברה ברבעון הראשון זינקו ב-46% והסתכמו בסך של 485 מיליון שקלים, בהשוואה ל-331.1 מיליון שקלים ברבעון המקביל אשתקד.
מדד ה-EBITDA רשם עלייה של 118% והגיע ל-200 מיליון שקלים, בעוד שהרווח הנקי צמח בשיעור של 204% לרמה של 94.4 מיליון שקלים.
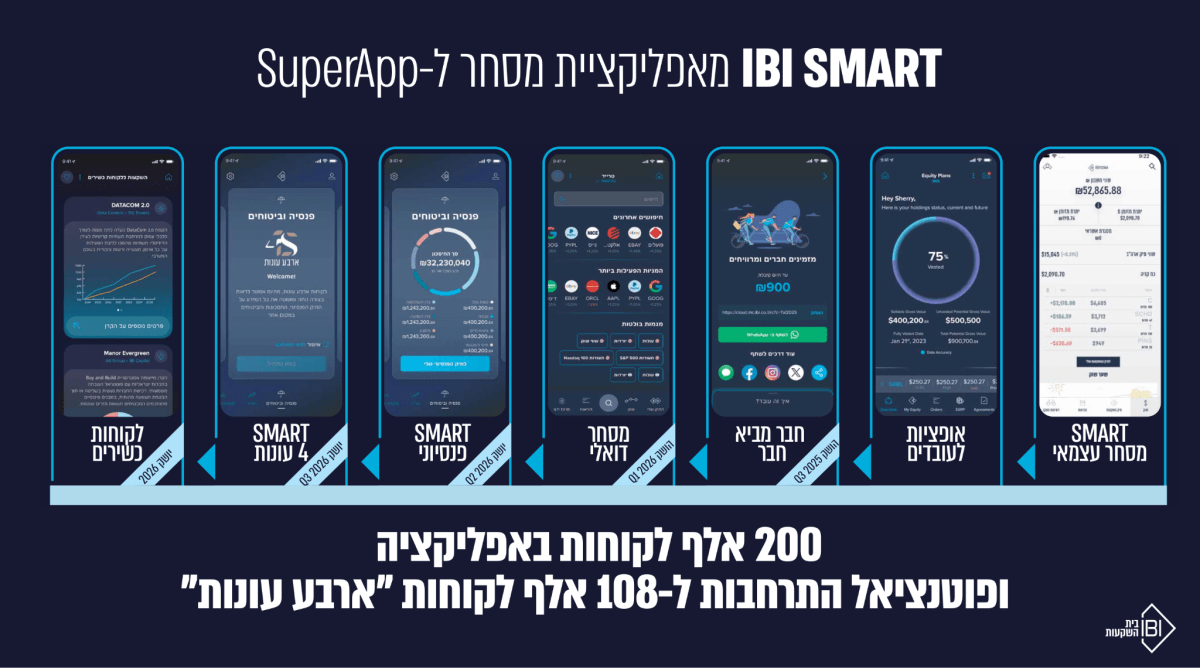
מנועי הצמיחה של החברה מבוססים על התרחבות בפעילות הריטייל, הדיגיטל והמסחר העצמאי, כאשר ברבעון הראשון בלבד גויסו כ-7,300 חשבונות מסחר חדשים, ובכך הגיע סך חשבונות המסחר באפליקציית IBI SMART ל-82,300.
נכסי הלקוחות של החברה בקרנות נאמנות הגיעו לשווי של 90 מיליארד שקלים נכון לסוף מרץ, לצד 56.5 מיליארד שקלים בניהול תיקים. מהלך אסטרטגי משמעותי שהושלם בתקופה הוא עלייה לשליטה בפעילות הפמילי אופיס תחת מגזר קפיטל, מהלך המאפשר לחברה ליהנות מיתרונות הגודל ולגוון את מקורות הכנסתה, כאשר מגזר השירותים הפיננסיים מהווה כעת 66% מסך ההכנסות ופעילות המוצרים הפיננסיים מהווה 31%.
בהתאם למדיניות ומבנה ההון החזק של החברה, הוכרז על חלוקת דיבידנד בסך של 70 מיליון שקלים.
בנוסף, החברה ממשיכה להציג האצה משמעותית בקצב גיוס הנכסים האלטרנטיביים והתרחבות הפעילות באמצעות זרוע ההפצה "ארבע עונות".
ברבעון הראשון גויסו כ-4 מיליארד שקלים בזרוע ההפצה, כאשר סך התיק הכולל של "ארבע עונות" הגיע לכ-54 מיליארד שקלים, המשך למגמת הצמיחה העקבית של החברה בשנים האחרונות. במקביל, היקף הנכסים המנוהלים בקרנות הגידור טיפס לכ-1.878 מיליארד שקלים, נתון המחזק את מעמדה של IBI השקעות בשוק זה.
החברה נהנית ממומנטום חזק של פעילות מואצת בשוק המקומי והגלובלי, מעבר גובר של חברות להטמעת תוכניות הטבה הוניות לעובדים, והתאוששות משמעותית בהיקף הגיוסים והשקעות ההון סיכון בסקטור ההייטק הישראלי, מגמה שממשיכה לתמוך בצמיחה של IBI השקעות.
מקור: דוחות החברה ומצגת משקיעים
נכון לכתיבת שורות אלה המניה עולה ב16%
הפניקס פיננסים
חברת הפניקס פיננסים מציגה רבעון ראשון חזק לשנת 2026, המאופיין בצמיחה עקבית ברווחיות ובנכסים המנוהלים.
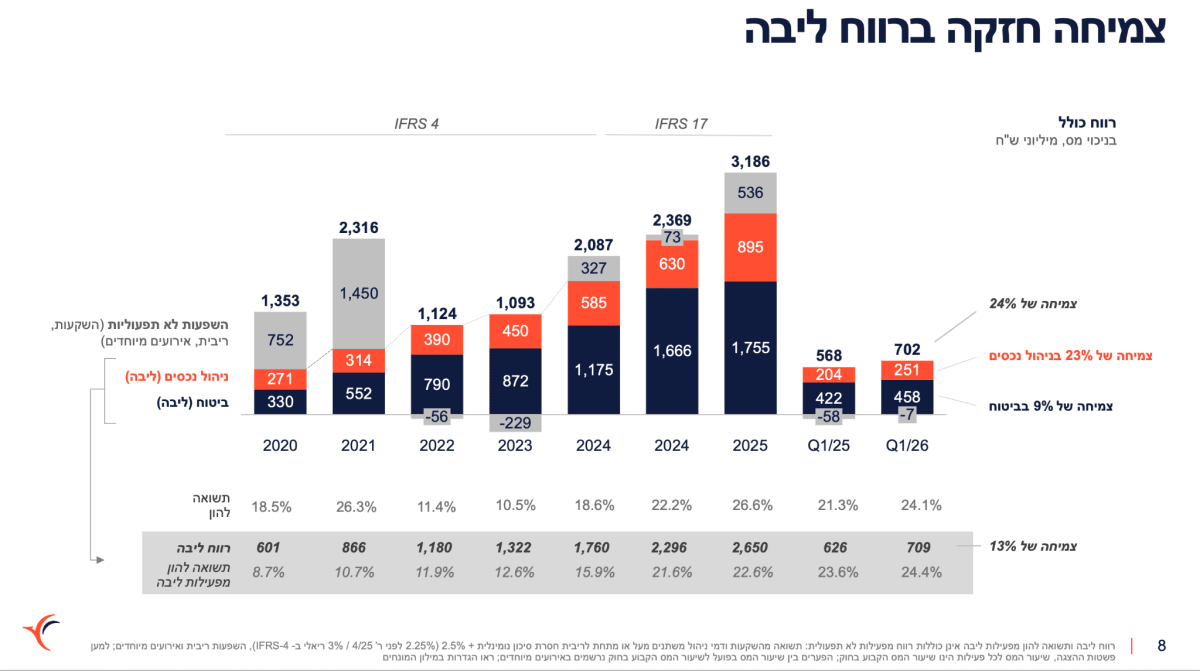
הרווח הכולל של החברה ברבעון הראשון זינק ב-24% והסתכם בסך של 702 מיליון שקלים, בהשוואה ל-568 מיליון שקלים ברבעון המקביל אשתקד.
רווח הליבה (כמה כסף העסק עצמו יודע להרוויח מהעבודה היומיומית הרגילה שלו) של החברה צמח ב-13% והגיע לרמה של 709 מיליון שקלים, בעוד שהתשואה להון מפעילות הליבה רשמה עלייה והסתכמה ב-24.4%.
מנועי הצמיחה של החברה נשענים על פעילות מואצת במגזר ניהול הנכסים, אשר רשם צמיחה של 23% ברווחי הליבה לרמה של 251 מיליון שקלים. במקביל, סך הנכסים המנוהלים של פלטפורמת הפניקס טיפס לשווי של 623 מיליארד שקלים, נתון המחזק את מעמדה המוביל בשוק הפיננסי הישראלי.
מהלכים אסטרטגיים משמעותיים שהושלמו בתקופה כוללים את רכישת השליטה בפלטפורמה הדיגיטלית BUYME ובמנהל העושר Fidelis, מהלכים המגוונים את מקורות ההכנסה ומעמיקים את היכולות הדיגיטליות של הקבוצה. בהתאם למדיניות חלוקת הדיבידנדים העקבית ואיתנותה הפיננסית, הכריזה החברה על דיבידנד רבעוני בסך של 320 מיליון שקלים, לצד ביצוע רכישות עצמיות של מניות בהיקף של 85 מיליון שקלים במהלך הרבעון.
החברה נהנית ממומנטום חזק של כלכלה מקומית דינמית מבוססת חדשנות, צבירת עושר מואצת של הציבור, ומעבר גובר של כספים לכיוון פלטפורמות מנהלות נכסים וביטוח. מגמות אלו, בשילוב עם שימוש גובר בכלי בינה מלאכותית (AI) בשירות ובחיתום, ממשיכות לתמוך בצמיחה ארוכת הטווח של הפניקס.
מקור: דוחות החברה ומצגת משקיעים
נכון לכתיבת שורות אלה המניה יורדת ב4.3%
פורמולה מערכות
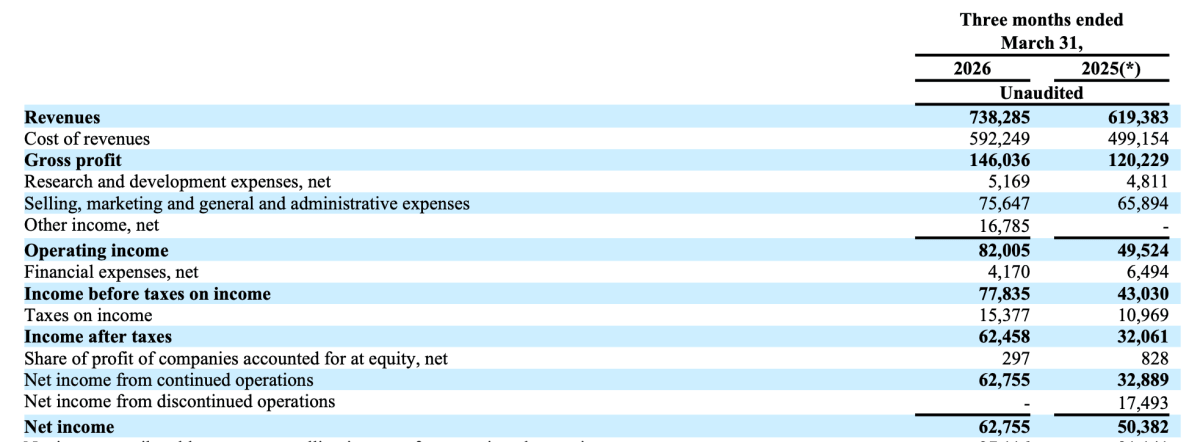
חברת פורמולה מערכות מציגה רבעון ראשון חזק במיוחד לשנת 2026, עם תוצאות שיא בכל המדדים הפיננסיים המרכזיים. הכנסות החברה ברבעון הראשון זינקו ב-19.2% והסתכמו בסך של 738.3 מיליון דולר, בהשוואה ל-619.4 מיליון דולר ברבעון המקביל אשתקד.
הרווח התפעולי רשם עלייה חדה של 65.6% והגיע ל-82.0 מיליון דולר, בעוד שהרווח הנקי המיוחס לבעלי המניות צמח בשיעור של 84.5% לרמה של 35.6 מיליון דולר.
מנועי הצמיחה של החברה מבוססים על ביקוש קשיח ומתגבר לשירותי תוכנה, פתרונות ענן, סייבר, דאטה וכלי בינה מלאכותית (AI) ארגוניים, לצד האצה משמעותית בפעילות הביטחונית של החברות הבנות. החברה אוחזת באיתנות פיננסית גבוהה, כאשר יתרות המזומנים ופיקדונות לזמן קצר שלה הסתכמו בסוף מרץ בסך של 1.18 מיליארד דולר.
מהלך אסטרטגי וטקטי משמעותי שהושלם בתקופה הוא מיזוגן המלא של החברות הבנות מטריקס ומג'יק תעשיות תוכנה, אשר הפך את מג'יק לחברה פרטית בבעלותה המלאה של מטריקס ומחזק את נוכחותה הבינלאומית של הקבוצה.
בנוסף, הרווח התפעולי של הרבעון הושפע לטובה מרווח הון חד-פעמי בסך 16.8 מיליון דולר שנבע מדילול החזקות החברה בחברת TSG בעקבות גיוס הון ממוסדות. בעקבות השלמת רכישת סאפיינס על ידי קרן Advent, אישר דירקטוריון החברה חלוקת דיבידנד במזומן בהיקף מיוחד של כ-200 מיליון דולר.
החברה נהנית ממומנטום עסקי חזק בכל מגזרי הפעילות שלה ופיתוח מואץ של מוצרים טכנולוגיים מבוססי אוטומציה חכמה, הממשיכים לבסס את מעמדה המוביל של פורמולה בשוק ה-IT הגלובלי והביטחוני.
מקור: דוחות החברה
נכון לכתיבת שורות אלה המניה לא מגיבה לדוח והתשואה היומית עומדת על 0%
סמארט שוטר
חברת סמארט שוטר מציגה רבעון ראשון מוצלח לשנת 2026, המסמן את הפיכתה לחברה ציבורית ומאופיין בצמיחה מהירה בהיקפי המכירות וההזמנות.
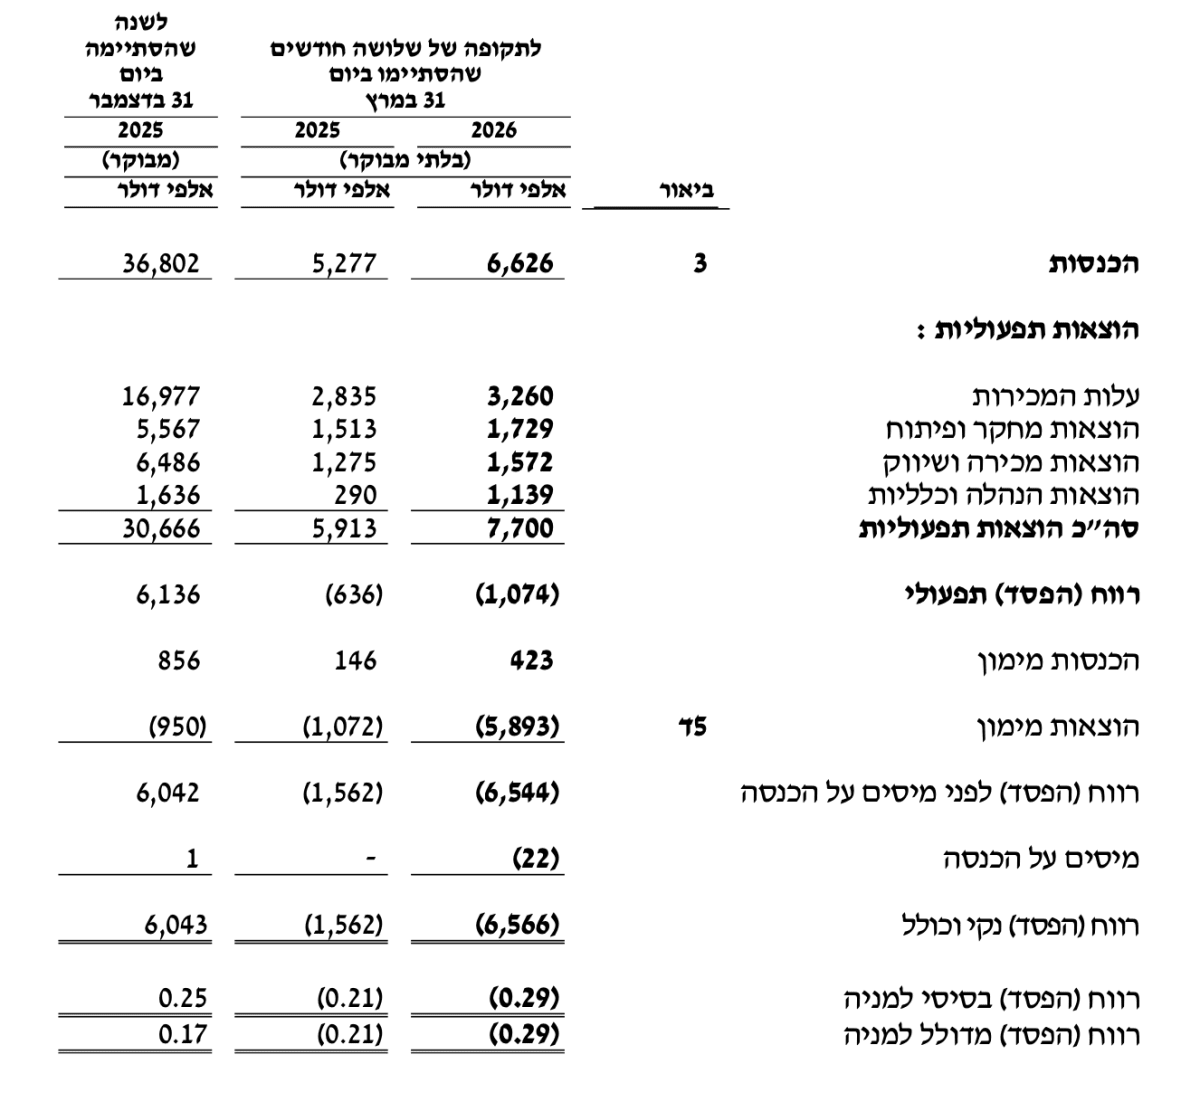
הכנסות החברה ברבעון זינקו ב-26% והסתכמו בסך של 6.6 מיליון דולר, בהשוואה ל-5.277 מיליון דולר ברבעון המקביל אשתקד, כאשר עיקרן הופק מלקוחות באירופה ובישראל.
החברה רשמה מעבר לרווח תפעולי מתואם (Adjusted EBITDA) חיובי בסך 38 אלף דולר, וכן שיפור ניכר בשורה התחתונה עם צמצום ההפסד הנקי המתואם לכ-0.4 מיליון דולר בלבד.
מנועי הצמיחה של החברה מבוססים על זינוק חסר תקדים בהזמנות חדשות, כאשר במהלך הרבעון בלבד נחתמו חוזים מחייבים חדשים בהיקף של 17.65 מיליון דולר, גידול של כ-396% לעומת אשתקד.
צבר ההזמנות של החברה טיפס בסוף מרץ ל-36 מיליון דולר (לעומת 21.5 מיליון דולר ברבעון המקביל), והמשיך לצמוח לרמה של כ-49 מיליון דולר בסמוך למועד הדיווח.
מהלך אסטרטגי דרמטי בתקופה היה השלמת ההנפקה הראשונית לציבור (IPO) של מניות החברה בבורסה בתל אביב בתחילת מרץ, מהלך שהניב גיוס הון נטו של כ-62.4 מיליון דולר והזניק את יתרות הנזילות של החברה.
במהלך הרבעון קלטה החברה הזמנות ענק מלקוחות באירופה ובאסיה, וכן חוזה המשך מול זרוע הרכש של משרד ההגנה האמריקאי.
החברה נהנית ממומנטום חזק כתוצאה מהתגברות המתיחות הגיאופוליטית והקונפליקטים הביטחוניים ברחבי העולם, אשר הובילו לתהליך הצטיידות מואץ ברכש אמצעי לחימה וקידום טכנולוגיות מתקדמות להתמודדות עם איומי רחפנים והגנת גבולות, מגמה הממשיכה לתמוך בביקושים הגבוהים למערכות בקרת האש החכמות של סמארט שוטר.
מקור: דוחות החברה ודוח הדירקטוריון
נכון לכתיבת שורות אלה המניה עולה ב7.3%
ישראל קנדה
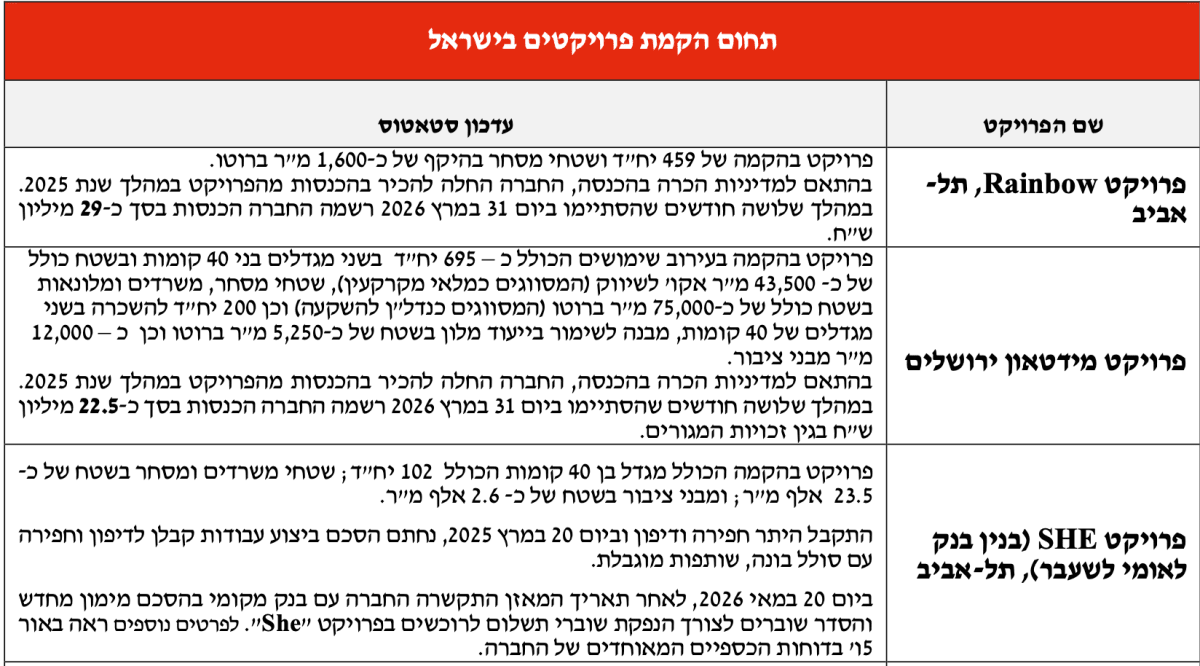
חברת ישראל קנדה מציגה רבעון ראשון לשנת 2026 העומד בסימן האצה משמעותית בהיקפי השיווק והמכירות של פרויקטי הנדל"ן שלה. סך המכירות הכולל של דירות, קרקעות ומשרדים מתחילת השנה זינק לכ-1.5 מיליארד שקלים, בהשוואה לכ-0.9 מיליארד שקלים בתקופה המקבילה אשתקד.
למרות המומנטום השיווקי החזק, החברה רשמה הפסד נקי של 58 מיליון שקלים המיוחס לבעלי המניות, שנבע בעיקר מהשפעות המצב הביטחוני על הפעילות המלונאית ועונתיות.
סך המאזן של הקבוצה צמח והסתכם בכ-13.2 מיליארד שקלים.
מנועי הצמיחה של החברה מבוססים על קצב מכירות גבוה בפרויקטי הדגל שלה, ובראשם פרויקט "Rainbow" בשדה דב בתל אביב (בו נמכרו במצטבר 272 דירות בהיקף של כ-2.4 מיליארד שקלים) ופרויקט מידטאון ירושלים.
סך ההון העצמי של החברה טיפס לכ-4 מיליארד שקלים (מתוכם כ-2.8 מיליארד שקלים מיוחסים לבעלי המניות).
מהלך אסטרטגי כביר שהוכרז בתקופה הוא חתימת הסכם מיזוג מחייב עם קבוצת אקרו, במסגרתו תמוזג אקרו אל תוך ישראל קנדה בעסקת מזומן ומניות לפי שווי מוסכם, מהלך הצפוי לייצר ענקית נדל"ן בעלת יתרונות גודל משמעותיים.
בנוסף, השלימה חברת הבת ICR את מכירת 50% מפרויקט רמת בקע הסולארי לקבוצת עזריאלי, וכן חתמה על הסכם השקעה מול קרנות הפנסיה "עמיתים" בדיור המוגן. בהתאם להחלטות הדירקטוריון, חילקה החברה במהלך הרבעון דיבידנד במזומן בסך 25 מיליון שקלים.
החברה נהנית ממומנטום של ביקוש מתמשך לדיור ונדל"ן מניב באזורי הביקוש, כאשר אתרי הבנייה של הקבוצה ממשיכים לפעול כסדרם תחת הגדרת ענף הבנייה כמשק חיוני, מגמה שממשיכה לתמוך בצבר העודפים וההכנסות הצפויות של ישראל קנדה.
מקור: דוחות החברה
נכון לכתיבת שורות אלה המניה יורדת ב4%
ליברה
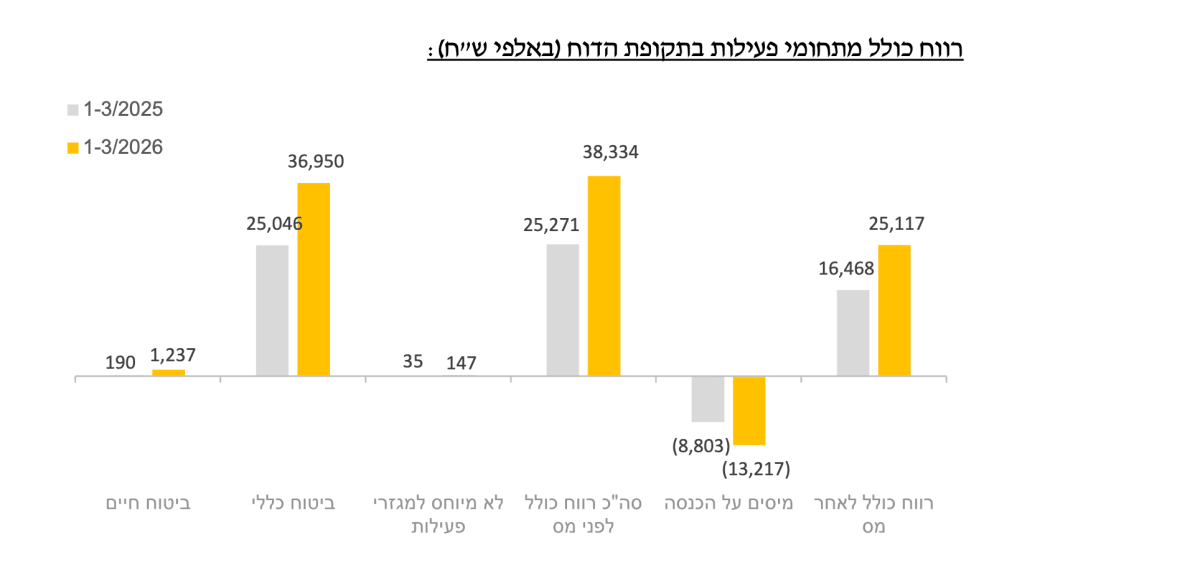
חברת ליברה מציגה רבעון ראשון חזק במיוחד לשנת 2026, המתאפיין בזינוק בפרמיות ובצמיחה חריגה ברווחיות. סך הפרמיות ברוטו של החברה ברבעון הראשון צמח ב-17% והסתכם בכ-293.1 מיליון שקלים, בהשוואה לכ-250.5 מיליון שקלים ברבעון המקביל אשתקד.
הרווח הכולל לאחר מס רשם עלייה מטאורית של 53% והגיע ל-25.1 מיליון שקלים, בעוד שהתשואה להון לבעלי המניות טיפסה לרמה שנתית חריגה של 56%.
מנועי הצמיחה של החברה מבוססים על התרחבות חיתומית מואצת וגיוס לקוחות עצמאיים בדיגיטל, כאשר ברבעון הראשון חל גידול של כ-20% בכמות המצטרפים החדשים בביטוח הכללי.
במקביל, מגזר ביטוח החיים (ריסק, משכנתא ופרט) הציג צמיחה פנומנלית של כ-130% בפרמיות ברוטו, בעיקר הודות להסכם השיתוף האסטרטגי המשגשג מול סוכנות "מעלות" של בנק לאומי.
מהלך אסטרטגי וטקטי מוביל בתקופה הוא המשך ההצלחה האדירה של מותג הביטוח האפליקטיבי לצעירים "Chik", שחצה קצב של כ-250,000 שימושים בחודש, לצד הרחבתו המתוכננת לקהלי נהגים מזדמנים נוספים. בהתאם ליציבותה ויחס כושר הפירעון הכלכלי האיתן שלה, הכריז דירקטוריון החברה על חלוקת דיבידנד בסך של 10 מיליון שקלים.
החברה נהנית ממומנטום חזק של מעבר גובר של מבוטחים מחברות הביטוח המסורתיות לפלטפורמות פרסונליות ודיגיטליות מתקדמות, במיוחד בתקופות של אי-ודאות מאקרו-כלכלית שבהן הצרכן המתוחכם מבצע בדק בית ומחפש מחירים הוגנים והתייעלות, מגמה הממשיכה לבסס את מעמדה המוביל של ליברה בשוק הביטוח הדיגיטלי.
מקור: דוחות החברה ודו"ח הדירקטוריון
נכון לכתיבת שורות אלה המניה עולה ב7.5%
קבוצת סוגת
חברת קבוצת סוגת מציגה רבעון ראשון חזק לשנת 2026, המאופיין בצמיחה עקבית ברווחיות ובמדדים התפעוליים המרכזיים.
מחזור המכירות של הקבוצה ברבעון הראשון עמד על 254.1 מיליון שקלים, בהשוואה ל-252.8 מיליון שקלים ברבעון המקביל אשתקד.
הרווח התפעולי של החברה רשם עלייה והגיע ל-25.7 מיליון שקלים , בעוד שהרווח הנקי זינק לרמה של 19.0 מיליון שקלים, לעומת 9.2 מיליון שקלים ברבעון המקביל. מדד ה-EBITDA המתואם הציג צמיחה עקבית של 22% והסתכם בסך של 36.6 מיליון שקלים, בהשוואה ל-30.1 מיליון שקלים ב-Q1-25 , בעוד שהרווח הנקי המתואם זינק ב-88% והגיע ל-30.7 מיליון שקלים.
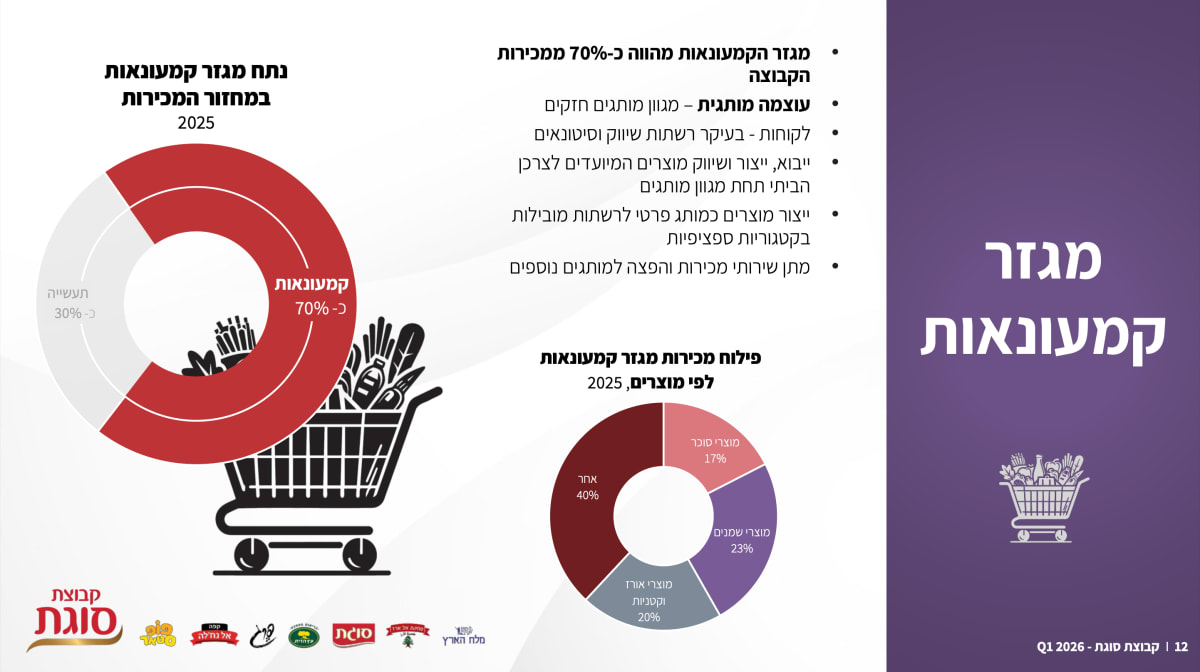
מנועי הצמיחה של החברה מבוססים על דומיננטיות בקטגוריות חומרי גלם מרכזיים לבישול ולאפייה, כאשר מגזר הקמעונאות מהווה כ-70% ממכירות הקבוצה ומגזר התעשייה מהווה כ-30%. מחזור המכירות ברבעון הושפע מהותית מירידה משמעותית במחירי הסוכר הבינלאומיים , אך בזכות גידור מלא של פעילות הסוכר בשוק הנגזרים, השינוי במחירים העולמיים נוטרל לחלוטין ולא השפיע על הרווח מהפעילות, כאשר תוצאות הגידור נזקפו לעלות המכירות ולהכנסות.
במקביל, התזרים התפעולי הנקי רשם צמיחה של 16% והסתכם בסך של 30.4 מיליון שקלים.
מהלכים אסטרטגיים משמעותיים שנרשמו בתקופה כוללים חתימה על הסכם מחייב לרכישת 100% ממניות חברת פילטונה, העוסקת בייצור ושיווק מוצרי טונה לשוק הקמעונאי והמוסדי, לצד חתימה על הסכם עקרונות לא מחייב לרכישת שליטה בחברת מזון נוספת הפועלת בקטגוריות משלימות. בנוסף, הקבוצה חתמה על התקשרות עסקית עם חברת לנדא לאבס לרכישת ציוד לייצור פתיתי מלח בטכנולוגיה ייחודית, הכוללת אופציה לקבלת מניות בעת מכירת הטכנולוגיה בעתיד. מהלך אסטרטגי נוסף המהווה בסיס וזרז לצמיחה הוא המעבר המתוכנן למרכז הלוגיסטי החדש בדביר. נכון לסוף מרץ, סך המאזן של הקבוצה עומד על 1.3 מיליארד שקלים , וההון העצמי שלה מסתכם בסך של 765.4 מיליון שקלים , כאשר החברה מתנהלת על פי מדיניות חלוקת דיבידנד קבועה של לפחות 50% מהרווח הנקי השנתי.
הקבוצה נהנית ממומנטום חזק של מובילות שוק ומערך מכירות והפצה ארצי רחב, המאפשרים לה לשמור על שיעורי זמינות משקלית חריגים של מעל 98% ברשתות השיווק ובנקודות המכירה. היציבות המותגית לצד יכולת מוכחת במיזוגים וברכישות סינרגטיות ממשיכים לתמוך בצמיחה המואצת של קבוצת סוגת בשוק המזון.
מקור: דוחות החברה
נכון לכתיבת שורות אלה המניה עולה ב0.5%
סיכום דוח SNOW
סנואופלייק (SNOW) פתחה את שנת הכספים 2027 עם דוח רבעוני חזק במיוחד, אשר שלח את המניה לזינוק חריג של כ-30%-35% בשעות האפטר מרקט.
הזינוק המטאורי במניה הגיע בעקבות שילוב עוצמתי של שלושה גורמים מרכזיים:
החברה עקפה הן בשורת ההכנסות והן בשורת הרווח המותאם למניה (EPS עמד על $0.39 לעומת צפי של $0.32).
החברה העלתה את תחזית הכנסות המוצרים שלה להמשך שנת הכספים 2027.
עסקת ענק עם AWS: החברה חתמה על הסכם רב-שנתי עם AWS בהיקף של 6 מיליארד דולר למשך 5 שנים.
העסקה מתמקדת במחשוב ובינה מלאכותית (על גבי שבבי Graviton) לטובת עומסי עבודה של Agentic AI.
שותפות זו מחזקת משמעותית את אימוץ פתרונות ה-AI הארגוניים של החברה ומגדילה את המכירות ב-Snowflake Marketplace (שחצה רף של $7 מיליארד לאורך חייו).
הכנסות המוצרים : הסתכמו בכ-1.33 מיליארד דולר, המהווים צמיחה חזקה של כ-34% לעומת הרבעון המקביל אשתקד, ומעל לתחזיות המוקדמות. סך ההכנסות הכולל (כולל שירותים מקצועיים) עמד על כ-1.39 מיליארד דולר.
רווחיות גולמית : שיעור הרווחיות הגולמית ממוצרים נותר יציב ברמה גבוהה של 75%.
הרווח התפעולי ושיפור השוליים: הרווח התפעולי זינק לכ-165.7 מיליון דולר , כאשר שיעור הרווח התפעולי השתפר ועלה ל-12% (לעומת 9% ברבעון המקביל), נתון המעיד על שיפור ביעילות ומינוף תפעולי.
תזרים מזומנים חופשי: החברה ייצרה תזרים מזומנים חופשי מותאם חיובי של כ-265.5 מיליון דולר, המציג שיעור תזרים מרשים של 19% מההכנסות.
צבר התחייבויות (RPO): צבר המחויבויות החוזיות של לקוחות שטרם הוכר כהכנסה הגיע לשיא של 9.2 מיליארד דולר.
כ-50% מצבר זה צפוי להתממש כהכנסה כבר ב-12 החודשים הקרובים, מה שמספק לחברה נראות גבוהה מאוד קדימה.
נתוני לקוחות ושימור (NRR): שיעור שימור ההכנסות נטו (Net Revenue Retention Rate) עומד על 126%, נתון ברמה עולמית המעיד על כך שלקוחות קיימים ממשיכים להרחיב את השימוש בפלטפורמה.
בתוך כך, כמות הלקוחות המניבים מעל ל-$1M בשנה צמחה ב-29% והגיעה ל-779 לקוחות.סך הלקוחות הכולל הגיע ל-13,912.
האצה באימוץ AI: מעל ל-13,600 חשבונות פעילים משתמשים כיום ביכולות ה-AI של Snowflake (כמו Snowflake Cortex AI), כאשר כ-4,500 חשבונות חדשים הצטרפו לשירותי ה-AI במהלך הרבעון הנוכחי בלבד.
תחזית המשך השנה (FY27): החברה צופה שהכנסות המוצרים השנתיות יגיעו ל-5.84 מיליארד דולר (צמיחה שנתית של 31%), לצד שיעור רווח תפעולי (Non-GAAP) של 13.5% ושיעור תזרים מזומנים חופשי מותאם של 23.0%.
דוח מרשים מאוד של SNOW שכרגע מגיבה בעלייה של 35.5% במסחר המקדים!