הבנקים הרוויחו 8 מיליארד שקל ברבעון. אז למה המשקיעים צריכים לדאוג?
מאת דביר רצון · 18.11.2026
בקצרה
- רווחי חמשת הבנקים הגדולים ירדו ברבעון השלישי ב-6% לסך של 8.1 מיליארד שקל, נתון המאותת למשקיעים על היחלשות מנועי הרווחיות המרכזיים שליוו את המערכת הבנקאית בשנים האחרונות.
- הורדות הריבית המצטברות של בנק ישראל ל-3.25% שחקו את הכנסות הריבית נטו ב-6% ל-15.4 מיליארד שקל, התפתחות המקטינה את מרווחי המימון ופוגעת ישירות בתשואה להון של מניות הסקטור.
- חוק המס המיוחד גבה מהבנקים כ-12% מרווחי הפעילות המקומית ב-2026, פגיעה רגולטורית כבדה שצפויה להתפוגג כמעט לחלוטין בשנת 2027 ולספק הקלה משמעותית בשורת הרווח הנקי למשקיעים.
- תיק האשראי המצרפי של הבנקים צמח ב-14.6% והגיע ל-2.05 טריליון שקל, אסטרטגיה המפצה על שחיקת המרווחים אך מעלה את יחס האשראי לפיקדונות ל-84% ומייקרת את מקורות המימון.
בשנים האחרונות הבנקים היו מכונת הרווחים של הבורסה בתל אביב. ריבית גבוהה, אינפלציה שמנפחת את ההלוואות הצמודות ותיקי אשראי שרק גדלים הפכו אותם לאחת ההשקעות הבטוחות והמשתלמות בשוק המקומי. הרבעון השלישי של 2026 הוא הרבעון שבו רואים בבירור שהרוח הגבית הזו נחלשת.
חמשת הבנקים הגדולים, לאומי, הפועלים, מזרחי טפחות, דיסקונט והבינלאומי, הרוויחו ברבעון יחד כ8.1 מיליארד שקל. מדובר בירידה של 6% לעומת 8.66 מיליארד שקל ברבעון המקביל אשתקד, וירידה של 4.7% לעומת הרבעון השני. בנטרול אירועים חד פעמיים הרווח המצרפי מגיע לכ8.3 מיליארד שקל. בתשעת החודשים הראשונים של השנה הרוויחו הבנקים 23.8 מיליארד שקל, ירידה מתונה יותר של 4%.
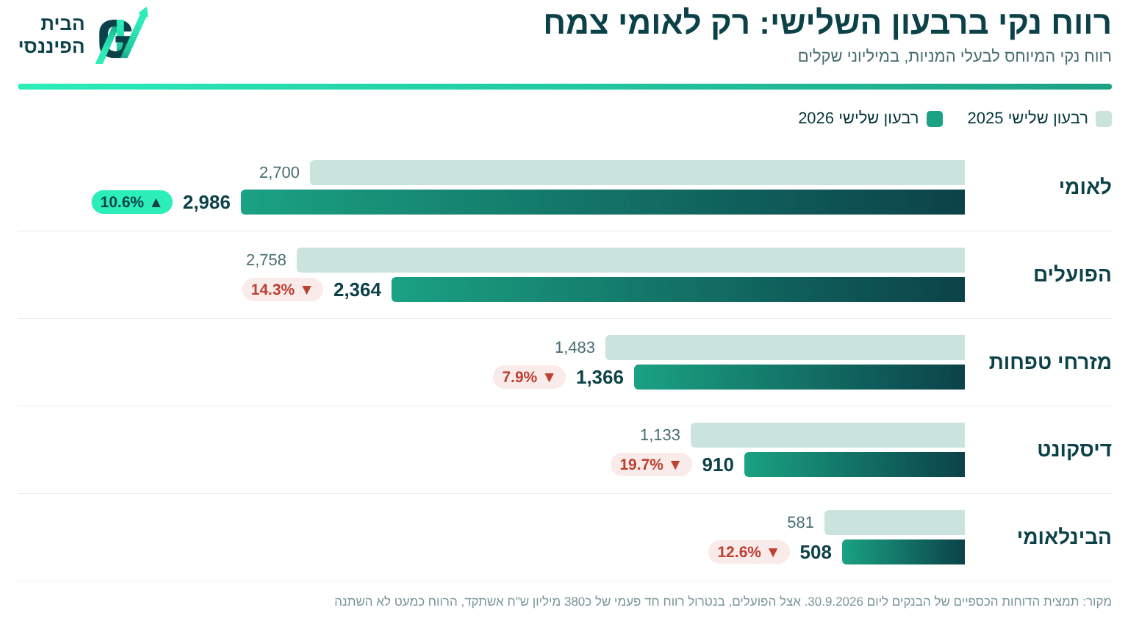
התמונה בתוך המערכת לא אחידה. לאומי הוא היחיד מבין החמישה שהגדיל את הרווח, ודיסקונט, שנמצא בעיצומו של מיזוג עם מרכנתיל, רשם את הירידה החדה ביותר. אצל כל השאר הרווח נשחק בשיעורים של 8% עד 14%.
מה הסנטימנט
למרות הכותרות על ירידה ברווחים, התגובה בשוק הייתה רגועה יחסית. הירידה הייתה צפויה, והתוצאות נחתו בטווח התחזיות של האנליסטים. בבוקר שאחרי סיום עונת הדוחות מניות הבנקים נסחרו בירידות קלות, כשדיסקונט בלט לרעה עם ירידה של כ3.75%.
המסר של הדוחות הוא כפול. מצד אחד, מנוע הריבית נחלש ומכביד על השורה התחתונה. מצד שני, איכות האשראי נשארה טובה, ההוצאות להפסדי אשראי ירדו, והבנקים ממשיכים לחלק כמחצית מהרווח לבעלי המניות. במילים פשוטות, הבנקים הרוויחו פחות, אבל לא בגלל שמשהו נשבר אצלם.
קצת מאקרו: למה הרווחים נשחקים
כדי להבין את הדוחות צריך להתחיל מהסביבה שבה הבנקים פועלים. שלושה כוחות מרכזיים פעלו עליהם ברבעון הזה.
הריבית יורדת. בנק ישראל הפחית את הריבית ל3.50% ביולי ול3.25% בספטמבר. בתוך שנה הריבית ירדה מ4.5% ל3.25%. הבנקים מרוויחים בעיקר מהפער בין הריבית שהם גובים על אשראי לבין מה שהם משלמים על פיקדונות, וכשהריבית יורדת המרווח על הכסף הזול של עו"ש וחסכונות נשחק. הכנסות הריבית נטו של חמשת הבנקים ירדו ל15.4 מיליארד שקל, לעומת 16.4 מיליארד שקל אשתקד, ירידה של 6%.
האינפלציה נמוכה. המדד עלה בתשעת החודשים הראשונים של השנה בשיעור של 2.1%, לעומת 3.0% בתקופה המקבילה אשתקד, והאינפלציה השנתית עומדת על 1.6%, מתחת למרכז יעד בנק ישראל. זה אולי נשמע כמו חדשות טובות לצרכנים, אבל לבנקים יש תיקים גדולים של הלוואות צמודות מדד, בעיקר משכנתאות. מדד נמוך יותר אומר פחות הכנסות מהתיק הזה.
המס המיוחד. במרץ 2026 אושר בכנסת תיקון לחוק התשלום המיוחד, שמטיל על חמשת הבנקים הגדולים מס של עד 3 מיליארד שקל על רווחי 2026. בפועל מדובר בכ12% מהרווח מפעילות בישראל. בלאומי הוא עלה ברבעון כ280 מיליון שקל, בהפועלים ההערכה השנתית היא כ950 מיליון שקל, ובמזרחי טפחות כ550 מיליון שקל. הנקודה החשובה למשקיעים: בשנת 2027 המס יורד לסך של עד 125 מיליון שקל בלבד לכל המערכת.
מעבר לזה, המשק עצמו דווקא נמצא במצב סביר. בנק ישראל מעריך צמיחה של 5.6% השנה (3.4% בנטרול ייצור של חברות ישראליות בחו"ל), האבטלה יציבה על 3.0%, והגירעון התמתן ל3.2% מהתוצר. מנגד, שוק הדיור מאופיין בעודף היצע: מלאי הדירות הלא מכורות עלה לכ86 אלף יחידות, ומחירי הדירות ירדו בשיעור של 1.8% בשנה שהסתיימה באוגוסט. ברקע עומדות הבחירות שהתקיימו בסוף אוקטובר, המתיחות סביב איראן ועליית התשואות בעולם, שהעלתה את תשואת האג"ח הממשלתית ל10 שנים ל4.15%.
המנוע שמפצה: אשראי
כדי לפצות על השחיקה במרווחים, הבנקים מגדילים את היקף הפעילות במהירות. תיק האשראי לציבור של חמשת הבנקים הגיע ל2.05 טריליון שקל, צמיחה של 14.6% בתוך שנה. את הקצב מוביל האשראי לעסקים גדולים ולפרויקטים של נדל"ן.
הבעיה היא שהפיקדונות לא מדביקים את הקצב. פיקדונות הציבור גדלו בשיעור של 9.7% בלבד, ל2.46 טריליון שקל, והיחס בין אשראי לפיקדונות במערכת עלה ל84%, מ80% לפני שנה. חלק מהכסף עובר לפיקדונות של תאגידים גדולים שמקבלים ריבית גבוהה יותר, וזה מייקר לבנקים את מקורות המימון.
הבנקים במספרים
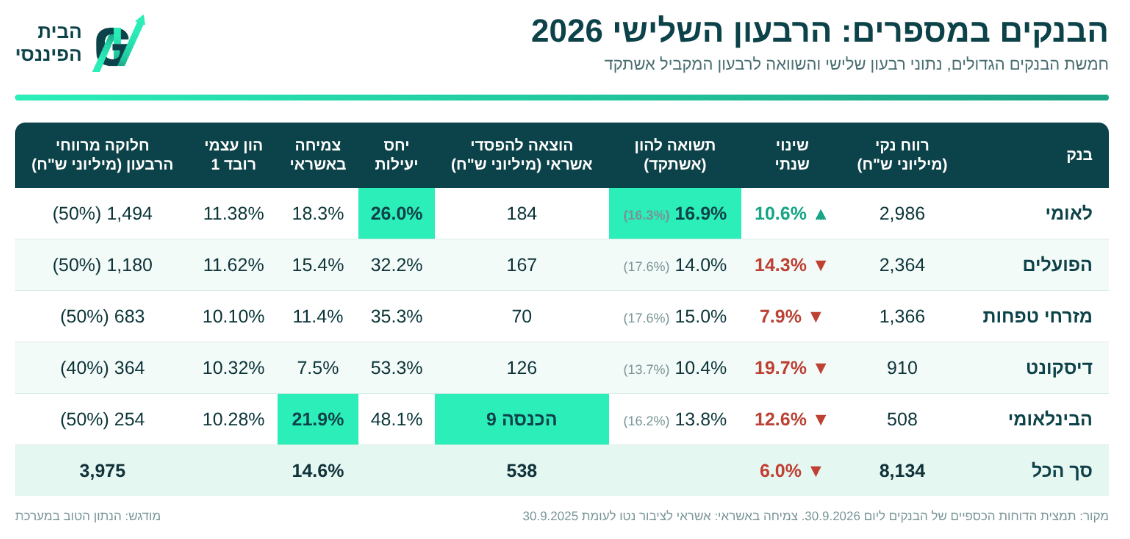
לפני שצוללים לכל בנק, כך נראית המערכת כולה במבט אחד. לאומי מוביל ברווח, בתשואה על ההון וביעילות, הבינלאומי בולט בצמיחת האשראי ובאיכותו, ודיסקונט נמצא בתחתית ברוב המדדים.
לאומי: המנצח של העונה
לאומי הוא הבנק היחיד שהציג צמיחה ברווח. הרווח הנקי ברבעון הסתכם בכ2.99 מיליארד שקל, עלייה של 10.6% לעומת 2.7 מיליארד שקל אשתקד, והתשואה על ההון עלתה ל16.9%, הגבוהה במערכת.
אבל חשוב לקרוא את האותיות הקטנות. חלק מהעלייה מגיע מהכנסה חד פעמית של כ322 מיליון שקל מעדכון הערכת המסים הנדחים. בנטרול המס המיוחד וההכנסה הזו, הרווח עלה בשיעור צנוע של 1.6% בלבד, והתשואה המנוטרלת ירדה ל16.6% מ17.5%.
הכנסות והוצאות. הכנסות הריבית נטו ירדו בשיעור של 4.5%, ל4.27 מיליארד שקל. מנגד, ההכנסות שאינן מריבית עלו בשיעור של 10.3%, הרווח מחברות כלולות הכפיל את עצמו ל202 מיליון שקל, וההוצאות התפעוליות ירדו בשיעור של 4.4%. יחס היעילות של לאומי ירד ל26% מ27%. כלומר, על כל 100 שקל הכנסות הבנק מוציא רק כ26 שקל על שכר, מבנים ומחשוב, הנתון הטוב במערכת. הבנק מייחס זאת בין היתר לאסטרטגיית הטכנולוגיה והAI שלו.
אשראי והפרשות. תיק האשראי לציבור צמח בשיעור של כ18% בתוך שנה, ל586 מיליארד שקל. לאומי הלך בכיוון הפוך משאר המערכת בהפרשות: ההוצאה להפסדי אשראי קפצה ל184 מיליון שקל, לעומת 32 מיליון שקל אשתקד. זה נשמע דרמטי, אבל מדובר בעיקר בהפרשה קבוצתית שגדלה יחד עם תיק האשראי, ולא בהתדרדרות של לווים ספציפיים. השיעור מתוך תיק האשראי עלה ל0.13% מ0.03%.
הון וחלוקה. יחס ההון עצמי רובד 1 ירד ל11.38% מ12.33% לפני שנה, בעיקר בגלל הצמיחה באשראי והחלוקות. לאומי יחלק 50% מרווח הרבעון, כ1.5 מיליארד שקל: דיבידנד של כ1.2 מיליארד שקל ורכישה עצמית של כ300 מיליון שקל.
קדימה. הבנק מציב לשנת 2027 יעד רווח נקי של 10.5 עד 12.5 מיליארד שקל ותשואה על ההון של 15% עד 16.5%, בזכות הירידה במס המיוחד. בנוסף הוא בוחן הרחבת פעילות לארצות הברית. השוק מתגמל את הביצועים: לאומי נסחר פי 1.53 מההון העצמי שלו, מכפיל ההון הגבוה במערכת.
הפועלים: ירידה שנראית חדה, יציבות מתחת לפני השטח
הפועלים רשם רווח נקי של 2.36 מיליארד שקל, ירידה של 14.3% לעומת 2.76 מיליארד שקל אשתקד. התשואה על ההון ירדה ל14.0% מ17.6%, הירידה החדה ביותר במערכת.
אבל הנתון הזה מטעה. ברבעון המקביל אשתקד נכלל ברווח סכום חד פעמי של כ380 מיליון שקל שהתקבל ממבטחים ומנושאי משרה, במסגרת הסדר הפשרה סביב חקירת המס האמריקאית. בנטרול הסכום הזה הרווח כמעט לא השתנה, ירידה של 0.6% בלבד, והתשואה המנוטרלת ירדה ל14.0% מ15.2%.
הכנסות והוצאות. הכנסות הריבית נטו ירדו בשיעור של 3.7%, ל4.65 מיליארד שקל, והכנסות המימון שאינן מריבית נחתכו בשיעור של 37%. המרווח המימוני מפעילות שוטפת ירד ל2.55% מ2.84%. ההוצאות התפעוליות ירדו בשיעור של 3.4%, ויחס היעילות עמד על 32.2%, השני הטוב במערכת אחרי לאומי.
אשראי והפרשות. כאן נמצאת אחת הנקודות החיוביות בדוח. ההוצאות להפסדי אשראי צנחו בשיעור של 52%, ל167 מיליון שקל, ושיעורן מתיק האשראי ירד ל0.12% מ0.29%. תיק האשראי לציבור צמח בשיעור של 15.4% בתוך שנה והגיע ל553 מיליארד שקל, בעוד שפיקדונות הציבור גדלו בשיעור של כ8% בלבד.
הון וחלוקה. יחס ההון עצמי רובד 1 ירד ל11.62% מ12.05%. הפועלים יחלק 50% מרווח הרבעון, כ1.18 מיליארד שקל, בדיבידנד וברכישה עצמית.
קדימה. המס המיוחד עולה לבנק השנה כ950 מיליון שקל, ולכן יעד הרווח ל2026 הועמד על 8.5 עד 9.5 מיליארד שקל. לשנת 2027, עם ירידת המס, היעד עולה ל9.5 עד 10.5 מיליארד שקל ותשואה על ההון של 14% עד 15%, עם חלוקת רווחים של 50% עד 60%. במקביל הבנק מקיים תהליך הערכה אסטרטגית חדש, והשוק יעקוב אחרי המסמך שייצא ממנו.
מזרחי טפחות: איכות אשראי מצוינת, יעילות שמתעכבת
מזרחי טפחות הרוויח ברבעון 1.37 מיליארד שקל, ירידה של 7.9% לעומת 1.48 מיליארד שקל אשתקד. התשואה על ההון ירדה ל15.0% מ17.6%, אבל עדיין מציבה את הבנק במקום השני במערכת.
מזרחי הוא הבנק שהכי מזוהה עם משכנתאות, ולכן הוא רגיש במיוחד למדד. עליית מדד מתונה יותר, הורדת הריבית בישראל ובארה"ב וההטבות שניתנו ללקוחות במסגרת המתווים הצרכניים של בנק ישראל, כולם פגעו בהכנסות המימון. הכנסות הריבית נטו ירדו לכ2.9 מיליארד שקל, מ3.15 מיליארד שקל אשתקד.
יעילות. זו נקודת התורפה של הבנק הרבעון. ההוצאות התפעוליות ירדו בשיעור קטן של 2.3% בלבד, בעוד שההכנסות ירדו מהר יותר, ויחס היעילות עלה ל35.3% מ34.2%. בעוד שהפועלים, דיסקונט והבינלאומי נמצאים באמצע תוכניות פרישה, במזרחי עדיין לא הוכרז מהלך דומה, וזו שאלה שמשקיעים שואלים בקול רם.
אשראי והפרשות. איכות התיק נשארת גבוהה מאוד. ההוצאה להפסדי אשראי הסתכמה בכ70 מיליון שקל, שיעור של 0.06% מהתיק, ושיעור החובות שאינם צוברים או בפיגור ירד ל0.87% מ1.05% לפני שנה. האשראי לציבור צמח בשיעור של 11.4%, ל436 מיליארד שקל, ובתוכו האשראי לעסקים צמח בכ18% ל133 מיליארד שקל.
הון וחלוקה. יחס ההון עצמי רובד 1 עומד על 10.10%, הנמוך מבין חמשת הבנקים, והיחס בין האשראי לפיקדונות מגיע ל93%, הגבוה במערכת. הבנק יחלק 50% מרווח הרבעון, כ683 מיליון שקל, אבל מרווח הביטחון מעל דרישות ההון צר יחסית.
קדימה. חלקו של מזרחי במס המיוחד מוערך בכ550 מיליון שקל השנה, ולכן יעד התשואה ל2026 הורד ל15% עד 16%, לעומת 17% עד 18% בתוכנית המקורית. הבנק מעריך שבשנת 2027 לא תהיה למס השפעה על השגת היעדים.
דיסקונט: רבעון של מחיר המיזוג
דיסקונט רשם את הרבעון החלש במערכת. הרווח הנקי צנח בשיעור של 19.7%, ל910 מיליון שקל, לעומת 1.13 מיליארד שקל אשתקד, ולעומת הרבעון השני הירידה חדה עוד יותר, 24.4%. התשואה על ההון ירדה ל10.4% מ13.7%, הנמוכה מבין החמישה.
האירוע המרכזי הוא המיזוג עם מרכנתיל, שאושר בדירקטוריונים בתחילת אוקטובר. דיסקונט רשם הפרשה של כ200 מיליון שקל, כ130 מיליון שקל אחרי מס, לקראת פרישה של 500 עד 600 עובדים במסגרת המיזוג. בנטרול ההפרשה והמס המיוחד, התשואה על ההון מגיעה ל12.6%.
הכנסות והוצאות. הכנסות הריבית נטו ירדו בשיעור של 8.2%. ההפרשה למיזוג הקפיצה את יחס היעילות ל53.3% ברבעון, או 47.6% בנטרולה. זה עדיין רחוק מהיעד שהבנק הציב לעצמו ל2030, יחס יעילות נמוך מ43%. מנגד, סעיף המשכורות כבר מתחיל לרדת: מצבת העובדים בקבוצה צפויה להצטמצם השנה בכ600 עובדים, והחיסכון השנתי מהעובדים שכבר פרשו או חתמו על פרישה מוערך בכ270 מיליון שקל.
אשראי והפרשות. שיעור ההוצאה להפסדי אשראי עמד על 0.16%, הגבוה במערכת, אבל נמוך מ0.28% אשתקד. הצמיחה באשראי מתונה יחסית למתחרים: כ7.5% בתוך שנה, ל308 מיליארד שקל, ופיקדונות הציבור גדלו בכ4.7% בלבד.
הון וחלוקה. יחס ההון עצמי רובד 1 עומד על 10.32%. דיסקונט יחלק דיבידנד של כ364 מיליון שקל, 40% מהרווח, שיעור החלוקה הנמוך במערכת.
קדימה: סימן השאלה סביב כאל. עסקת מכירת כאל ליוניון ולהראל התבטלה בתחילת נובמבר, אחרי שהממונה על התחרות התנתה אותה במכירת החזקות יוניון בסופר פארם. העסקה הייתה אמורה להכניס עד כ2.9 מיליארד שקל ולהוסיף כ0.58% ליחס ההון של הבנק. עכשיו דיסקונט בוחן חלופות אחרות ופנה למאסדרים בבקשת ארכה, והוא מעדכן את התוכנית האסטרטגית עד פרסום הדוחות השנתיים. השוק גובה מדיסקונט את המחיר על האי ודאות: הוא נסחר פי 1.08 בלבד מההון העצמי, מכפיל ההון הנמוך במערכת.
הבינלאומי: הכי רגיש לריבית, הכי מהיר באשראי
הבינלאומי הרוויח ברבעון 508 מיליון שקל, ירידה של 12.6% לעומת 581 מיליון שקל אשתקד, והתשואה על ההון ירדה ל13.8% מ16.2%. במבט של תשעה חודשים הבינלאומי רשם את השחיקה החדה במערכת, ירידה של 10.1% ברווח.
הסיבה נמצאת במבנה העסקי של הבנק. חלק גדול מהרווח שלו מגיע מהמרווח על פיקדונות, וכשהריבית יורדת המרווח הזה נשחק ראשון. הרווח המימוני ירד בשיעור של 11.1%, ל1.21 מיליארד שקל, הירידה החדה במערכת.
יעילות. ההוצאות התפעוליות נשארו כמעט ללא שינוי, ולכן יחס היעילות הורע ל48.1% מ43.7%. הבנק נמצא באמצע תוכנית פרישה, שאמורה להוריד את ההוצאות בהמשך.
אשראי והפרשות. כאן הבינלאומי בלט לטובה. הוא הבנק היחיד שרשם הכנסה מהפסדי אשראי, 9 מיליון שקל, לעומת הוצאה של 17 מיליון שקל אשתקד, ושיעור החובות הבעייתיים שלו עומד על 0.37% בלבד. במקביל, הוא רשם את קצב הצמיחה המהיר במערכת באשראי: עלייה של 21.9% בתוך שנה, ל172 מיליארד שקל.
הפיקדונות, לעומת זאת, גדלו בשיעור של 4.6% בלבד, ל244 מיליארד שקל. הבנק מתאר מעבר של כסף מפיקדונות זולים של משקי בית ועסקים קטנים לפיקדונות של תאגידים גדולים, שעולים לו יותר.
הון וחלוקה. הצמיחה המהירה שוחקת את כרית ההון: יחס ההון עצמי רובד 1 ירד ל10.28% מ11.39% לפני שנה. הבינלאומי יחלק 50% מהרווח, כ254 מיליון שקל. לטענת הבנק, בנטרול המס המיוחד וההון העודף מעל יעד של 9.5%, התשואה על ההון ברבעון מגיעה ל16.9%.
מה המשקיעים בוחנים עכשיו
התמחור. חמשת הבנקים נסחרים יחד בשווי של כ316 מיליארד שקל, פי 10 מהרווח של ארבעת הרבעונים האחרונים (31.2 מיליארד שקל). מכפיל 10 שווה לתשואת רווח של כ10% בשנה על המחיר בבורסה, כשריבית בנק ישראל עומדת על 3.25%. במכפיל הרווח הפערים בין הבנקים קטנים, מ9.8 במזרחי טפחות ובדיסקונט ועד 10.4 בהפועלים. במכפיל ההון הפער רחב יותר: לאומי פי 1.53, דיסקונט פי 1.08, והמערכת כולה פי 1.40. המשקיעים משלמים פרמיה על תשואה גבוהה ויציבה.
השנה הבאה. הנקודה שהכי מעסיקה את השוק היא 2027. המס המיוחד יורד מכ12% לכ0.5% מהרווח, וזו הסיבה העיקרית לצפות לעלייה ברווחים. אם לאומי והפועלים יעמדו ביעדים שהציבו ל2027, המכפיל של שניהם על רווחי אותה שנה ירד לכ9.5.
החלוקות. מרווחי הרבעון הבנקים יחזירו לבעלי המניות כ4 מיליארד שקל בדיבידנד וברכישה עצמית. ארבעה מהם מחלקים מחצית מהרווח, ודיסקונט 40%. עבור משקיעים רבים זה חלק מרכזי מהסיפור, כי משמעותו תשואת חלוקה של כ5% בשנה.
היעילות. כשהריבית שוחקת את ההכנסות, הצד של ההוצאות הופך למכריע. המשקיעים יעקבו אחרי תוכניות הפרישה בדיסקונט, בהפועלים ובבינלאומי, ויחכו לראות אם מזרחי טפחות יצטרף למגמה.
איכות הצמיחה. צמיחה של 15% באשראי בשנה אחת היא קצב חריג. כל עוד המשק צומח וההפרשות נמוכות זה נראה מצוין. אבל משקיעים זהירים שואלים מה יקרה לתיק הזה ברגע שהמחזור יתהפך.
הסיכונים שכדאי להכיר
הורדות ריבית נוספות. שוק ההון מגלם כרגע יציבות בריבית בשנה הקרובה, אבל עם אינפלציה של 1.6% לבנק ישראל יש מרחב להפחית שוב. כל הורדה נוספת שוחקת ישירות את הכנסות הריבית, מקור הרווח העיקרי של הבנקים, והבינלאומי הוא החשוף מכולם.
תחרות. רבולוט קיבלה רישיון בנק מותנה, והפינטק עשוי להתחרות על פיקדונות ועל אשראי לצרכנים, בדיוק בתחומים שהכי רווחיים לבנקים.
רגולציה ומיסוי. המחשבות על 2027 מניחות שהמס המיוחד באמת ייעלם. המתווה הצרכני של בנק ישראל כבר עולה לבנקים כסף, ומס נוסף על הבנקים עלול לחזור לסדר היום, במיוחד בתקופה של הרכבת ממשלה חדשה וגיבוש תקציב.
ריכוזיות באשראי ובנדל"ן. הצמיחה המהירה מרוכזת בעסקים גדולים ובפרויקטים של נדל"ן, בדיוק כששוק הדיור מראה סימני האטה: מלאי של כ86 אלף דירות לא מכורות ומחירים שיורדים. אם המשק יאט, ההפרשות הנמוכות של היום עלולות להתהפך במהירות.
כרית הון דקה. יחסי ההון ירדו בכל חמשת הבנקים. במזרחי טפחות, בבינלאומי ובדיסקונט הם עומדים סביב 10%, מרווח קטן מעל הדרישות, מה שמגביל את היכולת להמשיך לצמוח וגם להגדיל חלוקות.
מימון. הפיקדונות מפגרים אחרי האשראי, והכסף עובר לפיקדונות יקרים יותר של תאגידים. אם המגמה תימשך, מחיר הכסף של הבנקים יעלה והמרווחים ישתלמו עוד.
גיאופוליטיקה ושווקים. המתיחות מול איראן, המגעים להרכבת ממשלה ועליית התשואות בעולם עלולים להשפיע על פרמיית הסיכון של ישראל ועל תיקי הניירות של הבנקים. בלאומי, למשל, חלק מהירידה ביחס ההון נבע מהפסדים על אג"ח בתיק הזמין למכירה.
סיכוני ביצוע. בדיסקונט המיזוג עם מרכנתיל והביטול של מכירת כאל יוצרים שנה עמוסה. בהפועלים הערכה האסטרטגית החדשה עדיין לא הושלמה, ולאומי בוחן התרחבות לארצות הברית, מהלך שתמיד מעורר שאלות.
בשורה התחתונה
הרבעון השלישי הראה שתקופת השיא של הריבית מאחורינו, אבל הבנקים רחוקים ממשבר. הם מפצים על המרווחים המצטמקים בצמיחה מהירה באשראי ובקיצוץ הוצאות, איכות האשראי נשארת טובה, והחלוקות לבעלי המניות ממשיכות.
הפערים בין הבנקים הולכים וגדלים. לאומי מוביל ברווחיות וביעילות ונסחר בפרמיה בהתאם. הפועלים יציב מתחת לנתונים המדווחים. מזרחי טפחות שמר על תשואה גבוהה אבל צריך להראות תשובה בצד ההוצאות. הבינלאומי ודיסקונט נמצאים בעיצומם של שינויים פנימיים, והשוק ממתין לראות את התוצאות שלהם.
עבור המשקיעים, השאלה המרכזית קדימה היא האם ההקלה במס בשנת 2027 תספיק כדי לקזז את השחיקה של הריבית והתחרות. במכפיל של כ10 ועם חלוקה של מחצית מהרווח, הבנקים עדיין מציעים סיפור סביר, כל עוד הרווח לא ממשיך להישחק.