תובנות עמוקות | דוח הרבעון השלישי של 2026, חברת אונדס (ONDS)
מאת גיא אורן · 12.11.2026
בקצרה
- חברת אונדס הציגה זינוק חד בהכנסות ל-167.5 מיליון דולר ברבעון לצד צמיחה אורגנית של 64%, נתון הממחיש את הביקוש הגובר למוצריה הביטחוניים והתרחבות הפעילות העסקית המהירה בעקבות מיזוגים ורכישות אסטרטגיות.
- שיעור הרווח הגולמי המדווח צנח ל-21.8% עקב עלויות מעבר לייצור המוני בתחום התקיפה המדויקת וחשבונאות רכישות, מגמה המאותתת למשקיעים כי צמיחה מואצת במכירות אינה מתורגמת בהכרח לרווחיות מיידית.
- הוצאות התפעול המתואמות טיפסו ל-118.7 מיליון דולר והעמיקו את הפסד ה-EBITDA המתואם ל-59.7 מיליון דולר, התפתחות הממחישה את אתגרי המיזוג ומחייבת התייעלות תפעולית כדי להגיע לאיזון פיננסי ולתזרים חיובי.
- צבר ההזמנות של החברה זינק ב-36% לרמת שיא של 835 מיליון דולר, נתון המעניק לה נראות הכנסות גבוהה לעתיד אך מעלה חשש משום שתחום התקיפה הרווחי פחות מהווה כ-43% ממנו.
אונדאס מוכרת מערכות אוטונומיות ושירותים לגופי ביטחון, למפעילי תשתיות וללקוחות תעשייתיים. בשנה האחרונה היא הרחיבה את הפעילות באמצעות רכישות, כך שלקוח שקנה ממנה בעבר מערכת אחת יכול היום לקנות גם תוכנה, ציוד משלים או שירותי תמיכה. היתרון האפשרי הוא שאותו מערך מכירות יכול לשרת יותר מוצרים. האתגר הוא שכל חברה שנרכשת מגיעה גם עם ספקים, קווי ייצור והוצאות משלה. תוצאות הרבעון ממחישות את שני הצדדים.
ההכנסות הגיעו ל 167.5 מיליון דולר, לעומת 10.1 מיליון דולר ברבעון המקביל ו 83.8 מיליון דולר ברבעון הקודם. זו תוספת של 157.4 מיליון דולר בשנה. כדי לבחון מה קרה בתוך העסקים עצמם, אונדאס חישבה צמיחה אורגנית על בסיס פרופורמה (כאילו העסקים שהפעילה ברבעון היו בבעלותה גם בתקופה המקבילה). בהשוואה הזאת ההכנסות גדלו ב 64%. זה מעיד שהעסקים שנכללו בחישוב צמחו גם על בסיס השוואה עקבי. כדי לחשב כמה דולרים מתוך הזינוק המדווח הגיעו מרכישות צריך לדעת כמה כל עסק נרכש תרם מאז מועד השלמת העסקה. חיסור של 64% משיעור הצמיחה המדווח מערבב בין שני בסיסי השוואה שונים.
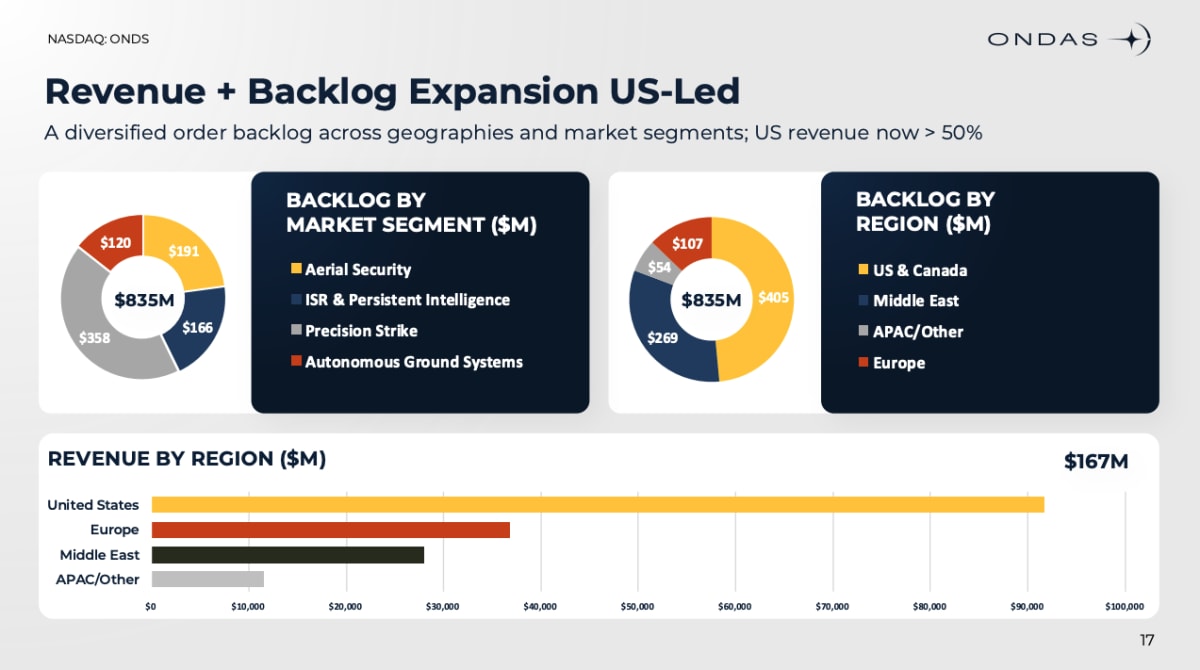
אונדאס מציגה ארבעה תחומי פעילות עיקריים. אבטחה אווירית כוללת מערכות הגנה מפני רחפנים. מודיעין ותצפית מתמשכת כוללים פלטפורמות לאיסוף מידע לאורך זמן. תחום התקיפה המדויקת כולל מערכות ורכיבים ללקוחות ביטחוניים. המערכות הקרקעיות כוללות כלים רובוטיים וטכנולוגיות להפעלה מרחוק. רכישת Cyberhawk מוסיפה שירותי בדיקה ללקוחות תעשייתיים ומסחריים. החברה ייחסה את העלייה בהכנסות לביצועים חזקים במיוחד באבטחה אווירית, לצד תרומה מתחומי התקיפה המדויקת והמערכות הקרקעיות. המצגת מציגה צבר לפי תחום והכנסות לפי אזור, אך הודעת התוצאות והמצגת אינן מספקות הכנסות רבעוניות והשוואה שנתית לכל תחום.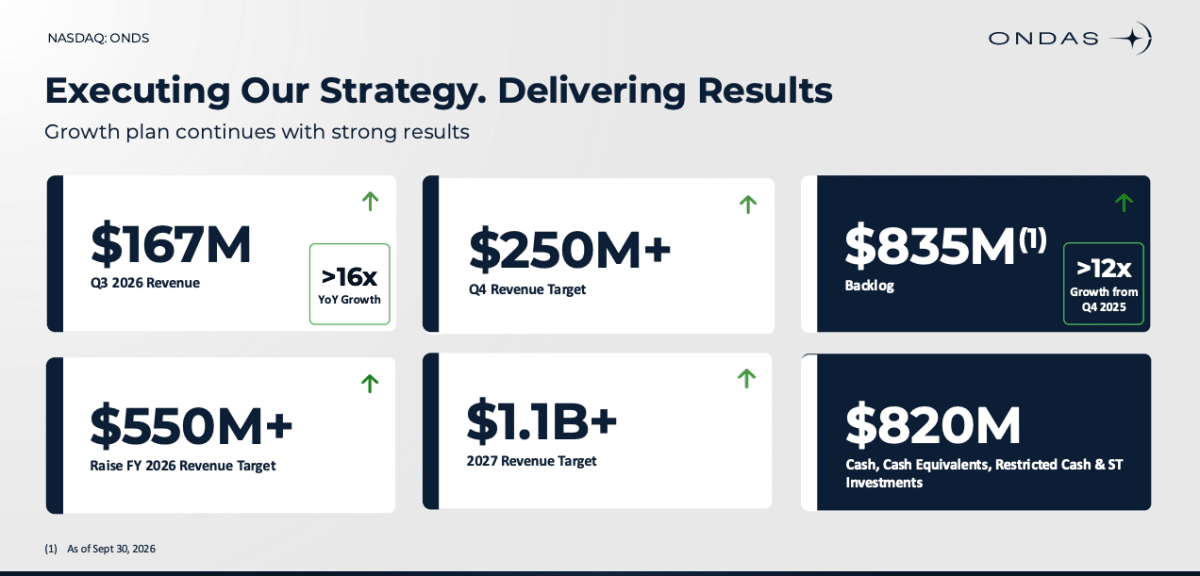
התרשים ממחיש את קצב העלייה בהכנסות המדווחות. העמודה האחרונה מציגה את יעד ההנהלה לרבעון הרביעי.
מקור: מצגת המשקיעים של ONDS
למה הכפלת ההכנסות הוסיפה רק 400 אלף דולר לרווח הגולמי?
אונדאס הוסיפה 83.7 מיליון דולר להכנסות לעומת הרבעון הקודם, והרווח הגולמי עלה מ 36.1 ל 36.5 מיליון דולר בלבד. שיעור הרווח הגולמי המדווח ירד מ 43.1% ל 21.8%. חלק מהירידה קשור לחשבונאות הרכישות. כשחברה רוכשת עסק, היא עשויה לרשום את המלאי שקיבלה לפי שווי גבוה יותר מהערך שבו נרשם אצל המוכר. כשהמלאי נמכר, הערך המעודכן נזקף לעלות המכר ומקטין את הרווח הגולמי המדווח. גם הפחתה חשבונאית של קניין רוחני הכבידה על התוצאה.
גם אחרי ההתאמות של החברה, שיעור הרווח הגולמי ירד מ 50.4% ל 34.8%, פער של 15.6 נקודות אחוז. לפי ההנהלה, חלק גדול יחסית מהמכירות הגיע מתחום התקיפה המדויקת, שבו המעבר לייצור ולמסירות בהיקף גדול היה פחות יעיל ברבעון. המשמעות היא שאפילו כשיש לקוח והזמנה, הגדלת התפוקה יכולה לעלות יותר מהמתוכנן. ההנהלה צופה שיעור רווח גולמי דומה ברבעון הרביעי בגלל תמהיל המכירות. הבדיקה המעניינת היא אם בהמשך אונדאס תוכל לשפר את הרווחיות באותן תוכניות ככל שהייצור מתייצב, או אם השיפור יהיה תלוי במכירה של יותר מוצרים בעלי שולי רווח גבוהים.
הפער בין ההכנסות לרווח ניכר גם בהוצאות. ההוצאות התפעוליות המתואמות במזומן, לפי הגדרת החברה, עלו מ 88.8 ל 118.7 מיליון דולר, בין היתר עם הכללת עסקים שנרכשו. במקביל הפסד ה EBITDA המתואם (מדד רווחיות שהחברה מחשבת לפני ריבית, מס, פחת והפחתות ועם התאמות נוספות) התרחב מ 46.2 ל 59.7 מיליון דולר. אם אונדאס רוצה להרוויח מהגודל החדש שלה, הרווח הגולמי צריך לצמוח מהר יותר מהוצאות התפעול. ברבעון הזה קרה ההפך.
מה צריך לקרות כדי שהצבר יגיע לבנק?
אונדאס דיווחה על הזמנות חדשות בסך 214 מיליון דולר ועל צבר של 835 מיליון דולר, עלייה של 36% מול הרבעון הקודם. לפי השינוי המדווח, הצבר הקודם היה כ614 מיליון דולר, כך שהתוספת נטו הייתה כ221 מיליון דולר. תחום התקיפה המדויקת היה הגדול בצבר עם 358 מיליון דולר, אחריו אבטחה אווירית עם 191 מיליון דולר, מודיעין ותצפית עם 166 מיליון דולר ומערכות קרקעיות עם 120 מיליון דולר. התחום שלפי החברה הכביד על שיעור הרווח הגולמי ברבעון הוא גם זה שמחזיק בכ43% מהצבר. לכן קצב המסירות חשוב, אבל חשוב באותה מידה לדעת באיזו רווחיות הן מתבצעות.
מקור: מצגת המשקיעים של ONDS
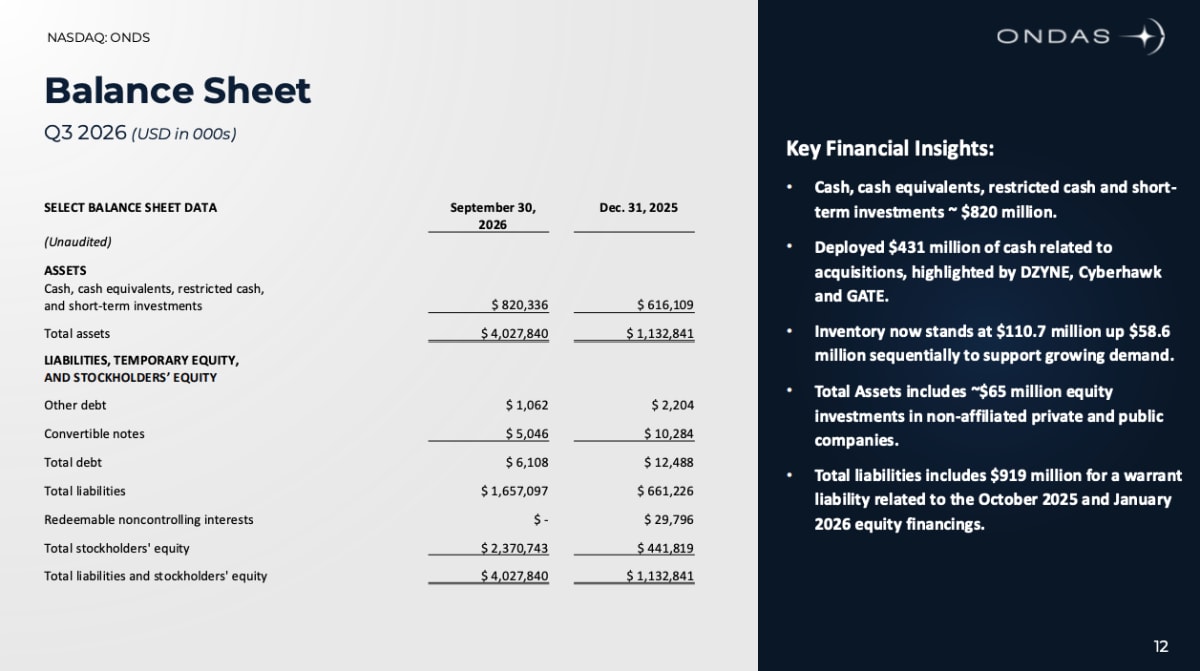
בחוזה ציוד, החברה עשויה לשלם לספקים ולהחזיק מלאי לפני שהיא מוסרת את המוצר. ההכנסה נרשמת כשהחברה מקיימת את תנאי ההכרה לפי החוזה, והתשלום יכול להיכנס במועד אחר. לכן הצבר מספר מה הוזמן, דוח רווח והפסד מספר מה הוכר כהכנסה, והתזרים מראה מתי הכסף עבר בפועל. יתרת המלאי של אונדאס הגיעה ל 110.7 מיליון דולר, עלייה של 58.6 מיליון דולר בתוך רבעון. יתרת הלקוחות הגיעה ל 127.3 מיליון דולר, לעומת 22.4 מיליון דולר בסוף 2025. שני הסעיפים כוללים את המאזן של קבוצה שהשתנתה בעקבות רכישות, ולכן אי אפשר להסיק מהעלייה ביתרת הלקוחות לבדה שהלקוחות משלמים לאט יותר. ברבעונים הבאים יהיה חשוב לראות אם המסירות והגבייה מדביקות את הגידול במלאי ובמכירות.
גם התוכנה עשויה לשנות את מבנה ההכנסות. באוקטובר הכריזה אונדאס על Regna AI, חברה שהוקמה בשיתוף פלנטיר (PLTR) והייתה בתחילת דרכה בבעלות מלאה של אונדאס. הרעיון הוא לאפשר ללקוחות להפעיל מודלים מותאמים בסביבה שבה הם שולטים בנתונים. אונדאס הוכרזה כלקוחה הראשונה. מבחינה עסקית, המבחן הוא אם גופים חיצוניים ישלמו על התוכנה והשירותים גם בלי לרכוש את החומרה של אונדאס. חוזים כאלה יאפשרו להעריך אם מדובר באפיק הכנסות עצמאי ומה פוטנציאל ההכנסות החוזרות שלו.
כמה מרווח נשימה נותן המאזן?
בסוף ספטמבר היו לאונדאס 820.3 מיליון דולר במזומן, שווי מזומן, מזומן מוגבל והשקעות לטווח קצר. מתוך הסכום, 31.5 מיליון דולר היו מזומן מוגבל. החוב הפיננסי המדווח עמד על 6.1 מיליון דולר. במקביל, המצגת מציינת שימוש בכ431 מיליון דולר במזומן בקשר לרכישות, ומספר המניות עלה מכ380.8 מיליון בסוף 2025 לכ590.2 מיליון בסוף ספטמבר, גידול של כ55%. השילוב הזה חשוב לבעלי המניות. לחברה יש כסף לממן את התרחבותה, אך הגידול בהכנסות של הקבוצה מתחלק היום על פני הרבה יותר מניות.
מקור: מצגת המשקיעים של ONDS
ההפסד הנקי הצטמצם מול הרבעון הקודם מ 89.7 ל 64.7 מיליון דולר, בזמן שההפסד התפעולי התרחב מ 162.9 ל 189.5 מיליון דולר. אחד ההסברים לפער הוא רווח חשבונאי של 125.1 מיליון דולר משינוי השווי של כתבי אופציה שהונפקו בגיוסי הון. החברה מודדת מחדש את ההתחייבות בגינם בכל רבעון, והשינוי נרשם בדוח רווח והפסד בלי להכניס מזומן. הודעת התוצאות והמצגת אינן מציגות תזרים תפעולי רבעוני. לכן השיפור בהפסד הנקי והיקף הנזילות בסוף התקופה אינם מספיקים כדי לקבוע מה היה קצב שריפת המזומן של הפעילות ברבעון.
תחזית החברה
אונדאס העלתה את יעד ההכנסות ל 2026 מטווח של 525 עד 550 מיליון דולר ללפחות 550 מיליון דולר. היעד לרבעון הרביעי הוא יותר מ 250 מיליון דולר, כלומר קפיצה של לפחות כ49% מול הרבעון השלישי, עם צמיחה אורגנית של לפחות 75% לפי בסיס ההשוואה של החברה. ל 2027 הוצב יעד ראשון של לפחות 1.1 מיליארד דולר, ללא רכישות נוספות, לצד צמיחה אורגנית צפויה של יותר מ 40%. ההנהלה נשענת על מסירות בהיקף גדול יותר בתוכניות קיימות ועל הזמנות נוספות שהיא מצפה לקבל. מסירה שנדחית יכולה להזיז הכנסות בין רבעונים גם כשההזמנה נשארת בצבר.
יעד ה EBITDA המתואם החיובי לפעילות התפעולית נשאר ברבעון הרביעי של 2026. לחברה כולה, ההנהלה הקדימה את היעד מהרבעון הרביעי של 2027 לרבעון השלישי. ההיגיון שלה הוא שהרווח הגולמי יגדל במקביל להתמתנות בקצב עליית ההוצאות. כדי לבדוק אם זה קורה, כדאי להסתכל על תוספת הרווח הגולמי בדולרים מול תוספת ההוצאות בכל רבעון. כך אפשר לזהות התקדמות גם כשההכנסות עצמן תנודתיות.
מסקנה
אונדאס כבר מראה שהיא מסוגלת להגדיל מכירות ולמלא את ספר ההזמנות. השאלה הפתוחה היא אם המסירות הנוספות מייצרות מספיק רווח גולמי ומזומן כדי לממן את העסק הגדול יותר. ברבעון הבא אבדוק אם ההכנסות עוברות 250 מיליון דולר בקצב המסירות שההנהלה צופה, אם כל דולר נוסף של מכירות תורם יותר לרווח הגולמי, ואם הגבייה מתקדמת לצד העלייה בהכנסות ובמלאי. עמידה ביעד ההכנסות בלי שיפור בשתי הבדיקות האחרות תשאיר את יעד האיזון תלוי בעיקר בקפיצה עתידית ברווחיות.