מדד ה S&P 500 הוסיף מעל 1.5 טריליון דולר אתמול האם זה נקודת המפנה בשוק?
מאת טל בבקוב · 10.11.2026
בקצרה
- מדדי המניות המרכזיים בוול סטריט זינקו בהובלת מדד הנאסד"ק שעלה ב-2.74% ומדד ה-S&P 500 שהוסיף 2.35%, מגמה רוחבית בכל 11 הסקטורים המעידה על שיפור בנכונות המשקיעים ליטול סיכונים בשוק.
- מדד התנודתיות VIX צנח בחדות בשיעור של 22.31% לרמה של 19.92 נקודות, נתון המשקף הקלה משמעותית בחששות המשקיעים מפני ירידות חדות בטווח הקצר ומוביל להתייצבות בפרמיות הסיכון של השוק.
- מחירי הנפט מסוג ברנט צנחו ב-5.85% לרמה של 92.57 דולר לחבית עקב הרגעת המתיחות מול איראן, התפתחות שעשויה להפחית את לחצי האינפלציה הכלליים אך עלולה לפגוע ישירות ברווחיות של חברות האנרגיה.
- תשואת אג"ח ממשלת ארה"ב לעשר שנים עלתה ל-4.87% לצד תמחור של 84% להעלאת ריבית נוספת, מצב המאותת למשקיעים כי עלויות המימון יישארו גבוהות וימשיכו להכביד על תמחור חברות צמיחה וטכנולוגיה.
אחרי שבוע של ירידות חדות, השאלה בוול סטריט הייתה עד כמה החשש מפגיעה בהשקעות הבינה המלאכותית מצדיק את המחירים החדשים של המניות. הניצחון הדמוקרטי בבחירות האמצע העלה חששות מהקשחת הכללים להקמת מרכזי נתונים. כשהציפיות לצמיחה נשענות על בנייה מהירה והוצאות ענק, גם אפשרות של עיכוב מספיקה כדי לערער את הביטחון.
יום המסחר של יום שני, 9 בנובמבר, הציג שינוי חד באווירה. S&P 500 רשם את העלייה היומית החזקה ביותר שלו מאז 8 באפריל, מניות השבבים התאוששו ומדד הפחד VIX ירד בכ22%. השילוב הזה מצביע, להערכתנו, על הקלה משמעותית בחששות. כדי להבין עד כמה היא מבוססת, צריך לבחון בנפרד את רוחב העליות, ירידת הנפט וההתפתחויות בחברות.
הקונים חזרו למניות והפחד ירד ביותר מחמישית
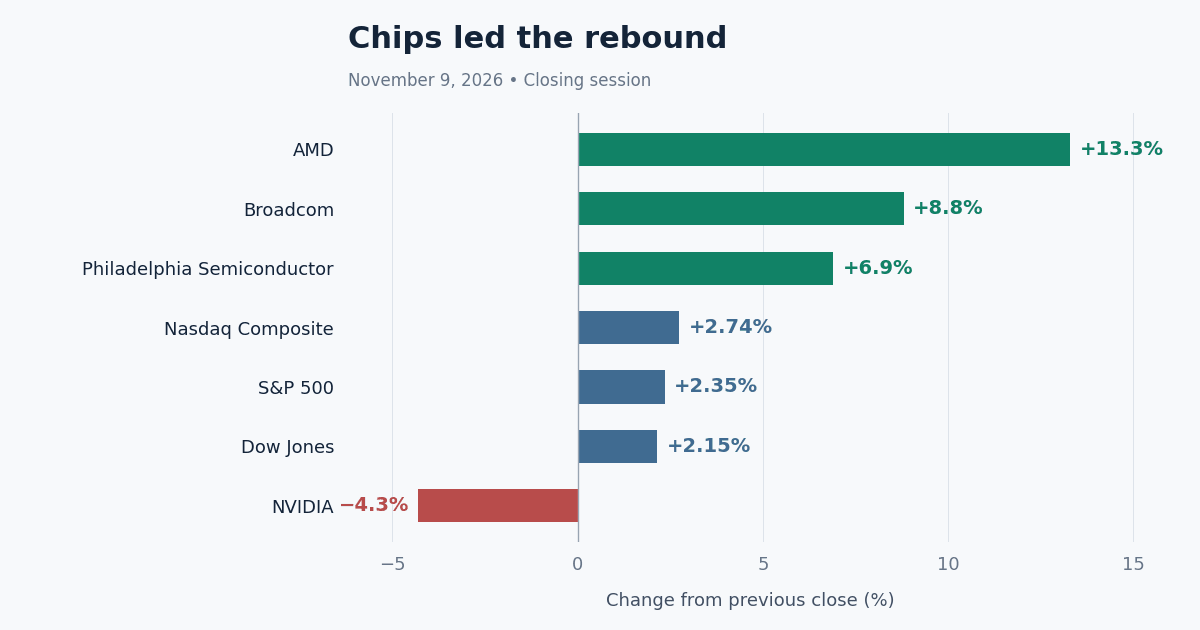
S&P 500 עלה ב2.35% ל7,549.94 נקודות. הדאו הוסיף 1,104.02 נקודות, עלייה של 2.15%, וננעל ברמה של 52,389.75 נקודות. הנאסד״ק עלה ב2.74% ל25,253.14 נקודות. כל 11 הענפים המרכזיים בS&P 500 סיימו בעליות, כשהתעשייה והצריכה המחזורית, הכוללת עסקים הרגישים להוצאות שאינן חיוניות, עלו ביותר מ3%.
רוחב העליות מוסיף עומק לתמונה. כאשר ענפים רבים עולים יחד, אפשר להסיק שהנכונות להחזיק מניות השתפרה מעבר לקבוצה קטנה של חברות טכנולוגיה. זאת עדיין תצפית על יום אחד. היא אינה מלמדת לבדה מי קנה, כמה זמן בכוונתו להחזיק או האם תחזיות הרווח כבר השתפרו.
לצד העליות, הVIX ירד ב22.31%, מ25.64 ל19.92 נקודות. המדד, המכונה מדד הפחד, נגזר ממחירי אופציות על S&P 500 ומשקף את התנודתיות הצפויה ל30 הימים הקרובים במונחים שנתיים. אופציות הן חוזים המאפשרים, בין היתר, להגן על תיק מפני ירידות. כשהתנודתיות הגלומה במחיריהן יורדת, הדבר מתאים להקלה בחשש מתנועות חדות.
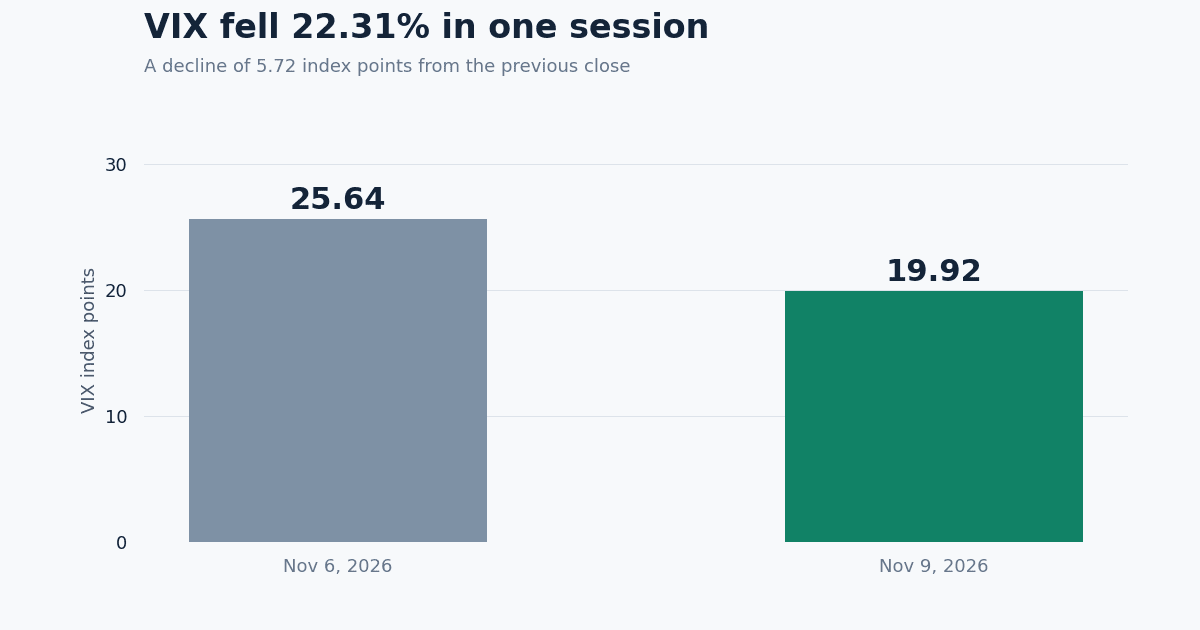
ירידה של 22% בVIX אינה אומרת שהסיכוי למפולת קטן ב22%. המדד מודד את עוצמת התנודות המתומחרת, ולא את ההסתברות לירידה מסוימת. גם רמה נמוכה מ20 אינה גבול שמבטיח שוק בטוח. כאן החשיבות היא בשינוי החד לעומת יום המסחר הקודם, ובכך שהוא התרחש יחד עם עליות רחבות במניות.
מבחינה אנליטית, השילוב תומך בפרשנות של רגיעה לאחר לחץ. חלק מעלייה חדה לאחר ירידות עשוי לנבוע גם מסגירת עסקאות שהימרו נגד השוק או מחזרה מהירה של קונים. ללא נתוני מסחר מפורטים אי אפשר לקבוע את משקלו של כל גורם. לכן את עמידות השינוי יהיה צריך לבחון גם כשיגיע מידע חדש.
הנפט סיפק הקלה אבל שאלת הריבית נשארה פתוחה
מחירי הנפט ירדו בחדות לאחר שדונלד טראמפ אמר שהסיכוי לתקיפות אמריקאיות נוספות באיראן נמוך מאוד כל עוד השיחות לסיום המלחמה מתקדמות. חוזה הברנט ננעל בירידה של 5.85% במחיר של 92.57 דולר לחבית, והנפט האמריקאי WTI ירד ב4.38% ל86.85 דולר.
לנפט זול יותר יש כמה ערוצים שיכולים לתמוך בשוק. הוא עשוי להפחית הוצאות דלק והובלה, להקל על תקציב משקי הבית ולצמצם חלק מהלחץ על מחירי מוצרים. בחברות שהאנרגיה היא הוצאה משמעותית, ירידה מתמשכת עשויה לשפר רווחיות. התועלת בפועל תלויה בחוזים, בגידורים, בתחרות ובמשך הזמן שבו המחיר הנמוך נשמר.
עבור מניות הטכנולוגיה, ערוץ נוסף הוא הציפיות לריבית. כשחשש האינפלציה נחלש, עשוי להיחלש גם הלחץ להידוק המדיניות המוניטרית. ריבית גבוהה מייקרת מימון ומפחיתה את הערך הנוכחי של רווחים הצפויים בעתיד. לכן שינוי בציפיות לריבית יכול להשפיע במיוחד על חברות שחלק גדול מהשווי שלהן נשען על צמיחה עתידית.
גם שוק האג״ח מספק תזכורת למגבלה הזאת. תשואת אג״ח ממשלת ארה״ב לעשר שנים עלתה בסיום היום לכ4.87%, ובשוק החוזים תומחרה הסתברות של כ84% להעלאת ריבית בדצמבר. כלומר, העליות במניות התרחשו בזמן שהאפשרות להקשחת הריבית עדיין הייתה מרכזית בתמחור.
עם זאת, ההשפעה אינה אוטומטית. ירידה יומית בנפט אינה מבטלת לחצי מחירים בשירותים או בשכר, ואינה מבטיחה שינוי בהחלטת הריבית. להערכתנו, השוק קיבל הקלה בסיכון אחד שהיה מעליו, בעוד שהמבחן הרחב נשאר נתוני האינפלציה עצמם. חשוב גם לזכור שחברות הפקת נפט עשויות להיפגע מירידת מחיר המוצר שהן מוכרות.
השבבים התאוששו ואנבידיה התמודדה עם סיכון משלה
מניות השבבים היו בין המובילות בעליות. AMD זינקה בכ13.3%, ברודקום עלתה בכ8.8% ומדד השבבים של פילדלפיה הוסיף כ6.9%. ההתאוששות הגיעה לאחר שבוע קשה לענף. במקביל, אנליסטים במורגן סטנלי ובUBS העריכו שהתגובה לחשש מרגולציה על מרכזי נתונים הייתה מוגזמת. זו הערכה לגבי העתיד, ולא ביטול של הסיכון.
בAMD היו גם התפתחויות קונקרטיות. אופנהיימר העלתה את ההמלצה למניה לתשואת יתר וקבעה מחיר יעד של 600 דולר. האנליסט ריק שפר הצביע על תנופה בעסקי מרכזי הנתונים. שדרוג כזה יכול לשנות את ציפיות המשקיעים, אך מחיר יעד הוא הערכת שווי של אנליסט, התלויה בהנחות לגבי המכירות והרווחיות.
בנוסף, גוגל הציגה את מערכת TPU 8tx, המשלבת מעבדי שרתים EPYC מהדור החמישי של AMD. TPU הוא מאיץ שפיתחה גוגל למשימות בינה מלאכותית. מעבדי AMD משמשים במערכת כמחשבי המארח, לצד המאיצים של גוגל. המערכת מיועדת בין היתר לעיבוד מאובטח של מידע רגיש בזמן הפעלת מודלים.
המשמעות העסקית האפשרית היא שלAMD יש דרך להשתתף בהוצאות הבינה המלאכותית גם במערכות שבנויות סביב מאיץ של חברה אחרת. כדי להעריך את התרומה הכספית צריך לדעת כמה מערכות יימכרו, מה יהיה חלקה של AMD בהן ובאילו תנאים. עצם ההכרזה אינה מאפשרת לכמת את תוספת ההכנסות או לייחס לה את כל הזינוק במניה.
אנבידיה בלטה בכיוון ההפוך וירדה בכ4.3% ל178.67 דולר. ברקע, הדירקטוריון הודיע על חקירה עצמאית בעקבות דיווחים שלפיהם המנכ״ל ג׳נסן הואנג היה יעד למאמץ מודיעיני זר. הדירקטוריון הבהיר שאין לו סיבה להאמין שסודות החברה או הביטחון הלאומי נפגעו, והביע אמון בהואנג ובהנהלה. הבדיקה נמשכת ואין לראות בעצם פתיחתה הוכחה לפגיעה.
הפער בין אנבידיה לשאר הענף ממחיש את הצורך לבחון סיכון של חברה בנפרד מהביקוש בשוק שלה. ההתאוששות בשבבים מצביעה על נכונות לקנות חשיפה לענף גם בזמן שאחת החברות המרכזיות בו נמצאת בלחץ. היא אינה מוכיחה שהזמנות עברו מאנבידיה למתחרות או שהשתנה מצבה התחרותי בעקבות הבדיקה.
גם החשש מהיתרים למרכזי נתונים דורש הבחנה. עיכוב בבנייה יכול לדחות התקנת ציוד והכרה בהכנסות, גם כאשר הלקוח עדיין זקוק למחשוב. לעומת זאת, ביטול תקציב או ירידה בכדאיות הכלכלית עלולים לפגוע בביקוש עצמו. להערכתנו, ההבדל בין דחייה לביטול הוא אחת השאלות החשובות להמשך בחינת תזת הבינה המלאכותית.
מה צריך לקרות כדי שההתאוששות תחזיק
המבחן הראשון הוא המשך ההשתתפות בעליות. אם השיפור יישמר בענפים רבים וגם בימים פחות חיוביים, יהיה בסיס חזק יותר לראות בו שינוי מתמשך בנכונות לשאת סיכון. אם העליות יצטמצמו לכמה מניות והVIX יעלה שוב בחדות, הדבר יצביע על רגיעה פחות יציבה. אלה סימנים למעקב, ולא תנאים שמבטיחים כיוון מסוים.
המבחן השני הוא התגובה לנתוני המאקרו. השאלה היא האם נתוני המחירים יתמכו בתקווה להקלה באינפלציה, ומה יקרה לציפיות הריבית. חשוב לעקוב גם אחר תשואות האג״ח: אם עלות המימון נשארת גבוהה, פרויקטים עתירי השקעה עדיין יצטרכו להראות שההכנסות העתידיות מצדיקות את ההוצאות.
המבחן השלישי הוא הביצוע העסקי. בהמשך הדוחות והעדכונים בענף הבינה המלאכותית צריך לחפש התקדמות בהקמת תשתיות, אספקת ציוד, הפיכת הזמנות להכנסות ויכולת לייצר תזרים מזומנים. חברה יכולה להציג ביקוש גבוה ובאותו זמן להזדקק למימון נוסף. עבור בעלי המניות, חשוב להבין גם כמה מהצמיחה תישאר בידיהם לאחר עלויות המימון.
יום שני הראה שהקונים מוכנים לחזור בהיקף רחב ושמחירי האופציות משקפים פחות חשש מתנודות חדות. זו התפתחות משמעותית אחרי הירידות. כדי שההתאוששות תעמיק, השיפור בביטחון יצטרך לקבל תמיכה מהאינפלציה, מעלות הכסף ומתוצאות החברות. הVIX יכול להירגע ביום אחד; בניית ביטחון בצמיחה וברווחים דורשת רצף של הוכחות.