המפולת בשבבים מאיימת לגרור את וול סטריט למטה
מאת עידו מאסטרו דהן · 5.11.2026
בקצרה
- קרן מניות השבבים SOXX צנחה ביותר מ-23% בתוך חודש ימים כאשר חברות בולטות איבדו כמחצית משוויין, נתון הממחיש את בריחת המשקיעים מסקטור הטכנולוגיה ומחייב זהירות מוגברת בקרב מחזיקי מדדים מוטי שבבים.
- מדד הדאו ג'ונס ומדד S&P 500 במשקל שווה עלו ביותר מ-4% ומ-5% בהתאמה במקביל לקריסת השבבים, מה שמעיד על רוטציה ענפית רחבה המפזרת סיכונים ומחזקת את החשיפה לחברות כלכלה מסורתית.
- משקיעים מוסדיים רבים מפחיתים כעת סיכונים על ידי העברת הון מסקטור ה-AI לחברות פיננסים, צריכה ובריאות הנסחרות במכפילים נוחים יותר, מהלך שנועד להגן על תיקי ההשקעות באמצעות תזרימי מזומנים יציבים וברורים.
- מנהלי התיקים בוול סטריט דורשים כיום הוכחות מעשיות לרווחיות פרויקטי הבינה המלאכותית ולא רק הבטחות להשקעות הון, שינוי גישה שעלול לגרור תמחור מחדש כלפי מטה של חברות צמיחה שאינן מציגות רווחים מיידיים.
במשך תקופה ארוכה, מי שרצה להגדיל חשיפה לצמיחה בוול סטריט ידע לאן להסתכל.
יצרניות השבבים מכרו את כוח המחשוב, ענקיות הענן הזמינו אותו, וספקיות החשמל והציוד נערכו לבנייה של עוד דאטה סנטרים.
אלה עסקים שונים, אבל חלק גדול מהעלייה במניות שלהם נשען על אותה הנחה. ההשקעות בבינה מלאכותית ימשיכו לגדול בקצב מהיר, וההכנסות שיגיעו בהמשך יצדיקו את המחיר שהמשקיעים משלמים היום.
עכשיו המשקיעים מתחילים לדרוש יותר הוכחות.
הם רוצים לדעת מי מממן את ההקמה, מתי הפרויקטים יתחילו להכניס כסף וכמה יישאר לבעלי המניות אחרי עלויות המימון.
חלקם מקטינים חשיפה לשבבים ולתשתיות מחשוב ומחפשים מניות שהרווחים שלהן תלויים בגורמים אחרים.
התוצאה היא שוק שבו ענף אחד יכול להיכנס למפולת בזמן שבנקים, קמעונאיות וחברות בריאות עדיין מוצאים קונים.
הפער כבר גדול.
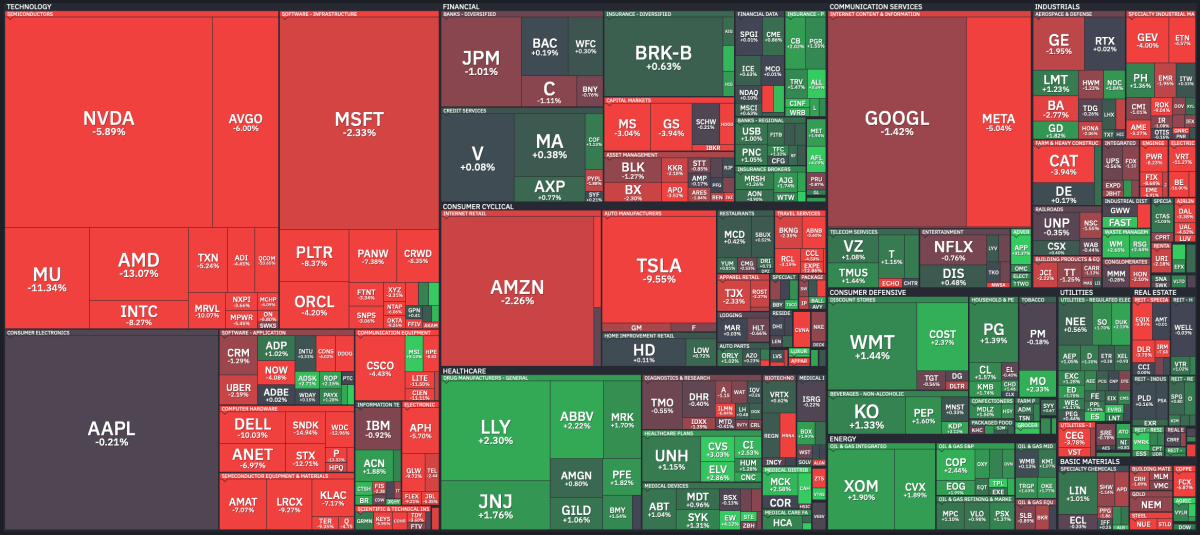
בתמונת מצב מהיום (5.11), קרן השבבים SOXX איבדה יותר מ23% בתוך חודש. אינטל וסרברס, שתיים מהמניות החלשות בקרן בתקופה הזאת, איבדו כמעט מחצית משוויין.
באותו פרק זמן הדאו עלה 4.1%, וגרסת המשקל השווה של S&P 500 עלתה ביותר מ5%.
השאלה היא איך מעבר הכסף לענפים אחרים יכול להחזיק חלקים גדולים מהשוק, ובאותו זמן להשאיר את המדד המרכזי חשוף לירידה.
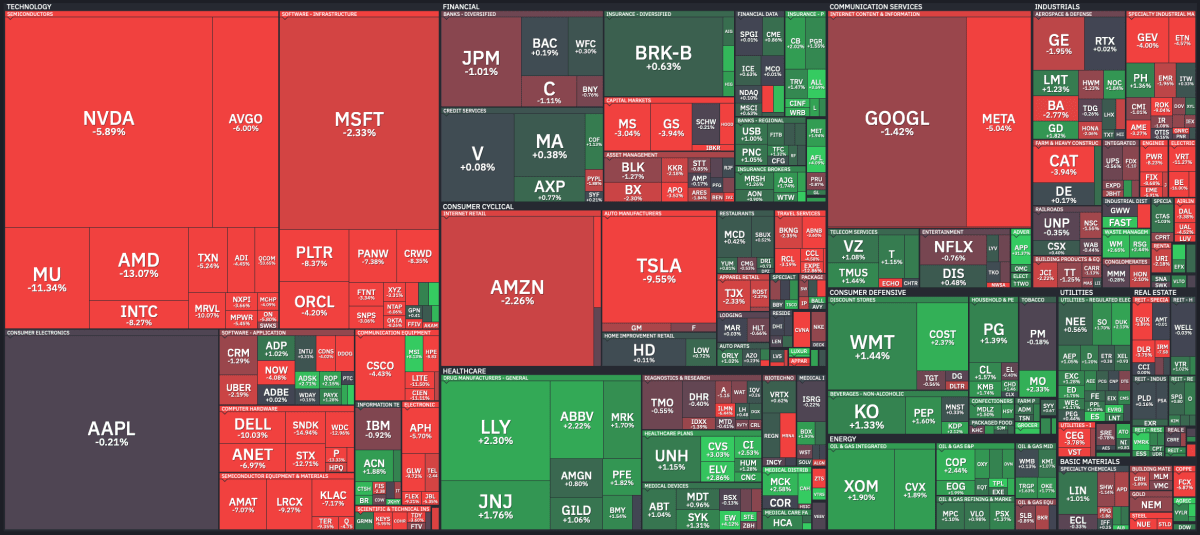 מקור: finviz
בתמונה ניתן לראות איך כל מניות הטכנולוגיה יורדת לעומת הסקטורים האחרים.
מה באמת קורה כשהכסף עובר מסקטור לסקטור
נניח שמנהל תיק מחזיק 100 מיליון דולר במניות אמריקאיות. אחרי תקופה של עליות בשבבים, החשיפה שלו לענף גדלה מעבר למה שתכנן.
כשהוא מתחיל לחשוש מעיכובים בהקמת דאטה סנטרים או מירידה בקצב ההזמנות, הוא מוכר חלק מהמניות. את הכסף שהתפנה הוא יכול להשאיר במזומן, להעביר לאג״ח או להשקיע מחדש במניות. אם הוא קונה מניות של בנקים, קמעונאיות וחברות בריאות, הוא נשאר חשוף לשוק האמריקאי, אבל משנה את מקורות הרווח והסיכון בתיק.
זאת רוטציה ענפית בפועל.
לכל מכירה יש קונה, מה שמשתנה בזמן רוטציה הוא המחיר ששני הצדדים מוכנים לקבל.
אם כמה גופים גדולים רוצים לצמצם חשיפה לשבבים באותו זמן, הקונים עשויים לדרוש מחיר נמוך יותר. אם אותם גופים מחפשים במקביל חשיפה לבנקים או לצריכה, הם עשויים להסכים לשלם יותר כדי לקנות שם. לכן אפשר לראות לחץ חריף בענף אחד ועליות בענפים אחרים גם בלי שהמשקיעים מקטינים באופן משמעותי את החשיפה הכוללת שלהם למניות.
יש כאן הבחנה חשובה.
ירידה של מיליארדים בשווי מניות השבבים לא אומרת שסכום זהה עבר לבנקים. שווי השוק מחושב לפי מחיר העסקה האחרונה כפול מספר המניות.
אם המחיר יורד, השווי של כלל המניות מתעדכן, גם כשבפועל רק חלק קטן מהן החליף ידיים. הפער בין ביצועי הענפים מצביע על שינוי בהעדפות המשקיעים, וכדי לדעת כמה כסף הוסט בפועל, צריך לבחון גם נתוני גיוסים ופדיונות בקרנות ונתוני מסחר.
למה דווקא פיננסים, צריכה ובריאות?
כשמשקיע יוצא ממניה, הוא צריך להחליט איזו חשיפה הוא רוצה במקומה.
חלק מהמשקיעים מוכנים להמשיך לקחת סיכון, אבל מעדיפים שהרווחים בתיק יהיו תלויים בצריכה, באשראי או בתוצאות של חברות בריאות, במקום בהחלטה של כמה ענקיות ענן כמה מיליארדים להוציא על תשתיות מחשוב. אחרים מחפשים חברות שהרווח הנוכחי שלהן כבר מסביר חלק גדול יותר מהמחיר שהם משלמים.
ביום שאחרי הבחירות בארה״ב, צריכה מחזורית, פיננסים ובריאות היו בין הענפים הבולטים בעליות.
לכל אחד מהם היה היגיון שונה. ירידה בנפט יכולה להקל על עלויות הדלק של חברות תעופה ולהשאיר יותר כסף פנוי אצל הצרכנים, לבנקים חשוב מה קורה לביקוש לאשראי, ליכולת ההחזר של הלווים ולצורת עקום התשואות וחברות בריאות מוסיפות לתיק חשיפה לעסק שהביקוש אליו מושפע מגורמים אחרים מאלה שמניעים הזמנות לשבבי בינה מלאכותית.
זאת גם הסיבה שרוטציה יכולה להימשך יותר מיום או יומיים.
מנהל תיק יכול להתחיל ממכירת שבבים בגלל חשש ספציפי, ואז להמשיך לקנות בענפים אחרים אם תחזיות הרווח שם משתפרות.
במקרה כזה, המניות הקולטות את הביקוש מקבלות תמיכה גם מהתוצאות העסקיות שלהן.
לעומת זאת, אם העליות שם נשענות בעיקר על שינוי זמני בהקצאת הכסף, יהיה קשה יותר לשמור עליהן כשהקונים הראשונים יסיימו לבנות את הפוזיציות שלהם.
שתי גרסאות של אותו מדד מספרות סיפורים שונים
ההשוואה בין הדאו לנאסד״ק ממחישה את הפער, אבל ההשוואה המדויקת יותר היא בין שתי הגרסאות של S&P 500.
שתיהן כוללות את אותן חברות. במדד הרגיל, ככל ששווי השוק של חברה גדול יותר, כך היא משפיעה יותר על התוצאה. בגרסת המשקל השווה, כל חברה מקבלת אותו משקל במועד האיזון הרבעוני. ההבדל בשיטת החישוב משנה את הסיפור שהמשקיע רואה על המסך.
יום המסחר של 4 בנובמבר נתן לזה המחשה.
מדד S&P 500 עלה 1.58%, וקרן RSP, שעוקבת אחרי גרסת המשקל השווה, עלתה 1.86%. בפתיחת המסחר למחרת כבר נרשם פער בין המדדים המרכזיים.
הדאו עלה 0.62%, הנאסד״ק ירד 0.77% ומדד S&P 500 ירד 0.17%.
התמונה הזאת מראה איך ענפים שונים יכולים להגיב אחרת לאותו אירוע, ואיך משקלן של המניות הגדולות משפיע על התוצאה שמגיעה לכותרות.
בנקודת הזמן הזאת, סקטור הטכנולוגיה מהווה כ37% משווי S&P 500. נניח שהטכנולוגיה יורדת 5% וכל שאר המדד עולה 2%.
הטכנולוגיה גורעת כ1.85 נקודות אחוז, ושאר המדד מוסיף כ1.26 נקודות אחוז.
התוצאה היא ירידה של כ0.6% במדד, אף שהחלק הגדול יותר שלו עלה. כדי לאזן ירידה כזאת בטכנולוגיה, יתר המדד צריך לעלות כמעט 3%.
יש גם ריכוזיות שקשה יותר לראות. ספקית חשמל, יצרנית ציוד קירור וחברת שבבים עשויות להופיע בשלושה ענפים שונים, אבל כולן יכולות להיות תלויות באותו גל השקעות בדאטה סנטרים.
משקיע שמוכר שבבים וקונה ספקיות חשמל שנהנו מהקמת אותם מתקנים שינה את חלוקת התיק לפי ענפים, ועדיין נשאר חשוף להחלטות של אותם לקוחות. אם ההקמה נעצרת או נדחית, החשש יכול לעבור יחד בין המניות האלה.
למה החשש מהדאטה סנטרים התגלגל לשבבים
הקמת דאטה סנטר מתחילה בהוצאות על מבנה, חיבור לרשת החשמל, קירור ושבבים. בחברה שמממנת את הפרויקט בחוב, דחייה של כמה חודשים יכולה להיות יקרה גם אם הלקוח נשאר חתום. החברה ממשיכה לשאת בעלויות מימון, וההכנסות מהפעלת המתקן מתחילות מאוחר יותר. אצל ספקית השבבים, אותו עיכוב יכול להתבטא בהזמנה או במסירה שנדחית לרבעון אחר.
בחירות האמצע הוסיפו אי ודאות לתהליך הזה.
הדמוקרטים זכו בשני בתי הקונגרס, ובמקביל מצביעים בלפחות עשר רשויות מקומיות אישרו הגבלות על הקמת דאטה סנטרים.
ההחלטות המקומיות נוגעות ישירות למקומות שבהם ניתן לבנות ולמועדים שבהם פרויקטים יכולים להתקדם.
מבחינת המשקיע, גם אם הביקוש לכוח מחשוב ממשיך לגדול, פרויקט שעולה יותר ומתחיל להכניס כסף מאוחר יותר יכול להצדיק שווי נמוך יותר היום.
כשהמניות נסחרות במחיר שמניח צמיחה מהירה לאורך שנים, מספיק שהמשקיעים יורידו מעט את הציפיות לקצב הצמיחה או יעלו את הערכת הסיכון כדי שהמחיר ירד בחדות.
לכן קרן שבבים יכולה לאבד יותר מ23% בתוך חודש גם כשהלקוחות עדיין צריכים שבבים.
מה שהשתנה הוא המחיר שהשוק מוכן לשלם היום עבור הרווחים שהוא מעריך שיגיעו בעתיד.
מתי הרוטציה מפסיקה להגן על השוק?
כל עוד מדד המשקל השווה מחזיק מעמד, יש עדות לכך שמניות מחוץ לענקיות עדיין מצליחות למשוך ביקוש.
כדי להבין אם זה נמשך, כדאי להסתכל גם על רוחב העליות. יום שבו בנקים, בריאות, צריכה ותעשייה עולים יחד נראה אחרת מיום שבו כמה מניות גדולות בענף אחד מחזיקות את המדד.
ככל שיותר מניות וענפים משתתפים בעליות, השוק תלוי פחות בקבוצה אחת שתפצה על הירידה בשבבים.
הסיכון מתחדד אם המדד במשקל שווה מתחיל לרדת בעקביות, מספר המניות העולות מצטמצם, וגם הענפים שנהנו מהרוטציה מתחילים לאבד גובה. במצב כזה, המשקיעים שמוכרים טכנולוגיה עשויים להפנות חלק גדול יותר מהתמורה למזומן או לאג״ח. אז נחלש הביקוש למניות גם בצד שמכרו וגם בצד שעד עכשיו קלט את הכסף.
השורה התחתונה
הרוטציה נותנת לוול סטריט דרך לספוג את הירידות בשבבים כל עוד משקיעים מוכנים לקנות מניות בענפים אחרים.
אבל כשהטכנולוגיה שוקלת כ37% מהמדד, שאר השוק צריך לעלות לא מעט כדי לקזז מכירה חדה.
למשקיע בS&P 500, הנתון שכדאי לעקוב אחריו עכשיו הוא הפער בין המדד הרגיל למדד במשקל שווה.
כל עוד הפער נשמר, יש מקומות בשוק שהכסף עדיין מוכן ללכת אליהם. אם גם הם מתחילים להיחלש, הלחץ כבר חורג ממניות השבבים.