עופר ינאי שואף להגדיל את נופר אנרגיה לשווי שוק של 16 מיליארד שקל
15.10.2026
בקצרה
- עופר ינאי הציב יעד להגדלת שווי השוק של נופר אנרגיה ל-16 מיליארד שקל עד שנת 2028, מהלך שמסמן שאיפה לצמיחה אגרסיבית אך דורש מהמשקיעים לבחון את השפעות עלויות המימון והריבית הגבוהה.
- נופר אנרגיה מבצעת כניסה אסטרטגית לייצור חשמל קונבנציונלי מגז, באמצעות השקעות בתחנות כמו דוראד וריינדיר, במטרה לתת מענה לביקוש הרציף של חוות שרתי בינה מלאכותית ולגוון את תזרימי ההכנסות מעבר לתחום הסולארי.
- החברה מרחיבה את פריסת מערכות האגירה בסוללות בשווקים בינלאומיים כמו ארה״ב ואירופה, כדי לאפשר מכירת חשמל בשעות שיא הביקוש ולמקסם את התשואה הכלכלית מכל מגה-וואט המיוצר במתקניה המתחדשים.
- ההנהלה מקדמת רכישות הזדמנותיות של נכסים במחירי מצוקה, כולל רכישת מתקן בארה״ב ב-50 סנט על הדולר בהליכי חדלות פירעון, צעד שנועד לקצר את זמני הפיתוח ולשפר את שיעורי התשואה להון.
המרוץ לבינה מלאכותית הופך את אספקת החשמל לחלק מרכזי בתחרות הטכנולוגית. אפשר לרכוש שבבים, להקים מבנים ולגייס לקוחות, אבל בלי חשמל זמין אי אפשר להפעיל את התשתית הזאת.
עבור חברות האנרגיה זו הזדמנות להרחיב פעילות ולמצוא לקוחות חדשים, אך הדרך למימוש שלה דורשת השקעות גדולות, גישה למימון ויכולת להוציא פרויקטים לפועל.
דווקא כשהביקוש העתידי מעורר התלהבות, הריבית ועלויות ההקמה מחייבות לבדוק כמה כסף יישאר מכל ההשקעה.
בתוך המפגש הזה בין ביקוש לחשמל לבין מחיר ההון נמצאת נופר אנרגיה. עופר ינאי, מייסד ומנכ״ל החברה, מציג חזון של התרחבות מעבר לייצור סולארי ולאגירה, שילוב חשמל קונבנציונלי וניצול הזדמנויות לרכישת נכסים.
בראיון שקיימנו במסגרת פסטיבל דור ההשקעות בראשות הבית הפיננסי, הוא העריך שנופר תגיע לשווי של 16 מיליארד שקל עד 2028. כדי להבין את ההצהרה הזאת צריך לבחון את השינוי העסקי שהוא מבקש להוביל ואת התנאים שיידרשו להצלחתו.
מגגות הקיבוצים לחברת אנרגיה בינלאומית
נופר צמחה מתוך פעילות של ייצור חשמל מאנרגיה מתחדשת, תחילה באמצעות מערכות סולאריות על גגות בקיבוצים ובהמשך גם מערכות צפות ומתקני אגירה. החברה מפתחת ומחזיקה מתקני אנרגיה, וההכנסות מהפעילות המניבה נשענות על ייצור ומכירת חשמל ועל פעילות אגירה, בהתאם למודל של כל פרויקט. בהמשך התרחבה לספרד, לאיטליה, למזרח אירופה ולארה״ב.
המעבר לאגירה נועד להתמודד עם מגבלה בסיסית של ייצור מתחדש. שעות ייצור החשמל אינן תמיד השעות שבהן הוא נחוץ ביותר או נמכר במחיר הגבוה ביותר. סוללות מאפשרות לשמור אנרגיה ולהעביר חלק מהאספקה לשעות אחרות.
מבחינה כלכלית, המשמעות היא שהערך של מתקן לא נקבע רק לפי כמות החשמל שהוא מייצר, אלא גם לפי מועד המכירה, המחיר שהוא מקבל ועלות התשתית שנדרשת לשם כך.
ההתפתחות הזאת מסבירה כיצד נופר הגיעה לשלב הבא. אחרי שהרחיבה את סוגי המתקנים ואת המדינות שבהן היא פועלת, ינאי מבקש להרחיב גם את מקורות ייצור החשמל. הבינה המלאכותית היא מבחינתו סיבה להאיץ את המהלך.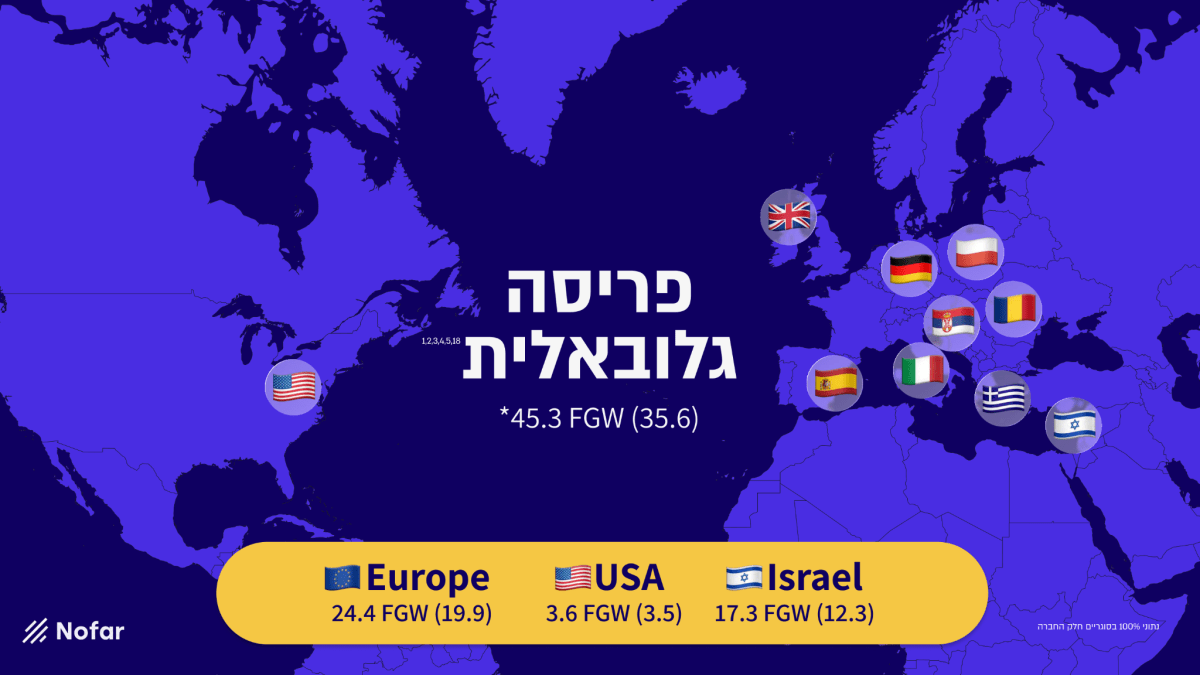
מקור: מצגת המשקיעים של נופר אנרג'י
למה הביקוש מחוות השרתים מוביל גם לחשמל מגז
חוות שרתים זקוקות לאספקת חשמל אמינה לאורך היממה. ייצור סולארי יכול לתרום לאספקה, ואגירה יכולה לגשר על חלק מהפערים בין שעות הייצור לצריכה, אך היכולת לעשות זאת תלויה בגודל המערכת, במשך האגירה ובתנאי הרשת. מכאן ההיגיון בשילוב מקורות ייצור נוספים.
ינאי קושר את הכניסה של נופר לחשמל קונבנציונלי להבנה שהביקוש החדש דורש פתרון רחב יותר. הוא מתאר את המהלך סביב אלומיי ודוראד ואת רכישת החלק בתחנת ריינדיר כחלק מהכיוון הזה. התפיסה העסקית שהוא מציג היא שימוש במומחיות האנרגיה של החברה כדי להשתלב בצורכי התשתית של עולם הבינה המלאכותית.
עבור המשקיעים, ההתרחבות עשויה לגוון את מקורות ההכנסה ולהפחית תלות בסוג ייצור אחד.
במקביל, היא מוסיפה חשיפות אחרות, ובהן מחירי דלק, תחזוקה, זמינות התחנות ורגולציה. גם הקשר לבינה מלאכותית צריך להיבחן דרך עסקאות, חוזים ורווחיות. עצם הביקוש לחשמל אינו מבטיח שכל יצרן יוכל לספק אותו במיקום הנדרש ובתנאים כלכליים טובים.
מעניין שגם ינאי עצמו אינו מציג תרחיש אופטימי אחיד לכל הכלכלה. הוא מעלה אפשרות שחלק מהצמיחה של חברות הבינה המלאכותית יגיע מהעברת הכנסות וערך מחברות קיימות. מבחינת נופר, השאלה היא כיצד להשתלב בצורך הפיזי בחשמל, גם כשהתוצאה העסקית עבור צרכני החשמל עצמם עדיין אינה ברורה.
רכישות במחירי מצוקה יכולות לקצר את הדרך
לצד פיתוח פרויקטים, ינאי מדגיש רכישות הזדמנותיות. הוא מתאר רכישת מתקן בארה״ב במסגרת הליך הגנה מפני נושים, במחיר שהגדיר כ50 סנט, וכן הזדמנויות באירופה לרכישת נכסים במחיר הנמוך מעלות הקמתם. התיאור הזה משקף את הערכתו למחיר העסקאות, ואינו לבדו מדד לתשואה שתתקבל מהן.
ההיגיון ברור. רכישת מתקן קיים במחיר אטרקטיבי יכולה לקצר את תקופת הפיתוח ולחסוך חלק מעלויות ההקמה. היכולת לבצע בדיקה הנדסית ומשפטית במהירות, להשיג מימון ולעמוד בלוחות זמנים קצרים עשויה להעניק יתרון לרוכש מנוסה. ינאי מדגיש בהקשר הזה את כוח האדם ההנדסי ואת יכולות ניהול הפרויקטים של נופר.
אבל המחיר הנמוך הוא רק תחילת הבדיקה. צריך להבין מדוע הנכס נמכר בזול, מה מצב החוב שלו, אילו השקעות נוספות דרושות ומהם תנאי מכירת החשמל.
באירופה, ינאי מצביע על מחירים נמוכים בשעות שבהן מתקני אנרגיה מתחדשת מייצרים במקביל. זה בדיוק סוג המצב שבו רכישה זולה עשויה להיות מעניינת, אך גם עלולה לשקף קושי כלכלי מתמשך. המבחן הוא התזרים שהנכס ייצר ביחס לכל העלויות שיידרשו להחזיק ולהפעיל אותו.
מה צריך לקרות בדרך ליעדים
במהלך הראיון אישר ינאי שאיפה להגיע להכנסות שנתיות של 6 מיליארד שקל בעוד שלוש שנים.
בנפרד, הוא העריך שנופר תגיע לשווי של 16 מיליארד שקל עד 2028.
מדובר בשני יעדים שונים, עם לוחות זמנים שאין לאחד אוטומטית, כאשר אחד מתייחס להיקף הפעילות, והשני למחיר ששוק ההון יהיה מוכן לתת לחברה.
כדי להגדיל הכנסות נופר תצטרך לחבר מתקנים, להפעיל נכסים שנרכשו ולהרחיב את הפעילות המסחרית. כדי שהצמיחה הזאת תייצר ערך לבעלי המניות, ההכנסות צריכות להפוך לרווח ולמזומן לאחר הוצאות התפעול, המימון וההשקעות. חברה יכולה להגדיל מאוד את הפעילות באמצעות חוב או הכנסת שותפים, ובכל זאת לייצר גידול מתון יותר בחלק הכלכלי שנותר לבעלי המניות הקיימים.
ינאי מציב את תזרים המזומנים במרכז ומדגיש את חשיבות הקדמת המעבר של פרויקטים לשלב המניב. זו נקודה מהותית בענף שבו כסף רב מושקע לפני תחילת ההכנסות.
עם זאת, גם כאן חשוב להבחין בין תזרים חיובי במתקן מסוים לבין המזומן הזמין לחברה האם. בדרך נמצאים החזרי חוב, מגבלות חלוקה, שותפים והצורך לממן את הפרויקט הבא.
יעד השווי קשור גם למנגנון התגמול של ינאי, שאותו הוא משווה למנגנון של אילון מאסק. החיבור לשווי המניה יוצר תמריץ ברור, אך בחינה מלאה שלו דורשת את תנאי ההקצאה והדילול. מבחינת המשקיע, השאלה המרכזית נשארת כמה מהערך שייווצר בחברה יתבטא בערך לכל מניה.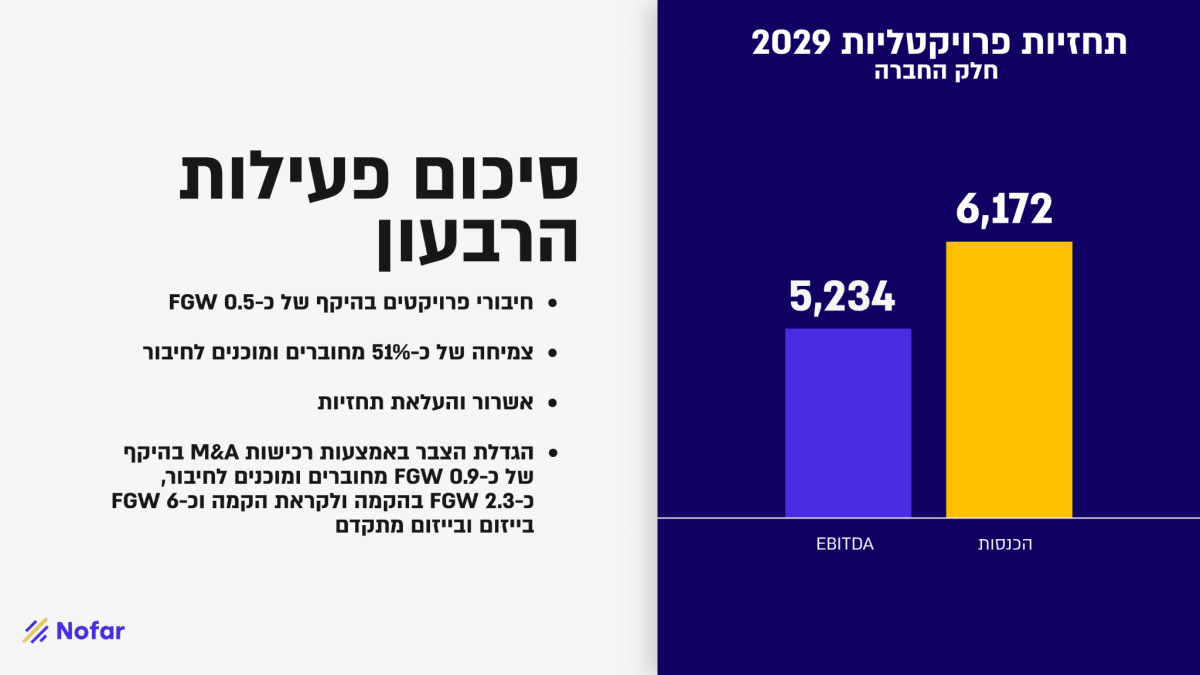
מקור: מצגת המשקיעים של נופר אנרג'י
הריבית והרגולציה עשויות להכתיב את הקצב
חברות אנרגיה משקיעות היום כדי לקבל תזרים במשך שנים רבות, לכן הן רגישות במיוחד למחיר ההון. כאשר התשואה שמשקיעים דורשים עולה, הערך הנוכחי של אותו תזרים עתידי יורד, ובמקביל, מימון חדש או מחזור חוב עלולים להתייקר ולפגוע בכדאיות של פרויקטים.
עבור נופר, השאלה המעשית היא כיצד תנאי המימון משפיעים על התשואה מהנכסים ועל המזומן שיישאר לאחר תשלומי הריבית והקרן.
ינאי רואה בירידות הזדמנות גדולה, שכן לטענתו השוק מגיב בעוצמה מוגזמת לעליית הריביות.
לצד המימון נמצאת הרגולציה. גם ביקוש גבוה לחוות שרתים צריך להפוך להיתרים, לחיבורי חשמל ולהקמה בפועל. ינאי מדגיש את הצורך לצפות מראש מגבלות רגולטוריות ולהתאים להן את ההשקעות. עבור המשקיעים, המשמעות היא לבדוק את מידת הבשלות של הביקוש שעליו נשענות התוכניות, ואת היכולת של החברה לספק לו חשמל בזמן ובמקום המתאימים.
החזון ייבחן במזומן שיישאר לבעלי המניות
נופר מציגה כיוון של הרחבת פעילות האנרגיה באמצעות שילוב סולארי, אגירה וייצור קונבנציונלי, לצד רכישות שנועדו להאיץ את הצמיחה. הביקוש לחשמל מחוות שרתים עשוי לתמוך בכיוון הזה, אך מימושו תלוי בביצוע הפרויקטים ובתנאים שבהם ימומנו.
ההתקדמות ליעדים תיבחן בדוחות הבאים דרך מתקנים שהחלו לפעול, הכנסות שהפכו לתזרים, עלויות המימון וההון הנוסף שנדרש לצמיחה. יעד של 16 מיליארד שקל נותן לחזון מספר ברור. איכות הביצוע תקבע כמה מהחזון הזה יגיע לכל מניה.