למונייד השתפרה והמניה נחתכה, מה מחכה לה עכשיו?
13.10.2026
בקצרה
- מניית למונייד צנחה ב-53.5% משיא של 99.90 דולר למחיר של 46.46 דולר, תנודתיות חריפה הממחישה למשקיעים כי תזמון הכניסה הוא קריטי וכי השוק מעניש בחומרה חברות צמיחה שאינן עומדות בציפיות הרווחיות.
- היקף תיק הפרמיות הפעילות של החברה צמח ב-32% והגיע לכ-1.434 מיליארד דולר ברבעון השני של 2026, נתון המעיד על התרחבות עסקית יציבה המונעת מהגדלת בסיס הלקוחות ומעלייה בפרמיה הממוצעת ללקוח ל-433 דולר.
- הכנסות החברה זינקו בכ-79% לרמה של 294.4 מיליון דולר בעקבות שינויים במבנה ביטוח המשנה, התפתחות שמגדילה את היקף הפרמיות הנשמר בחברה אך חושפת את המשקיעים לסיכון חיתומי ישיר וגבוה יותר.
- מגזרי ביטוח הרכב וחיות המחמד חצו יחד היקף של מאות מיליוני דולרים בפרמיות פעילות, מגמה המלמדת על גיוון מקורות ההכנסה של למונייד ועל פוטנציאל להגדלת הרווחיות מלקוח קיים באמצעות מוצרים טכנולוגיים ייעודיים.
על למונייד דיברנו ב22.7.25, ומאז החברה הגדילה את הפעילות ושיפרה את ביצועי הביטוח.
המניה, לעומת זאת, עברה מעליות חדות לנפילה מהשיא, ועכשיו מגיע מבחן הרווחיות.
*הנתונים נכונים ל12.10, עם נתוני מחיר עד 9.10.26 ונתונים עסקיים לרבעון השני של 2026.
ביטוח הוא עסק שבו צמיחה לבדה אינה מספיקה. אפשר למשוך לקוחות באמצעות מחיר נמוך וחוויית שימוש מצוינת, אבל אם התביעות יקרות מדי, כל לקוח נוסף עלול להגדיל את ההפסד.
זו השאלה שמלווה את למונייד כבר שנים. האם הטכנולוגיה שלה מאפשרת לה למכור יותר ביטוחים, לתמחר טוב יותר את הסיכון ולהרוויח מהפעילות לאורך זמן?
למונייד (LMND), מוכרת ביטוחי שוכרים, דירות, חיות מחמד, רכב וחיים באמצעות פלטפורמה דיגיטלית. היא משתמשת בבינה מלאכותית לתמחור, לשירות ולטיפול בתביעות.
ההכנסות מגיעות בעיקר מדמי הביטוח שמשלמים הלקוחות, לצד עמלות והכנסות מהשקעות. ההבטחה היא שהחברה תוכל להרחיב את הפעילות בלי להגדיל את ההוצאות ואת כוח האדם באותו קצב.
כבר ב22.7.25 דיברנו על החברה, ומאז היא התקדמה, אבל הדרך של המשקיעים הייתה הרבה פחות יציבה מזו של העסק.
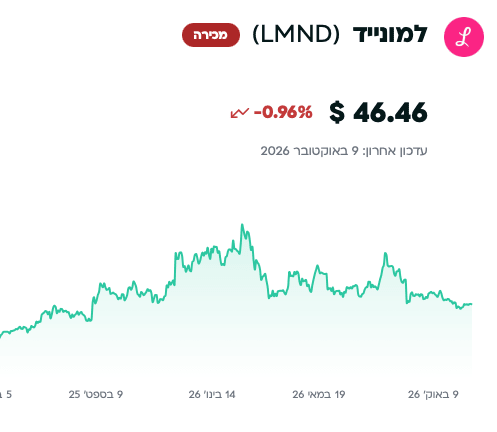 מקור: הבית הפיננסי
מהשפל לשיא ובחזרה
מאז הסקירה שלנו, המניה הגיעה לשפל של 35.70 דולר ב1.8.25, ובהמשך לשיא של 99.90 דולר ב22.1.26.
במחיר האחרון של 46.46 דולר היא נמצאת כ53.5% מתחת לשיא, אבל כ12.7% מעל מחיר המניה במועד שבו דיברנו עליה.
הפער הזה ממחיש עד כמה התזמון שינה את התוצאה למשקיעים כאשר מי שנכנס לפני גל ההתלהבות נמצא במצב שונה מאוד ממי שקנה סמוך לשיא.
מתחילת 2026 המניה ירדה בכ34.7%.
גם התגובות לדוחות השתנו בחדות. באוגוסט 2025, ביום פרסום תוצאות הרבעון השני, המניה זינקה בכ29.5%, ולעומת זאת ביולי 2026, ביום פרסום תוצאות הרבעון השני של השנה, היא צנחה בכ23.7%.
המשמעות היא שהשוק אינו מסתפק בכך שהחברה מתקדמת, הוא בוחן אם ההתקדמות מהירה מספיק ביחס לציפיות ולמחיר המניה.
מה השתנה בעסק מאז שדיברנו עליה
ביולי 2025, הדוח האחרון שפורסם היה לרבעון הראשון של אותה שנה.
למונייד עמדה אז על כ2.55 מיליון לקוחות ועל כ1.008 מיליארד דולר בפרמיות שנתיות של פוליסות פעילות, מדד המכונה IFP. במילים פשוטות, זה הסכום השנתי של דמי הביטוח בפוליסות הפעילות של הלקוחות במועד המדידה.
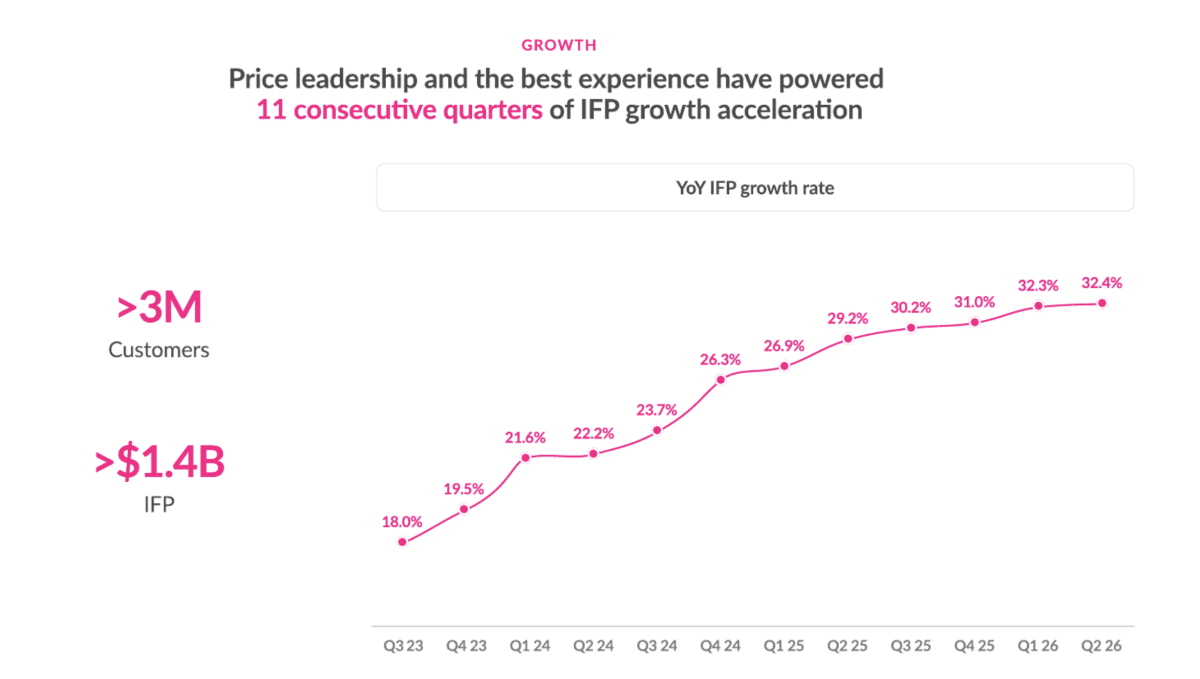
ברבעון השני של 2026 מספר הלקוחות כבר הגיע לכ3.31 מיליון ותיק הפרמיות הפעילות הגיע לכ1.434 מיליארד דולר, צמיחה שנתית של כ32%.
הפרמיה השנתית הממוצעת ללקוח עלתה מ402 ל433 דולר לעומת הרבעון המקביל.
כלומר, החברה צומחת גם באמצעות הצטרפות לקוחות וגם באמצעות הגדלת דמי הביטוח הממוצעים מכל לקוח.
מכירת כמה מוצרי ביטוח לאותו לקוח יכולה לתמוך במגמה הזאת ולהפחית את הצורך לשלם מחדש את מלוא עלות גיוסו.
 מקור: מצגת המשקיעים של למונייד לרבעון השני של 2026
קצב הצמיחה השנתי בפרמיות הפעילות האיץ מ18% ברבעון השלישי של 2023 ל32.4% ברבעון השני של 2026.
ההכנסות ברבעון השני הגיעו ל294.4 מיליון דולר, זינוק של כ79%. אבל חלק מהעלייה נובע משינוי בביטוח המשנה, ההסדר שבו החברה מעבירה חלק מהפרמיות ומהסיכון למבטחים אחרים.
כשיותר פרמיות נשארות בלמונייד, ההכנסות המדווחות יכולות לגדול מהר יותר מתיק הביטוח עצמו.
לכן, אין לקרוא את העלייה בהכנסות כאילו הפעילות כולה גדלה באותו שיעור. צמיחת הפרמיות של כ32% מספקת תמונה שימושית יותר של קצב התרחבות תיק הביטוח.
הרווח הגולמי הגיע לכ113 מיליון דולר, עלייה של כ76%. עם זאת, שיעור הרווח הגולמי מתוך ההכנסות עמד על כ38%, לעומת כ39% שנה קודם.
כלומר, מכל 100 דולר של הכנסות נותרו כ38 דולר אחרי עלויות הביטוח הישירות, ולפני הוצאות כגון שיווק והנהלה. העסק מייצר יותר רווח גולמי בדולרים, אך לא כל מדד רווחיות השתפר באותו קצב.
חיות המחמד והרכב הופכים למנועים משמעותיים
ביטוח חיות המחמד הפך למנוע צמיחה מרכזי, ובתחילת הרבעון השני של 2026 כבר חצה 500 מיליון דולר בפרמיות פעילות.
בביטוחי הרכב, הפרמיות הפעילות ברבעון הראשון הגיעו ל214 מיליון דולר, לעומת 134 מיליון דולר שנה קודם.
בינואר 2026 למונייד השיקה מוצר לנהגי טסלה שמוזיל בכ50% את התעריף לקילומטר כאשר מערכת FSD פועלת, מדובר במערכת סיוע לנהיגה המחייבת פיקוח נהג. ההנחה חלה על הקילומטרים הרלוונטיים, ולא בהכרח על מחצית ממחיר הפוליסה כולה.
ההשקה תרמה להתלהבות סביב המניה בינואר, ובאוגוסט הורחב המוצר גם לטנסי.
הפוטנציאל העסקי הוא שימוש בנתוני הרכב, באישור הלקוח, כדי להבחין בין מצבי נהיגה ולתמחר את הסיכון בצורה מדויקת יותר.
בעיניי, זה כיוון מעניין, אבל המבחן יהיה בתביעות בפועל. הנחה במחיר יוצרת יתרון רק כאשר הסיכון שהחברה לוקחת אכן נמוך מספיק כדי להצדיק אותה.
איכות הביטוח השתפרה אבל צריך להבין ממה
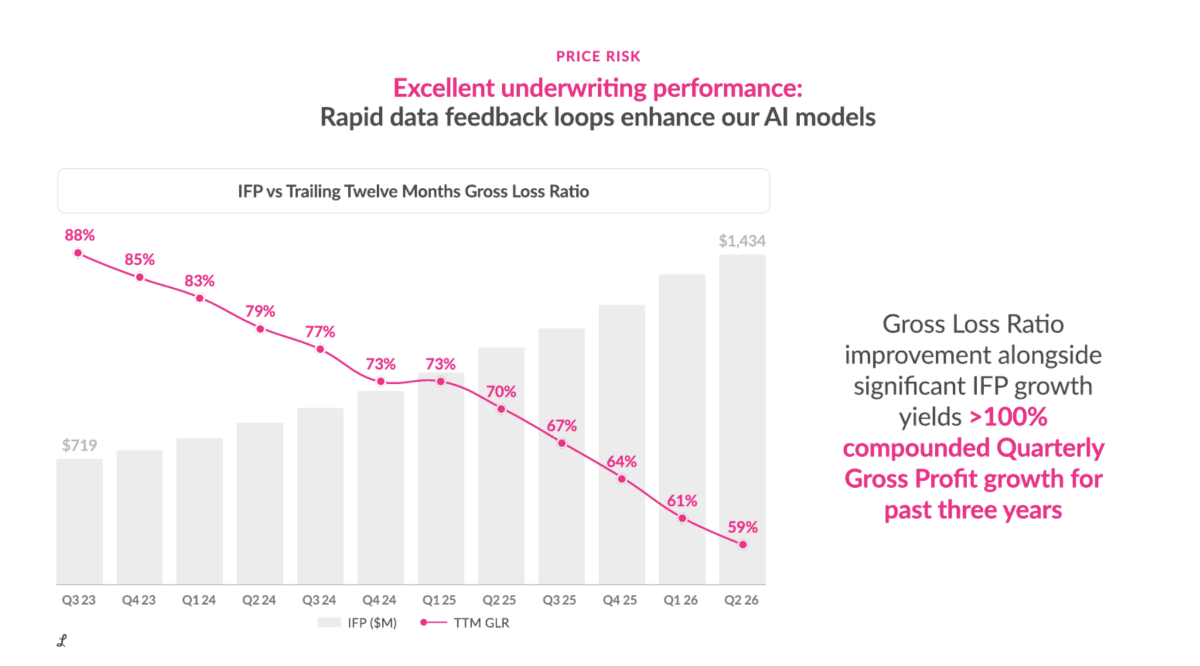
יחס ההפסד הביטוחי ברבעון השני עמד על 60%, לעומת 67% שנה קודם. היחס מודד תביעות והוצאות טיפול בהן ביחס לפרמיות שהורווחו, לפני ביטוח משנה.
במילים פשוטות, מתוך כל 100 דולר של פרמיות שהורווחו, כ60 דולר נזקפו לתביעות ולטיפול בהן. היתרה עדיין צריכה לכסות שיווק, טכנולוגיה ושאר הוצאות, ולכן אינה רווח נקי.
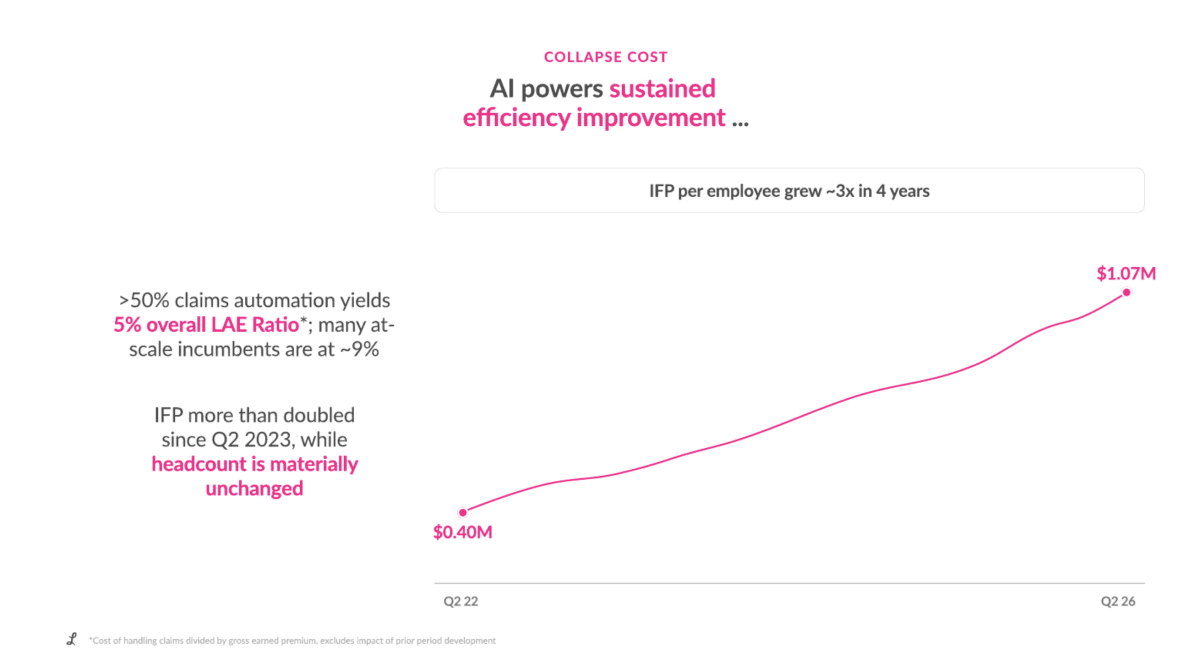
עלויות הטיפול בתביעות ירדו לכ5% מהפרמיות, נתון שתומך בטענה שהאוטומציה מסייעת להתייעלות.
 מקור: מצגת המשקיעים של למונייד לרבעון השני של2026
לצד התרחבות תיק הפרמיות, יחס ההפסד הביטוחי ב12 החודשים האחרונים ירד מ88% ל59%. זהו יחס שנתי מתגלגל, בשונה מהיחס הרבעוני של 60%.
עם זאת, התוצאות נהנו גם מעדכון חיובי באומדני תביעות מתקופות קודמות, שתרם כ7 נקודות אחוז ליחס הרבעוני. המשמעות היא שהחברה העריכה מחדש חלק מההתחייבויות בגין תביעות ישנות. לכן, לא כל השיפור נובע בהכרח מהפוליסות החדשות שנמכרו.
ההפסד הנקי עמד על 43.4 מיליון דולר, כמעט ללא שינוי לעומת 43.9 מיליון דולר שנה קודם. מנגד, ההפסד במדד EBITDA מתואם הצטמצם ל18.7 מיליון דולר לעומת 40.9 מיליון דולר. זהו מדד שמוציא מהחישוב בין היתר ריבית, מסים, פחת ותגמול לעובדים באמצעות מניות והוא מסייע לבחון את התקדמות הפעילות, אך אינו מחליף את הרווח או ההפסד הנקי.
גם התזרים דורש הבחנה. החברה הציגה תזרים חופשי מתואם חיובי של 18.8 מיליון דולר, אך לפני הוספת הכסף שהתקבל ממימון, בניכוי ההחזרים, התזרים החופשי היה שלילי בכ8 מיליון דולר. כלומר, מפעילות העסק ולאחר השקעות יצאו כ8 מיליון דולר יותר מהכסף שנכנס.
ביוני נחתם הסכם עם מבטחת המשנה ״הנובר רה״ למימון הוצאות גיוס לקוחות החל מינואר 2027. המסגרת מאפשרת יתרת מימון של עד 150 מיליון דולר ב2027 ועד 250 מיליון דולר ב2028.
זה יכול לתמוך בצמיחה בלי הנפקת מניות מיידית, אך ההחזר קשור לפרמיות של קבוצות הלקוחות שמומנו. המימון מקל על ההוצאה הראשונית, ובהמשך דורש להעביר למממן חלק מהתקבולים.
הצמיחה עדיין עולה הרבה כסף
הצד הפחות נוח בסיפור הוא שלמונייד עדיין משלמת הרבה כדי לצמוח.
ברבעון השני הוצאות המכירה והשיווק הגיעו ל77.7 מיליון דולר, לעומת 59.6 מיליון דולר שנה קודם, עלייה של כ30%, ולמרות זינוק של 79% בהכנסות, ההפסד הנקי כמעט לא השתנה ונשאר סביב 43 מיליון דולר.
זה לא מבטל את ההתקדמות, אבל מראה שהצמיחה עדיין אינה מתורגמת לשיפור דומה בתוצאה הסופית.
אם משיכת לקוחות חדשים תמשיך לדרוש הוצאות גדולות, או שעלות התביעות תעלה, הדרך לרווחיות עלולה להתארך.
במקרה כזה, החברה תצטרך לבחור בין השקעה גדולה יותר בצמיחה לבין צמצום ההפסדים, והמשקיעים עלולים להפחית את השווי שהם מוכנים לשלם עליה.
מה ההנהלה אומרת
דניאל שרייבר, מנכ״ל למונייד, טוען שהיתרון של החברה נובע מהאופן שבו נבנתה מלכתחילה.
לשיטתו, הוספת כלי בינה מלאכותית לחברת ביטוח ותיקה אינה שקולה לחברה שתמחור הסיכון, השירות והטיפול בתביעות שלה תוכננו סביב הטכנולוגיה.
הוא מצביע על מערכות ישנות, ערוצי הפצה ותהליכים ארגוניים שמקשים על המתחרות להשתנות. זו עמדת ההנהלה לגבי היתרון התחרותי שלה, והיכולת לשמור עליו לאורך זמן עדיין דורשת הוכחה.
התוכנית העסקית שהיא מציגה נשענת על קשר בין תמחור מדויק יותר, ירידה בעלויות, מחירים תחרותיים והתרחבות הפעילות.
ביטוחי הרכב ומכירת כמה מוצרי ביטוח לאותו לקוח אמורים להיות מנועי הצמיחה בשלב הבא.
 מקור: מצגת המשקיעים של למונייד לרבעון השני של 2026
הפרמיות הפעילות לעובד עלו מכ400 אלף דולר לכ1.07 מיליון דולר בתוך ארבע שנים. החברה מנהלת יותר פעילות ביחס לכוח האדם שלה, אך זה אינו מדד לרווח לעובד.
ההנהלה ממשיכה לצפות לרבעון ראשון של EBITDA מתואם חיובי ברבעון הרביעי של 2026, בהיקף המשתמע של כ8 מיליון דולר.
התחזית לשנה כוללת הכנסות של 1.214 עד 1.220 מיליארד דולר והפסד מתואם של 47 עד 51 מיליון דולר.
כלומר, ההנהלה מציגה התקרבות לנקודת מפנה וההגעה אליה תהיה משמעותית, אך רבעון מתואם חיובי עדיין אינו רווח נקי מתמשך.
מה האנליסטים אומרים
פייפר סנדלר מציגה גישה זהירה.
פול ניוסום הוריד בסוף יולי את מחיר היעד מ75 ל51 דולר ושמר על המלצה ניטרלית.
בגוף המחקר סברו שהתוצאות מתקדמות בהתאם לתוכנית, אך הסבירו שהמשקיעים ציפו לתחזית חזקה יותר ולשיפור ביעד הרווחיות לרבעון הרביעי.
גם מורגן סטנלי הפחיתה את הערכת השווי.
בוב הואנג הוריד ב6 באוקטובר את מחיר היעד מ56 ל48 דולר ושמר על המלצת משקל שווה, המשקפת עמדה ניטרלית יחסית.
מחיר היעד קרוב למחיר המניה האחרון וממחיש הערכה זהירה לפוטנציאל בטווח הקרוב.
טרואיסט נשארת חיובית יותר.
ארווינד רמנאני שמר בסוף יולי על המלצת קנייה, ובניתוחו לאחר דוחות הרבעון הראשון הוא הדגיש יתרונות אפשריים בנתונים, בטכנולוגיה ובמכירת מוצרים נוספים ללקוחות קיימים.
גם הוא הוריד אז את מחיר היעד מ98 ל70 דולר. אמונה בחברה יכולה להתקיים לצד הפחתת הערכת השווי.
ההמלצה הממוצעת של 11 אנליסטים היא החזקה, עם מחיר יעד ממוצע של 58.44 דולר, כ25.8% מעל המחיר האחרון.
החציון הוא 51 דולר, כלומר מחצית מהיעדים נמוכים ממנו ומחצית גבוהים ממנו. טווח היעדים נע בין 38 ל92 דולר.
הפער הרחב משקף מחלוקת משמעותית לגבי קצב הצמיחה, איכות הרווחיות והשווי הראוי לחברה.
מה קרה בשוק ואיך זה משפיע על התמחור
עד 9.10.26, מדד S&P 500 עלה בכ14.1% מתחילת השנה ונאסד״ק עלה בכ17.7%, בזמן שלמונייד ירדה בכ34.7%. לכן, חולשת המניה אינה מוסברת רק באמצעות כיוון השוק.
במקביל, תשואת אג״ח ממשלת ארצות הברית לעשר שנים עמדה סביב 5.24%. להערכתי, סביבה כזאת מקשה על תמחור חברות שהרווחים המשמעותיים שלהן עדיין בעתיד.
כשהמשקיעים יכולים לקבל תשואה גבוהה יותר באג״ח ממשלתיות, הם דורשים פיצוי גדול יותר כדי להחזיק במניה מסוכנת.
לחברת ביטוח יש גם צד חיובי לריבית גבוהה, דרך הכנסות מהשקעת הכספים שברשותה. לכן, ההשפעה על העסק ועל המניה אינה זהה.
שווי השוק של למונייד עומד על כ3.6 מיליארד דולר. בחישוב שלי, מדובר בכ3 פעמים אמצע תחזית ההכנסות ל2026. כלומר, שווי החברה בבורסה הוא בערך פי שלושה מההכנסות שהיא מצפה לייצר השנה.
מול צפי האנליסטים להכנסות של כ1.64 מיליארד דולר ב2027, המכפיל יורד לכ2.2, אם התחזית תתממש. אבל זהו מכפיל להכנסות, ולא לרווח.
השאלה היא כמה מההכנסות האלה יהפכו בסופו של דבר לרווח ולמזומן לבעלי המניות.
לאן עכשיו
צפי האנליסטים ל2027 כולל הכנסות של כ1.64 מיליארד דולר, כ35% יותר מהצפי ל2026. זו הערכת שוק כמובן, ולא התחייבות של ההנהלה.
יום המשקיעים המתוכנן ל17.11.26 יהיה הזדמנות לבחון את יעדי ההמשך ואת ההנחות שעומדות מאחוריהם.
בתרחיש החיובי שלי, למונייד עומדת ביעד לרבעון מתואם חיובי, ממשיכה להגדיל את תיק הפרמיות ושומרת על איכות הביטוח.
במקביל, הוצאות התפעול גדלות לאט יותר מהפעילות והתזרים משתפר גם בלי מימון חיצוני. התפתחות כזאת יכולה לחזק את האמון בעסק ואת התמחור.
בתרחיש השלילי, תביעות יקרות יותר, תחרות על המחיר או עלויות גיוס גבוהות דוחות את הרווחיות. במקרה כזה, גם גידול יפה בלקוחות עלול לא להספיק למניה.
בדוחות הבאים אני ארצה לראות צמיחה בפרמיות לצד יחס הפסד יציב, פחות תלות בעדכוני תביעות ישנות והתקדמות ברורה לתזרים עצמאי.
אלה הנתונים שיכולים להראות שהצמיחה יוצרת עסק חזק יותר.
ההתקדמות אמיתית וההוכחה הבאה היא רווחיות
מאז שדיברנו עליה ב22.7.25, למונייד הפכה לעסק גדול יותר והציגה שיפור משמעותי בחלק ממדדי הביטוח והתפעול.
במקביל, המניה המחישה כמה מהר התלהבות יכולה להפוך לאכזבה כאשר הציפיות מתרחקות מהתוצאות.
בעיניי, ההזדמנות עדיין קיימת, אבל ההוכחה הבאה צריכה להגיע ברווחיות.
ככל שהחברה תראה שהטכנולוגיה מייצרת רווח מתמשך ותזרים שהעסק מייצר בעצמו, יהיה קל יותר להצדיק את השווי שלה.
עד אז, זו מניית צמיחה עם פוטנציאל משמעותי ורגישות גבוהה לציפיות.