ההזמנות גדלות והמניה נחלשת? מה אונדס (ONDS) צריכה להוכיח עכשיו
מאת גיא נתן · 18.10.2026
בקצרה
- חברת אונדס ביצעה מסע רכישות אגרסיבי הכולל את חברת אומניסיס בעסקה של כ-200 מיליון דולר, מהלך שמגדיל את היצע המוצרים אך יוצר דילול מניות משמעותי ומחייב צמיחה מהירה בהכנסות כדי להצדיק את העלויות.
- מניית אונדס איבדה חלק ניכר מעליותיה החדות על אף הגידול בהיקף ההזמנות, עובדה הממחישה את חשש המשקיעים מכך שהצמיחה החוזית טרם תורגמה לתזרים מזומנים חיובי ולרווחיות בשורה התחתונה ברמת המניה הבודדת.
- הנהלת החברה גייסה בכירים ביטחוניים ובהם ראש המוסד לשעבר דוד ברנע שמונה לנשיא חטיבת הדיפנס, צעד אסטרטגי שנועד לסייע בפתיחת דלתות רגולטוריות ולזכות בחוזים ממשלתיים גלובליים בהיקפים כספיים נרחבים.
- החברה משלבת מערכות רחפנים של איירובוטיקס ורובוטיקה קרקעית של רובוטים יחד עם פתרונות תוכנה, במטרה ליצור חבילת הגנה אינטגרטיבית שתגדיל את ההכנסה מכל לקוח ביטחוני ותייעל את הוצאות הייצור התפעוליות.
כשדיברנו על אונדס (ONDS) לראשונה אי שם בחודש מאי האחרון, ההזדמנות שזיהינו הייתה בבניית קבוצת טכנולוגיה ביטחונית שמחברת בין רחפנים אוטונומיים, מערכות נגד רחפנים ורובוטיקה קרקעית. הרעיון היה שרכישת חברות בעלות יכולות משלימות תאפשר לאונדס להציע ללקוחות פתרונות רחבים יותר, לזכות בחוזים גדולים ולהגדיל את ההכנסות. בהמשך, שילוב הפעילויות אמור גם לשפר את הרווחיות ולתמוך בעלייה בשווי החברה.
הסיכונים היו חלק מהסיפור מלכתחילה. רכישות מהירות דורשות כסף, שילוב של מערכות וצוותים ויכולת להפוך הזמנות לאספקות בפועל. כאשר חלק מהעסקאות ממומן במניות, גם מספר המניות גדל, ולכן הצמיחה של החברה צריכה להיות משמעותית מספיק כדי להצדיק את הדילול של בעלי המניות הקיימים.
מאז, אונדס הרחיבה את סל המוצרים, הגדילה את ההכנסות וצברה הזמנות משמעותיות. המניה עלתה בחדות ובהמשך איבדה חלק גדול מהעלייה. בעיניי, השאלה עכשיו היא כמה מהצמיחה הזאת יהפוך לרווח ולמזומן עבור בעלי המניות. מסע הרכישות ממחיש את המתח הזה: כל עסקה מוסיפה יכולות ולקוחות, אבל גם מחיר שצריך להצדיק ועבודה שצריך להשלים. הדוחות הבאים יצטרכו להראות שהחברות שנרכשו מתחילות לעבוד יחד ולייצר ערך גם ברמת המניה הבודדת.
איך אונדס מתכננת להפוך חברות נפרדות לעסק אחד
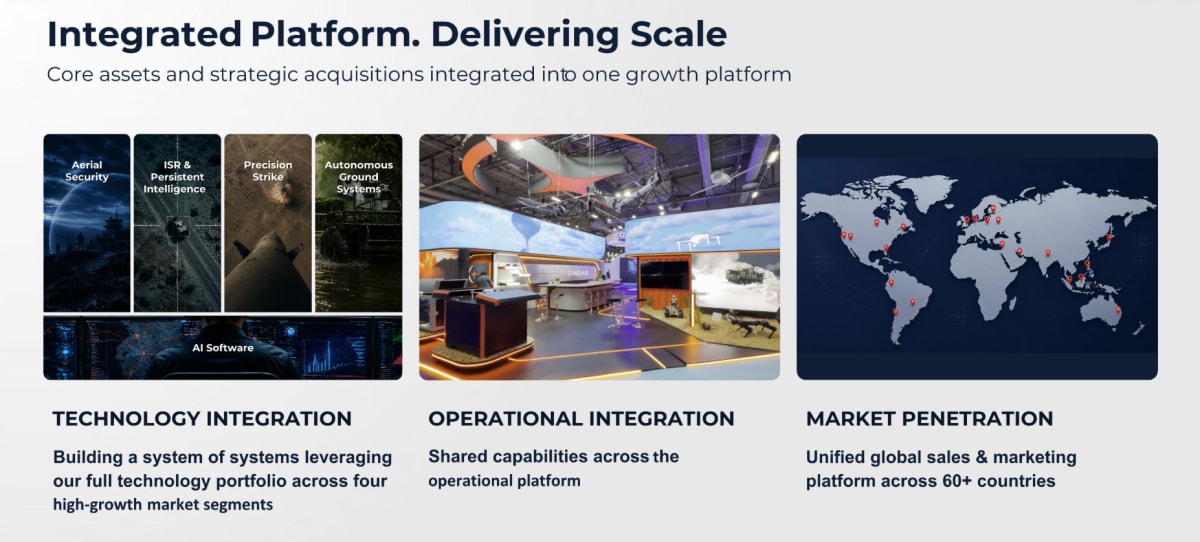
אונדס, פועלת מול צבאות, גופי ביטחון פנים, מפעילי תשתיות ולקוחות מסחריים. היא מוכרת מערכות וציוד, ולצדם תוכנה ושירותים הקשורים להפעלה, לתמיכה ולאיסוף מידע. עיקר האסטרטגיה הביטחונית מאורגן סביב ארבעה תחומים: הגנה על המרחב האווירי, מודיעין ותצפית מתמשכים, תקיפה מדויקת ומערכות קרקעיות אוטונומיות. שכבת תוכנה אמורה לחבר ביניהם ולסייע בתכנון ובניהול משימות
ההיגיון העסקי פשוט להבנה. לקוח שצריך להגן על מתקן עשוי להזדקק לחיישנים שיזהו איום, לתוכנה שתאחד את המידע ולמערכת שתנטרל אותו. אם אונדס תוכל לספק פתרון מתואם, היא עשויה להרחיב את ההכנסה מכל לקוח ולפשט עבורו את התפעול. ברמת הקבוצה, שיתוף בייצור, בשיווק ובשירות עשוי לצמצם כפילויות. זו אפשרות כלכלית שצריך להוכיח בחוזים וברווחיות, משום שחיבור של חברות אינו מבטיח שהמוצרים שלהן יעבדו היטב יחד.
שדרת ההנהלה נועדה לתמוך במהלך הזה. לצד היו״ר והמנכ״ל אריק ברוק פועלים מנהלים בעלי ניסיון ביטחוני וטכנולוגי, ובהם אושרי לוגסי ומאיר קליינר. באוגוסט הצטרף גם ראש המוסד לשעבר דוד ברנע כנשיא גלובלי וכיו״ר של Ondas Defense Ltd. הניסיון והקשרים עשויים לעזור בפתיחת דלתות ובהבנת צורכי הלקוחות. מבחינת בעלי המניות, הערך יימדד בהזמנות, בביצוע ובתוצאות.
מקור: מצגת המשקיעים של אונדס
אונדס מציגה אסטרטגיה של שילוב טכנולוגיות, תפעול וגישה לשווקים. התרשים מתאר את האסטרטגיה ואינו הוכחה לכך שכל החיבורים כבר הושלמו.
מה המוצרים עושים ולמה צריך כמה שכבות של פתרונות
בתחום הרחפנים האוטונומיים, איירובוטיקס מפתחת את מערכת Optimus, המיועדת למשימות אבטחה ואיסוף מידע באמצעות רחפן ותחנה אוטומטית. התחנה יכולה להחליף סוללות וציוד משימה וכך לתמוך בפעילות חוזרת. בתחום ההגנה מפני רחפנים, מערכת Iron Drone Raider משגרת רחפן מיירט שמשתמש בראייה ממוחשבת ללכידת המטרה ברשת ולהורדתה באמצעות מצנח. אלה מוצרים שונים: הראשון משמש לאיסוף מידע ולניטור, והשני מיועד לטיפול באיום אווירי.
חברת סנטריקס מוסיפה דרך אחרת להתמודד עם רחפנים, באמצעות זיהוי וניתוח של התקשורת שלהם ונטרול רחפנים נתמכים באמצעות התערבות באופן שבו הרחפן והמפעיל מתקשרים. הפתרון אינו אוניברסלי לכל כלי טיס ולכל סוג איום. מכאן נובע ההיגיון בשילוב כמה אמצעי גילוי ונטרול. בתחום הקרקעי, רובוטים של Roboteam מיועדים לסייע במשימות צבאיות, ובהן נשיאת ציוד וטיפול באיומים בסביבה מסוכנת. היכולת להעביר משימה לרובוט עשויה לצמצם את החשיפה של החייל המבצע אותה
מעל הכלים הפיזיים נמצאת שכבת התכנון והשליטה. אומניסיס, שנרכשה בעסקה שהוצגה בשווי של כ200 מיליון דולר, מפתחת מערכות לתכנון, ייעול וניהול משימות. המשמעות היא שימוש במידע מחיישנים ומפלטפורמות שונות כדי לעזור למפעיל להחליט כיצד להקצות את האמצעים. גם העבודה עם פלנטיר משתלבת בחזון הזה, לצד שימוש בתוכנה שלה לתהליכים פנימיים. שותפות טכנולוגית יכולה לסייע לשילוב הפעילויות, אך את תרומתה הכלכלית צריך לבחון דרך פרויקטים והכנסות בפועל
רכישת DZYNE, דיזיין, הרחיבה במיוחד את הפעילות בארה״ב. החברה מפתחת בין היתר את ULTRA, כלי טיס אוטונומי למשימות מודיעין ותצפית ממושכות, ואת IonStrike, מיירט שנועד להתמודד עם כטב״מי תקיפה ובהם איומים ממשפחת שאהד. אלה מוסיפים לאונדס יכולות מעבר לרחפנים קטנים ולאבטחת אתרים. עם זאת, יש להבחין בין מערכת שכבר מופעלת, ניסוי מוצלח ומעמד בתוכנית רכש רחבה. כל שלב מעיד על התקדמות אחרת ואינו מבטיח את היקף ההכנסות העתידי.
ההזמנות האחרונות מחזקות את הסיפור העסקי
ב7 באוקטובר הודיעה אונדס על יותר מ165 מיליון דולר בהזמנות חדשות שנצברו במחצית השנייה של אוגוסט ועד 1 באוקטובר. יחד עם הזמנות קודמות, הסכום מאז סוף יוני עלה על 270 מיליון דולר. בתוך העדכון נכללה גם הזמנה של 56 מיליון דולר למנגנוני בטיחות ודריכה אלקטרוניים עבור תוכנית חימושים משוטטים באירופה. מדובר ברכיבים שנועדו לשלוט במעבר של חימוש למצב שבו ניתן להפעילו. זו דוגמה להכנסה ממכירת רכיב בתוך מערכת של לקוח, בנוסף למכירת פלטפורמה מלאה.
חשוב לדייק בקריאת המספרים. סכום ההזמנות החדשות אינו הצבר הכולל, ואת הזמנת ה56 מיליון דולר אין להוסיף שוב לעדכון שכבר כולל אותה. גם אי אפשר לחבר את כל ההזמנות החדשות לצבר מסוף יוני ולהציג את התוצאה כצבר הנוכחי, משום שבינתיים ייתכן שחלק מהצבר סופק והוכר כהכנסה. צבר מעניק נראות לעבודה עתידית, אבל ההכנסה והרווח נוצרים עם ההתקדמות בביצוע ובהתאם לתנאי החוזים.
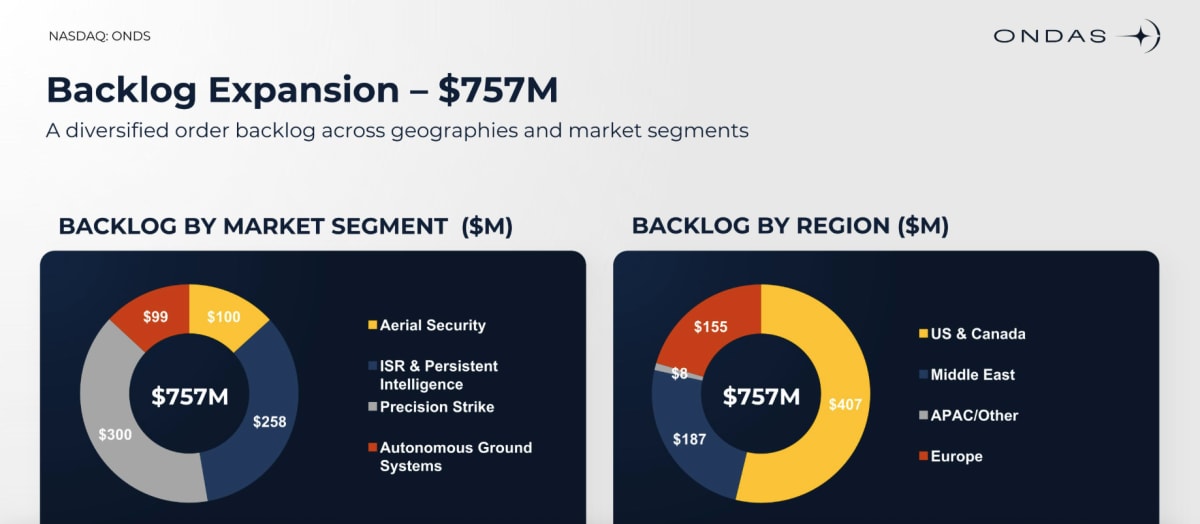
בסוף יוני עמד הצבר המדווח על כ613 מיליון דולר. בחישוב פרופורמה, כלומר כאילו גם החברות דיזיין וסייברהוק שנרכשו לאחר סוף הרבעון כבר נכללו בקבוצה, הוא עמד על כ757 מיליון דולר. הפיזור בין תחומים ואזורים גיאוגרפיים מראה שהפעילות אינה נשענת על מוצר יחיד. כדי להעריך את איכות הצבר צריך לבחון גם את מועדי האספקה, ריכוז הלקוחות, תנאי התשלום והרווחיות הצפויה של ההזמנות.
מקור: מצגת המשקיעים של אונדס
הצבר המוצג הוא כ757 מיליון דולר על בסיס פרופורמה לסוף יוני, כולל דיזיין וסייברהוק. זה אינו נתון צבר עדכני לאוקטובר ואינו חלוקת ההכנסות.
בספטמבר נוספו גם שלוש פעילויות בתחומי גילוי אקוסטי, הפעלה מרחוק וניווט בסביבה שבה שירותי ניווט לווייניים אינם זמינים. אינסיגניטו מוסיפה יכולת לזיהוי איומים באמצעות קול, פעילות הביטחון של אוטופיה מוסיפה יכולות שליטה מרחוק, וקריבו לאבס מוסיפה ניווט ותקשורת עמידים. הרכישות ממחישות שאונדס מנסה לסגור פערים טכנולוגיים בין מרכיבי הפתרון. השאלה היא האם יכולות משלימות יהפכו להצעה מסחרית שמביאה הזמנות נוספות.
ההכנסות מזנקות אבל ההוצאות מקדימות אותן
ברבעון הראשון של 2026 הכנסות אונדס היו כ50.1 מיליון דולר, וברבעון השני הן עלו לכ83.8 מיליון דולר, לעומת כ6.3 מיליון דולר ברבעון המקביל. רכישות מסבירות חלק משמעותי מהשינוי בגודל הקבוצה. לצד זאת, החברה הציגה צמיחה של 85% בהכנסות הרבעון השני בחישוב פרופורמה של אותו הרכב חברות בשתי התקופות. הנתון הזה תומך בכך שגם בפעילויות עצמן יש צמיחה, אך הוא מבוסס על השוואה שהחברה בנתה לצורך בחינת עסקים שנרכשו במועדים שונים.
מול ההכנסות נרשם ברבעון השני הפסד תפעולי של כ162.9 מיליון דולר. חלק גדול מההוצאות נבע מסעיפים שאינם תשלום מזומן שוטף, ובהם תגמול מבוסס מניות, הפחתת נכסים בלתי מוחשיים ושינוי בשווי התחייבויות הקשורות לרכישות. גם לאחר ההתאמות, ההפסד במדד EBITDA המתואם היה כ50.6 מיליון דולר. המדד מנטרל ריבית, מסים, פחת והפחתות, וכן סעיפים נוספים שהחברה מגדירה. הוא מסייע לבחון את הפעילות, אך אינו תזרים מזומנים ואינו מבטל את העלות הכלכלית של תגמול במניות.
הפער בין רווח חשבונאי לביצועי העסק בלט ברבעון הראשון. אונדס הציגה רווח נקי של כ361.2 מיליון דולר, אף שהפעילות התפעולית הייתה הפסדית. חלק מרכזי מהתוצאה הגיע משערוך חשבונאי של התחייבויות הקשורות לכתבי אופציה, לצד סעיפים נוספים. לכן גם מכפיל רווח היסטורי שמופיע באתר פיננסי עלול לתת תמונה מטעה. לצורך הערכת העסק צריך להבין כמה הוא מרוויח ממכירת מערכות ושירותים וכמה מזומן הוא צורך כדי לפעול.
התחזית השנתית של 525 עד 550 מיליון דולר מחייבת קפיצה משמעותית במחצית השנייה. לאחר הכנסות של כ133.9 מיליון דולר במחצית הראשונה, נדרשות כ391 עד 416 מיליון דולר במחצית השנייה כדי לעמוד בטווח. זהו חישוב מתוך התחזית, והוא כולל את השפעת הרכישות שמתחילות לתרום להכנסות המאוחדות. מבחינת המשקיע, המשימה היא לבדוק האם קצב האספקות והייצור תואם את ההאצה הזאת, והאם ההכנסות הנוספות מגיעות עם שיפור ברווחיות.
למה המניה ירדה בזמן שהפעילות מתרחבת
מניית אונדס עומדת היום במחיר של 6.04 דולר, ירידה של כ60.5% ביחס לשיא התוך יומי של 15.28 דולר שנרשם ב12 בינואר.
להערכתי, שלושה נושאים מרכזיים עדיין מכבידים על תזת ההשקעה באונדס. הראשון הוא הפער בין הציפיות לצמיחה מהירה לבין הצורך להוכיח רווחיות. השני הוא סיכון הביצוע, משום ששילוב החברות שנרכשו, הרחבת הייצור ועמידה בחוזים דורשים הון ויכולת ניהול. השלישי הוא הדילול. ההכנסות הכוללות יכולות לצמוח במהירות, בזמן שמספר המניות גדל והחלק היחסי של כל בעל מניה קטן. אלה הסברים כלכליים אפשריים ללחץ על התמחור, ולא פירוק מוכח של הסיבות לירידה.
רכישת חברת דיזיין, DZYNE, מדגימה את הנקודה. העסקה הוצגה בשווי של כ875.8 מיליון דולר, וכללה כ200 מיליון דולר במזומן וכ85 מיליון מניות. כ40 מיליון מניות נמסרו בסגירה, וכ45 מיליון נוספות מיועדות למסירה ב4 בינואר 2027. תשלום במניות שומר על מזומן, אבל מעביר חלק מהבעלות למוכרים. כדי שהעסקה תיצור ערך לבעלי המניות הקיימים, התרומה הכלכלית של העסק הנרכש צריכה להצדיק את המחיר ואת הרחבת בסיס המניות.
גם רישום מניות למכירה מחייב הבחנה. בתשקיף מ23 בספטמבר נרשמו למכירה מחדש כ7.82 מיליון מניות הקשורות לרכישות. הרישום מאפשר למחזיקים למכור בכפוף לתנאים, אך אינו מוכיח שהמניות כבר נמכרו. החברה גם אינה מקבלת את תמורת המכירה הזאת. לכן נכון להתייחס לרישום כהיצע מניות אפשרי, ולא כהוכחה ללחץ מכירות שכבר התרחש.
במקביל, שבוע שעבר הכריזה אונדס על הקמת חברת רגנה, Regna AI, בשיתוף פעולה עם פלנטיר (PLTR). החברה החדשה נמצאת בתחילת דרכה בבעלות מלאה של אונדס, ונועדה לאפשר לממשלות ולגופים ביטחוניים להפעיל מודלי בינה מלאכותית בשליטתם. זהו כיוון עסקי נוסף, אך התרומה שלו להכנסות ולרווחיות עדיין דורשת הוכחה.
מה התמחור אומר בהשוואה לאירוויירונמנט
באונדס עדיין לא מוצג מכפיל רווח עתידי שימושי בנתוני השוק שנבדקו. לכן בחינת התמחור נשענת בעיקר על ההכנסות הצפויות, איכות ההזמנות והדרך לרווחיות. אירוויירונמנט (AVAV), מספקת נקודת השוואה בתחום המערכות הבלתי מאוישות, אך פעילותה כוללת גם חלל, סייבר ואנרגיה מכוונת, ולכן תמהיל העסקים שונה.
מניית אירוויירונמנט סגרה ב16 באוקטובר במחיר של 121.79 דולר. תחזית ההנהלה לרווח מתואם של 3.02 עד 3.34 דולר למניה בשנת הכספים 2027 משקפת מכפיל של כ38.3 על אמצע הטווח, לעומת כ43 בחישוב הקודם. זהו מכפיל המבוסס על תחזית רווח מתואם של ההנהלה, לאחר נטרול סעיפים ובהם הפחתות הקשורות לרכישות, ולא על הרווח החשבונאי הרגיל.
שווי הפעילות המוצג של אירוויירונמנט עומד על כ6.44 מיליארד דולר. חלוקתו באמצע תחזית הEBITDA המתואם, מדד רווח לפני ריבית, מסים, פחת והפחתות ובנטרול סעיפים נוספים, נותנת מכפיל של כ20.4. תחזית החברה למדד זה עומדת על 305 עד 325 מיליון דולר.
באונדס, מחיר של 6.04 דולר ובסיס של כ590.1 מיליון מניות נותנים שווי הון מחושב של כ3.56 מיליארד דולר. בסיס המניות נגזר מהדיווח בספטמבר ומההקצאה באותו חודש, ואינו ספירה חדשה ל16 באוקטובר. ביחס לאמצע תחזית ההכנסות ל2026, העומדת על 525 עד 550 מיליון דולר, מתקבל מכפיל הכנסות של כ6.6, לעומת כ7.4 בחישוב הקודם. החישוב אינו כולל את המניות הנוספות המיועדות למסירה בינואר במסגרת עסקת דיזיין או דילול עתידי נוסף.
אצל אירוויירונמנט, שווי הון של כ6.17 מיליארד דולר מול אמצע תחזית הכנסות של 2.125 עד 2.225 מיליארד דולר משקף מכפיל הכנסות של כ2.8. כלומר, גם לאחר הירידה האחרונה, אונדס נסחרת במכפיל הכנסות גבוה משמעותית בחישוב הזה.
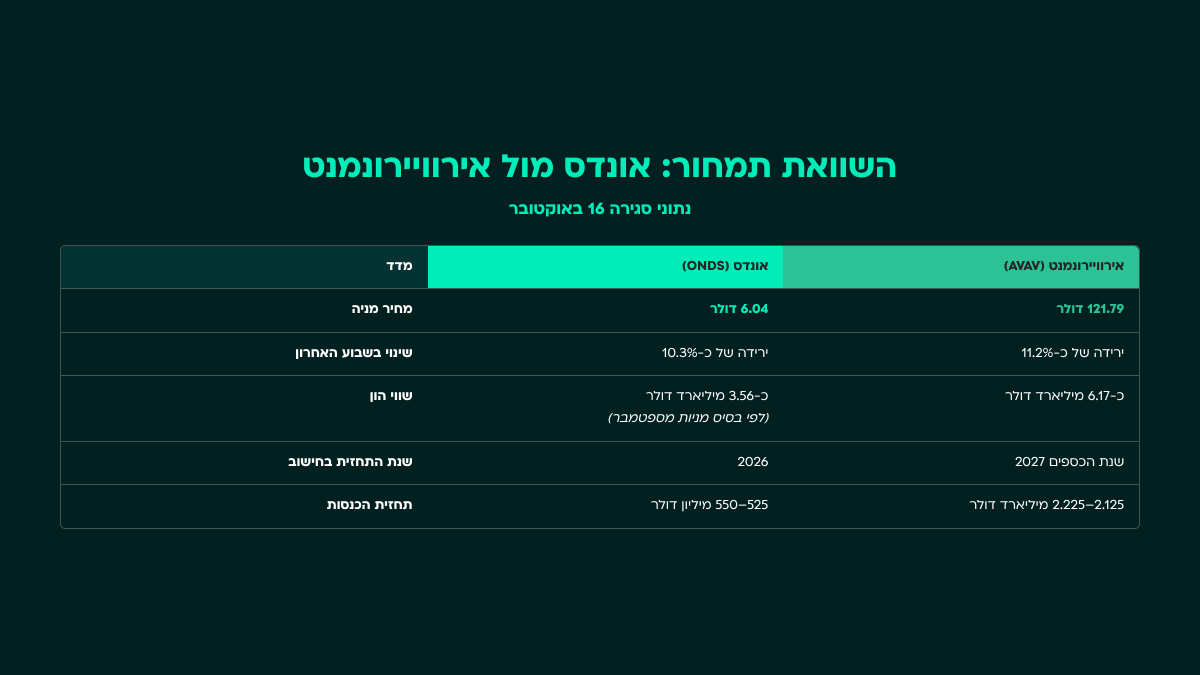
ההשוואה דורשת זהירות, שנות התחזית אינן זהות, ובאונדס חלק מהרכישות תורמות להכנסות המדווחות רק חלק משנה. המכפילים בטבלה חושבו על תחזיות שנתיות ואינם מכפילים לחלון זהה של 12 חודשים קדימה. אונדס גם צומחת מבסיס קטן בהרבה, ולכן פער במכפיל ההכנסות אינו מספיק כדי להכריע איזו מניה עדיפה. הוא כן מראה שהירידה במחיר אינה פוטרת את החברה מהצורך להצדיק ציפיות לצמיחה ולשיפור כלכלי.
צריך להיזהר גם מחישוב שווי פעילות באמצעות יתרת מזומן ישנה. שווי פעילות הוא שווי ההון בתוספת חוב ובניכוי מזומן רלוונטי. אונדס הציגה בסוף יוני כ1.4 מיליארד דולר במזומן ובהשקעות קצרות טווח, אך בהמשך דיווחה על שימוש בכ325 מיליון דולר לסגירת רכישות דיזיין וסייברהוק. רכישות נוספות ופעילות שוטפת עשויות לשנות את היתרה עוד. לכן אין לנכות אוטומטית את מלוא הקופה מסוף יוני משווי ההון הנוכחי ולהציג את התוצאה כתמחור עדכני.
מה אנחנו רוצים לראות בדוחות הבאים
המבחן הראשון הוא המרת ההזמנות להכנסות. תחזית הרבעון השלישי עומדת על 140 עד 155 מיליון דולר, ולכן נרצה לראות עמידה בטווח והסבר ברור למקור הצמיחה. יהיה חשוב להפריד בין תוספת הכנסות מרכישות לבין התרחבות בפעילויות הקיימות, ולבחון אם לוחות האספקה תומכים ביעד השנתי. דחייה אינה בהכרח אובדן הזמנה, אבל היא יכולה להשפיע על מועד קבלת המזומן ועל צורכי המימון.
המבחן השני הוא שיפור ברווחיות ככל שההכנסות עולות. נרצה לראות שהרווח הגולמי הנוסף מכסה חלק גדל מהוצאות הקבוצה, שההפסד המתואם מצטמצם ושתזרים המזומנים משתפר. יעד ההנהלה לEBITDA מתואם חיובי ברמת הפלטפורמות התפעוליות ברבעון הרביעי של 2026 אינו זהה ליעד ברמת אונדס כולה, שנקבע לרבעון הרביעי של 2027. גם עמידה ביעדים אלה אינה שקולה לרווח נקי או לתזרים חופשי חיובי.
המבחן השלישי הוא הוכחה שהשילוב בין החברות מוסיף הכנסות ורווח. למשל, זכייה שבה נמכרים יחד פתרונות של כמה חברות בקבוצה, הזמנה חוזרת מלקוח או מעבר ממבחנים להזמנות סדרתיות. באותה נשימה נרצה לראות משמעת ברכישות: הסבר למחיר ששולם, לתרומה הצפויה ולמספר המניות שנוסף. קצב רכישות גבוה יכול לבנות יתרון עסקי, אבל הוא גם מקשה לעקוב אחרי הביצועים של כל פעילות ולזהות מוקדם טעויות.
אונדס כבר מציגה היקף פעילות והזמנות משמעותיים יותר, והצורך במוצרים שלה ברור. להערכתנו, השלב הבא בסיפור ההשקעה הוא הוכחת היכולת להפוך את ההתרחבות לרווחיות ולתזרים תוך שליטה בדילול. המשקיעים צריכים לראות כיצד ההבטחה הטכנולוגית והמסחרית משפרת את התוצאה הכלכלית לכל מניה. שם יתברר אם הירידה יצרה הזדמנות אטרקטיבית ביחס לסיכון.
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים מכל מין וסוג, לרבות ניירות ערך, יחידות השתתפות או נכסים פיננסיים אחרים. אין באמור התחייבות להשגת תשואה. הנתונים והתרחישים נועדו להמחשה ולניתוח, מבוססים על מקורות פומביים ועל הנחות שמפורטות במאמר, ועשויים להשתנות. כל התכנים נועדו לספק מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הוא חוזה חתום בידי מורשה חתימה מטעמה בלבד. ט.ל.ח.