הרווחיות משתפרת, אבל השוק חושש ממתחרה נוספת שנכנסה לסיפור
מאת גיא נתן · 12.10.2026
בקצרה
- מהפכת הבינה המלאכותית מגדילה את הצורך במאגרי מידע ענקיים עבור סוכנים ורובוטים, מגמה שמחזקת משמעותית את הביקוש לכונני אחסון אך במקביל מעוררת חשש שגידול בהיצע של מתחרות יוביל לפגיעה במחירים וברווחיות החברות.
- חברת ווסטרן דיגיטל רשמה הכנסות של 12.9 מיליארד דולר בשנת הכספים 2026, כאשר 89% מהן מגיעות מתחום מחשוב הענן, נתון הממחיש את התלות והחשיפה הגבוהה של תוצאותיה העסקיות להמשך ההשקעות של ענקיות הטכנולוגיה במרכזי נתונים.
- הנהלת החברה מיישמת אסטרטגיה של הגדלת קיבולת האחסון לכל כונן ושיפור מבנה העלויות לטרהבייט, מהלך שנועד להרחיב את היקף המכירות ללא צורך בהגדלת קווי הייצור הפיזיים ולשמר את יתרונה התחרותי בענף מחזורי מרוכז.
- פיצול פעילות הפלאש של סאנדיסק אפשר לווסטרן דיגיטל לממש את כל 28.8 מיליון מניותיה עד 2026 לצורך הפחתת חובות ורכישה עצמית, מה שהופך אותה להשקעה ממוקדת ויציבה יותר בכוננים מגנטיים שצמחו מ-6.3 מיליארד דולר ב-2024.
עד לאחרונה, עיקר תשומת הלב סביב בינה מלאכותית הופנה לשבבים שמאמנים את המודלים ומפעילים אותם. אבל ככל שהמערכות עוברות ממענה על שאלות לביצוע משימות רציפות, מתחדדת שאלה נוספת, איפה שומרים את כל המידע שהן מייצרות?
סוכנים אוטונומיים, מערכות רובוטיות ורכבים חכמים אינם זקוקים רק לכוח מחשוב, אלא גם למאגרי מידע שמאפשרים ללמוד, לשמור הקשר ולשפר ביצועים לאורך זמן.
הביקוש הזה מחזק את תעשיית האחסון, אך גם מעורר חשש שהרחבת הייצור אצל המתחרות תחליש את המחירים ואת הרווחיות. כדי להבין את ההזדמנות צריך לבחון לא רק כמה מוצרים נמכרים, אלא כמה מידע כל מוצר מסוגל להכיל, כמה עולה לייצר את הקיבולת הזאת והאם הביקוש גדל מהר יותר מההיצע.
אין באמור לעיל התחייבות של הנאמר להשגת תשואה כלשהי. הנתונים המופיעים הם בהתאם לסקרים שהחברה ביצעה ואינם מהווים כל המלצה להשקעה. הנתונים המופיעים במאמר זה נועדו להמחשה בלבד, ומתבססים על פרמטרים שונים שעלולים להשתנות בכל עת.
כל התכנים הכלולים במאמר זה, אין בהם משום המלצה או חוות דעת ולא נועדו לספק אלא מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הנו חוזה חתום ע״י מורשה חתימה מטעמה בלבד. ט.ל.ח.
החברה עליה מבוסס רעיון ההשקעה היא (Western Digital (WDC, יצרנית פתרונות אחסון שנוסדה בשנת 1970 ומרכזה בסן חוזה, קליפורניה, ולאחר הפרדת פעילות הפלאש שלה בשנת 2025, החברה מתמקדת בכוננים קשיחים מגנטיים.
בשנת הכספים 2026, שהסתיימה ב3 ביולי 2026, הכנסותיה הסתכמו בכ$12.9 מיליארד. כ89% מההכנסות הגיעו מתחום הענן, ולכן פעילות מרכזי הנתונים היא הפעילות המרכזית של החברה.
התזה העסקית נשענת על 3 מנגנונים: גידול בכמות המידע שצריך לשמור, הגדלת קיבולת האחסון בכל כונן, ושיפור הפער בין מחיר המכירה לעלות האחסון שמסופק.
לצד זאת, מדובר בענף מחזורי, עם ריכוז הכנסות גבוה אצל לקוחות גדולים ועם תחרות טכנולוגית משמעותית.
בעל הבית
החברה מנוהלת בידי Irving Tan, המנכ״ל, ולצדו Kris Sennesael, סמנכ״ל הכספים.
האסטרטגיה שההנהלה מציגה היא להגדיל את כמות האחסון המסופקת באמצעות כוננים בעלי קיבולת גבוהה יותר, לשפר את העלות ליחידת אחסון, ולהעמיק את ההסכמים עם לקוחות. המשמעות היא שהחברה יכולה להרחיב את האחסון שהיא מוכרת גם בלי להגדיל באותו קצב את מספר הכוננים המיוצרים.
זה בדיוק מה שנרצה להבין, האם ההנהלה מצליחה לשמור על גידול בקיבולת המסופקת ועל ירידה בעלות לטרהבייט, תוך השקעות הון סבירות. עצם קיומה של מפת דרכים טכנולוגית אינו מספיק. צריך לראות ייצור מסחרי, אישורי לקוחות, אמינות ורווחיות.
בדיקת עבר
ההפרדה מסאנדיסק
חברת הזיכרון שכולנו מכירים (Sandisk (SNDK הייתה חברה בבעלות מלאה של Western Digital. היא ריכזה את פעילות הפלאש, המבוססת על זיכרון אלקטרוני, לצד פעילות הכוננים המגנטיים של הקבוצה.
ב21 בפברואר 2025 הושלם Spin off, (פיצול פעילות לחברה ציבורית עצמאית) וחלוקת מרבית מניותיה לבעלי המניות של החברה האם.
לאחר הפיצול נותרו שתי חברות ציבוריות נפרדות, Western Digital בתחום הכוננים המגנטיים וסאנדיסק בתחום הפלאש.
Western Digital שמרה בתחילה על כ28.8 מיליון מניות סאנדיסק. ביוני 2025 השתמשה בכ21.3 מיליון מניות להפחתת חוב. בפברואר 2026 השתמשה בכ5.8 מיליון מניות נוספות לעסקאות להפחתת חוב. ברבעון האחרון של שנת הכספים 2026 החליפה את יתרת כ1.7 מיליון מניות סאנדיסק בכ4.8 מיליון מניות של Western Digital.
נכון לסוף שנת הכספים 2026, החברה כבר לא החזיקה מניות סאנדיסק. עם זאת, הדוח השנתי לאותה שנה עדיין כולל את הרווחים שנוצרו מההחזקה ומהמימוש שלה במהלך השנה ולכן נצטרך לנטרל את זה בהמשך התזה.
המעבר מחברה משולבת לחברת HDD ממוקדת
הפיצול מאפשר לבחון את Western Digital כעסק ממוקד יותר, בעל כלכלת ייצור ומפת דרכים נפרדות מפעילות הפלאש.
ההכנסות מעסקי הכוננים הקשיחים של Western Digital עלו מכ6.3 מיליארד בשנת הכספים 2024 לכ9.5 מיליארד ב2025 ולכ12.9 מיליארד דולר ב2026.
הפרדתי לכם את הנתונים על מנת שלא יכללו את פעילות סאנדיסק, ולכן מאפשרים להשוות את אותו עסק לאורך השנים.
העלייה משקפת התאוששות בביקוש, גידול בקיבולת האחסון שנמכרה ושיפור במחירי המכירה.
עם זאת, חלק מהצמיחה נובע מההתאוששות מהחולשה בשנים הקודמות, ואין להניח שקצב הצמיחה האחרון יימשך לאורך זמן.
פעילות החברה
מה החברה מייצרת
Western Digital מייצרת בעיקר HDD, כוננים קשיחים מגנטיים. בתוך הכונן נמצאים דיסקים מסתובבים וראשי קריאה וכתיבה ויש בו גם רכיבים אלקטרוניים, אבל המידע נשמר בעיקר על המדיה המגנטית.
הרבה מתבלבלים אבל חשוב לציין שהמוצר המרכזי הוא לא שבב אחסון.
לעומת זאת, כונני SSD, כוננים המבוססים על זיכרון פלאש ללא דיסקים מסתובבים, משתמשים בשבבי NAND לאחסון המידע. זהו תחום שבו פועלות סאנדיסק ו-Micron, לצד חברות נוספות.
חשוב להבדיל ביניהם משום ששני סוגי המוצרים משמשים לאחסון, אבל ממלאים תפקידים שונים.
פלאש מתאים במיוחד ליישומים שבהם נדרשת גישה מהירה למידע.
כוננים מגנטיים מתאימים לאחסון כמויות גדולות בעלות נמוכה יחסית ליחידת מידע.
תחומי הפעילות
תחום הענן ייצר בשנת 2026 הכנסות של כ$11.5 מיליארד, כ89% מההכנסות. הוא כולל בעיקר כוננים למרכזי נתונים ולתשתיות אחסון ארגוניות. זהו התחום המרכזי בתזה.
תחום הלקוחות, הכולל בין היתר כוננים למחשבים וליצרניות ציוד, ייצר כ$726 מיליון, כ6% מההכנסות.
תחום הצרכנים, הכולל בעיקר מוצרי אחסון חיצוניים הנמכרים דרך ערוצי הפצה וקמעונאות, ייצר כ$703 מיליון, כ5% מההכנסות.
קיבולת האחסון היא יחידת המדידה המרכזית
אתם תשמעו הרבה גם כאן וגם בכל בדוחות הרבעוניים של החברה על קיבולת אחסון, אז בואו נבין קודם ממה הוא בנוי.
טרהבייט - טריליון בתים של מידע.
אקסהבייט - מיליון טרהבייט.
כאשר החברה מדווחת על קיבולת שסופקה, היא מתייחסת לסך האחסון התאורטי שהכוננים שנשלחו יכולים להכיל, ולא לכמות המידע שהלקוחות כבר כתבו עליהם.
לדוגמה, מיליון כוננים בקיבולת של 20 טרהבייט מייצגים 20 אקסהבייט. אותו מספר כוננים בקיבולת של 40 טרהבייט מייצג 40 אקסהבייט. לכן החברה יכולה להכפיל את קיבולת האחסון המסופקת בלי להכפיל את מספר הכוננים.
ברבעון הרביעי של שנת הכספים 2026 סיפקה החברה 231 אקסהבייט, לעומת 190 אקסהבייט ברבעון המקביל, עלייה של כ22%. מתוכם 209 אקסהבייט היו בכונני Nearline, כוננים המיועדים בעיקר לאחסון רחב היקף במרכזי נתונים.
הגדלת הקיבולת בכל כונן היא מרכיב מרכזי בתזה, אך קיבולת גבוהה יותר מועילה רק אם ניתן לייצר אותה באופן אמין ורווחי והלקוחות מאמצים אותה. כונן מתקדם שלא מגיע לייצור מסחרי בהיקף משמעותי אינו מתורגם להכנסות.
בתמונה ניתן לראת שקיבולת האחסון עלתה מרבעון 4 של 2025 לרבעון 4 של 2026 (פיסקלית) מ190 ל231.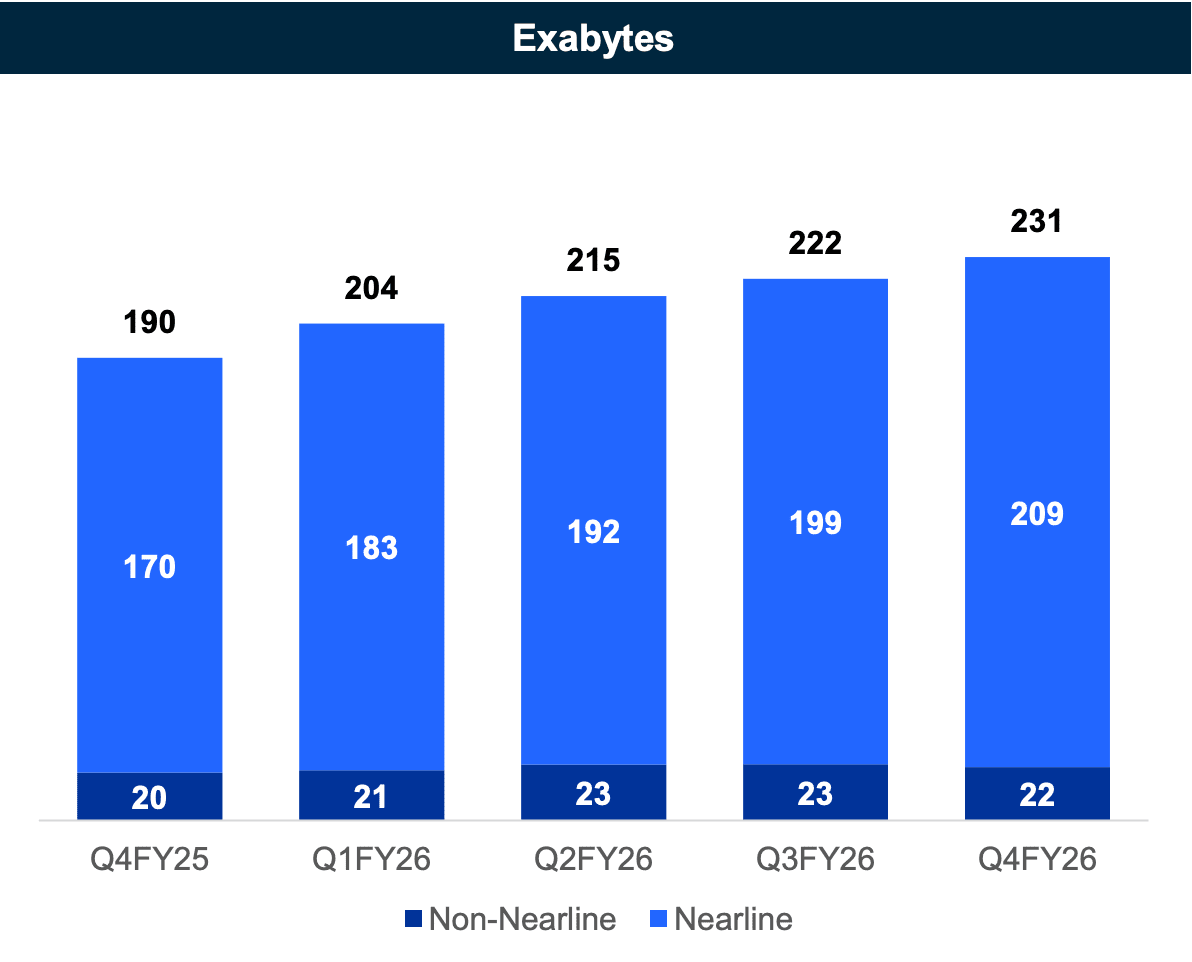
מקור: מצגת המשקיעים של WDC
מפת הדרכים הטכנולוגית
החברה החלה לשלוח כוננים בקיבולת של עד 40 טרהבייט ברבעון שהסתיים ביולי 2026. בשיחת אוגוסט ציינה שהם נכנסים לייצור בהיקף מסחרי עבור שני לקוחות. לכן המעבר לכוננים גדולים יותר כבר מתרחש בפועל.
כוננים אלה מבוססים על ePMR, טכנולוגיית הקלטה מגנטית המסייעת להגדלת צפיפות המידע. ההנהלה מכוונת לכך שפלטפורמה זו תייצג כ50% מקיבולת הNearline המסופקת עד הרבעון השלישי של שנת הכספים 2027.
במקביל, החברה מקדמת HAMR, (טכנולוגיה המשתמשת בחימום מקומי כדי לאפשר כתיבה מגנטית בצפיפות גבוהה יותר).
בשיחה מנכ״ל החברה אמר: ״אנחנו מרחיבים באגרסיביות את משלוחי כונני ה40 טרהבייט מסוג ePMR. בנוסף, כונני ה44 טרהבייט מסוג HAMR יגיעו במחצית הראשונה של שנת 2027 הקלנדרית, ובהמשך נרחיב את הייצור שלהם. כבר ציינו במפת הדרכים שלנו שמוצרים בקיבולת 50 טרהבייט יגיעו לקראת המחצית השנייה של שנת 2027 הקלנדרית״
משלוחי 40 טרהבייט הם התקדמות שכבר דווחה. מוצרי 44 ו50 טרהבייט הם יעדים עתידיים, והצלחתם תלויה בהשלמת פיתוח, אישורי לקוחות והרחבת הייצור.
תחרות
סיגייט היא המתחרה הישירה המרכזית
חברת (Seagate Technology (STX מתחרה ישירות בWestern Digital על אספקת כוננים עתירי קיבולת למרכזי נתונים. התחרות כוללת קיבולת, אמינות, צריכת חשמל, זמינות ועלות כוללת ללקוח.
בשנת הכספים 2026 הכנסות סיגייט הסתכמו בכ12.2מיליארד, לעומת כ12.9 מיליארד בWestern Digital. הרווח הגולמי המתואם השנתי שלה היה 46.1%, לעומת 49.1% בWestern Digital.
ברבעון האחרון הרווח הגולמי המתואם היה 52.7% בסיגייט, לעומת 54.4% בWestern Digital.
התזרים החופשי השנתי (FCF) של סיגייט היה כ3.1 מיליארד, לעומת כ3.5 מיליארד בWestern Digital. הנתונים מראים שמדובר במתחרה בעלת היקף פעילות דומה ויכולת השקעה משמעותית. היתרון הנוכחי של Western Digital בחלק מהמדדים אינו מבטיח יתרון קבוע.
טושיבה היא שחקנית קיימת שמרחיבה פעילות
טושיבה היא מתחרה נוספת ונחשבת לאחת משלוש יצרניות הכוננים המרכזיות, וכעת מרחיבה את פעילותה.
באומדני קיבולת המשלוחים המצטברת במהלך 2025 שפרסם אנליסט האחסון טום קאפלין, הוא טען שWDC החזיקה בכ47%, סיגייט בכ42% וטושיבה בכ11%.
בהודעה רשמית מ2 באוקטובר 2026 הודיעה טושיבה שהפעילות בפיליפינים מכוונת כמעט להכפלת קיבולת הייצור השנתית, במונחי אחסון, עד שנת הכספים 2027 לעומת 2025. היא גם דיווחה על משלוח ראשון מקו הNearline שהורחב. ההרחבה אמיתית, אך ההודעה מתייחסת לפעילות בפיליפינים ואינה מאפשרת להניח אוטומטית שכל משלוחי טושיבה בעולם יוכפלו.
כתוצאה מכך, ראינו ירידה חדה שעדיין נמשכת בWDC ובSTX מתוך פחד מאיבוד נתח שוק. דעתי האישית בלבד היא שלא נראה איבוד נתח שוק לפחות לא אגרסיבי כמו שהשוק מתמחר כרגע, נטו מתוך הבנה שלפעמים השוק במצבים כאלה מתחיל לבצע מכירות אגרסיביות אך ורק בעקבות החשש שמשהו כזה אכן יקרה. נצטרך לראות בדוחות הרבעוניים הקרובים של החברות ולשמוע טוב מה מנכ״לי החברות אומרים בנושא הזה בשיחת המשקיעים, זה כמובן יהיה הנושא המרכזי שנרצה לשמוע ולהבין עליו.
מה המשמעות המספרית של ההרחבה
כדי להבין את סדר הגודל, אפשר להשתמש בהמחשה המבוססת על חלוקה התחלתית של 47 יחידות קיבולת לWestern Digital, 42 לסיגייט ו11 לטושיבה.
אם טושיבה מכפילה את כל הקיבולת שלה ל22 ושתי המתחרות אינן צומחות, חלקה מגיע לכ19.8% מהשוק החדש. כלומר, אפילו בתרחיש הזה הכפלת הקיבולת אינה מביאה אותה אוטומטית ל30%.
אם Western Digital וסיגייט מגדילות את הקיבולת שלהן ב25% לשנה במשך שנתיים, בעוד טושיבה מכפילה את קיבולתה באותה תקופה, חלקה של טושיבה מגיע לכ13.7%. Western Digital מגיעה לכ45.6%, לעומת 47% בתחילת ההמחשה, וסיגייט לכ40.7%.
זהו חישוב המחשה שלנו כחברה, לא תחזית נתחי שוק. הוא גם מניח הכפלה של כלל קיבולת טושיבה, הנחה רחבה יותר מהנוסח הרשמי לגבי פעילותה בפיליפינים. מטרתו להראות שצריך לבחון את קצב התרחבות המתחרות ואת צמיחת השוק יחד.
הפגיעה האפשרית לא מוגבלת לנתח שוק. גם תוספת היצע קטנה יחסית יכולה לפגוע בתמחור אם היא משנה את מאזן הכוחות מול הלקוחות, לכן אין בסיס לקבוע שהסיכון זניח, אבל גם אין בסיס כמותי מספק לקבוע שההרחבה לבדה תגרום לפגיעה חריפה ברווחי Western Digital.
הפער הטכנולוגי והמסחרי
במרץ 2026 הודיעה טושיבה על תחילת משלוחי דגימות של כוננים בקיבולת 30-34 טרהבייט בטכנולוגיית SMR, הקלטה במסלולים חופפים להגדלת צפיפות המידע. היא גם מכוונת להשקת כוננים מסדרת 40 טרהבייט בשנת 2027.
לעומתה, Western Digital כבר דיווחה על תחילת משלוחי 40 טרהבייט במהלך 2026, כלומר היא מקדימה את טושיבה יחסית בהרבה מבחינה הזאת.
המסקנה המקצועית היא שהחשש מטושיבה מבוסס על התפתחות עסקית אמיתית, אבל עוצמת הפגיעה האפשרית עדיין אינה ניתנת להבנה מלאה. הירידה במחיר המניה אינה כשלעצמה הוכחה לפגיעה עתידית בהכנסות או בשוליים, ולכן אני אומר נצטרך לבחון את זה לעומק יותר בדוחות הקרובים.
התחרות מול פלאש
סאנדיסק (SNDK) ומיקרון (MU) מתחרות על תקציבי אחסון באמצעות פלאש. הן לא מתחרות ישירות באותו מוצר מגנטי, אבל שיפור במחיר ובביצועים של פלאש יכול לשנות את החלוקה בין טכנולוגיות האחסון.
מנגד, מערכות אחסון רבות משלבות את שתי הטכנולוגיות: פלאש למידע שנדרש במהירות, וכוננים מגנטיים למאגרים גדולים ולשמירה ממושכת. הסיכון הוא שינוי בכלכלה היחסית של הפתרונות, ולא עצם קיומו של פלאש.
קהל לקוחות
בשנת 2026 שלושת הלקוחות הגדולים תרמו 16%, 15% ו13% מההכנסות, וביחד 44%. עשרת הגדולים תרמו 73%, לעומת 68% ב2025 ו55% ב2024. לפיכך, התלות בהחלטות הרכש של הלקוחות הגדולים עלתה, אבל חשוב להבין שהפחד הוא לא מכך שיש להם 3/4/5 לקוחות אלא מזה שחלק קטן של לקוחות תורם לחלק גדול יחסית של הכנסות.
הלקוחות של WDC הן חברות כמו (Dropbox (DBX ו- (Vodafone (VOD, שפירסמה שימוש במערכת Ultrastar Data60 לאחסון ספריית המדיה שלה בגרמניה.
ספקים
חברת WDC מייצרת בעצמה רכיבים מרכזיים כגון ראשי קריאה וכתיבה ומדיה מגנטית. יכולת זו תומכת בשליטה על הטכנולוגיה והעלות, אך מחייבת השקעות ויכולת ייצור מדויקת.
החברה תלויה גם בספקים חיצוניים לרכיבים אלקטרוניים, בקרים, זיכרון ורכיבים נוספים. הגדלת הקיבולת בכל כונן יכולה להגדיל את הדרישות מהראש, מהמדיה וממערכות הייצור והבדיקה.
לכן קצב האספקה תלוי גם בזמינות רכיבים, בתפוקת הייצור ובשיעור המוצרים התקינים.
אגב זה נכון גם לטושיבה, שם צריך לבחון אם שרשרת האספקה מסוגלת לתמוך בתוכנית, ולא להסתפק בקיבולת המוצהרת של קווי ההרכבה.
דגשים נוספים
רכבים אוטונומיים ורובוטים דמויי אדם
החשיפה של Western Digital לבינה מלאכותית פיזית נמצאת בעיקר במאגרי הנתונים שמאחורי המערכות. חברות רכב אוטונומי ורובוטיקה אוספות מידע מחיישנים ומצלמות, שומרות מאגרי אימון ויוצרות מידע סינתטי, כלומר מידע שנוצר באופן מלאכותי כדי להרחיב ולגוון את האימון.
מאגרי מידע אלה יכולים להגדיל את הביקוש לאחסון במרכזי הנתונים. אין צורך להניח שבכל רובוט יותקן כונן מגנטי כדי להבין את החשיפה העסקית.
בשיחת המשקיעים אמר המנכ״ל:
״הדגשתי דוגמה של שחקן בתחום הרכב האוטונומי, שהביקוש שלו באקסהבייט לשנת 2027 הקלנדרית גדל פי כמה״
הוא הרחיב את הדיון לרובוטים דמויי אדם ולאוטומציה תעשייתית, והסביר שהלקוחות משתמשים במידע קיים כדי לייצר מידע סינתטי נוסף לאימון.
זו עדות אמיתית לביקוש אצל לקוח מסוים, אך לא צריך להסיק ממנה שהכנסות Western Digital מרכב אוטונומי יגדלו באותו שיעור.
כלכלת האחסון
ההנהלה העריכה שכ80% מהמידע במרכז נתונים של ספקית ענן גדולה נשמר על כוננים מגנטיים.
יתרון הקיבולת הגבוהה נובע מכך שניתן לשמור יותר מידע בפחות כוננים, מארזים וארונות. הדבר עשוי להפחית עלויות ציוד, שטח ותשתיות ביחס ליחידת מידע.
עם זאת, שיפור בקיבולת חייב להגיע לצד אמינות, ביצועים וצריכת חשמל המתאימים לצורכי הלקוח.
נתונים פיננסיים
צמיחה ורווחיות תפעולית
ההכנסות בשנת 2026 צמחו בכ36% לכ$12.9 מיליארד, בעיקר בגלל גידול של 25% באקסהבייט שנמכרו ולעלייה של 8% במחיר המכירה הממוצע לאקסהבייט.
ברבעון הרביעי ההכנסות הגיעו לכ$3.7 מיליארד, עלייה של 44% לעומת התקופה המקבילה. הרווח הגולמי המתואם הגיע ל54.4%, לעומת 41.3%, ושיעור הרווח התפעולי המתואם ל44.2%.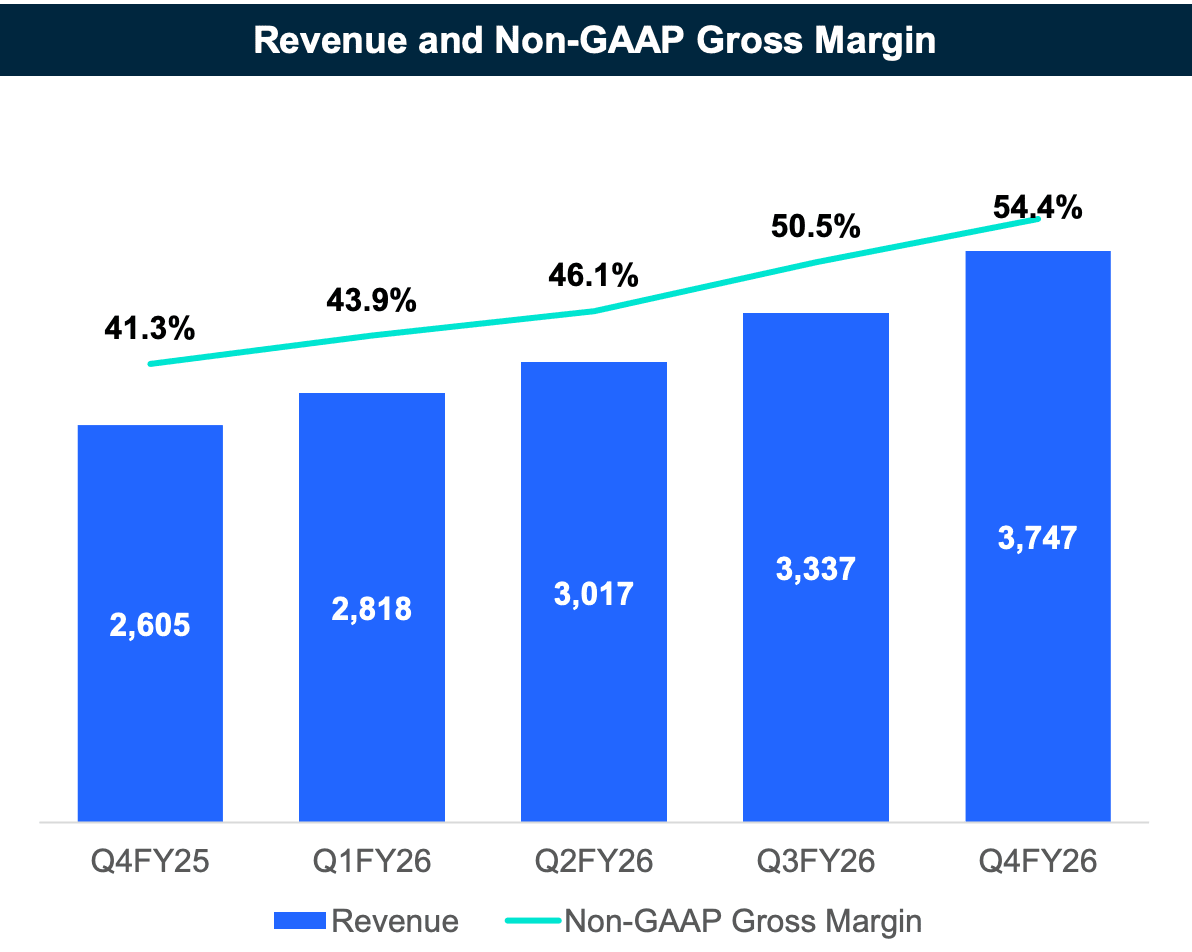
מקור: מצגת המשקיעים של WDC
נטרול השפעת סאנדיסק
חשוב מאוד לציין שהרווח המדווח נכון מבחינה חשבונאית, אך הוא לא מייצג לבדו את הרווחיות השוטפת של עסקי הכוננים.
בשנת 2026 החברה דיווחה על שולי רווח נקי של 72.95%, ובתוך הרווח נכלל רווח של 6.4 מיליארד דולר מההחזקה בסאנדיסק. כדי לנטרל את השפעת סאנדיסק בלבד, מפחיתים סכום זה מהרווח הנקי המדווח. התוצאה היא 2.92 מיליארד דולר, ומכאן אנחנו גוזרים שולי רווח נקי של 22.65%.
חלוקת הרווח האחרון בכ380 מיליון מניות מדוללות מתואמות נותנת EPS, רווח למניה, של כ10.2,לעומת EPS מדווח של כ24.3.
חשוב תמיד לדעת לעשות את הנטרול הזה כי זה משנה לנו את כל התמונה, לדוגמא גם אצל גוגל (GOOG) חווינו מקרה כזה בדוחות האחרונים שגם הרווח הנקי שלה קפץ משמעותית אבל זה הגיע בעקבות הרווחים והשיערוכים שלה מתיק ההשקעות.
בתמונה שצירפתי שימו לב למכפיל הרווח העתידי שעומד על 19.6, מעט נמוך מהממוצע ב5 השנים האחרונות שעומד על 23.5, תזרים המזומנים החופשי של החברה שגדל וצובר תאוצה יפה, מכפיל הרווח צמיחה שנמוך מ1 (מצביע על כך שמכפיל הרווח נמוך משיעור צמיחת הרווח השנתי באחוזים), ואת שולי הרווח הנקי המנורמל ואת שולי הרווח הנקי המנורמל שגם הם כבר צוברים תאוצה כלפי מעלה.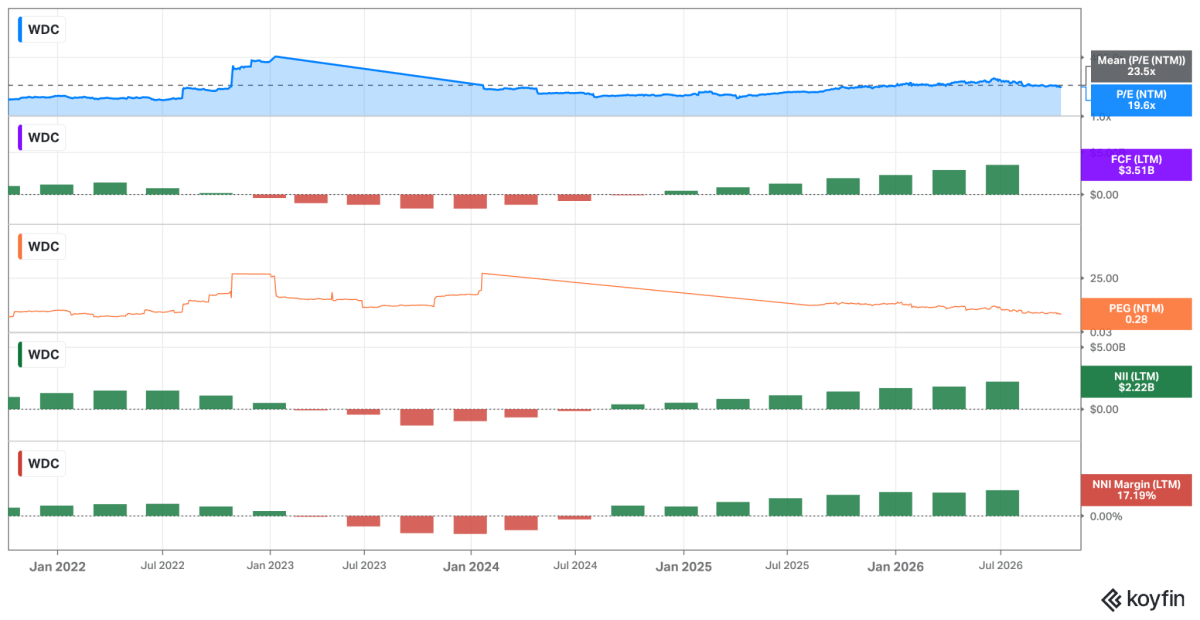
מקור: Koyfin
תזרים מזומנים והשקעות הון
התזרים מפעילות שוטפת גדל מ1.6 מיליארד דולר ב2025 ל3.9 מיליארד דולר ב2026.
השקעות ההון בשנת 2026 היו 418 מיליון דולר,והתזרים החופשי הגיע ל3.5 מיליארד דולר שהם 27.18% מההכנסות.
ההשקעות ב2026 היו כ3.2% מההכנסות. ההנהלה צופה שבחמש השנים הבאות השקעות ההון יהיו בממוצע בין 4% ל6% מההכנסות. לכן אין להניח שהשקעות ההון יישארו קבועות גם כשהפעילות תגדל.
מזומן, חוב ויחסים פיננסיים
בסוף שנת הכספים 2026 היו לחברה מזומן ושווי מזומן של כ1.5 מיליארד דולר וחוב פיננסי בערך מאזני של כ1 מיליארד דולר. כלומר, המזומן עלה על החוב בכחצי מיליארד דולר.
ההון העצמי הסתכם בכ8.8 מיליארד דולר.
יחס חוב להון עומד על 0.12, כלומר החברה לא ממונפת ומשתמשת יותר בהון העצמי שלה מאשר בחוב שהיא לוקחת.
יחס המהיר עומד על כ0.85. המזומן בסך 1.58 מיליארד דולר ויתרת הלקוחות בסך 2 מיליארד דולר הסתכמו בכ3.6 מיליארד דולר, לעומת התחייבויות שוטפות של כ4.2 מיליארד דולר.
היחס השוטף עומד על 1.33 שאומר שלחברה יש יותר נכסים שוטפים מהתחייבויות שוטפות שזה מעולה. זה בערך הממוצע של החברה ב5 שנים האחרונות.
הערכת שווי
הערכת השווי מבוססת על רווח למניה של 10.2 דולר בשנת 2026 ועל הנחת צמיחה שנתית של 40% בחמש השנים הבאות, לפי נוסחת CAGR שמצביעה לי על קצב צמיחת EPS ממוצע שנתי.
בהנחת מכפיל רווח של 20 בסוף התקופה, כשהEPS כבר עומד ב2031 על 54.9 מתקבל מחיר מניה עתידי של כ1,097$.
היוון המחיר בשיעור שנתי של 16.86%, המבוסס על ריבית חסרת סיכון של 5.2%, בטא של 2.12 ופרמיית סיכון שוק של 5.5%, מביא לשווי נוכחי מוערך של כ503.4 דולר למניה, כלומר השווי ההוגן שהמניה צריכה להיסחר בו היום הוא 503.4ֿ$.
בהשוואה למחיר נוכחי של 394$ , מדובר בפוטנציאל עלייה של כ27.8%.
חשוב לציין שהתוצאה תלויה בהנחת צמיחה גבוהה ומתמשכת של 40% ובמכפיל הסיום שנבחר, ולכן היא משקפת תרחיש הערכה ולא תחזית ודאית או קונצנזוס אנליסטים.
הסיבה בעצם שיש חברות שנסחרות בהנחה ביחס למחיר ההוגן שהן צריכות להיסחר היום זה סנטימנט שלילי בחברה, במקרה של WDC יש את החשש מכך שטושיבה נכנסת למסלול שלה ומנסה לגזול מנתח השוק של WDC, לכן בדוחות הקרובים נרצה לשמוע ממנכ״ל החברה ומסמנכ״ל הכספים של החברה, איך הם רואים את הסיכון הזה ואיך הם מתמודדים איתו.
ניתוח טכני
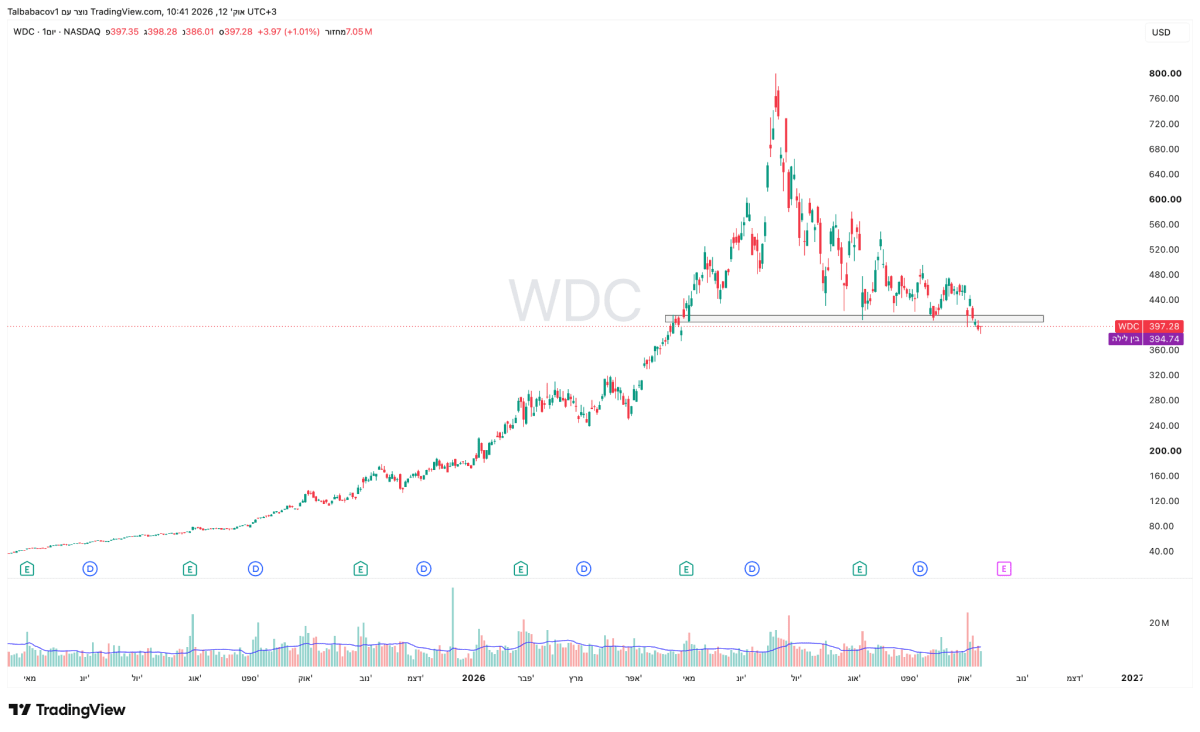 מקור: Trading View
מניית WDC כבר בירידה חזקה מאוד של כ50% מהשיא שלה של 800$, ניתן לראות אזור תמיכה ברור מאוד באזורי ה400-420 שהמניה נעצרה שם כמה פעמים.
בשני ימי המסחר האחרונים אנחנו רואים שבירה של האזור הזה תוך כדי סגירת גאפ שנפתח ב29.4 השנה, לכן הגיוני שנראה כניסת קונים מהאזור הזה.
נרצה לראות חזרה קודם כל מעל אזור התמיכה והתבססות באזורי ה400-420 לקראת גל עלייה מחודש.
תזה שורית
התנאי הראשון הוא הרחבה מסחרית מוצלחת של כונני 40 טרהבייט. התקדמות לכ50% מקיבולת הNearline עד הרבעון השלישי של שנת הכספים 2027 תתמוך ביכולת לספק יותר אחסון ולשפר את העלות לטרהבייט.
התנאי השני הוא שילוב של ביקוש גבוה ותמחור יציב, נרצה לראות גידול באקסהבייט לצד שמירה על רווח גולמי סביב תחזית הרבעון הראשון, ובהמשך שיפור נוסף. גידול בכמות במחיר שחיקה חדה בשוליים לא יאשר את התזה.
התנאי השלישי הוא התרחבות של מאגרי המידע הקשורים לסוכני בינה מלאכותית ולבינה מלאכותית פיזית. אישור לכך יהיה גידול בפועל בהזמנות ובמשלוחים, ולא רק תיאורי שימוש עתידיים.
התנאי הרביעי הוא שמירה על המרת הרווח למזומן. עלייה בתזרים החופשי, ללא התארכות מתמשכת בימי המלאי או גידול חריג בהשקעות, תתמוך באיכות השיפור.
התנאי החמישי הוא שהרחבת המתחרות תיספג בצמיחת הביקוש. אם המחיר לטרהבייט והרווחיות יישארו חזקים למרות תוספת ההיצע, יהיה לכך משקל חיובי בבחינת עמידות המודל.
תזה דובית
הסיכון הראשון הוא עיכוב במפת הדרכים. אם כונני 40 טרהבייט לא יגיעו לתמהיל המתוכנן, או שמוצרי HAMR יתעכבו, החברה עלולה להתקשות לספק את הגידול בביקוש ולשמר יתרון בעלות.
הסיכון השני הוא שינוי במאזן ההיצע והביקוש. הרחבת טושיבה והתקדמות סיגייט יכולות להחליש את כוח התמחור. סימן אזהרה יהיה ירידה במחיר לטרהבייט שאינה מתקזזת בירידה בעלות, בעיניי זה הסיכון הגדול ביותר והמהותי ביותר בחברה שנרצה לעקוב בעיקר אחריו. חדשות טובות פה יכול לשפר סנטימנט ובכך להצמיח את מחיר המניה.
הסיכון השלישי הוא צמצום הזמנות אצל לקוחות גדולים. עם 44% מההכנסות משלושה לקוחות, שינוי אצל לקוח יחיד יכול להשפיע מהותית על התוצאות.
הסיכון הרביעי הוא פער בין רווחיות לתזרים. גידול במלאי, הארכת גבייה או השקעות גבוהות מהצפוי עלולים להגביל את התזרים גם כשהרווח המתואם עולה.
הסיכון החמישי הוא שהציפיות לשנת 2027 כבר מניחות שיפור ניכר. אם החברה תמשיך לצמוח אך לא תגיע לרווחיות שהאנליסטים מצפים לה, מחיר המניה עשוי להיפגע למרות התקדמות עסקית.
מסקנה וסיכום
Western Digital מציגה שיפור עסקי שניכר בהכנסות, בקיבולת האחסון המסופקת, ברווחיות התפעולית ובתזרים. מנוע הצמיחה המרכזי הוא היכולת לספק יותר אחסון בכל כונן ולשפר את כלכלת הטרהבייט, לצד גידול בצורכי האחסון של מרכזי הנתונים.
טושיבה היא סיכון תחרותי אמיתי, אך הנתונים הזמינים אינם מוכיחים שהרחבתה תגרום לפגיעה חריפה. נתח השוק, קצב ההרחבה, צמיחת הביקוש והתגובה בתמחור צריכים להיבחן יחד.
מנגד, נתח התחלתי קטן אינו מבטיח שהשפעתה על המחירים תהיה קטנה.