סיכום דו״ח Q2 2026 חברת MongoDB (MDB)
2.9.2026
בקצרה
- חברת MongoDB הציגה ברבעון השני של 2026 הכנסות של 771.8 מיליון דולר, צמיחה של 30% לעומת השנה שעברה, ורווח למניה מתואם של 1.90 דולר, נתונים העולים על ציפיות האנליסטים ומעידים על האצה משמעותית בצמיחה וברווחיות התפעולית של החברה.
- הרווח התפעולי המתואם של MongoDB כמעט הוכפל והגיע ל-185.9 מיליון דולר, עלייה מ-65.3 מיליון דולר הפסד תפעולי בשנה שעברה, מה שמדגיש כי הצמיחה בהכנסות מתורגמת כעת לרווחיות ממשית ומשפרת את יציבותה הפיננסית של החברה.
- התחייבויות הביצוע שנותרו (RPO) של החברה צמחו ב-91% והגיעו ל-1.52 מיליארד דולר, כאשר החלק שצפוי להיות מוכר בתוך שנה גדל ב-73% ל-797.3 מיליון דולר, מה שמספק נראות חזקה להמשך הצמיחה ומצביע על ביקושים עתידיים משמעותיים מלקוחות ארגוניים.
- למרות התוצאות החזקות, צמיחת פלטפורמת הענן Atlas נותרה יציבה סביב 29% זה הרבעון החמישי ברציפות, בעוד שפעילות Enterprise Advanced צמחה ב-36%, מה שמעלה שאלות לגבי האצת הצמיחה המצופה מ-AI ב-Atlas ודורש מעקב אחר התפתחותה ברבעונים הבאים.
נקודות מפתח
• הכנסות: הסתכמו ב771.8 מיליון דולר, צמיחה של 30% לעומת השנה שעברה ומעל צפי האנליסטים לכ735 מיליון דולר
• Atlas: הכנסות פלטפורמת הענן צמחו בכ29%, קצב כמעט זהה לחמשת הרבעונים האחרונים
• רווחיות: שיעור הרווח התפעולי המתואם הגיע ל24%, לעומת 15% ברבעון המקביל
• רווח למניה מתואם: הגיע ל1.90 דולר, לעומת 1 דולר בשנה שעברה ומעל הצפי לכ1.62 דולר
• תזרים מזומנים חופשי: כמעט הוכפל והגיע ל137.6 מיליון דולר, לעומת 69.9 מיליון דולר ברבעון המקביל
• תחזית שנתית: ההנהלה העלתה את תחזית ההכנסות ל2.99 עד 3.03 מיליארד דולר, תוספת של 70 מיליון דולר בנקודת האמצע
חברת MongoDB מספקת פלטפורמת מסדי נתונים מודרנית המשמשת ארגונים ומפתחים לבניית יישומים בענן, במרכזי נתונים פרטיים ובסביבות משולבות.
החברה הציגה את קצב הצמיחה הגבוה ביותר שלה זה כמה שנים, לצד שיפור משמעותי ברווחיות ובתזרים, אך עם זאת, חלק ניכר מההאצה הגיע דווקא מפעילות Enterprise Advanced ולא מהאצה נוספת בAtlas, מנוע הצמיחה המרכזי של החברה.
התרחיש השורי
הנתון החשוב ביותר ברבעון אינו רק הצמיחה של 30%, אלא השילוב שלה עם שיפור חד ברווחיות.
ההכנסות גדלו בכ180 מיליון דולר בתוך שנה, בעוד שהרווח התפעולי המתואם יותר מהוכפל והגיע ל185.9 מיליון דולר, גם לפי כללי החשבונאות המקובלים החברה עברה מהפסד תפעולי של 65.3 מיליון דולר לרווח של 28.4 מיליון דולר.
המשמעות היא שהצמיחה מתחילה להפוך לרווח ממשי ולא נשארת רק בשורת ההכנסות.
גם הביקוש העתידי נראה חזק. התחייבויות הביצוע שנותרו, RPO, כלומר הכנסות חוזיות שעדיין לא הוכרו, צמחו ב91% והגיעו ל1.52 מיליארד דולר.
החלק שצפוי להיות מוכר בתוך שנה צמח ב73% והגיע ל797.3 מיליון דולר. הנתונים האלה משפרים את הנראות להמשך ומצביעים על התחייבויות גדולות יותר מצד לקוחות ארגוניים.
במקביל, החברה הוסיפה כ2,900 לקוחות ברבעון, המספר הגבוה ביותר זה שנים.
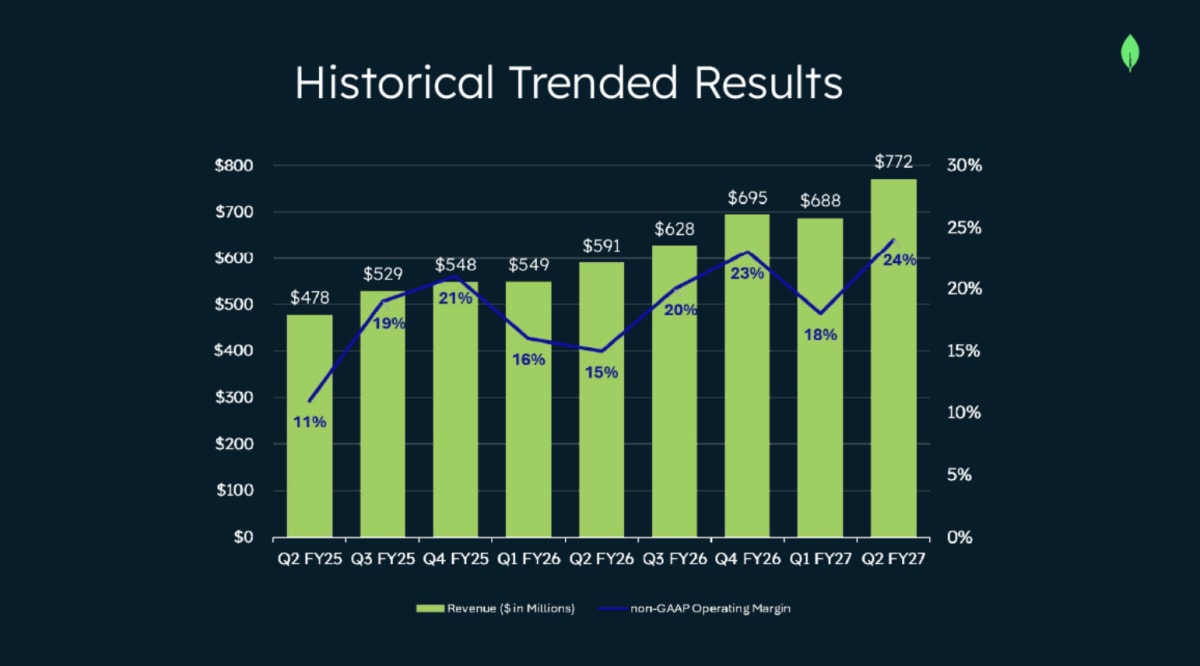 מקור: מצגת המשקיעים של MongoDB
התרשים מציג את האצת הצמיחה בהכנסות לצד העלייה בשיעור הרווח התפעולי המתואם.
התרחיש הדובי
למרות התוצאות החזקות, הצמיחה של Atlas נשארה סביב 29% זה הרבעון החמישי ברציפות כאשר Atlas היא הפעילות המרכזית והאסטרטגית ביותר של החברה, ולכן המשקיעים חיפשו סימנים להאצה שתתמוך בציפיות הגבוהות שנבנו סביב הבינה המלאכותית.
הצמיחה של 36% בפעילות Enterprise Advanced הייתה חזקה, אך פעילות זו עשויה להיות מושפעת מעיתוי של עסקאות גדולות ולכן לא בטוח שניתן להשליך את הקצב הזה לרבעונים הבאים.
קיים גם פער משמעותי בין הרווח החשבונאי לרווח המתואם. הרווח התפעולי לפי כללי החשבונאות עמד על 28.4 מיליון דולר, לעומת 185.9 מיליון דולר בנתון המתואם.
חלק גדול מהפער קשור לתגמול מבוסס מניות ולהוצאות נוספות שהחברה מנטרלת. MongoDB אמנם מצפה להפחית לאורך זמן את שיעור התגמול מבוסס המניות ולשמור על מספר מניות יציב יחסית, אך המשקיעים צריכים לבחון אם הדילול אכן מתמתן בפועל.
מסקנה
זהו רבעון חזק מאוד מבחינה פיננסית.
חברת MongoDB הציגה האצה בצמיחה, שיפור משמעותי בשיעורי הרווח, כמעט הכפילה את תזרים המזומנים החופשי והעלתה את התחזית השנתית.
החברה גם מחזיקה בכ2.4 מיליארד דולר במזומן ובהשקעות קצרות טווח, כך שהמאזן שלה נותר חזק.
הנקודה שמונעת מהדוח להיות מושלם היא Atlas. צמיחה של 29% היא מרשימה לחברה בגודל הזה, אך השוק ציפה להאצה ברורה יותר בעקבות ההשקעות בבינה מלאכותית.
לכן, המבחן המרכזי בהמשך יהיה אם השימושים החדשים בבינה מלאכותית יתורגמו מציפיות ומוצרים להכנסות מואצות.
הצמיחה מגיעה משני מנועים
Atlas צמחה בכ29%, בעוד שהכנסות Enterprise Advanced ופעילויות נוספות צמחו בכ36%, הקצב הגבוה ביותר שלהן זה כשלוש שנים.
פעילות זו מאפשרת ללקוחות להפעיל את MongoDB במרכזי נתונים פרטיים, בעננים ציבוריים או בסביבה משולבת. הגמישות חשובה במיוחד לבנקים, גופי בריאות, ממשלות וארגונים הפועלים תחת מגבלות רגולטוריות.
ההתאוששות בפעילות הארגונית היא חיובית משום שהיא מראה שהחברה אינה תלויה רק במעבר לענן.
מנגד, עסקאות Enterprise Advanced נוטות להיות גדולות ופחות אחידות, ולכן הן עשויות ליצור תנודתיות בין רבעונים.
הבינה המלאכותית מתחילה לתמוך בביקוש
MongoDB מנסה להפוך את מסד הנתונים שלה לתשתית מרכזית עבור יישומי בינה מלאכותית.
במהלך הרבעון החברה הרחיבה את יכולות החיפוש והחיפוש הווקטורי, שמאפשר למצוא מידע לפי משמעות והקשר ולא רק לפי מילים מדויקות.
החברה השיקה גם שירות המחבר כלי פיתוח וסוכני תוכנה למידע הנמצא בAtlas.
ההיגיון העסקי פשוט: ככל שארגונים בונים יותר יישומי בינה מלאכותית, הם זקוקים לגישה מהירה למידע עדכני, מאורגן ואמין. עם זאת, המומנטום עדיין מוגדר על ידי ההנהלה כראשוני ועדיין לא ניכרת האצה בצמיחת Atlas.
השיפור ברווחיות הופך למוחשי
שיעור הרווח הגולמי לפי כללי החשבונאות עלה ל74%, לעומת 71% בשנה שעברה. שיעור הרווח הגולמי המתואם הגיע ל76%, לעומת 74%.
במקביל, שיעור הרווח התפעולי המתואם השתפר ביותר מ9 נקודות אחוז והגיע ל24%.
תזרים המזומנים מפעילות שוטפת הגיע ל141.9 מיליון דולר, כמעט פי שניים מהרבעון המקביל.
לאחר השקעות הון ותשלומי חכירה נותר תזרים מזומנים חופשי של 137.6 מיליון דולר. זהו סימן לכך שהשיפור אינו קיים רק בחישובי הרווח המתואם אלא גם במזומן שנכנס בפועל.
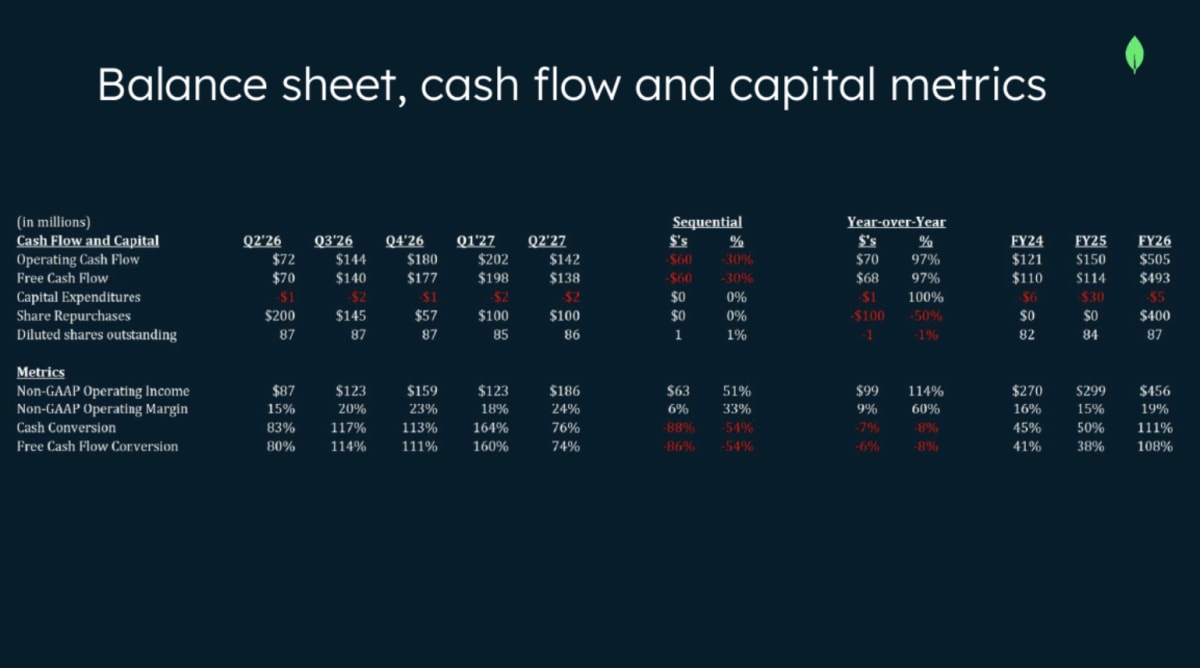 מקור: מצגת המשקיעים של MongoDB
הנתונים מציגים שיפור עקבי ביצירת המזומנים. בשנת הכספים 2026 החברה ייצרה תזרים תפעולי של 505 מיליון דולר, לעומת 150 מיליון דולר בשנת 2025.
התחזית עלתה אבל הרבעון הבא מצביע על האטה עונתית
ברבעון השלישי צופה החברה הכנסות של 756 עד 761 מיליון דולר.
מדובר בירידה קלה לעומת הרבעון הנוכחי, אך התחזית עדיין הייתה גבוהה מציפיות האנליסטים בזמן הפרסום. הרווח המתואם למניה צפוי לעמוד על 1.57 עד 1.61 דולר.
תחזית ההכנסות השנתית עלתה מ2.92 עד 2.96 מיליארד דולר ל2.99 עד 3.03 מיליארד דולר.
תחזית הרווח התפעולי המתואם עלתה ב45 מיליון דולר בנקודת האמצע ל616.3 עד 636.3 מיליון דולר. החברה צופה כעת רווח מתואם למניה של 6.39 עד 6.58 דולר.
שאלות מפתח
- האם Atlas תצליח להאיץ מעבר לקצב צמיחה של כ29%?
- כמה מהצמיחה בפעילות Enterprise Advanced נובעת מעסקאות חריגות או מתזמון הכרה בהכנסות?
- מתי הביקוש ליישומי בינה מלאכותית יהפוך למנוע צמיחה משמעותי ומדיד?
למה לשים לב ברבעון הבא
ראשית, לקצב הצמיחה של Atlas ולשאלה אם הוא עולה מעל הרמה שנשמרה בחמשת הרבעונים האחרונים. שנית, להמשך הצמיחה בפעילות Enterprise Advanced וליכולת לשמור על שיעור רווח תפעולי מתואם של יותר מ20%. בנוסף, להתקדמות בתזרים המזומנים, בתגמול מבוסס המניות ובשמירה על מספר מניות יציב.
מה אומרת ההנהלה
סי ג׳יי דסאי, נשיא ומנכ״ל MongoDB
״הצגנו צמיחה של 30% בהכנסות, הקצב הגבוה ביותר זה כמה שנים, לצד רווחיות חזקה״
לדברי ההנהלה, הביצועים נבעו מעומסי עבודה ארגוניים מרכזיים וממומנטום ראשוני ביישומי בינה מלאכותית, הן בAtlas והן במוצרים המותקנים אצל הלקוח.
סיכום
הדוח מציג חברה שצומחת מהר יותר, מרוויחה יותר ומייצרת הרבה יותר מזומן כאשר ההכנסות והרווח המתואם למניה היו גבוהים מתחזיות האנליסטים, והתחזית השנתית הועלתה בצורה משמעותית.
למרות זאת, מניית חברת MongoDB ירדה בכ14% במסחר המאוחר. הסיבה המרכזית הייתה שהמשקיעים ציפו להאצה גבוהה יותר בAtlas לאחר העלייה החדה במניה בחודשים שקדמו לדוח. כלומר, התוצאות היו מצוינות ביחס לתחזיות הרשמיות, אך לא הספיקו לעמוד ברף הציפיות הגבוה שנבנה בשוק.