סיכום דוח Q2 2026 פרטנר
26.8.2026

בקצרה
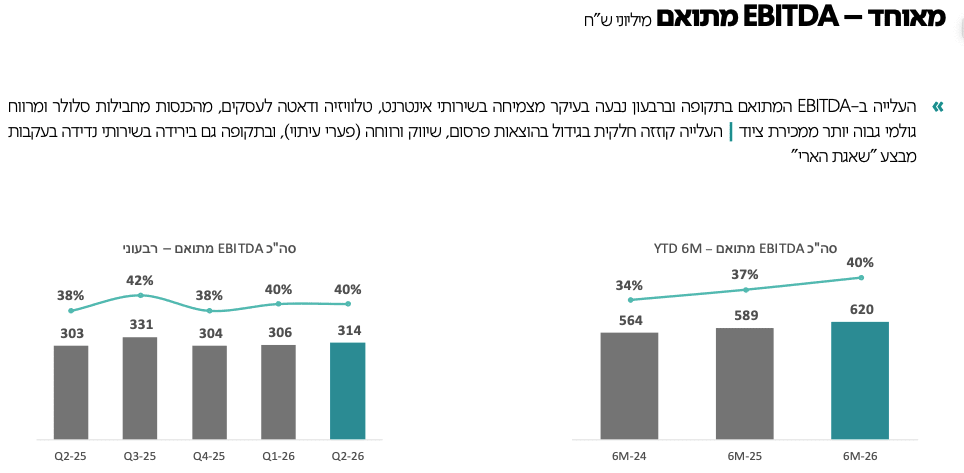
- פרטנר הציגה שיפור משמעותי ברווחיות התפעולית ברבעון השני של 2026, כאשר ה-EBITDA המתואם עלה ב-4% והסתכם ב-314 מיליון שקל, ושיעורו מההכנסות הגיע ל-40% לעומת 38% ברבעון המקביל, מה שמעיד על יכולת החברה לשמור על משמעת הוצאות ולשפר את הרווחיות למרות צמיחה מתונה בהכנסות.
- בסיס הלקוחות של פרטנר ממשיך לצמוח, עם עלייה במספר מנויי הסלולר ל-2.725 מיליון, כאשר מספר מנויי הדור החמישי חצה לראשונה את רף המיליון והגיע ל-1.012 מיליון, מה שמצביע על פוטנציאל להמשך צמיחה בהכנסה הממוצעת מלקוח ושימור לקוחות באמצעות מעבר לחבילות מתקדמות יותר.
- פרטנר מציגה צמיחה עקבית בשירותי הסיבים והטלוויזיה, כאשר מספר מנויי הסיבים הגיע ל-480 אלף ומספר מנויי הטלוויזיה עלה ל-212 אלף, מה שמחזק את הקשר עם הלקוחות ומאפשר מכירת חבילות משולבות המגדילות את נאמנות הלקוחות ומקטינות את שיעור הנטישה.
- למרות השיפור ברווחיות, פרטנר חוותה ירידה בתזרים המזומנים החופשי המתואם, שהסתכם ב-106 מיליון שקל, ירידה של 21% לעומת הרבעון המקביל, בעיקר עקב עיתוי תשלומים ושינויים בהון החוזר, מה שמחייב ניהול קפדני של ההון החוזר כדי לשמור על יציבות פיננסית.
עיקרי הדוח
• הכנסות: הסתכמו ב 790 מיליון שקל, ירידה של 2% לעומת הרבעון המקביל. בנטרול השפעת דמי הקישוריות, ההכנסות משירותים עלו ב 1%.
• רווחיות תפעולית: ה EBITDA המתואם עלה ב 4% והסתכם ב 314 מיליון שקל, כאשר שיעורו מההכנסות עלה ל 40% לעומת 38%.
• רווח נקי: הסתכם ב 84 מיליון שקל, עלייה של 17% לעומת 72 מיליון שקל ברבעון המקביל.
• תזרים מזומנים: התזרים החופשי המתואם ירד ב 21% והסתכם ב 106 מיליון שקל, בעיקר בעקבות עיתוי תשלומים ושינויים בהון החוזר.
• בסיס הלקוחות: מספר מנויי הסלולר הגיע ל 2.725 מיליון, מספר לקוחות הדור החמישי חצה לראשונה את רף המיליון ומספר מנויי הסיבים הגיע ל 480 אלף.
• השקעות: ההשקעות הסתכמו ב 117 מיליון שקל, ירידה של 8%. תחזית ההשקעות לשנת 2026 נותרה בטווח של 450 עד 500 מיליון שקל.
פרטנר היא אחת מקבוצות התקשורת הגדולות בישראל ומספקת שירותי סלולר, אינטרנט, סיבים אופטיים, טלוויזיה, פתרונות תקשורת לעסקים ומכירת ציוד קצה.
החברה פועלת בעיקר בשוק הישראלי ומשרתת לקוחות פרטיים, עסקים וגופים ממשלתיים.
הדוח מציג תמונה חיובית ברמת הרווחיות ובסיס הלקוחות, אך גם חולשה בתזרים המזומנים והשפעה שלילית מהירידה בנסיעות לחוץ לארץ.
במקביל לדוח, פרטנר מתקדמת עם הזכייה במכרז החשב הכללי ובוחנת חלוקה נוספת של עד 500 מיליון שקל שאינה מתוך רווחים. החלוקה כפופה לאישור בית המשפט ואין ודאות לגבי אישורה, עיתויה או היקפה.
הרווחיות משתפרת למרות צמיחה מתונה בהכנסות
ההכנסות המדווחות ירדו ב 2%, אך הנתון מושפע בעיקר מהפחתת תעריפי הקישוריות, שינוי רגולטורי שמקטין גם את ההכנסות וגם חלק מההוצאות.
כאשר מנטרלים את ההשפעה הזאת, ההכנסות משירותים עלו ב 1% והגיעו ל 650 מיליון שקל.
הנתון המשמעותי יותר נמצא ברווחיות. ה EBITDA המתואם עלה ל 314 מיליון שקל והרווח התפעולי צמח ב 17% ל 121 מיליון שקל.
שיעור ה EBITDA מההכנסות הגיע ל 40%, לעומת 38% ברבעון המקביל. השיפור מלמד שהחברה מצליחה לשמור על משמעת הוצאות ולהגדיל את הרווח מכל שקל של הכנסה, גם ללא צמיחה חזקה במחזור הפעילות.
 מקור: מצגת המשקיעים של פרטנר לרבעון השני לשנת 2026
התרשים ממחיש שה EBITDA המתואם עלה ל 314 מיליון שקל ברבעון ול 620 מיליון שקל במחצית הראשונה. במקביל, שיעור הרווחיות במחצית עלה ל 40%.
מנויי הדור החמישי הופכים למנוע מרכזי
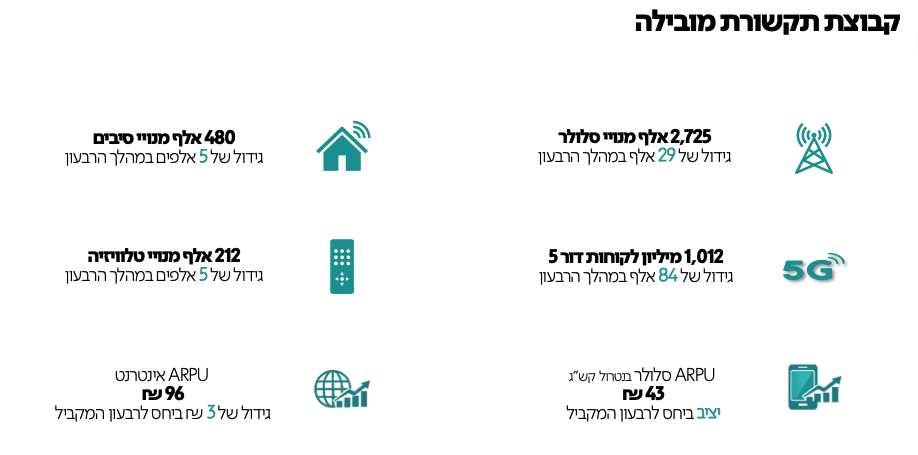
פרטנר סיימה את הרבעון עם 2.725 מיליון מנויי סלולר, לאחר תוספת של 29 אלף מנויים במהלך הרבעון ושל 77 אלף מנויים במהלך השנה האחרונה.
בתוך בסיס הלקוחות, מספר מנויי הדור החמישי בתשלום הגיע ל 1.012 מיליון, תוספת של 84 אלף ברבעון וכ 46% בתוך שנה.
לחברה נותר פוטנציאל להעביר כ 1.5 מיליון לקוחות נוספים לחבילות דור חמישי. המעבר עשוי לתמוך בהכנסה הממוצעת מלקוח, בשימור לקוחות ובמכירת חבילות רחבות יותר.
ההכנסה החודשית הממוצעת ממנוי סלולר עמדה על 43 שקל, ללא שינוי לעומת השנה הקודמת אך עלייה של 2 שקלים לעומת הרבעון הראשון.
 מקור: מצגת המשקיעים של פרטנר לרבעון השני לשנת 2026
השקף מרכז את ארבעת בסיסי הלקוחות החשובים של החברה ומציג במקביל עלייה בהכנסה הממוצעת ממנוי אינטרנט ל 96 שקל.
שיעור הנטישה בסלולר ירד ל 4.6%, לעומת 4.9% ברבעון הקודם. מדובר בשיפור רבעוני שמעיד על יציבות טובה יותר בבסיס הלקוחות, אף שהשיעור עדיין מעט גבוה מרמת 4.5% שנרשמה ברבעון המקביל.
הסיבים והטלוויזיה ממשיכים לצמוח
מספר מנויי הסיבים הגיע ל 480 אלף, תוספת של 5,000 מנויים ברבעון ושל 28 אלף בתוך שנה. מתוך כלל המנויים, 285 אלף מחוברים לתשתית של פרטנר ו 195 אלף לתשתיות של חברות אחרות.
המודל ההיברידי מאפשר לפרטנר להגיע ללקוחות גם באזורים שבהם לא פרסה תשתית עצמאית. היתרון הוא קצב חדירה מהיר יותר והפחתת הצורך בהשקעות כבדות בכל אזור. החיסרון הוא תלות בספקי תשתית חיצוניים ורווחיות נמוכה יותר אצל חלק מהלקוחות.
מספר מנויי הטלוויזיה עלה ל 212 אלף, לאחר תוספת של 5,000 מנויים ברבעון ושל 13 אלף בתוך שנה.
הצמיחה בשירות הטלוויזיה חשובה בעיקר כחלק מחבילה משולבת של אינטרנט, סיבים וטלוויזיה, שיכולה לחזק את הקשר עם הלקוח ולהקטין נטישה.
התזרים נחלש והדיבידנד משנה את תמונת המאזן
תזרים המזומנים החופשי המתואם הסתכם ב 106 מיליון שקל, ירידה של 21% לעומת הרבעון המקביל. לאחר תשלומי ריבית נותר תזרים של 81 מיליון שקל, לעומת 103 מיליון שקל בשנה שעברה. במחצית הראשונה התמונה טובה יותר, עם תזרים של 240 מיליון שקל ועלייה של 1%.
בקופת החברה היו בסוף הרבעון 215 מיליון שקל, לעומת 503 מיליון שקל שנה קודם לכן. הירידה נבעה בעיקר מתשלום דיבידנד של 465 מיליון שקל במרץ ומפירעון איגרות חוב, שקוזזו חלקית באמצעות התזרים השוטף.
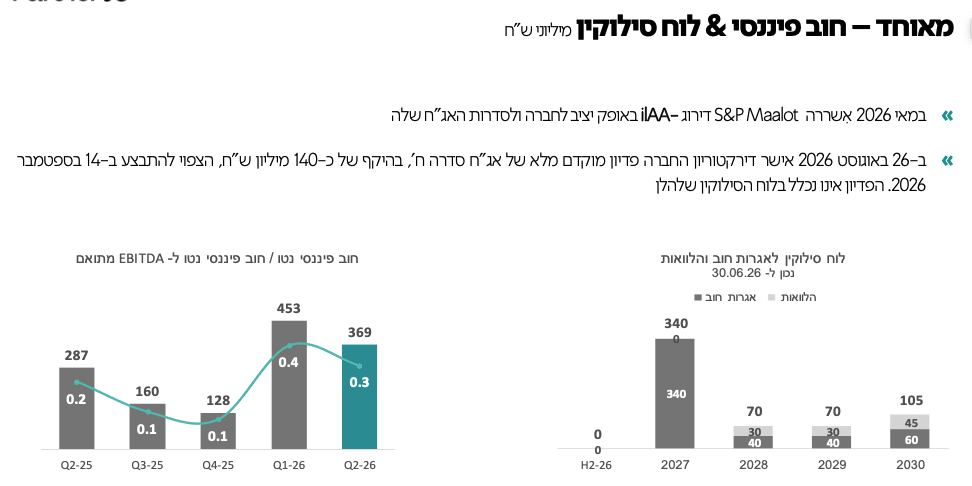
החוב הפיננסי נטו עלה ל 369 מיליון שקל, אך יחס החוב ל EBITDA המתואם נותר נמוך ועמד על 0.3. כלומר, המאזן עדיין חזק, אך חלוקה נוספת של עד 500 מיליון שקל עלולה לצמצם משמעותית את מרווח הביטחון הפיננסי.
 מקור: מצגת המשקיעים של פרטנר לרבעון השני לשנת 2026
החברה מתכננת לבצע ב 14 בספטמבר 2026 פדיון מוקדם מלא של איגרות החוב מסדרה ח בהיקף של כ 140 מיליון שקל.
השפעת המלחמה והנדידה
פרטנר מעריכה שהפגיעה ברווח לפני מס במחצית הראשונה, כתוצאה מירידה בהכנסות משירותי נדידה, הסתכמה בכ 21 מיליון שקל לעומת המחצית המקבילה בשנת 2023.
הסיבה המרכזית היא הירידה במספר הנסיעות לחוץ לארץ בעקבות המצב הביטחוני.
החברה הכירה במקביל בהכנסה של כ 6 מיליון שקל מביטוח לאומי בגין עובדים ששירתו במילואים.
חזרה הדרגתית של פעילות התעופה והתיירות עשויה להחזיר חלק מהכנסות הנדידה, שנחשבות להכנסות בעלות רווחיות גבוהה יחסית.
התרחיש השורי
בתרחיש השורי, פרטנר ממשיכה להוסיף מנויי סלולר, סיבים וטלוויזיה, ומצליחה להעביר חלק משמעותי מלקוחות הסלולר לחבילות דור חמישי.
העלייה בשימוש בשירותים מתקדמים ובחבילות משולבות תומכת בהכנסה הממוצעת מלקוח ומפחיתה את שיעורי הנטישה.
במקביל, החזרה של נסיעות לחוץ לארץ מחזירה את הכנסות הנדידה, מכרז החשב הכללי מתחיל לתרום להכנסות וההתייעלות שומרת על שיעור EBITDA הקרוב ל 40%. במצב כזה החברה יכולה להמשיך להגדיל רווחים ולייצר תזרים משמעותי גם לאחר ההשקעות הנדרשות ברשת.
התרחיש הדובי
בתרחיש הדובי, התחרות בשוק התקשורת מתחזקת והחברה נאלצת להשתמש במחירים ובהטבות כדי לשמור על קצב גיוס הלקוחות.
ההכנסה הממוצעת מלקוח נשחקת, בעוד עלויות התוכן, התדרים, השכר והתשתיות נשארות גבוהות.
חלוקת דיבידנד נוספת יחד עם פירעון החוב מפחיתה את יתרות המזומנים ומגדילה את החוב נטו. אם במקביל התזרים החופשי ממשיך להיחלש, החברה עלולה להיכנס לתקופה שבה הגמישות הפיננסית מצטמצמת דווקא כאשר נדרשות השקעות נוספות בתשתיות ובטכנולוגיה.
שלוש שאלות מרכזיות
- האם פרטנר תצליח להמיר את הצמיחה במספר מנויי הדור החמישי לעלייה קבועה בהכנסה הממוצעת מלקוח
- האם הירידה בתזרים החופשי היא תוצאה של עיתוי תשלומים בלבד או תחילתה של מגמה רחבה יותר
- כיצד תשפיע חלוקה אפשרית של 500 מיליון שקל על החוב, הנזילות ויכולת החברה להמשיך להשקיע בתשתיות
מה חשוב לעקוב אחריו
ראשית, קצב הגידול במנויי הדור החמישי וההשפעה שלו על ההכנסה הממוצעת מלקוח.
שנית, התזרים החופשי ויתרות המזומנים לאחר הפדיון המוקדם של איגרות החוב ובנוסף, החלטת בית המשפט לגבי חלוקת הדיבידנד והיקף החלוקה בפועל.
סיכום
פרטנר הציגה רבעון חיובי ברמת הרווחיות, עם עלייה של 17% ברווח הנקי ושיפור בשיעור ה EBITDA, אף שההכנסות המדווחות ירדו ב 2%.
החברה ממשיכה לצמוח במספר מנויי הסלולר, הדור החמישי, הסיבים והטלוויזיה, ומציגה יציבות בהכנסה הממוצעת מלקוח.
המבחן המרכזי עובר כעת מהצגת שיפור חשבונאי ליכולת לתרגם את הצמיחה בבסיס הלקוחות לתזרים מזומנים יציב. החלוקה האפשרית של עד 500 מיליון שקל עשויה להגדיל את התמורה לבעלי המניות, אך גם להפחית את מרווח הביטחון במאזן.