Trump Accounts, כשאמריקה מנסה להפוך כל ילד למשקיע מגיל אפס
6.7.2026

בקצרה
- תוכנית Trump Accounts, שהושקה בארה"ב, מעניקה לילדים שנולדו בין 2025 ל-2028 תרומה פדרלית ראשונית של 1,000 דולר לחשבון השקעות ייעודי, מה שמסמל מעבר ממדיניות סיוע חד פעמי לבניית בעלות על נכסים דרך שוק ההון ומעודד חשיפה מוקדמת לחינוך פיננסי.
- הכספים בתוכנית Trump Accounts מושקעים כברירת מחדל בקרן הסל SPDR Portfolio S&P 500 ETF, המעניקה חשיפה רחבה למדד S&P 500, ובכך מאפשרת לילדים להפוך לבעלים קטנים בכלכלה האמריקאית ולנצל את כוחה של ריבית דריבית לאורך זמן.
- התוכנית החדשה מגיעה בתקופה שבה יוקר המחיה מהווה נושא פוליטי מרכזי, כאשר הכלכלה האמריקאית נשענת במידה רבה על הצריכה הפרטית, שהיוותה כ-68% מהתמ"ג בשנת 2025, והיא מנסה לצמצם את הפער בין בעלי נכסים לבין מי שתלוי בשכר עבודה בלבד.
- התוכנית מאפשרת להורים, בני משפחה ומעסיקים להפקיד עד 5,000 דולר בשנה לחשבון ההשקעות של הילד, אשר יקבל שליטה מלאה בגיל 18, ובכך יוצרת פוטנציאל לצבירת הון משמעותי לאורך שנים, למרות שהצלחתה תלויה ביכולת המשפחות להמשיך ולהפקיד כספים מעבר לתרומה הראשונית.
בזמן שארה״ב פתחה את חגיגות 250 שנות העצמאות שלה, ממשל טראמפ השיק את אחת התוכניות הכלכליות המסקרנות של התקופה, Trump Accounts.
על פניו, מדובר בתוכנית פשוטה יחסית שבה ילדים אמריקאים שנולדו בין ה-1 בינואר 2025 ל-31 בדצמבר 2028, ועומדים בתנאי הזכאות, יקבלו לחשבון השקעה ייעודי תרומה פדרלית ראשונית של 1,000 דולר.
אבל מאחורי המספר הקטן הזה מסתתר רעיון הרבה יותר גדול, מעבר ממדיניות של סיוע חד פעמי למדיניות שמנסה לבנות בעלות על נכסים דרך שוק ההון.
כרטיס כניסה לשוק ההון
החידוש המרכזי כאן הוא לא רק הכסף, אלא המקום שאליו הכסף הולך.
במקום מענק שנכנס לחשבון הבנק ונעלם בתוך יוקר המחיה, הכסף נכנס לחשבון השקעה על שם הילד. בשלב ההשקה, ההשקעות יופנו כברירת מחדל לקרן הסל State Street SPDR Portfolio S&P 500 ETF, שמעניקה חשיפה רחבה למדד S&P 500, ובהמשך צפויות להיפתח גם אפשרויות נוספות של BlackRock, Vanguard ו-State Street.
במילים פשוטות, הממשלה האמריקאית מנסה להגיד לילדים שלה, אתם לא רק צרכנים בכלכלה האמריקאית, אתם גם יכולים להיות בעלים קטנים שלה, וזה שינוי תפיסתי עמוק.
במשך שנים, המדיניות החברתית בארה״ב עסקה בעיקר בהקלות מס, קצבאות, תלושי מזון, סיוע בדיור או תמיכה בהכנסה.
כאן הדגש עובר למשהו אחר, והוא חשיפה מוקדמת לנכסים פיננסיים, ריבית דריבית, עידוד השקעות בשוק ההון וחינוך פיננסי.
למה זה חשוב דווקא עכשיו?
ההשקה מגיעה בתקופה שבה יוקר המחיה הפך לאחד הנושאים הפוליטיים המרכזיים בארה״ב,
אבל מאחורי התחושה הציבורית יש גם נתון מאקרו פשוט, הכלכלה האמריקאית נשענת קודם כל על הצרכן.
בשנת 2025 התמ״ג של ארה״ב עמד על כ-30.76 טריליון דולר, ומתוכו ההוצאה לצריכה פרטית עמדה על כ-20.95 טריליון דולר כלומר כ-68% מהכלכלה האמריקאית.
לשם השוואה, ההשקעות הפרטיות היו כ-17.7% מהתמ״ג, והוצאות הממשלה כ-17.1%.
במילים פשוטות, כשהמשפחה האמריקאית מרגישה לחץ בכיס, זה נוגע ללב של הכלכלה הגדולה בעולם.
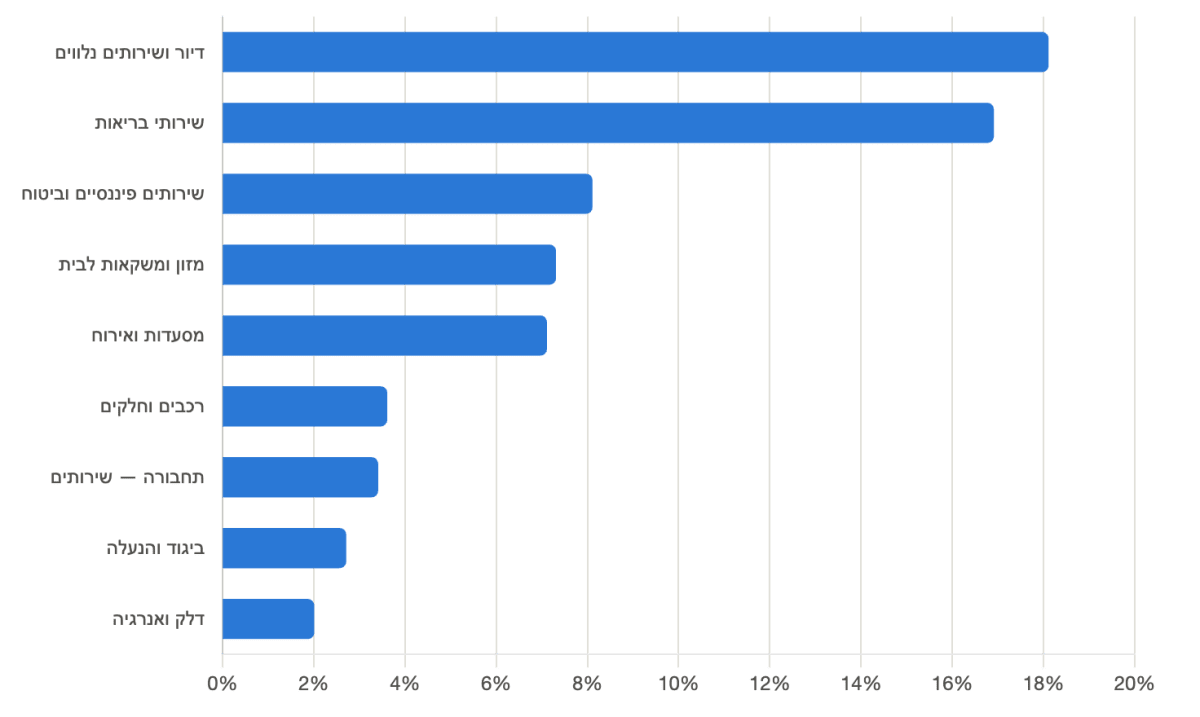
בתוך אותה צריכה פרטית, עיקר הכסף הולך להוצאות בסיסיות ושירותים, ב-2025 כ-68.9% מהוצאות הצרכן האמריקאי היו על שירותים ורק כ-31.1% על מוצרים.
סעיפי ההוצאה הגדולים ביותר היו דיור ושירותים נלווים עם כ-3.8 טריליון דולר, שהם כ-18.1% מסך הצריכה הפרטית, ושירותי בריאות עם כ-3.55 טריליון דולר, שהם כ-16.9%.
אחריהם הגיעו שירותים פיננסיים וביטוח עם כ-8.1%, מזון ומשקאות לבית עם כ-7.3%, ומסעדות ואירוח עם כ-7.1%, כלומר, חלק גדול מההוצאה של משקי הבית לא הולך למותרות, אלא לסעיפים שקשה מאוד לוותר עליהם.
לפניכם תרשים שמציג את התפלגות ההוצאה הצרכנית האמריקאית ב-2025.
וזאת בדיוק הסיבה שהפער בין מי שמחזיק נכסים לבין מי שלא מחזיק נכסים הופך לכל כך משמעותי כי מי שמחזיק מניות, נדל״ן או חשבונות פרישה משתתף בעליית ערך הנכסים לאורך זמן, ומי שלא מחזיק נכסים נשאר תלוי בעיקר בשכר העבודה שלו, בזמן שחלק גדול מההכנסה נשחק מול דיור, בריאות, מזון, ביטוח ותחבורה.
בגרף מטה רואים שהצריכה הפרטית הפכה עם השנים לעמוד השדרה של הכלכלה האמריקאית מכ-60% מהתמ״ג בשנות ה-60/70 לכ-67.9% מהתמ״ג ברבעון הראשון של 2026.
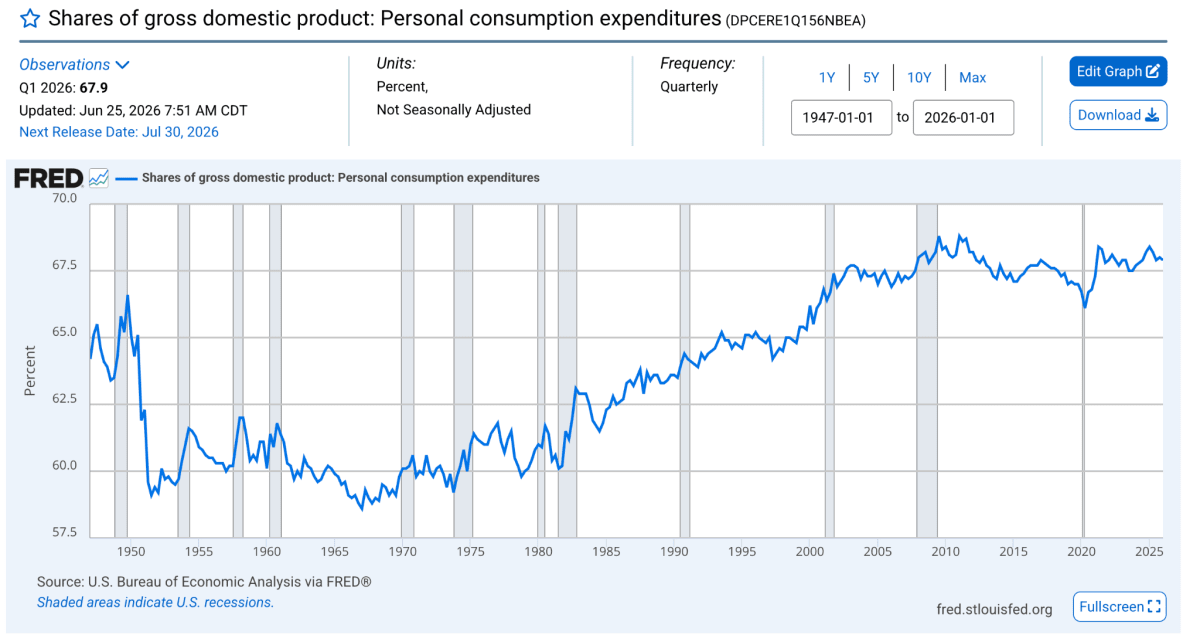
מקור: U.S. Bureau of Economic Analysis via FRED®
כאן נכנסת התוכנית החדשה.
Trump Accounts לא פותרת את כל בעיית אי השוויון, אבל היא מנסה לטפל באחת מנקודות השורש שלה, עצם הכניסה לעולם בעלות נכסים.
ילד שנולד עם חשבון השקעות, גם אם קטן, מתחיל את החיים עם מגע ראשון בשוק ההון ואם המשפחה, המעסיק או גורמים נוספים ימשיכו להפקיד לחשבון לאורך השנים, הכוח של זמן וריבית דריבית יכול להפוך את החשבון הזה ממשהו סמלי לנכס אמיתי.
התוכנית מאפשרת להורים, בני משפחה, מעסיקים וארגונים לתרום לחשבון עד 5,000 דולר בשנה, כאשר הילד מקבל שליטה בחשבון בגיל 18.
האתר הרשמי של Trump Accounts מציג תרחישים לדוגמה שבהם הפקדות קבועות לאורך שנים יכולות לייצר סכומים משמעותיים, אבל חשוב לזכור שאלה תרחישים שמבוססים על תשואות היסטוריות, לא הבטחה לעתיד.
שוק ההון יכול לעלות לאורך זמן, אבל הוא גם יכול לרדת, והפער האמיתי ייווצר בין משפחות שיוכלו להמשיך להפקיד לבין משפחות שלא יוכלו.
1,000 דולר בגיל לידה הם התחלה יפה, אבל לא מספיקים לבד כדי לשנות חיים.
הערך האמיתי של התוכנית יגיע רק אם היא תצליח להפוך השקעה להרגל משפחתי, חינוכי ותעסוקתי.
אם המעסיקים יצטרפו, אם ההורים יבינו את החשיבות, ואם הילדים יגדלו עם תודעה פיננסית אחרת, אז מדובר באירוע הרבה יותר גדול ממענק ממשלתי.
גם החברות נכנסות למשחק
אם ב-2025 נולדו בארה״ב כ-3.6 מיליון ילדים, מענק פדרלי של 1,000 דולר לכל ילד משקף הוצאה תקציבית פוטנציאלית של כ-3.6 מיליארד דולר עבור שנה אחת בלבד.
אם קצב לידות דומה יישמר לאורך כל שנות הזכאות 2025-2028, מדובר כבר על סדר גודל של כ 14-15 מיליארד דולר בהפקדות ראשוניות, עוד לפני תרומות נוספות מצד משפחות, מעסיקים וחברות פרטיות.
בין היתר, הכסף יצא מחברות אמריקאיות כמו, (Visa (V), Dell (DELL), Comcast (CMCSA ו-(Micron (MU שכבר הביעו תמיכה או התחייבו להשתתף בתוכנית, כאשר Micron אף התחייבה לסכום של 250 מיליון דולר.
משרד האוצר האמריקאי ציין כי יותר מ-50 חברות התחייבו להציע תרומות לחשבונות של ילדי עובדים.
אם Trump Accounts יהפכו לכלי רחב באמת, הנהנים הישירים יכולים להיות בעיקר גופים שמנהלים את התשתית הפיננסית, כמו ברוקרים, בנקים קסטודיאנים, מנהלי קרנות סל וחברות פינטק.
Robinhood סימול (HOOD) ו-(The bank of new york Mellon (BNY משמשות כחלק ממערך הניהול של התוכנית, בעוד (State Street (STT), BlackRock (BLK ו-Vanguard, נמצאות בתוך שכבת מוצרי ההשקעה.
זה לא אומר שההשקה לבדה משנה תזה על מניה מסוימת, אבל היא כן מחזקת מגמה רחבה,יותר אמריקאים מגיל צעיר נכנסים לתוך מוצרים פסיביים, חשבונות השקעה ומערכות פיננסיות דיגיטליות.
האם זה באמת מצמצם פערים?
תומכי התוכנית מציגים אותה כדרך לתת לכל ילד “נתח מהחלום האמריקאי”, אבל המבקרים טוענים שהפערים לא יצטמצמו רק בגלל פתיחת חשבון.
משפחה עם הכנסה גבוהה תוכל להפקיד כל שנה סכומים משמעותיים, ליהנות מריבית דריבית ולבנות לילד נכס אמיתי בעוד שמשפחה שחיה ממשכורת למשכורת אולי תקבל את ה 1,000 דולר הראשונים, אבל לא תצליח להוסיף כסף לאורך הדרך.
במצב כזה, אותה תוכנית יכולה אפילו לשקף מחדש את הפערים הקיימים במקום לסגור אותם.
בכל זאת יש כאן משהו חשוב כי גם אם התוכנית לא תפתור את אי השוויון, היא משנה את השיחה.
במקום לדבר רק על איך לעזור למשפחות לשרוד את החודש, היא מכניסה למרכז הדיון את השאלה איך בונים הון, איך מחנכים להשקעה, ואיך גורמים לדור הבא להשתתף בצמיחה של החברות האמריקאיות.
לסיכום
Trump Accounts היא תוכנית פוליטית מאוד בשם שלה, אבל כלכלית היא נוגעת באחד הוויכוחים הכי גדולים של העידן הנוכחי, האם המדינה צריכה רק לחלק סיוע או לעזור לאזרחים להפוך לבעלי נכסים?
הסיפור כאן הוא לא 1,000 דולר, הסיפור הוא ניסיון לבנות מסלול שבו ילד אמריקאי נולד לא רק עם תעודת לידה, אלא גם עם חשבון השקעות.
אם זה יצליח, התוכנית יכולה להפוך את שוק ההון ממגרש של מבוגרים, עשירים ומשקיעים מנוסים, לחלק טבעי מהחיים של הדור הבא.
עבור המשקיעים זו עוד תזכורת לכך שהשוק האמריקאי הוא לא רק מקום שבו חברות מגייסות הון.
הוא הופך יותר ויותר לכלי מדיניות, כלי חינוכי וכלי חברתי, וכשמדינה מתחילה לחנך דור שלם דרך חשבונות השקעה, זה כבר לא רק אירוע פוליטי, זה אירוע שיכול להשפיע על הדרך שבה אמריקאים חושבים על כסף, בעלות וצמיחה במשך עשרות שנים קדימה.