סיכומי דוחות 01/06-02/06
3.6.2026

בקצרה
- HIVE Digital Technologies סיימה את שנת הכספים 2026 עם הכנסות שיא של 297.8 מיליון דולר, זינוק של 158% לעומת השנה הקודמת, כאשר פעילות כריית הביטקוין ופעילות תשתיות הבינה המלאכותית (AI) תרמו לצמיחה, מה שמצביע על פוטנציאל צמיחה משמעותי בחברה הממצבת עצמה כמובילה בתחום ה-AI.
- הרווחיות הגולמית של HIVE השתפרה משמעותית והגיעה ל-107.9 מיליון דולר, המהווים שיעור רווחיות של 36% לעומת 22% בשנה הקודמת, למרות הפסד חשבונאי של 148.4 מיליון דולר הנובע בעיקר מסעיפים לא תזרימיים, מה שמדגיש את שיפור היעילות התפעולית של החברה והפוטנציאל לרווחיות גבוהה יותר בעתיד.
- HIVE מבצעת מעבר אסטרטגי מחברת כריית ביטקוין לחברת תשתיות AI, עם הכנסות מפעילות AI שהסתכמו ב-19.5 מיליון דולר וצפי להכנסות חוזרות שנתיות של 35 מיליון דולר, מה שמעיד על שינוי בפרופיל הצמיחה של החברה וממצב אותה כמועמדת להנות מהביקושים הגוברים לתשתיות בינה מלאכותית.
- Credo Technology הציגה רבעון חזק עם הכנסות של 437 מיליון דולר, עלייה של 157% לעומת הרבעון המקביל, ורווח נקי של 169 מיליון דולר, מה שממחיש את מעמדה כנהנית מרכזית מהביקושים האדירים לתשתיות AI ורשתות מהירות, ומצביע על פוטנציאל השקעה אטרקטיבי בתחום הצומח.
עונת הדוחות כאן בישראל כבר מאחורינו, ובארה"ב אנחנו נמצאים ממש לקראת הישורת האחרונה, וזה בדיוק הזמן לעשות קצת סדר ולראות איך החברות הגדולות מסכמות את הרבעון שלהן.
HIVE Digital
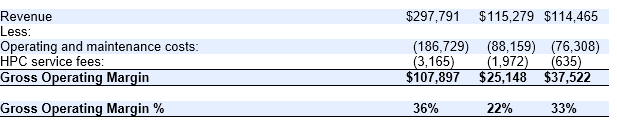
חברת (HIVE Digital Technologies (HIVE סיימה את שנת הכספים 2026 עם תוצאות שיא, כאשר ההכנסות הסתכמו בכ-297.8 מיליון דולר, זינוק של כ-158% לעומת השנה הקודמת.
הצמיחה החדה נבעה מהתרחבות משמעותית בפעילות כריית הביטקוין לצד צמיחה מהירה בפעילות תשתיות הבינה המלאכותית.
קרדיט: HIVE
הכנסות פעילות כריית המטבעות הדיגיטליים הסתכמו בכ-278.3 מיליון דולר, עלייה של כ-164%, בין היתר בזכות גידול של פי ארבעה בכוח הכרייה ועלייה במחיר הביטקוין הממוצע במהלך השנה.
החברה כרתה 2,885 ביטקוין במהלך השנה לעומת 1,414 ביטקוין בלבד בשנה הקודמת.
במקביל, פעילות ה-AI וה-HPC תחת המותג BUZZ ממשיכה להפוך למנוע צמיחה משמעותי.
ההכנסות מהתחום הסתכמו בכ-19.5 מיליון דולר, עלייה של כ-94% לעומת השנה הקודמת. בנוסף, החברה דיווחה כי פעילות ה-BUZZ כבר מייצרת הכנסות חוזרות שנתיות בהיקף של כ-35 מיליון דולר, לאחר הפעלת אשכולות GPU מתקדמים מבוססי NVIDIA.
גם הרווחיות השתפרה משמעותית. הרווח התפעולי הגולמי הגיע לכ-107.9 מיליון דולר, המהווים שיעור רווחיות של 36%, לעומת 22% בלבד בשנה הקודמת. ה-EBITDA המתואם הסתכם בכ-72.9 מיליון דולר.
עם זאת, בשורה התחתונה החברה רשמה הפסד חשבונאי של כ-148.4 מיליון דולר. לפי החברה, ההפסד נובע בעיקר מסעיפים חשבונאיים שאינם תזרימיים, ובראשם פחת והפחתות בהיקף של כ-170 מיליון דולר, לצד התאמות נוספות הקשורות לתגמול מבוסס מניות ושערוכי נכסים.
המסר המרכזי מהדוחות הוא שהנהלת HIVE ממשיכה לבצע מעבר הדרגתי מחברת כריית ביטקוין לחברת תשתיות AI.
החברה הודיעה כי כל השקעות הצמיחה העתידיות שלה יופנו לתחומי ה-AI וה-HP, ואף מקדמת הקמת Gigafactory בקנדה שתוכל בעתיד לתמוך בכ-100 אלף מעבדי GPU ולהפוך למנוע צמיחה משמעותי בשנים הקרובות.
בסיכום, HIVE מציגה את שנת הכספים החזקה בתולדותיה עם צמיחה חריגה בהכנסות, שיפור חד ברווחיות והאצה משמעותית בפעילות ה-AI. בעוד שכריית הביטקוין עדיין מהווה את עיקר ההכנסות, נראה שהחברה ממצבת את עצמה יותר ויותר כחברת תשתיות בינה מלאכותית, מהלך שעשוי לשנות את פרופיל הצמיחה שלה בשנים הקרובות.
בעקבות הדוח, המניה עלתה בכ-5.3% ביום יום המסחר.
Credo
(Credo Technology (CRDO סיכמה את הרבעון עם תוצאות חזקות מהצפוי, כשהיא ממשיכה ליהנות מהביקושים האדירים לתשתיות AI, רשתות מהירות ומרכזי נתונים מתקדמים.
החברה עקפה את תחזיות האנליסטים הן בשורת ההכנסות והן בשורת הרווח, והציגה המשך צמיחה חריגה בקצב שממקם אותה כאחת הנהנות המרכזיות מגל ההשקעות בתשתיות בינה מלאכותית.
בצד הפיננסי, הכנסות החברה ברבעון הסתכמו ב-437 מיליון דולר, עלייה של כ-157% לעומת הרבעון המקביל ושל כ-7% לעומת הרבעון הקודם.
הרווח הנקי זינק לכ-169 מיליון דולר לעומת כ-36.6 מיליון דולר בלבד אשתקד, בעוד הרווח למניה הסתכם ב-0.88 דולר.
בנטרול סעיפים חד־פעמיים, הרווח למניה הגיע ל-1.16 דולר, מעל תחזיות השוק שעמדו על 1.02 דולר.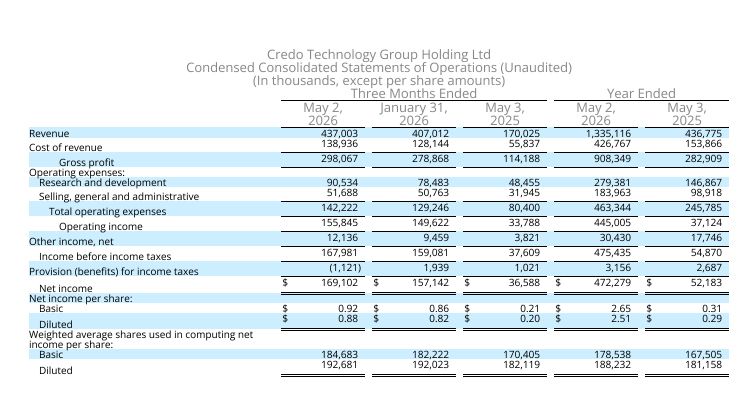
קרדיט: Credo
Credo מספקת רכיבים קריטיים לתקשורת מהירה בין שרתים, מעבדים גרפיים (GPU), מערכות אחסון ורשתות תקשורת, כאשר המעבר למערכות AI גדולות ומורכבות יותר מגדיל באופן משמעותי את הביקוש למוצריה.
גם ברמת הרווחיות נרשמו נתונים חריגים.
שיעור הרווח הגולמי עמד על כ-68%, בעוד שיעור הרווח הנקי הגיע לכ-52% מההכנסות, נתונים חריגים המעידים על כוח תמחור גבוה ומוצרים בעלי ערך מוסף משמעותי.
המאזן של החברה ממשיך להתחזק במהירות.
נכון לסוף הרבעון החזיקה Credo בכ-1.4 מיליארד דולר במזומנים והשקעות קצרות טווח, ללא תלות משמעותית במימון חיצוני, כאשר ההון העצמי זינק לכ-2.06 מיליארד דולר.
בנוסף, התחזית לרבעון הבא ממשיכה לאותת על צמיחה.
החברה צופה הכנסות של 465-475 מיליון דולר ברבעון הראשון של שנת הכספים 2027, מעל ציפיות השוק, מה שמעיד כי הביקושים לתשתיות AI עדיין חזקים מאוד.
בסיכום, Credo מציגה עוד רבעון יוצא דופן שממחיש את מעמדה כאחת הנהנות הגדולות ממהפכת ה-AI.
הצמיחה החדה בהכנסות, הרווחיות הגבוהה, המאזן החזק והתחזית החיובית מצביעים על כך שהביקושים לתשתיות תקשורת עבור מרכזי נתונים ובינה מלאכותית ממשיכים להיות חזקים, כאשר Credo ממוצבת היטב ליהנות מהמשך ההשקעות האדירות בתחום בשנים הקרובות.
למרות הדוח הטוב, המניה ירדה בכ-4.2% בסיום יום המסחר.
התגובה היא פלחות טוה למרות הדוח כי הצפיות היו גבוהות, ובנוסף המניה טסה כ-150% בחודש האחרון.
Palo Alto
חברת (Palo Alto Networks (PANW סיכמה את הרבעון עם תוצאות חזקות במיוחד, המשקפות האצה בפעילות הליבה לצד הצלחה בהטמעת הרכישות האחרונות.
החברה נהנית מהמעבר הגובר של ארגונים לפלטפורמות אבטחה מאוחדות ומהשקעות עתק בתשתיות בינה מלאכותית, מגמות אשר ממשיכות להרחיב את הביקוש לפתרונותיה.
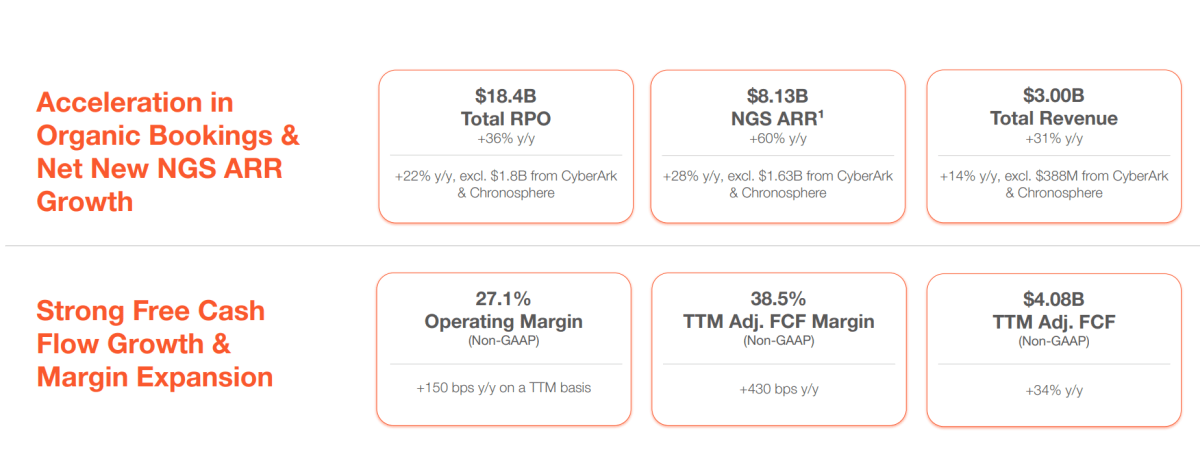
הכנסות החברה ברבעון הסתכמו בכ-3 מיליארד דולר, עלייה של 31% לעומת התקופה המקבילה אשתקד. בנטרול תרומת הרכישות של CyberArk ו-Chronosphere, הציגה החברה צמיחה אורגנית של כ-14%. במקביל, התחייבויות הביצוע העתידיות צמחו ב-36% לכ-18.4 מיליארד דולר, נתון המעיד על המשך ביקוש חזק מצד לקוחות.
קרדיט: Palo Alto Networks
אחד הנתונים המרשימים בדוח הוא המשך הצמיחה בפעילות ה-Next Generation Security.
ההכנסות החוזרות השנתיות זינקו ב-60% לכ-8.13 מיליארד דולר, כאשר גם בנטרול הרכישות מדובר בצמיחה של כ-28%.
נתון זה ממחיש את ההצלחה של החברה במעבר מפתרונות נקודתיים לפלטפורמות אבטחה מקיפות.
בצד הרווחיות, החברה ממשיכה להציג ביצועים חזקים. שיעור הרווח התפעולי עמד על 27.1%, בעוד תזרים המזומנים החופשי המתואם ב-12 החודשים האחרונים הגיע ל-4.08 מיליארד דולר, עלייה של 34% לעומת השנה שעברה.
שיעור תזרים המזומנים החופשי המתואם טיפס ל-38.5%, מה שממחיש את איכות המודל העסקי ואת היכולת להמיר הכנסות למזומן.
הנהלת החברה הדגישה כי מהפכת ה-AI הופכת למנוע צמיחה מרכזי עבור פעילות הסייבר.
לדבריה, מודלי AI מתקדמים יוצרים גידול עצום בתעבורת הנתונים ובפעילות המכונות, מה שמגדיל את הצורך בבדיקת תעבורה, הגנת רשתות ואבטחת זהויות. החברה אף ציינה כי תוקפים כבר פועלים כיום במהירות מכונה, ולכן ארגונים זקוקים למערכות הגנה מבוססות AI בזמן אמת.
תחום אבטחת הבינה המלאכותית הפך לאחד ממנועי הצמיחה הבולטים.
פלטפורמת Prisma AIRS, שהושקה לפני כשנה, כבר חצתה את רף 300 הלקוחות והחברה מעריכה כי תגיע לקצב הכנסות שנתי של מעל 100 מיליון דולר בתוך שני רבעונים בלבד.
גם פעילות ה- XSIAM ממשיכה לצמוח במהירות. ההכנסות החוזרות השנתיות של הפלטפורמה עברו את רף 600 מיליון הדולר, עלייה של כ-100% משנה לשנה, בעוד מספר הלקוחות חצה את רף 740 הארגונים. במקביל, פעילות ה-Observabilit כבר מייצרת מעל 300 מיליון דולר ARR, עם תוספת של יותר מ-100 מיליון דולר ברבעון אחד בלבד.
Palo Alto Networks מציגה שילוב נדיר של צמיחה דו ספרתית גבוהה, רווחיות חזקה ותזרים מזומנים מרשים.
החברה נהנית כיום משלושה מנועי צמיחה מרכזיים, אבטחת רשתות, פלטפורמות AI Security ואבטחת זהויות, כאשר הנהלת החברה משדרת ביטחון רב בכך שהבינה המלאכותית אינה איום על פעילותה, אלא אחד ממנועי הצמיחה הגדולים ביותר שלה לשנים הקרובות.
למרות הדוח, המניה ירדה בכ-2.9% עד כה.
Victoria’s Secret
(Victoria’s Secret (VSCO פתחה את שנת 2026 עם רבעון חזק במיוחד, המעיד על הצלחת מהלכי ההתחדשות של המותג ועל שיפור משמעותי בביקוש מצד הצרכנים.
החברה הציגה צמיחה רחבה בכל קטגוריות המוצרים, ערוצי המכירה והאזורים הגיאוגרפיים, תוך שיפור ניכר ברווחיות והעלאת התחזיות להמשך השנה.
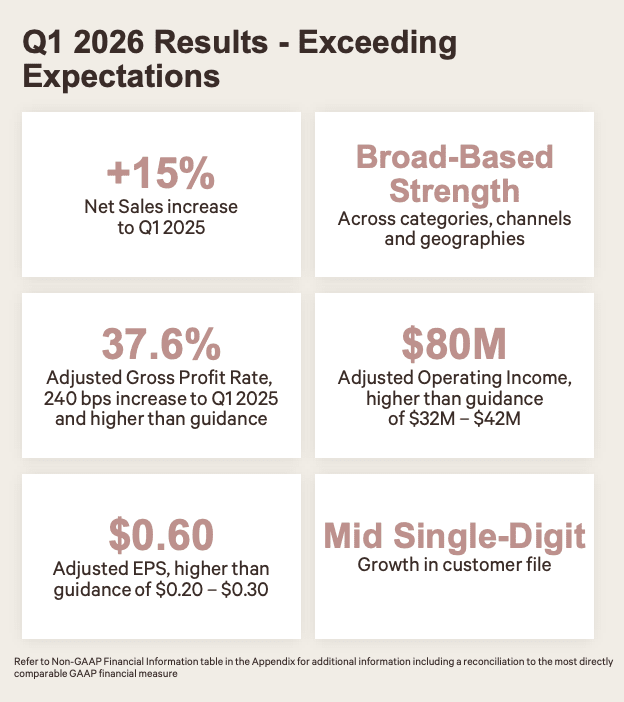
הכנסות החברה ברבעון הראשון הסתכמו בכ-1.56 מיליארד דולר, עלייה של 15% לעומת התקופה המקבילה אשתקד. המכירות בחנויות זהות צמחו ב-10%, בעוד המכירות הכוללות על בסיס השוואתי עלו ב-13%, נתונים המעידים על חזרה לצמיחה אורגנית חזקה לאחר מספר שנים מאתגרות עבור המותג.
קרדיט: Victoria’s Secret
הרווח הגולמי צמח ב-23% והגיע ל-587 מיליון דולר, כאשר שיעור הרווח הגולמי השתפר ל-37.6% לעומת 35.2% בשנה שעברה.
במקביל, החברה הצליחה לשמור על שליטה בהוצאות התפעוליות, מה שהוביל לזינוק של 153% ברווח התפעולי המתואם לרמה של 80 מיליון דולר.
בשורה התחתונה נרשם שיפור דרמטי ברווחיות. הרווח הנקי המיוחס לבעלי המניות הגיע ל-50.5 מיליון דולר לעומת 7.2 מיליון דולר בלבד ברבעון המקביל, והרווח המתואם למניה זינק ל־0.60 דולר לעומת 0.09 דולר בשנה שעברה, הרבה מעל תחזית ההנהלה שעמדה על 0.30-0.20 דולר למניה.
המאזן ממשיך להתחזק. יתרת המזומנים גדלה לכ-207 מיליון דולר, החוב ארוך הטווח ירד לכ-986 מיליון דולר וההון העצמי צמח לכ־790 מיליון דולר. בנוסף, החברה צופה תזרים מזומנים חופשי של 340-370 מיליון דולר במהלך 2026.
לאור הביצועים החזקים, ההנהלה העלתה משמעותית את התחזית השנתית. החברה צופה כעת הכנסות של 7.03 לבין 7.13 מיליארד דולר, רווח תפעולי של בין 550 ל-580 מיליון דולר ורווח מתואם למניה של בין 4.35 לבין 4.60 דולר, תחזית המשקפת אמון גבוה בהמשך המומנטום העסקי.
בנוסף לצמיחה בפעילות הקיימת, החברה ממשיכה להרחיב את פריסתה הגלובלית וצופה גידול של בין 3% ל-5% במספר החנויות במהלך השנה, עם דגש על שווקים בינלאומיים ופעילות השותפים מחוץ לארצות הברית.
(Victoria’s Secret (VSCO, מציגה אחד הרבעונים החזקים שלה בשנים האחרונות.
השילוב בין צמיחה דו־ספרתית במכירות, שיפור חד ברווחיות, התחזקות המאזן והעלאת התחזיות לשנה כולה מעיד כי מהלכי השיקום והמיתוג מחדש מתחילים להניב תוצאות משמעותיות. כעת האתגר המרכזי של החברה יהיה לשמר את קצב הצמיחה הגבוה בסביבה צרכנית תחרותית ומאתגרת.ֿ
המניה טסה בעקבות הדוח בכ-47%
Dollar General
חברת (Dollar General (DG פתחה את 2026 עם רבעון חזק מהצפוי, כאשר הצרכן האמריקאי ממשיך לחפש ערך ומחירים נמוכים על רקע הלחצים הכלכליים והאינפלציה המתמשכת.
החברה הצליחה להציג צמיחה במכירות, שיפור ברווחיות ועקפה את תחזיות האנליסטים, מה שהוביל להעלאת התחזית השנתית מצד ההנהלה.
בצד הפיננסי, הכנסות החברה הסתכמו בכ-10.4 מיליארד דולר, עלייה של כ-5% לעומת התקופה המקבילה אשתקד.
המכירות בחנויות זהות עלו בכ-2.4%, כאשר עיקר הצמיחה נבע מגידול במספר העסקאות ומעלייה בתנועת הלקוחות לחנויות.
במקביל, הרווח למניה הסתכם בכ-1.78 דולר, מעל תחזיות השוק, והחברה הציגה שיפור ביחס לציפיות למרות סביבת פעילות מאתגרת.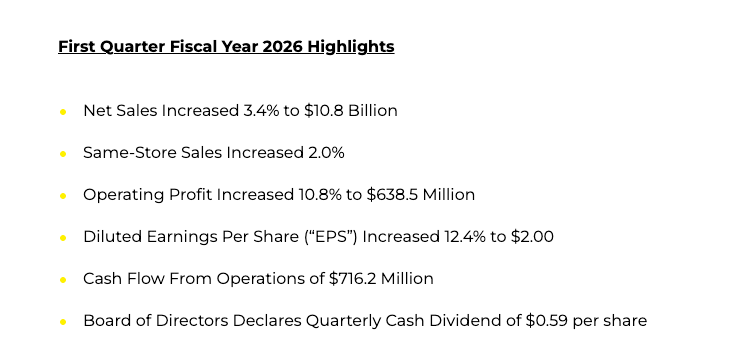
קרדיט: Dollar General
הנתון המרכזי בדוחות הוא המשך ההתחזקות של מודל הדיסקאונט.
בעוד רשתות קמעונאות רבות מתמודדות עם חולשה בביקושים, Dollar General ממשיכה למשוך לקוחות מכל רמות ההכנסה, כולל משקי בית מהמעמד הבינוני והגבוה יותר שמחפשים לחסוך בהוצאות היומיום.
הנהלת החברה ציינה כי לקוחות רבים ממשיכים להפגין זהירות בצריכה, אך בוחרים לבצע יותר רכישות ברשתות דיסקאונט.
מנוע הצמיחה המרכזי ממשיך להיות תחום מוצרי הצריכה השוטפים.
קטגוריות המזון, המשקאות, מוצרי הניקיון והצריכה הביתית המשיכו להציג ביקושים חזקים, בעוד קטגוריות המוצרים הכלליים והלא־חיוניים עדיין מושפעות מסביבת הצריכה הזהירה.
בנוסף, החברה ממשיכה להרחיב את פריסת החנויות שלה ברחבי ארצות הברית.
במהלך השנה מתוכננות פתיחות של מאות חנויות חדשות לצד שיפוץ והרחבת חנויות קיימות, כחלק מהאסטרטגיה להגדיל את נתח השוק באזורים כפריים ופרבריים.
אחד המסרים החשובים של הנהלת החברה היה השיפור בביצועי התפעול.
לאחר תקופה של לחצים על המרווחים, Dollar General הצליחה לשפר את היעילות התפעולית, לנהל טוב יותר את המלאים ולהקטין חלק מהלחצים שנבעו מעלויות לוגיסטיקה ועבודה.
לאור התוצאות החזקות, החברה העלתה את תחזית הרווח לשנת 2026.
הנהלת Dollar General ציינה כי היא רואה המשך ביקושים יציבים מצד הצרכנים ומעריכה כי צעדי ההתייעלות וההשקעות שבוצעו בשנים האחרונות ימשיכו לתמוך בשיפור הרווחיות גם בהמשך השנה.
עם זאת, החברה עדיין מתמודדת עם מספר אתגרים.
הצרכן האמריקאי נותר תחת לחץ בשל יוקר המחיה, הריבית הגבוהה וחוסר הוודאות הכלכלי, כאשר חלק גדול מלקוחות Dollar General ממשיכים להתמקד במוצרים בסיסיים על חשבון רכישות לא־חיוניות.
Dollar General מציגה רבעון חזק שמוכיח כי מודל הדיסקאונט ממשיך לעבוד גם בסביבה כלכלית מאתגרת.
הצמיחה במכירות, עקיפת תחזיות האנליסטים והעלאת התחזית השנתית מאותתים כי החברה ממשיכה ליהנות ממעבר צרכנים לחיפוש אחר ערך ומחירים נמוכים, מגמה שעשויה להמשיך לתמוך בפעילותה גם בהמשך השנה.
המניה הגיבה בירידה של 3.3%.