סיכומי דוחות 30/04/2026
1.5.2026

בקצרה
- אפל הציגה תוצאות רבעוניות חזקות במיוחד, עם הכנסות של 111.2 מיליארד דולר ורווח למניה של 2.01 דולר, שניהם עקפו את ציפיות השוק, מה שמעיד על ביצועים תפעוליים מצוינים וצמיחה רחבה בכל הקטגוריות והאזורים הגיאוגרפיים, כולל עלייה מפתיעה של 28.1% בהכנסות מסין.
- החברה הפגינה חוזק פיננסי משמעותי עם תזרים מזומנים מפעילות שוטפת של למעלה מ-28 מיליארד דולר ברבעון, ויתרות נזילות של כ-68 מיליארד דולר, מה שאפשר לה להכריז על תוכנית רכישה חוזרת של מניות בסך 100 מיליארד דולר והגדלת דיבידנד ב-4%, המשקף אמון בהמשך הצמיחה ויכולת החזרת ערך למשקיעים.
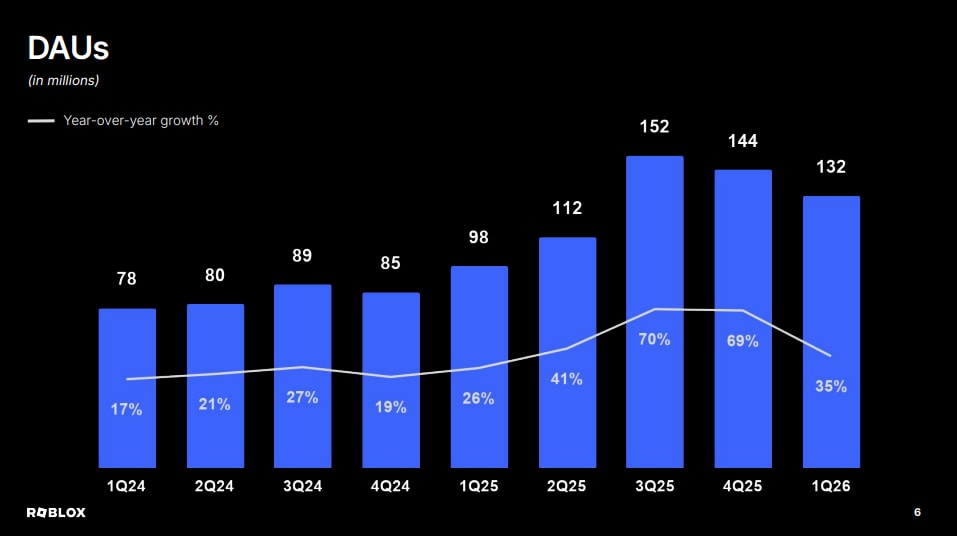
- רובלוקס פספסה באופן משמעותי את ציפיות השוק במספר המשתמשים הפעילים היומיים (DAUs), שהגיעו ל-132 מיליון לעומת צפי של 140.9 מיליון, מה שמצביע על האטה בקצב צמיחת בסיס המשתמשים, נתון קריטי לחברת פלטפורמה, ועלול להעיד על אתגרים עתידיים ביכולת החברה להרחיב את קהל היעד שלה.
- החברה הציגה תחזית חלשה לרבעונים הבאים ולשנת 2026 כולה, עם צפי ל-Bookings של 1.55-1.61 מיליארד דולר ברבעון השני לעומת ציפיות של 1.86 מיליארד דולר, מה שמעיד על חששות ההנהלה לגבי המשך קצב הצמיחה והרווחיות, ועלול להוביל ללחץ נוסף על מניית החברה בטווח הקצר והבינוני.
AAPL עולה אחרי דוחות חזקים במיוחד
אפל סגרה את הרבעון השני של שנת 2026 בתוצאות שהפתיעו לטובה כמעט בכל קו. הכנסות של 111.2 מיליארד דולר עברו את הצפי של 109.7 מיליארד, ורווח למניה (EPS) של 2.01 דולר עקף את ה-1.96 שהשוק ציפה לו. הצמיחה של 16.6% בהכנסות ו-22% ב-EPS לא מגיעות מקטגוריה אחת בלבד, כל אזור גיאוגרפי צמח בספרות כפולות, וזה לא משהו שקורה לאפל בכל רבעון.
מכירות האייפונים הובילו עם 57 מיליארד דולר בהכנסות, עלייה של 21.7% YoY, אבל ההפתעה הגדולה ביותר בהכנסות מגיעות מסין. 20.5 מיליארד דולר, עלייה של 28.1% לעומת תחזית של 18.9, (שוק שרבים ציפו שיהיה בעייתי) נתן לאפל את אחד הרבעונים הכי טובים מזה תקופה ארוכה.
ה-CapEx היה מאופק יחסית, אפל הוציאה 4.3 מיליארד דולר על רכוש ותשתיות בחצי הראשון של השנה. זה לא חברה שמוציאה הרבה על הוצאות הון, בטח לא כמו החברות הגדולות האחרות.
תזרים המזומנים מפעילות שוטפת עבר את ה-28 מיליארד דולר ברבעון בלבד, ומצטבר ל-82.6 מיליארד בחצי הראשון של 2026, בהשוואה ל-53.9 מיליארד בתקופה המקבילה אשתקד.
עם יתרות נזילות של כ-68 מיליארד דולר (מזומן ושווי מזומן), אפל הכריזה על buyback נוסף של 100 מיליארד דולר, ועל הגדלת דיבידנד ב-4% ל-0.27 דולר למניה. זה מחזור הון אגרסיבי, גם לפי סטנדרטים של אפל עצמה.
טים קוק, מנכ״ל החברה שהשבוע הודיע שבקרוב יסיים את תפקידו, אמר שזה הרבעון הכי טוב שהיה לאפל אי פעם בחודשי מרץ, ומהצד הפיננסי קשה לחלוק על זה.
מניית AAPL עלתה כ-3% לאחר פרסום הדוח
התמונה מציגה את כל אפיקי ההכנסה של אפל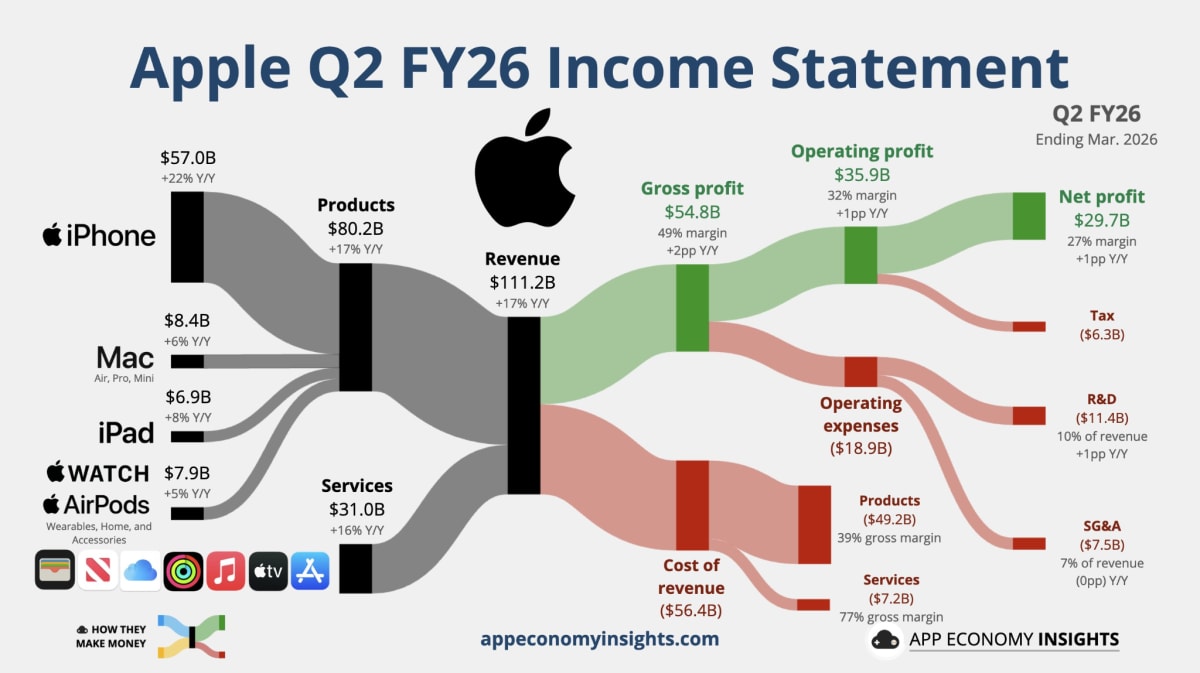 מקור: EconomyAPP
RBLX נופלת אחרי פספוס חד במספר המשתמשים ותחזית חלשה להמשך 2026
חברת פלטפורמת הגיימינג רובלוקס, סיימה את הרבעון הראשון עם תמונה שקשה להגדיר בפשטות.
מצד אחד, ה-Bookings עמדו על 1.73 מיליארד דולר ועקפו קלות את התחזיות וה-EPS הסתכם בהפסד של 0.35 דולר למניה לעומת ציפייה להפסד גדול יותר של 0.41 דולר.
מצד שני, ה-DAUs (מספר המשתמשים הפעילים היומיים בפלטפורמה),המדד אולי החשוב ביותר עבור החברה בשלב הזה, הגיעו ל-132 מיליון משתמשים פעילים ביום, לעומת ציפיות של 140.9 מיליון. זה פספוס של כמעט 9 מיליון משתמשים, ובחברה כמו רובלוקס זה לא נתון שולי, אלא סימן שיכול להעיד על שינוי בקצב הצמיחה.
ההכנסות ברבעון עמדו על 1.44 מיליארד דולר, צמיחה של 39% לעומת התקופה המקבילה אשתקד, בעוד תזרים המזומנים החופשי שלה הגיע ל-596 מיליון דולר לעומת 427 מיליון דולר בשנה שעברה.
למרות זאת, המרווח התפעולי עדיין שלילי בכ-20%, בעיקר בגלל הוצאות גבוהות על פיתוח, תשתיות ותשלומים ליוצרים.
בנוסף, הוצאות ההנהלה וכלליות של החברה זינקו ב-76% בעקבות הסדר רגולטורי של 57 מיליון דולר מול מדינות בארה"ב שפתחו בהליכים נגד החברה סביב נושאי הגנה על קטינים.
אחד הנתונים שממחישים את האתגר של החברה הוא ה-ABPDAU, (ממוצע ה-Bookings לכל משתמש פעיל ביום) שירד ל-13.12 דולר לעומת 15.38 דולר ברבעון הקודם.
חלק מהירידה מוסבר בעונתיות, אך הסיבה המרכזית היא שהחברה ממשיכה להתרחב לשווקים בינלאומיים שבהם המשתמשים מוציאים פחות כסף בממוצע.
בנוסף, מתוך 132 מיליון משתמשים פעילים ביום, רק 1.9 מיליון הם משתמשים משלמים יומיים בממוצע. זו אחת הנקודות המרכזיות שהחברה תצטרך לשפר בעתיד.
החלק שהכביד במיוחד על המניה היה התחזית קדימה. רובלוקס צופה Bookings של 1.55-1.61 מיליארד דולר ברבעון השני, הרבה מתחת לציפיות השוק שעמדו על 1.86 מיליארד דולר.
גם התחזית השנתית ל-2026 הייתה חלשה יחסית, עם צפי להכנסות של 5.87-6.14 מיליארד דולר לעומת תחזיות שעמדו על 8.13 מיליארד דולר.
בהנהלה טוענים שחלק מהחולשה נובע מהטמעת מנגנון אימות גיל חדש שהחברה השיקה בתחילת 2026, אשר מגביל גישה לצ'אט ומשפיע על חוויית המשתמש. ההסבר נשמע הגיוני, אך עדיין קשה לדעת עד כמה מדובר בפגיעה זמנית ועד כמה מדובר בשינוי עמוק יותר בהתנהגות המשתמשים.
מניית RBLX ירדה כ-22% לאחר פרסום הדוח
התמונה מציגה את התפתחות מספר המשתמשים הפעילים היומיים בפלטפורמה (DAU).
 מקור: מצגת המשקיעים של RBLX
SNDK מדווחת על רבעון חריג, חוזים ארוכי טווח ובייבאק של 6 מיליארד דולר
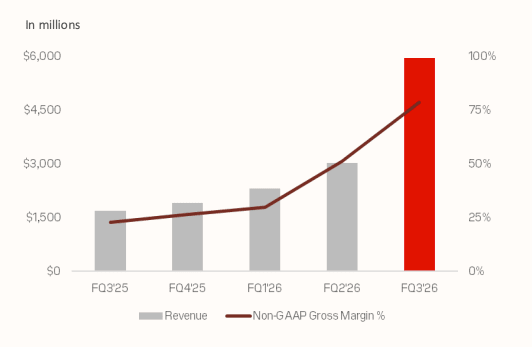
סנדיסק, החברה שהופכת לחברת תשתיות אחסון עבור AI, דאטה סנטרים וענן, סיימה את הרבעון השלישי של 2026 עם הכנסות של 5.95 מיליארד דולר, עלייה של 97% לעומת הרבעון הקודם וגבוה משמעותית מהתחזית של החברה, שעמדה על 4.4-4.8 מיליארד דולר. הרווח המתואם למניה עמד על 23.41 דולר, לעומת תחזית של 12-14 דולר בלבד.
השיפור הגיע משילוב של עליית מחירים, מעבר ללקוחות בעלי ערך גבוה יותר, ובעיקר צמיחה חדה בדאטה סנטר.
ברמת אפיקי ההכנסה, תחום ה-Data Center הגיע ל-1.47 מיליארד דולר, עלייה של 233% מהרבעון הקודם. תחום ה-Edge (כל מוצר שלא קשור לדאטה סנטרים) הגיע ל-3.66 מיליארד דולר, עלייה של 118%, ואילו תחום ה-Consumer ירד ל-820 מיליון דולר, ירידה של 10% בהתאם לעונתיות.
המשמעות היא שהצמיחה כבר לא נשענת רק על שוק הצרכנים, אלא בעיקר על ביקוש חזק לאחסון מהיר עבור AI, ענן ודאטה סנטרים.
גם התזרים היה חזק מאוד. החברה ייצרה 3.04 מיליארד דולר מפעילות שוטפת ו-2.96 מיליארד דולר תזרים חופשי מתואם, עם הוצאות הון ברוטו של 240 מיליון דולר בלבד, כ-4% מההכנסות.
זה מראה שסנדיסק מצליחה ליהנות מהביקוש הגבוה בלי להיכנס כרגע למחזור השקעות הון כבד מדי. בנוסף, החברה סיימה את הרבעון עם 3.74 מיליארד דולר במזומן וללא חוב ארוך טווח.
לגבי הצפי קדימה, החברה צופה ברבעון הרביעי הכנסות של 7.75-8.25 מיליארד דולר ורווח מתואם למניה של 30-33 דולר. במקביל, היא הכריזה על תוכנית רכישה עצמית של 6 מיליארד דולר. המנכ"ל דיוויד גקלר אמר שהחברה נמצאת בנקודת מפנה, שבה NAND (סוג של זיכרון פלאש שמשמש לאחסון מידע בצורה קבועה, גם כשהמכשיר כבוי) הופך לרכיב קריטי בתשתיות AI, ושחמשת ההסכמים החדשים של החברה, עם ערבויות פיננסיות של יותר מ-11 מיליארד דולר, אמורים להפוך את העסק ליציב וצפוי יותר.
מניית SNDK ירדה כ-6% לאחר פרסום הדוח
התמונה מציגה בעיקר את תחזית הצמיחה האדירה לרבעון השלישי של 2026.
מקור: מצגת המשקיעים של SNDK
CAT מציגה רבעון חזק עם שיא בצבר ההזמנות ודחיפה חזקה מדאטה סנטרים
חברת הציוד התעשייתי קטרפילר, שרלוונטית מאוד לכל תחום התשתיות והאנרגיה בעולם, פתחה את 2026 עם הכנסות של 17.4 מיליארד דולר, עלייה של 22% לעומת 14.2 מיליארד דולר ברבעון המקביל. הרווח למניה עמד על 5.47 דולר, והרווח המתואם למניה עמד על 5.54 דולר לעומת 4.25 דולר בשנה שעברה.
הצמיחה הגיעה בעיקר מעלייה של 2.3 מיליארד דולר בנפחי מכירה, לצד שיפור של 426 מיליון דולר בתמחור.
ברמת אפיקי ההכנסה, Power & Energy צמח ב-22% ל-7.03 מיליארד דולר, בעיקר בזכות ביקוש חזק לייצור חשמל עבור דאטה סנטרים. Construction Industries (התחום שאחראי על ציוד בנייה ותשתיות), צמח ב-38% ל-7.16 מיליארד דולר, בעיקר בגלל עלייה במלאי הדילרים וביקוש טוב בצפון אמריקה. Resource Industries (תחום הפעילות שמתמקד בתעשיות משאבים כבדים), צמח ב-4% בלבד ל-3.8 מיליארד דולר, אבל הרווחיות שם נפגעה בעיקר בגלל עלויות מכסים ולוחות זמנים של אספקות.
צבר ההזמנות של החברה עומד על שיא של 63 מיליארד דולר, עלייה של 79% לעומת השנה שעברה, כאשר כל שלושת הסגמנטים המרכזיים תרמו לצמיחה.
בנוסף, מכירות למשתמשי קצה צמחו בכל שלושת הסגמנטים, כולל עלייה של 32% ב-Power & Energy ועלייה של 48% ב-Power Generation, בעיקר בגלל ביקוש לגנרטורים וטורבינות עבור דאטה סנטרים.
ה-Free Cash Flow של פעילות Machinery, Power & Energy (שלושת תחומי הפעילות התפעוליים המרכזיים שלה) עמד על כמעט 600 מיליון דולר, וה-CapEx היה כ-700 מיליון דולר. החברה החזירה לבעלי המניות 5.7 מיליארד דולר ברבעון, מתוכם כ-5 מיליארד דולר ברכישות עצמיות ועוד 700 מיליון דולר בדיבידנדים.
מניית CAT עלתה כ-9% לאחר פרסום הדוח
התמונה מציגה את הביצועים של תחום Power & Energy של קטרפילר ברבעון הראשון של 2026 לעומת הרבעון הראשון של 2025.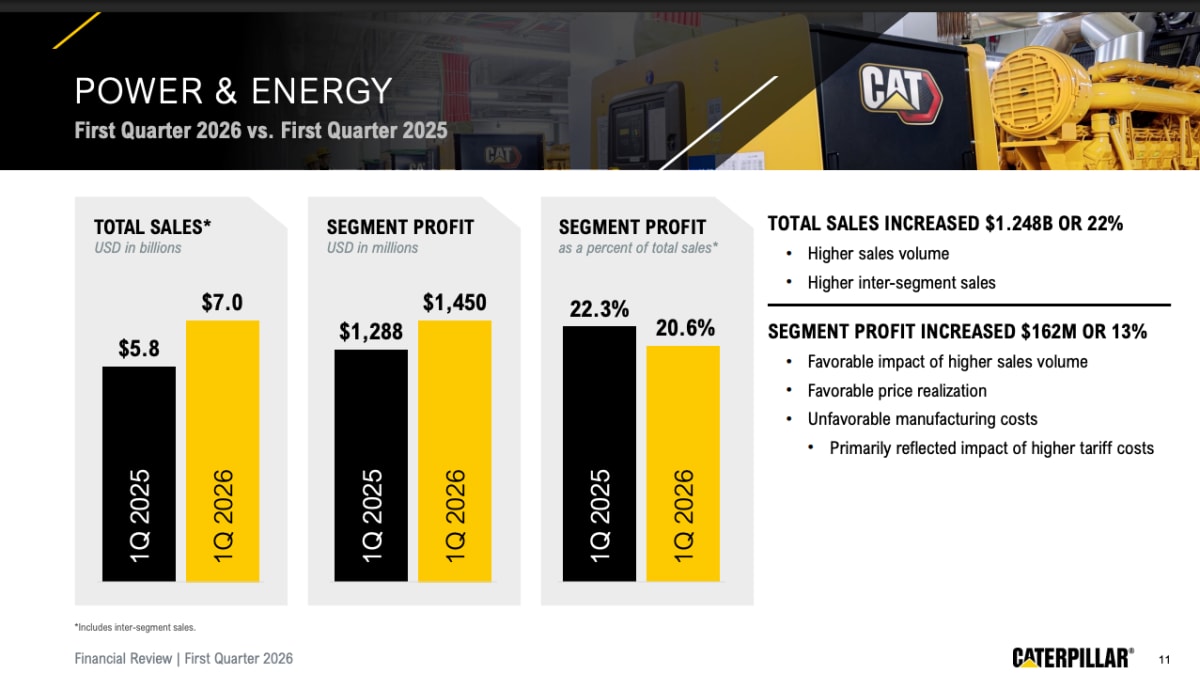 מקור: מצגת המשקיעים של CAT
RDDT מדווחת על רבעון חזק מאוד, צמיחה גבוהה והמשך שיפור ברווחיות
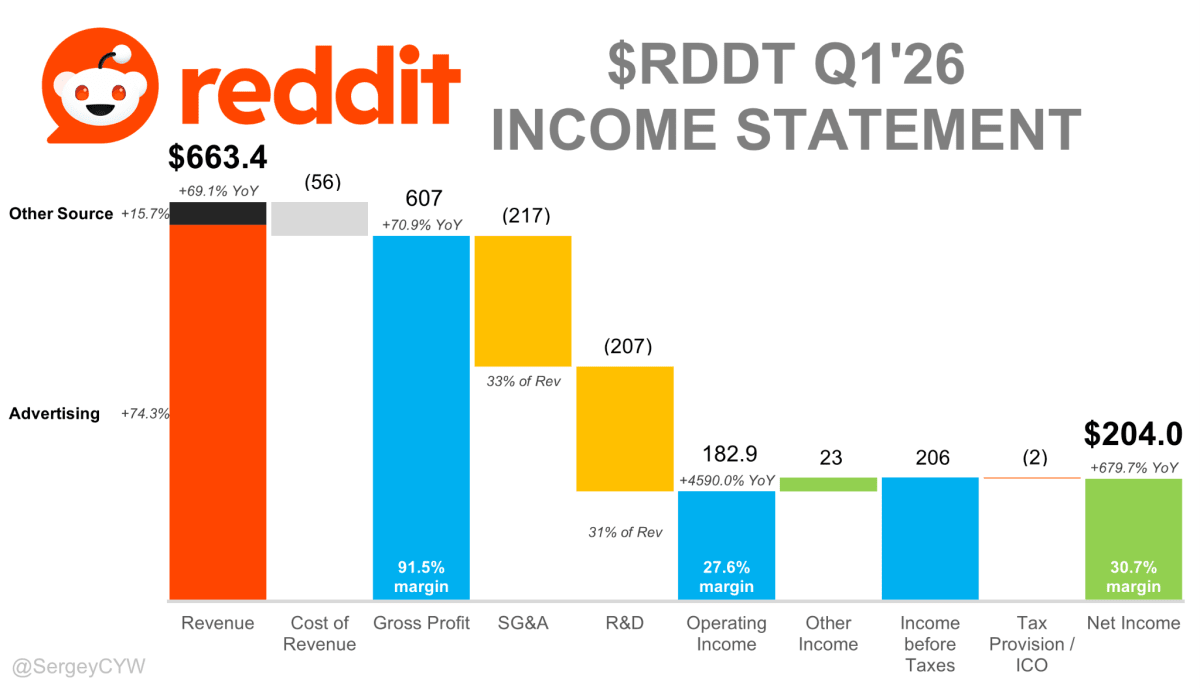
פלטפורמת הרשת החברתית רדיט, סיימה את הרבעון הראשון של 2026 עם הכנסות של 663 מיליון דולר, צמיחה של 69% לעומת השנה שעברה. הרווח הנקי הגיע ל-204 מיליון דולר, והרווח המדולל למניה עמד על 1.01 דולר. ה-Adjusted EBITDA (רווח תפעולי מתואם לפני ריבית, מס, פחת והפחתות) הגיע ל-266 מיליון דולר, עם מרווח של 40%, מה שמראה שהחברה מצליחה לתרגם את הצמיחה בהכנסות לרווחיות גבוהה.
ברמת ה-KPI (מדדי פעילות מרכזיים), Reddit הציגה DAUq (משתמשים יומיים ייחודיים) של 126.8 מיליון, עלייה של 17% משנה לשנה. WAUq (משתמשים שבועיים ייחודיים) הגיע ל-493.1 מיליון, עלייה של 23%. ה-ARPU (הכנסה ממוצעת למשתמש) עלה ב-44% ל-5.23 דולר, כאשר בארה"ב הוא הגיע ל-9.63 דולר ובשוק הבינלאומי ל-2.02 דולר. זה מראה שהחברה לא רק מוסיפה משתמשים, אלא גם מצליחה להפיק מהם יותר הכנסה.
אפיק ההכנסה המרכזי של החברה הוא Advertising Revenue (הכנסות מפרסום), שהגיע ל-625 מיליון דולר וצמח ב-74% לעומת השנה שעברה.
בגזרת ההכנסות האחרות, שכוללות בין היתר רישוי תוכן לחברות אחרות, הגיעו ל-39 מיליון דולר וצמחו ב-15%. הצמיחה בפרסום הגיעה גם מעלייה בכמות החשיפות וגם משיפור במחיר שהחברה מצליחה לגבות ממפרסמים. בנוסף, החברה הודיעה על אינטגרציה עם (Shopify (SHOP, כדי להקל על מפרסמים וחנויות להיכנס לפרסום ברדיט.
מניית RDDT עלתה כ-16% לאחר פרסום הדוח
התמונה מציגה פירוק מלא של דוח הרווח וההפסד של RDDT לרבעון הראשון של 2026, בצורה שמראה איך החברה מגיעה מהכנסות לרווח נקי.
 מקור: SergeyCYW
LLY מעלה תחזית שנתית אחרי זינוק במונג'רו וזפבאונד
חברת התרופות והביוטכנולוגיה אלי לילי, סיימה את הרבעון הראשון של 2026 עם הכנסות של 19.8 מיליארד דולר, עלייה של 56% לעומת 12.7 מיליארד דולר בשנה שעברה. הרווח הנקי הגיע ל-7.4 מיליארד דולר, והרווח המדולל למניה עמד על 8.26 דולר. בשיחת המשקיעים החברה ציינה שהרווח המתואם למניה, Non-GAAP EPS (רווח למניה בנטרול סעיפים חד פעמיים), עמד על 8.55 דולר לעומת 3.34 דולר בשנה שעברה.
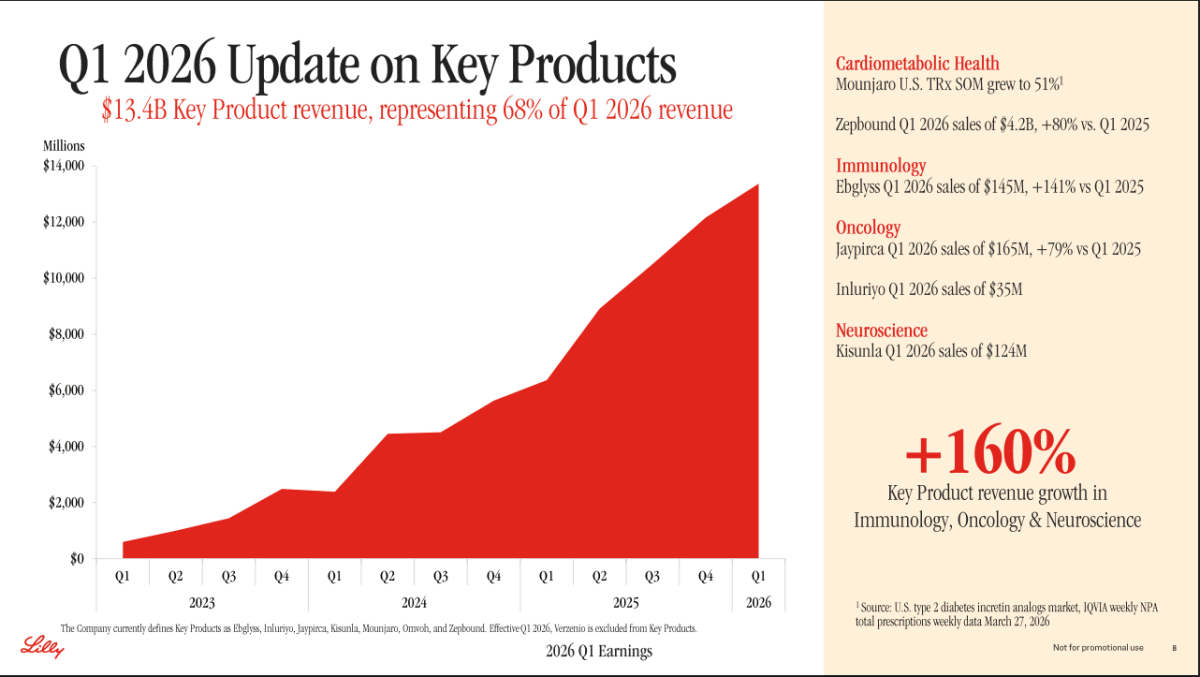
מנוע הצמיחה המרכזי היה תחום Cardiometabolic Health (בריאות לב, מטבוליזם, סוכרת והשמנה), שהכניס 15.76 מיליארד דולר. בתוך התחום הזה, Mounjaro (תרופה לסוכרת והשמנה) הכניסה 8.66 מיליארד דולר, ו-Zepbound (תרופה להשמנה) הכניסה 4.16 מיליארד דולר.
ביחד, שני המוצרים הגיעו להכנסות של 12.8 מיליארד דולר ותרמו 6.7 מיליארד דולר לצמיחה לעומת השנה שעברה.
ברמת KPI (מדדי פעילות מרכזיים), השוק של תרופות Incretin Analog (תרופות הורמונליות שמסייעות לוויסות סוכר, תיאבון ומשקל) המשיך לצמוח חזק.
בארה"ב, מרשמי ההשמנה בתחום הזה צמחו ביותר מ-80%, ו-Zepbound צמחה מהר יותר מהשוק. בנוסף, Self-Pay (לקוחות שמשלמים בעצמם ולא דרך ביטוח) היה 45% מסך המרשמים של Zepbound ו-55% מהמרשמים החדשים. Mounjaro המשיכה לצבור נתח שוק בסוכרת סוג 2, והחברה ציינה שהיא כבר מובילת שוק מחוץ לארה"ב בתחום הזה.
מבחינת CAPEX (הוצאות הון), אלי לילי הוציאה 2.33 מיליארד דולר על רכוש וציוד ברבעון, לעומת 1.51 מיליארד דולר בשנה שעברה, בעיקר בגלל השקעות במפעלי ייצור ויכולת ייצור עתידית. החברה גם ביצעה Buybacks רכישות עצמיות של מניות בהיקף של 2.36 מיליארד דולר, ושילמה דיבידנדים של 1.55 מיליארד דולר.
לגבי הצפי קדימה, החברה העלתה את תחזית ההכנסות השנתית ל-82-85 מיליארד דולר ואת תחזית ה-Non-GAAP EPS ל-35.50-37 דולר. המנכ"ל דייב ריקס הדגיש את האישור של Foundayo (תרופת GLP-1 פומית להשמנה), את ההתקדמות של Mounjaro ו-Zepbound, ואת ההשקעה הרחבה בצנרת התרופות העתידית של החברה.
מניית LLY עלתה כ-9% לאחר פרסום הדוח
התמונה מציגה את מנועי הצמיחה המרכזיים של LLY ברבעון הראשון של 2026, ובעיקר איך התרופות החדשות שלה מתחילות להשתלט על מבנה ההכנסות של החברה.
 מקור: מצגת המשקיעים של LLY
MA ממשיכה להראות למה היא אחת ממכונות התזרים החזקות בעולם
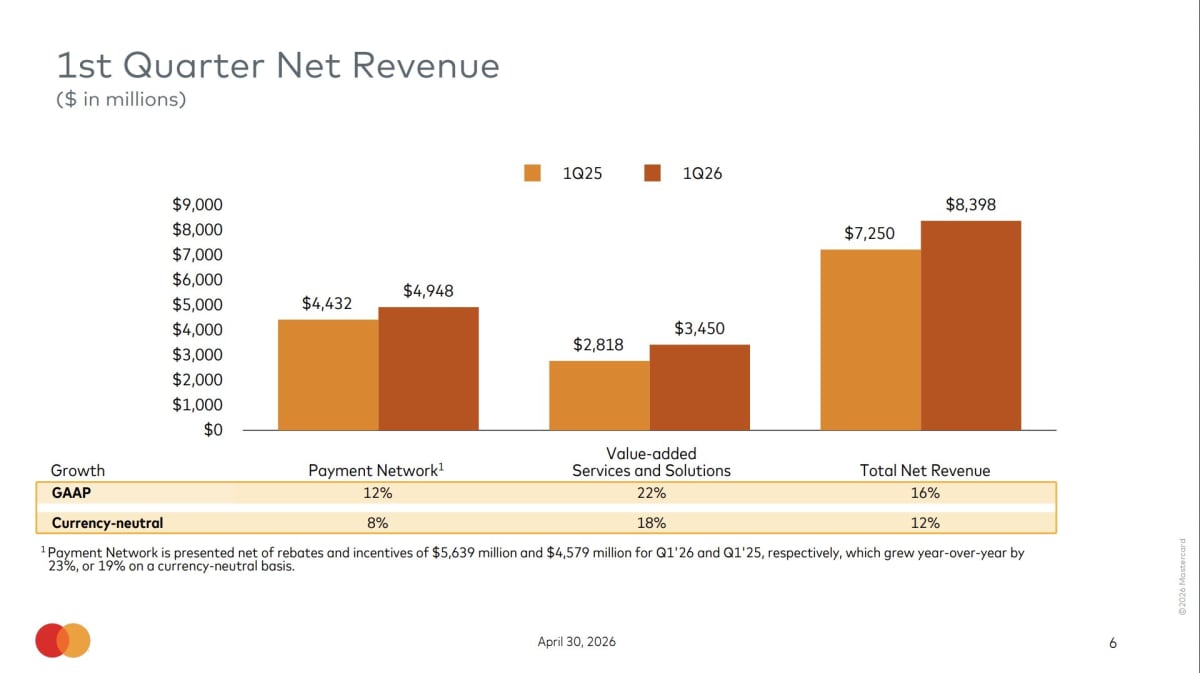
חברת כרטיסי האשראי מאסטרקארד, פתחה את 2026 עם הכנסות של 8.4 מיליארד דולר, צמיחה של 16% לעומת השנה שעברה. הרווח הנקי הגיע ל-3.9 מיליארד דולר, והרווח המדולל למניה עמד על 4.35 דולר. על בסיס Non-GAAP, החברה דיווחה על רווח מתואם של 4.1 מיליארד דולר ו-EPS מתואם של 4.60 דולר.
מבחינת מדדי הפעילות המרכזיים, החברה המשיכה להציג צמיחה כמעט בכל מנוע מרכזי.
סך היקף הכסף שעבר ברשת, עלה ב-7% והגיע ל-2.7 טריליון דולר.
היקף הרכישות עלה ב-9%, וכמות העסקאות שעברו דרך הרשת של מאסטרקארד עלו ב-9%. בנוסף, לחברה כבר יש 3.7 מיליארד כרטיסי Mastercard ו-Maestro פעילים בעולם.
אפיק ההכנסה המרכזי של החברה הוא Payment Network (רשת התשלומים), שצמח ב-12%. כאן החברה מרוויחה מעמלות על עסקאות, סליקה ותשלומים בינלאומיים. אבל אחד הדברים החשובים בדוח היה דווקא הצמיחה של Value-Added Services and Solutions (שירותים ופתרונות משלימים), שצמחו ב-22%. זה כולל פתרונות אבטחה, זיהוי ואימות משתמשים, שירותי AI, אנליטיקה, פתרונות סייבר, Open Finance, פתרונות נגד הונאות, ושירותי ייעוץ ושיווק). החברה מדגישה שוב ושוב שהיא רוצה להפוך מרשת כרטיסים פשוטה, לפלטפורמת דאטה ותשתית פיננסית רחבה הרבה יותר.
בשיחת המשקיעים החברה דיברה הרבה על Agentic Commerce - עולם שבו סוכני AI יבצעו רכישות ותשלומים עבור משתמשים. מאסטרקארד הודיעה על שיתופי פעולה עם OpenAI, גוגל, מיקרוסופט וחברות נוספות כדי לאפשר תשלומים מאובטחים לסוכני AI דרך Mastercard Agent Pay.
בנוסף, החברה מרחיבה פעילות בתחום Stablecoins (מטבעות דיגיטליים צמודי דולר) ורוכשת את BVNK כדי לחזק את התשתית שלה בתחום הזה. מבחינת החברה, מדובר לא באיום על מודל הכרטיסים אלא בהרחבת הרשת שלה לעולמות תשלום חדשים.
מבחינת רווחיות, מאסטרקארד ממשיכה להיות אחת החברות הכי רווחיות בשוק. שיעור הרווח התפעולי שלה עמד על 58.4%, ועל בסיס מתואם אפילו 60.8%, החברה גם ממשיכה להחזיר המון הון למשקיעים.
ברבעון הראשון של 2026, מאסטרקארד רכשה מניות עצמיות ב-4 מיליארד דולר ושילמה דיבידנדים של 777 מיליון דולר. עד סוף אפריל החברה כבר ביצעה Buybacks נוספים של 1.7 מיליארד דולר ונשארו לה 11.7 מיליארד דולר בתוכנית הרכישות העצמיות.
מניית MA ירדה כ-4% לאחר פרסום הדוח
התמונה מציגה את פירוט ההכנסות של Mastercard ברבעון הראשון של 2026 לעומת הרבעון הראשון של 2025.
 מקור: מצגת המשקיעים של MA
RIOT מנסה להפוך מחברת כריית ביטקוין לחברת דאטה סנטרים ו-AI
RIOT, חברת כריית הביטקוין שמבצעת לאחרונה שינוי גדול ומעבר לחברת תשתיות חשמל ודאטה סנטרים, סיימה את הרבעון הראשון של 2026 עם הכנסות של 167 מיליון דולר. החברה דיווחה על הפסד GAAP של 500 מיליון דולר, או 1.44 דולר למניה. אבל רוב ההפסד הגיע מסעיפים חשבונאיים לא תזרימיים, בעיקר Mark-to-Market על אחזקות הביטקוין שלה בהיקף של 326.7 מיליון דולר ופחת של 97.7 מיליון דולר.
הסיפור הגדול בדוח בכלל לא היה כריית הביטקוין אלא המעבר של RIOT לעולם הדאטה סנטרים וה-AI. החברה הודיעה ש-AMD הרחיבה את ההסכם איתה בעוד 25MW, כך שסך ההסכם בין הצדדים כבר עומד על 50MW של Critical IT Capacity (קיבולת קריטית להפעלת שרתי AI ודאטה סנטר).
בנוסף, AMD מחזיקה אופציות לעוד 150MW בעתיד, כלומר פוטנציאל כולל של 200MW באתר Rockdale.
ההסכם הנוכחי של 50MW צפוי לייצר הכנסות חוזיות של 636 מיליון דולר לאורך 10 שנים ו-NOI (רווח תפעולי נקי מהפרויקט) של 510 מיליון דולר. החברה גם הצליחה להוריד את עלות הבנייה ל-MW מ-3.6 מיליון דולר ל-3.3 מיליון דולר בזכות שיפור תכנון ותשתיות קיימות.
ברמת KPI, RIOT כרתה 1,473 ביטקוין ברבעון וסיימה עם Hash Rate (עוצמת כרייה) של 42.5 EH/s. בנוסף, החברה קיבלה 21 מיליון דולר ב-Power Curtailment Credits, כלומר תשלומים על הורדת צריכת חשמל בזמני עומס, מה שהוריד את עלות החשמל נטו שלה ל-0.03 דולר לקוט"ש ואת עלות כריית הביטקוין ל-44,629 דולר לביטקוין, ירידה של 26% לעומת הרבעון הקודם.
אפיק ההכנסה החדש של החברה הוא Data Center Segment (פעילות הדאטה סנטרים). ברבעון הנוכחי, הפעילות הזו הכניסה 33.2 מיליון דולר. מתוך זה, רק 900 אלף דולר היו הכנסות שכירות תפעוליות קבועות, אבל 32.2 מיליון דולר הגיעו מ-Tenant Fit-Out Services, שירותי התאמה והתקנה ללקוח.
החברה מסבירה שהשלב הזה פחות רווחי, אבל הוא זמני, וככל שיותר MW ייכנסו לפעילות, ההכנסות החוזרות מהשכירות יהפכו למנוע המרכזי עם רווחיות גולמית של מעל 80%.
עוד נקודה חשובה היא Corsicana - אתר הדאטה סנטרים העתידי של החברה.
RIOT העלתה את פוטנציאל הקיבולת באתר ל-756MW על אותה קרקע ואותה תשתית חשמל, בזכות שינוי בתכנון המבנים. החברה טוענת שזה אחד ממאגרי החשמל המאושרים הגדולים בתחום, ושגישה לחשמל היא כיום צוואר הבקבוק המרכזי בשוק הדאטה סנטרים וה-AI.
מניית RIOT עלתה כ-8% לאחר פרסום הדוח
התמונה מציגה את תוכנית ההתרחבות של שיתוף הפעולה בין RIOT ל-AMD באתר Rockdale של RIOT בטקסס.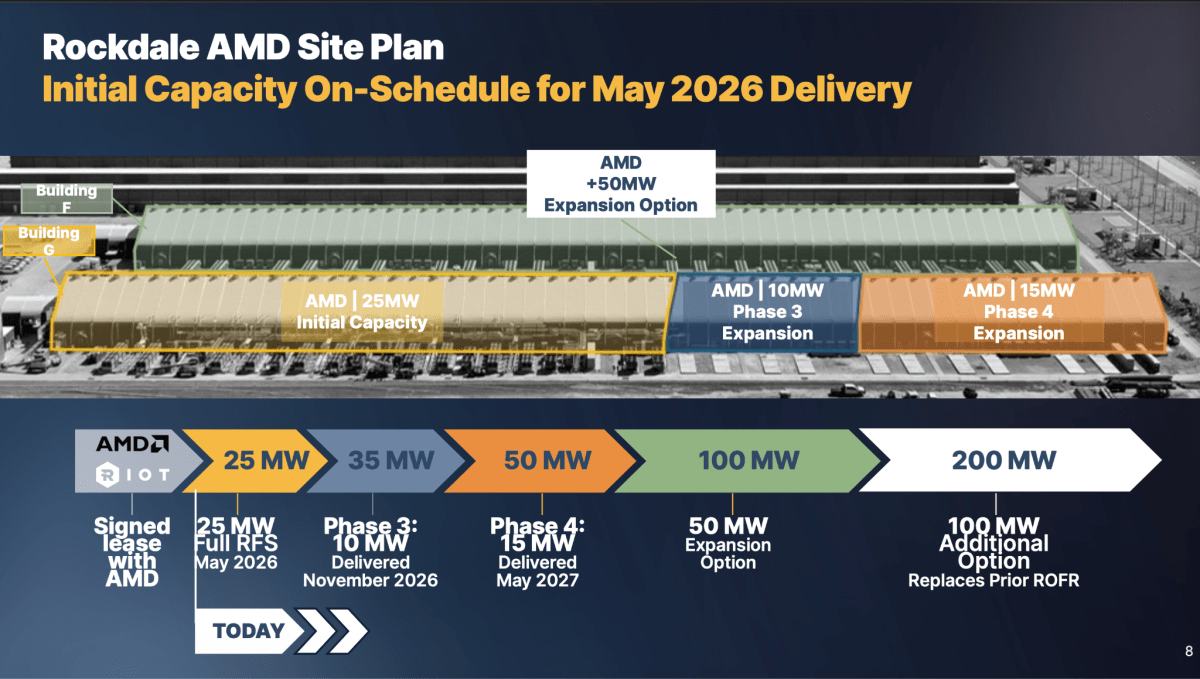 מקור: מצגת המשקיעים של RIOT