סיכום דוחות 25/3-27/3
26.3.2026

בקצרה
- חברת מנועי בית שמש הציגה צמיחה מרשימה בהכנסות של כ-314 מיליון דולר, לעומת כ-259 מיליון דולר בשנת 2024, וחתמה על הסכם מסגרת בהיקף של 1.2 מיליארד דולר ל-15 שנים, מה שמעיד על ביקושים חזקים בתחומי התעופה האזרחית והביטחונית וצפי להמשך גידול בפעילות.
- חברת רוטשטיין חוותה ירידה בהכנסות ל-691 מיליון ש"ח ובירידה חדה ברווח לפני מס ל-105 מיליון ש"ח, כאשר 71% ממכירותיה ב-2025 בוצעו בתנאי מימון מיטיבים, מה שמצביע על תלות גוברת במבצעי מימון בשוק הנדל"ן ומעיד על שחיקה ברווחיות בתקופה של ריבית גבוהה.
- קבוצת מגדל רשמה שיפור משמעותי ברווחיות הכוללת בשנת 2025, עם הכנסות מפרמיות ודמי ניהול שהסתכמו בכ-28.2 מיליארד ש"ח ורווח כולל לאחר מס של 1.12 מיליארד ש"ח, מה שמדגיש את חוסנה הפיננסי ויכולתה לצמוח גם בתנאי שוק תנודתיים.
- ירידת הריבית הצפויה בישראל, מ-4% ל-3.5% בהמשך 2026, צפויה לתמוך בהתאוששות הביקושים לדירות ולהפחית את הצורך של חברות כמו רוטשטיין במבצעי מימון אגרסיביים, מה שיכול לשפר את רווחיותן ולהקל על עלויות המימון שלהן.
מנועי בית שמש
חברת התעשייה בתחום התעופה, מנועי בית שמש פירסמה דוח והציגה צמיחה משמעותית בפעילות, עם הכנסות של כ-314 מיליון דולר לעומת כ-259 מיליון ב2024.
הרווח התפעולי הכולל עמד על כ-56.2 מיליון דולר לעומת כ-48 מיליון דולר בשנת 2024, מה שמעיד על שיפור ברווחיות לצד התרחבות הפעילות .
אחד הנתונים הקריטיים בחברה הוא צבר ההזמנות וההסכמים ארוכי הטווח, כאשר החברה חתמה על הסכם מסגרת בהיקף כולל של כ-1.2 מיליארד דולר לתקופה של 15 שנים, עם אופציה להארכה של 5 שנים נוספות.
בנוסף, התקבלו הזמנות חדשות בתחום ה-MRO: תחום של תחזוקה,תיקון ושיפוץ מנועים.
ההזמנות הם בהיקפים של עשרות מיליוני דולרים, לצד פעילות מתרחבת בשוק הביטחוני . הנהלת החברה מדגישה את המשך הגידול בביקושים, הן מהשוק האזרחי בעקבות התאוששות התעופה העולמית, והן מהשוק הצבאי על רקע עלייה בתקציבי ביטחון בעולם.
צפי החברה לשנה הקרובה נשען על המשך מגמת הגידול בביקושים בשני מגזרי הפעילות, כאשר בחברה מעריכים ששוק התעופה האזרחי ימשיך להתאושש וכי הביקושים בתחום הביטחוני יישארו גבוהים.
דברי מנכ"ל: "אנו חווים מצב שוק ברור של ביקוש גבוה משמעותית מיכולת הייצור."
"אנו מזהים מגמה ברורה של ביקוש גובר לכלים לא מאוישים אשר מחייבת פתרונות למנועים במחירים מאוד תחרותיים ויכולת ייצור בהיקפים גבוהים."
"אנו מאמינים כי אלו יהוו את אחד ממנועי הצמיחה של הקבוצה לשנים הבאות."
בעקבות הדוח, החברה הציגה עליה של 8% במהלך יום המסחר.
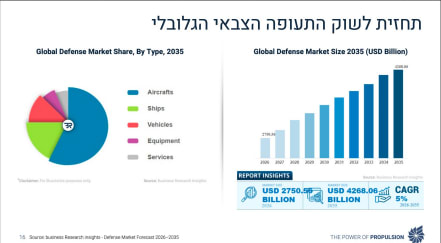
בתמונה אנו רואים את גידלת שוק הביטחון ואת פילוח התחומים.
קרדיט: מצגת משקיעים מנועי בית שמש
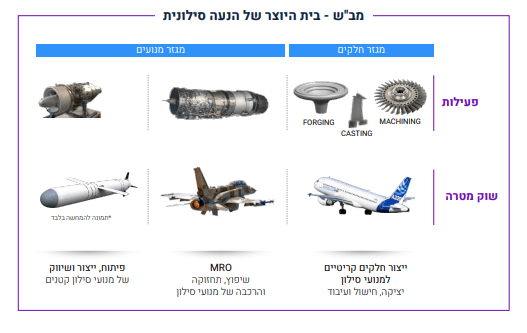
בתמונה אנו רואים את המוצרים של מנועי בית שמש .
קרדיט: מצגת משקיעים מנועי בית שמש
רוטשטיין
חברת הנדל״ן רוטשטיין הציגה ירידה בהכנסות לעומת 2024 והגיעה לכ-691 מיליון ש"ח לעומת כ-756 מיליון ש"ח בשנה הקודמת, כאשר גם הרווח הגולמי ירד ל-157 מיליון ש"ח לעומת 203 מיליון ש"ח.
גם הרווח לפני מס ירד והסתכם ב-105 מיליון ש"ח, ירידה חדה לעומת 113 מיליון ש"ח ב2024 וכ-241 מיליון ש"ח ב2023, מה שמעיד על שחיקה ברווחיות בתקופה של תנאי שוק מאתגרים.
כמו שאני צועק כבר הרבה זמן, השוק הפך להיות תלוי במבצעי מימון!!
בשנת 2025 כ-71% ממכירות החברה בוצעו בתנאי מימון מיטיבים, עלייה חדה לעומת 46% בשנת 2024. בתוך זה, 54% מהעסקאות עם הטבות מימון היו באמצעות הלוואות קבלן 46% באמצעות פריסות תשלומים.
חשוב להבין את המשמעות חברים, ההטבות האלו מגולמות למעשה כהנחה במחיר הדירה, כאשר החברה עצמה מציינת שהטבות כמו פריסות תשלומים, פטור מהצמדה והלוואות קבלן מקוזזות מהמחיר האפקטיבי למ"ר.
החברה מתייחסת בצורה ישירה לסביבת הריבית בישראל ומדגישה שהיא גורם מרכזי בביקושים. לאחר תקופה של ריבית גבוהה, בסוף 2025 ובתחילת 2026 החלה ירידת ריבית, כאשר הריבית עומדת סביב 4% וצפויה לרדת ל-3.5% בהמשך 2026.
המשמעות מבחינת החברה כפולה. מצד אחד, ריבית גבוהה פגעה בביקוש לדירות והכריחה את החברה להשתמש בהטבות מימון כדי למכור, ומצד שני, ירידת הריבית צפויה לתמוך בהתאוששות הביקושים ולהפחית את הצורך במבצעים אגרסיביים. בנוסף, ירידת הריבית צפויה להקל גם על עלויות המימון של החברה עצמה ולשפר את הרווחיות בהמשך.
המניה סיימה את יום המסחר בעלייה של 2.2%.
מגדל
קבוצת מגדל, מחברות הביטוח והפיננסים המובילות והגדולות בישראל, מסכמת את שנת 2025 עם תוצאות המציגות שיפור משמעותי ברווחיות הכוללת וחוסן פיננסי איתן. הקבוצה הצליחה להציג צמיחה בפעילות הליבה תוך התמודדות מוצלחת עם תנודתיות שוק ההון והמצב הביטחוני, וזאת לצד המשך יישום תהליכי התייעלות תפעולית ודיגיטציה.
הכנסות הקבוצה מפרמיות ודמי ניהול בשנה החולפת רשמו צמיחה והסתכמו בכ-28.2 מיליארד ש"ח, לעומת כ-26.1 מיליארד ש"ח בשנת 2024. סך הנכסים המנוהלים על ידי הקבוצה חצה את רף ה-430 מיליארד ש"ח בסוף 2025, נתון המדגיש את עוצמתה של מגדל כגוף מוסדי מרכזי המנהל את כספי הציבור.
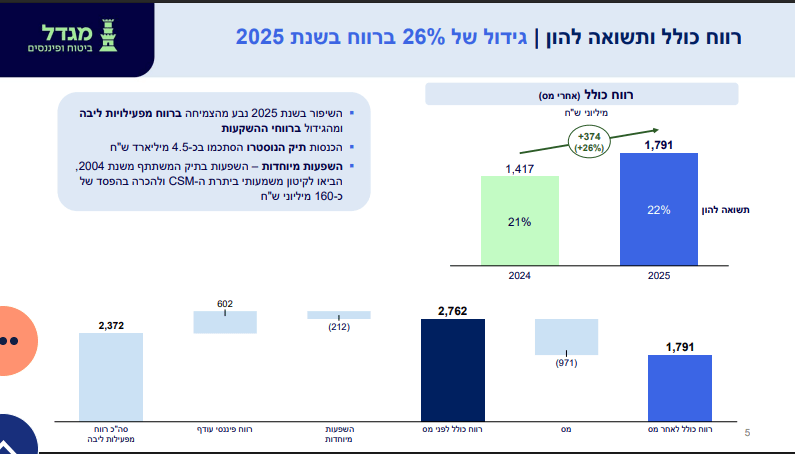
השיפור התפעולי והתשואות החיוביות בשוקי ההון תורגמו לזינוק מרשים בשורה התחתונה. הרווח הכולל לאחר מס בשנת 2025 הסתכם בכ-1.12 מיליארד ש"ח, זינוק משמעותי בהשוואה לרווח כולל של כ-580 מיליון ש"ח בשנת 2024. הרווח הנקי המיוחס לבעלי המניות עמד על כ-945 מיליון ש"ח. ברבעון הרביעי לבדו, רשמה החברה רווח כולל חזק שהושפע לחיוב מעליית הריבית ומהרווחים בתיקי הנוסטרו והמשתתף ברווחים.
בחלוקה למגזרי פעילות, מגזר הביטוח חיים וחיסכון ארוך טווח נותר מנוע הרווח המרכזי עם תרומה משמעותית לרווחיות הכוללת. מגזר הביטוח הכללי הציג שיפור חתמי ניכר, בדגש על ענפי הרכב והרכוש, בעוד שמגזר הבריאות המשיך להציג צמיחה עקבית בפרמיות. פעילות הפיננסים וההשקעות באמצעות "מגדל שוקי הון" תרמה אף היא לתוצאות הקבוצה עם גידול בנכסים המנוהלים בקרנות הנאמנות ובניהול התיקים.
מגדל ממשיכה להפגין איתנות פיננסית גבוהה, כאשר יחס כושר הפירעון שלה השתפר ועומד בטווח הנדרש על ידי הרגולטור. הקבוצה ממשיכה לפעול לשיפור השירות ללקוחות ולסוכנים תוך הטמעת טכנולוגיות מתקדמות. במהלך שנת 2025 חילקה החברה דיבידנדים לבעלי מניותיה בהיקף של כ-250 מיליון ש"ח, כביטוי לאמונה בחוסנה התזרימי של החברה.
דברי הנהלה: "החברה מסכמת שנה של עוצמה פיננסית עם רווחיות גבוהה וגידול עקבי בנכסים המנוהלים, תוך מחויבות להמשך הובלת שוק הביטוח והחיסכון בישראל".
החברה סיימה את יום המסחר בעלייה של כ11.3%.
קרדיט: מצגת משקיעים מגדל
אלקטרה
קבוצת אלקטרה, מהקבוצות הקבלניות והתפעוליות המובילות בישראל, מסכמת את שנת 2025 עם הכנסות שיא המבטאות את עוצמת האסטרטגיה המבוזרת של הקבוצה , וזאת למרות האתגרים המשמעותיים שהציבה המלחמה על מגזר הפרויקטים למבנים ותשתיות בישראל. הקבוצה הצליחה להציג צמיחה אורגנית רוחבית במרבית מגזרי הפעילות, תוך שבירת שיאי רווחיות במגזרי השירות והאחזקה.
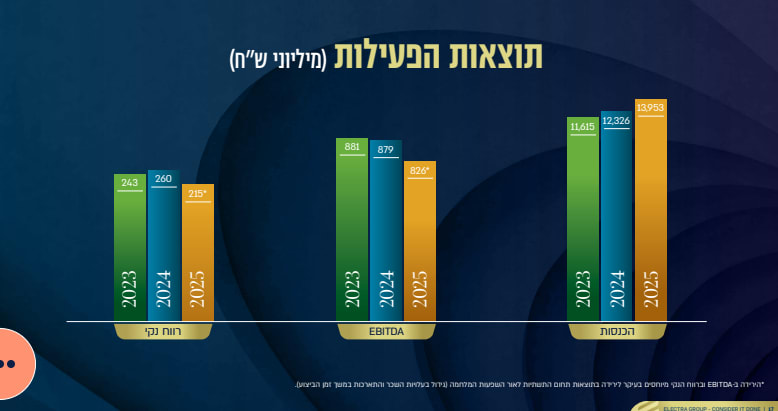
הכנסות הקבוצה בשנת 2025 זינקו לשיא של כ-13.95 מיליארד ש"ח, צמיחה לעומת כ-12.33 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נתמכה בביצועים חזקים של מגזר הפעלה, שירות ואחזקה, לצד זכייה בפרויקטי ענק בארץ ובחו"ל. עם זאת, המלחמה הובילה לעלייה בעלויות השכר ולהתארכות זמני הביצוע בפרויקטים בישראל, מה שהעיב על שורת הרווחיות הכוללת.
השיפור בשורה העליונה קוזז בחלקו על ידי האתגרים התפעוליים בישראל. ה-EBITDA בשנת 2025 הסתכם בכ-826 מיליון ש"ח, לעומת כ-879 מיליון ש"ח אשתקד. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות עמד על כ-215 מיליון ש"ח, זאת בהשוואה לכ-260 מיליון ש"ח בשנת 2024. יחד עם זאת, צבר ההזמנות של הקבוצה רשם זינוק מרשים והגיע לשיא של כ-39.8 מיליארד ש"ח, נתון המבטיח נראות עסקית גבוהה לשנים הבאות.
קרדיט: מצגת משקיעים אקלטרה
בחלוקה למגזרי פעילות, מגזר ההפעלה, שירות ואחזקה רשם רווחי שיא עם EBITDA של כ-402 מיליון ש"ח. מנגד, מגזר הפרויקטים בישראל רשם הפסד תפעולי של כ-67 מיליון ש"ח בשל השפעות המלחמה בתחום התשתיות. מגזר הפרויקטים בחו"ל הציג צמיחה עקבית עם הכנסות של כ-2.47 מיליארד ש"ח, וזרוע הנדל"ן תרמה כ-695 מיליון ש"ח למחזור. במהלך השנה השלימה אלקטרה רכישות אסטרטגיות בארה"ב (P.J Mechanical) ובישראל , והכניסה את קרן תשתיות לישראל כשותפה באלקטרה אפיקים לפי שווי של 750 מיליון ש"ח.
אלקטרה שומרת על איתנות פיננסית גבוהה ומדורגת בדירוג A+ עם תחזית יציבה. הקבוצה ממשיכה במדיניות חלוקת הדיבידנדים שלה, כאשר עם אישור הדוחות הכספיים הכריז הדירקטוריון על חלוקה נוספת בסך 26 מיליון ש"ח. עם פורטפוליו רחב הכולל את פרויקט המטרו, נתיבים מהירים ומגה-פרויקטים בתחומי האנרגיה והבריאות, אלקטרה ממוצבת כגורם הביצוע המרכזי בתנופת התשתיות של מדינת ישראל.
דברי מנכ"ל: "אסטרטגיית מחזור החיים של אלקטרה מוכיחה את עצמה בשורה העליונה והתחתונה גם יחד, תוך ניצול הזדמנויות במגה-פרויקטים לאומיים".
המניה הגיבה בעלייה של 7.15% באותו היום.
טיב טעם
חברת טיב טעם, קבוצת הקמעונאות והתעשייה המובילה בישראל המתמחה במוצרי מזון איכותיים ולא כשרים, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה בהכנסות ושיפור בפרמטרים התפעוליים. הקבוצה ממשיכה לבסס את מעמדה באמצעות המודל הייחודי המשלב זרוע קמעונאית (רשת חנויות בפריסה ארצית) וזרוע תעשייה וייבוא (קבוצת ישרקו), תוך התמקדות בשיפור חוויית הלקוח והרחבת מגוון המוצרים הבלעדיים.
הכנסות הקבוצה בשנת 2025 זינקו בשיעור של כ-7.1% והסתכמו בשיא של כ-1.77 מיליארד ש"ח, לעומת כ-1.65 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נבעה הן מגידול במכירות בחנויות זהות והן מפתיחת סניפים חדשים, בדגש על פורמט "טיב טעם בעיר". הצמיחה האורגנית במכירות בחנויות זהות עמדה על שיעור של כ-4.8%, נתון המעיד על נאמנות לקוחות גבוהה והצלחת מועדון הלקוחות המשודרג.
השיפור בשורה העליונה תורגם לזינוק ברווחיות הקבוצה, תוך הצגת מינוף תפעולי. ה-EBITDA של טיב טעם בשנת 2025 רשם עלייה והסתכם בכ-195 מיליון ש"ח (כ-11% מהמחזור). בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות צמח והגיע לכ-68.4 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-54.2 מיליון ש"ח בשנת 2024. ברבעון הרביעי לבדו, רשמה הקבוצה רווח נקי של כ-19.5 מיליון ש"ח.
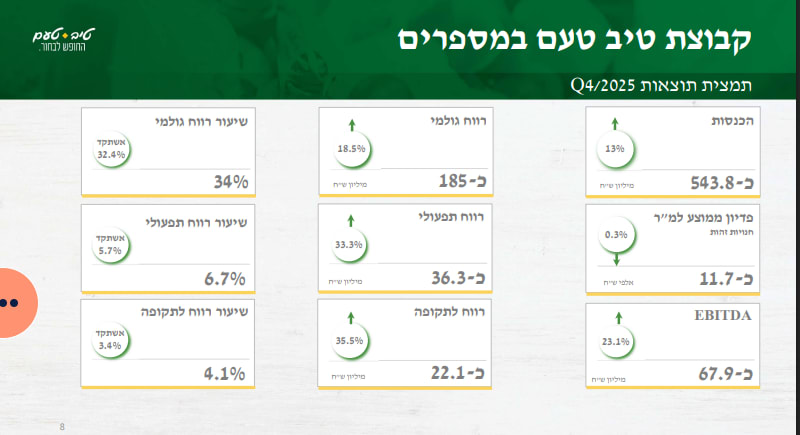
קרדיט: מצגת משקיעים טיב טעם
בחלוקה למגזרי פעילות, מגזר הקמעונאות נותר מנוע הצמיחה המרכזי עם הכנסות של כ-1.58 מיליארד ש"ח ושיעור רווחיות גולמית גבוה מהממוצע בענף. מגזר התעשייה והייבוא תרם להכנסות כ-190 מיליון ש"ח, תוך שהוא מספק לקבוצה יתרון תחרותי באמצעות ייבוא בלעדי של מותגים בינלאומיים. במהלך השנה פתחה הרשת 4 סניפים חדשים והשלימה את שדרוג המרלו"ג בעמק חפר, צעד שצפוי להוביל להתייעלות לוגיסטית נוספת.
טיב טעם שומרת על איתנות פיננסית עם הון עצמי שצמח לכ-435 מיליון ש"ח. החברה ממשיכה במדיניות חלוקת דיבידנדים עקבית, ובגין רווחי שנת 2025 חילקה והכריזה על דיבידנדים בסך מצטבר של כ-35 מיליון ש"ח. עם פריסה של 48 סניפים ומנוע צמיחה חזק בתחום האונליין, הקבוצה ממוצבת היטב להמשך הובלת שוק מזון הפרימיום בישראל.
המניה עלתה ב4.69% באותו יום מסחר.
אשטרום
קבוצת אשטרום, מחברות הבנייה והנדל"ן המובילות והוותיקות בישראל, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה בהכנסות וברווחיות, תוך הפגנת חוסן תפעולי וגיוון עסקי משמעותי. הקבוצה ממשיכה לבסס את מעמדה באמצעות שמונה מגזרי פעילות סינרגטיים המעניקים לה גמישות עסקית ויכולת להתמודד עם אתגרי השוק, בדגש על פרויקטי תשתית לאומיים ואנרגיה מתחדשת.
הכנסות הקבוצה בשנת 2025 צמחו והסתכמו בשיא של כ-4.65 מיליארד ש"ח, לעומת כ-4.46 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נתמכה בגידול בפעילות מגזר הקבלנות והתשתיות, לצד תרומה גדלה של מגזרי התעשיות והאנרגיה המתחדשת. הרווח הגולמי של הקבוצה עלה אף הוא והסתכם בכ-1.02 מיליארד ש"ח (כ-22% מהמחזור).
השיפור בשורה העליונה תורגם לזינוק מרשים ברווחיות. הרווח התפעולי של אשטרום בשנת 2025 זינק לכ-904 מיליון ש"ח, עלייה של כ-18% לעומת כ-764 מיליון ש"ח בשנת 2024. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות רשם צמיחה חדה והסתכם בכ-271 מיליון ש"ח, זאת בהשוואה לכ-170 מיליון ש"ח אשתקד. מדד ה-EBITDA של הקבוצה צמח והסתכם בכ-671 מיליון ש"ח.
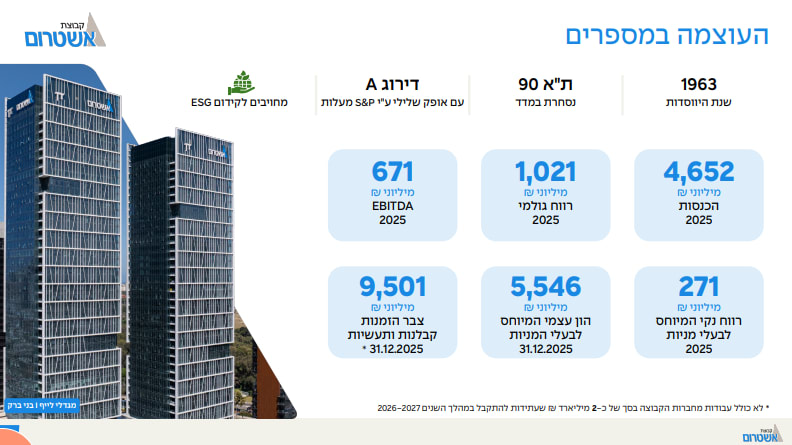
קרדיט: מצגת משקיעים אשטרום.
בחלוקה למגזרי פעילות, מגזר הקבלנות ותשתיות נותר התורם המרכזי להכנסות עם כ-2.54 מיליארד ש"ח וצבר הזמנות אדיר של כ-8.3 מיליארד ש"ח. מגזר הנדל"ן המניב (אשטרום נכסים) תרם רווח מגזרי של כ-463 מיליון ש"ח, ומגזר האנרגיה המתחדשת הציג צמיחה עם הכנסות של 71 מיליון ש"ח ומהלכים אסטרטגיים בארה"ב. אירועים בולטים בשנה החולפת כוללים זכייה במכרז "שיכון הרופאים" בתל השומר (1,189 יח"ד) והנפקת מניות מוצלחת בהיקף של כ-600 מיליון ש"ח.
אשטרום מציגה איתנות פיננסית גבוהה עם הון עצמי המיוחס לבעלי המניות שצמח לכ-5.55 מיליארד ש"ח נכון לסוף 2025. הקבוצה ממשיכה לתגמל את בעלי המניות, ולאחר תאריך המאזן אישר הדירקטוריון חלוקת דיבידנד בסך 100 מיליון ש"ח. עם צבר הזמנות כולל של כ-9.5 מיליארד ש"ח ותנופת פיתוח בכל זרועות הפעילות, אשטרום ממוצבת היטב להמשך הובלת ענף התשתית והנדל"ן בישראל תוך יצירת ערך ארוך טווח.
דברי הנהלת אשטרום: "הקבוצה מסכמת שנת צמיחה המבטאת את עוצמת הסינרגיה בין מגזרי הפעילות שלנו ואת היכולת להוציא לפועל פרויקטים לאומיים מורכבים".
החברה סיימה את יום המסחר בעלייה של כ11.3%.
טופ גאם
חברת טופ גאם, יצרנית מובילה של תוספי תזונה בצורת סוכריות גומי עבור השוק הגלובלי, מסכמת את שנת 2025 כשנת מפנה אסטרטגית המאופיינת בצמיחה מואצת ומעבר לייצור מאסיבי במפעל החדש. החברה ממשיכה לבסס את מעמדה כשחקנית חדשנית בשוק ה-Wellness העולמי, תוך חדירה למותגים בינלאומיים מובילים ומתן פתרונות טכנולוגיים מתקדמים לייצור סוכריות גומי ללא סוכר ועם רכיבים פעילים מורכבים.
הכנסות החברה בשנת 2025 זינקו בשיעור מרשים של כ-42.1% והסתכמו בשיא של כ-68.5 מיליון דולר, לעומת כ-48.2 מיליון דולר בשנת 2024. הצמיחה החדה נבעה בעיקר מהרחבת הפעילות בשוק האמריקאי ומהגדלת כושר הייצור הודות להפעלת המפעל החדש בשדרות, המאפשר עמידה בביקושים הגוברים מצד לקוחות אסטרטגיים. ברבעון הרביעי לבדו, רשמה החברה הכנסות שיא המעידות על תנופת מכירות חזקה בסוף השנה.
השיפור בשורה העליונה והמעבר לייצור יעיל יותר תורגמו לזינוק ברווחיות. ה-EBITDA המתואם בשנת 2025 רשם עלייה חדה והסתכם בכ-12.4 מיליון דולר (כ-18.1% מהמחזור), לעומת כ-7.1 מיליון דולר אשתקד. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות קפץ לכ-7.2 מיליון דולר, זאת בהשוואה לרווח נקי של כ-3.5 מיליון דולר בשנת 2024. נתונים אלו מעידים על שיפור ניכר במרווחים התפעוליים ככל שהחברה ממנפת את תשתיות הייצור החדשות שלה.
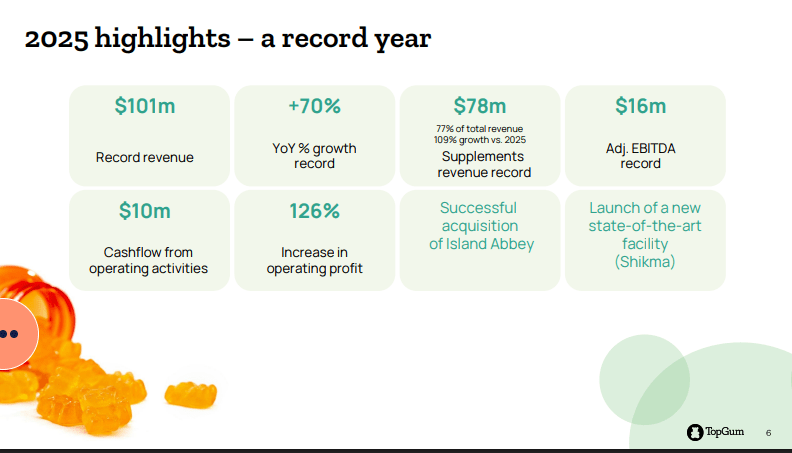
קרדיט: מצגת משקיעים טופגאם
בחלוקה גיאוגרפית, השוק בצפון אמריקה נותר מנוע הצמיחה המרכזי ומהווה את עיקר מכירות החברה, כאשר טופ גאם פועלת להרחבת נוכחותה גם בשווקים באירופה ובאסיה. במישור האסטרטגי, החברה השלימה את הקמת המפעל החדש בהשקעה של עשרות מיליוני שקלים, אשר קיבל את האישורים הרגולטוריים הנדרשים לייצור עבור חברות תרופות ותוספי תזונה בינלאומיות. צבר ההזמנות של החברה ממשיך לגדול, תוך התמקדות בחוזים ארוכי טווח עם מותגי ענק.
טופ גאם שומרת על איתנות פיננסית עם הון עצמי שצמח לכ-64.2 מיליון דולר. החברה ממוצבת היטב להמשך צמיחה גלובלית, תוך ניצול היתרונות הטכנולוגיים שלה בתחום ה-Sugar-Free והיכולת לשלב מינונים גבוהים של ויטמינים ומינרלים בסוכריות גומי ללא פגיעה בטעם.
דברי הנהלת טופ גאם: "שנת 2025 היא שנת פריצה עבור טופ גאם. המעבר למפעל החדש מאפשר לנו לתת מענה ללקוחות הגדולים בעולם ולהוביל את קטגוריית תוספי התזונה בצורת סוכריות גומי עם פתרונות חדשניים ואיכות ללא פשרות".
המניה עלתה ב5.67% באותו יום מסחר.
מימון ישיר
חברת מימון ישיר, מובילת שוק האשראי הצרכני החוץ בנקאי בישראל, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה משמעותית בהכנסות וברווחיות, תוך הפגנת חוסן תפעולי ושמירה על איכות תיק האשראי למרות אתגרי התקופה. החברה ממשיכה לבסס את מעמדה באמצעות מודל עסקי גמיש המשלב העמדת הלוואות לרכישת רכבים, הלוואות לכל מטרה ופעילות בתחום המשכנתאות, תוך שימוש בטכנולוגיות חיתום מתקדמות.
הכנסות החברה בשנת 2025 זינקו בשיעור של כ-25.3% והסתכמו בשיא של כ-1.44 מיליארד ש"ח, לעומת כ-1.15 מיליארד ש"ח בשנת 2024. הצמיחה בהכנסות נבעה מגידול משמעותי בהיקף העמדת ההלוואות, שהגיע לכ-7.8 מיליארד ש"ח במהלך השנה, וכן משיפור במרווח הפיננסי. הצמיחה האורגנית באה לידי ביטוי בכל מגזרי הפעילות, בדגש על תחום הרכב שהמשיך להוות את מנוע הצמיחה המרכזי.
השיפור בשורה העליונה תורגם לזינוק מרשים ברווחיות. הרווח התפעולי של מימון ישיר בשנת 2025 הסתכם בכ-412 מיליון ש"ח, עלייה חדה לעומת אשתקד. בשורה התחתונה, הרווח הנקי המיוחס לבעלי המניות הגיע לשיא של כ-252.1 מיליון ש"ח, זאת בהשוואה לרווח נקי של כ-175.4 מיליון ש"ח בשנת 2024 - צמיחה של כ-43.7%. ברבעון הרביעי לבדו, רשמה החברה רווח נקי של כ-72.3 מיליון ש"ח.
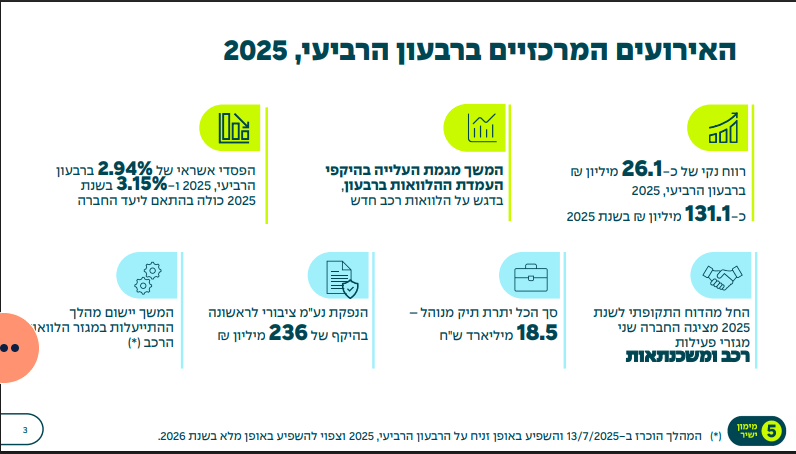
קרדיט: מצגת משקיעים מימון ישיר
בחלוקה למגזרי פעילות, תחום ההלוואות לרכישת רכב נותר הדומיננטי עם העמדת אשראי של כ-5.1 מיליארד ש"ח ושיעורי רווחיות גבוהים. מגזר ההלוואות לכל מטרה הציג צמיחה עקבית, בעוד שפעילות המשכנתאות המשיכה להתרחב תוך ניצול הסינרגיה עם מערכות השיווק והחיתום של הקבוצה. במהלך השנה שמרה החברה על שיעור הוצאות בגין הפסדי אשראי יציב יחסית, נתון המעיד על איכות החיתום והגבייה גם בתנאי אי-ודאות כלכלית.
מימון ישיר ממשיכה להפגין איתנות פיננסית גבוהה עם הון עצמי שצמח לכ-1.17 מיליארד ש"ח. החברה שומרת על מדיניות חלוקת דיבידנדים עקבית של עד 50% מהרווח הנקי, ובמהלך שנת 2025 חילקה לבעלי מניותיה סך מצטבר של כ-120 מיליון ש"ח. עם נתח שוק מוביל ונגישות מצוינת למקורות מימון מגוונים, החברה ממוצבת היטב להמשך הובלת ענף האשראי הצרכני בישראל.
הפניקס
קבוצת הפניקס, מחברות הביטוח והפיננסים המובילות בישראל, מסכמת את שנת 2025 כשנת שיא המאופיינת ברווחיות יוצאת דופן וצמיחה מואצת בכל מגזרי הפעילות. הקבוצה ממשיכה ביישום האסטרטגיה להרחבת פעילות ניהול הנכסים לצד פעילות הביטוח המסורתית, תוך הצגת תשואה גבוהה על ההון ושיפור משמעותי במדדים התפעוליים.
הכנסות הקבוצה והרווח הכולל הציגו צמיחה מרשימה. הפניקס רשמה בשנת 2025 רווח כולל של כ-1.55 מיליארד ש"ח, זינוק לעומת כ-1.12 מיליארד ש"ח בשנת 2024. התשואה על ההון (ROE) עמדה על כ-18.6%, נתון הנמצא ברף העליון של יעדי החברה ומעיד על יעילות גבוהה בניצול המשאבים. נכסי הקבוצה המנוהלים (AUM) חצו את רף ה-450 מיליארד ש"ח, הודות לגיוסים חיוביים וביצועי שוק חזקים.
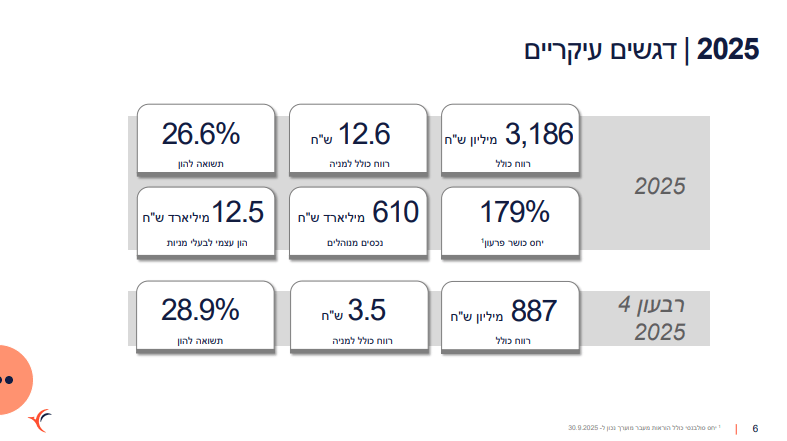
קרדיט: מצגת משקיעים הפניקס
בחלוקה למגזרים, פעילות הביטוח (חיים, בריאות וכללי) תרמה משמעותית לרווח, כאשר הקבוצה הציגה שיפור בחתם הביטוחי וניהול יעיל של תביעות. מגזר החיסכון ארוך הטווח נהנה מצמיחה בדמי הניהול כתוצאה מהעלייה בנכסים המנוהלים. בתחום הפיננסים ושירותים נוספים, הכולל את בית ההשקעות ופעילויות האשראי, נרשמה צמיחה דו-ספרתית ברווחיות, מה שמחזק את המבנה המבוזר של הכנסות הקבוצה.
הפניקס ממשיכה להפגין איתנות פיננסית גבוהה. יחס כושר הפירעון של חברת הביטוח נותר יציב וחזק, הרבה מעל דרישות הרגולציה, מה שמאפשר לה להמשיך במדיניות חלוקת דיבידנדים נדיבה. בשנת 2025 חילקה הקבוצה דיבידנדים בהיקף מצטבר של מאות מיליוני שקלים לבעלי מניותיה.
דברי מנכ"ל: "התוצאות של 2025 הן עדות לעוצמת הקבוצה וליישום מדויק של התוכנית האסטרטגית שלנו. הצלחנו לייצר ערך משמעותי לבעלי המניות תוך שמירה על הובלה בשוק הביטוח וצמיחה חדה בזרועות הפיננסים והשקעות".
הראל
קבוצת הראל, קבוצת הביטוח והפיננסים הגדולה בישראל, מסכמת את שנת 2025 עם תוצאות חזקות מאוד המציגות צמיחה חדה ברווחיות וביסוס מעמדה המוביל בשוק. הקבוצה עקפה את יעדי האסטרטגיה המקוריים שלה לשנת 2026 כבר בשנה הנוכחית, והציגה שיפור משמעותי בכל תחומי הפעילות תוך שילוב טכנולוגיות AI לייעול תהליכים.
הכנסות הקבוצה והרווח הכולל רשמו שיאים חדשים. הראל סיכמה את שנת 2025 עם רווח כולל של כ-2.95 מיליארד ש"ח, זינוק מרשים של כ-182% לעומת שנת 2024. התשואה על ההון (ROE) הגיעה לרמה גבוהה במיוחד של 27%, לעומת כ-11% אשתקד. היקף הפרמיות וההפקדות של הקבוצה צמח אף הוא והסתכם בכ-40.8 מיליארד ש"ח.
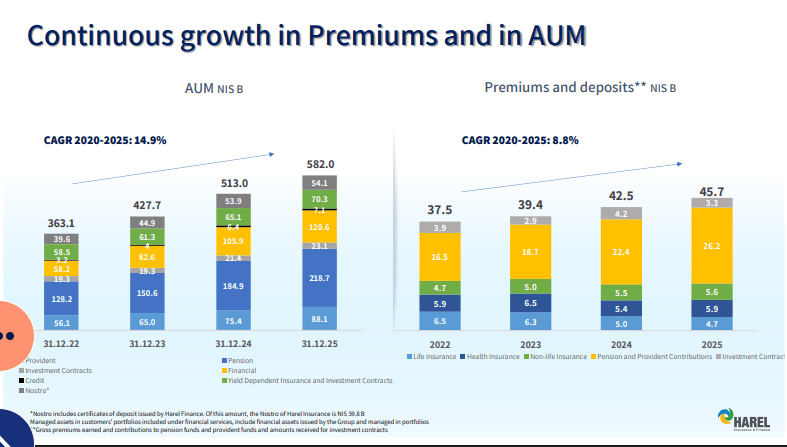
קרדיט: מצגת משקיעים הראל
בחלוקה למגזרים, הקבוצה הציגה עוצמה רוחבית:
-
ביטוח בריאות: הראל ממשיכה להוביל את השוק עם נתח שוק משמעותי ורווחיות יציבה.
-
חיסכון ארוך טווח: נרשמה צמיחה בנכסים המנוהלים, כאשר יתרת ה-CSM (מרווח השירות החוזי) של הקבוצה המשיכה לגדול והגיעה לכ-17.2 מיליארד ש"ח.
-
ניהול נכסים ואשראי: הקבוצה מאיצה את צמיחתה בתחומי ניהול הנכסים והאשראי כחלק מהגיוון העסקי שלה.
הראל שומרת על איתנות פיננסית גבוהה עם הון עצמי המיוחס לבעלי המניות בסך 12.2 מיליארד ש"ח. יחס כושר הפירעון (Solvency) נותר חזק ועומד על כ-161% (כולל אמצעי מעבר), מה שמאפשר לקבוצה גמישות פיננסית גבוהה. לאור התוצאות, הקבוצה ממשיכה במדיניות חלוקת הדיבידנדים והצבת יעדים אסטרטגיים חדשים לשנת 2028.
דברי הנהלה: "הראל מסכמת שנה של תוצאות יוצאות דופן עם רווח כולל של כ-3 מיליארד ש"ח. השגנו את יעדי 2026 מוקדם מהצפוי, ואנו ממשיכים להאיץ את יישום האסטרטגיה תוך שימוש ב-AI להמשך צמיחה רווחית ובת-קיימא".
המניה עלתה ב8.4% באותו יום מסחר.
ביטוח ישיר
חברת ביטוח ישיר, מחלוצות הביטוח הישיר בישראל, מסכמת את שנת 2025 עם תוצאות חזקות המציגות צמיחה משמעותית בפרמיות ושיפור ברווחיות החתמית. החברה ממשיכה להוביל את המהפכה הדיגיטלית בענף תוך הטמעת כלי AI מתקדמים לשיפור תהליכי התמחור, החיתום והשירות ללקוח. שנת 2025 עמדה גם בסימן יישום מלא של תקן הדיווח החשבונאי החדש (IFRS 17), המשנה את אופן הצגת נתוני הרווחיות בביטוח.
הכנסות החברה צמחו בשיעור מרשים והסתכמו בכ-3.1 מיליארד ש"ח בשנת 2025. הצמיחה נרשמה בכל קווי המוצרים המרכזיים, תוך שמירה על מעמד דומיננטי בביטוחי הרכב והדירה. החברה הציגה רווח כולל לאחר מס של כ-245 מיליון ש"ח, זינוק לעומת שנת 2024, המעיד על התאוששות בענף הרכב ושיפור במרווחי החתם.
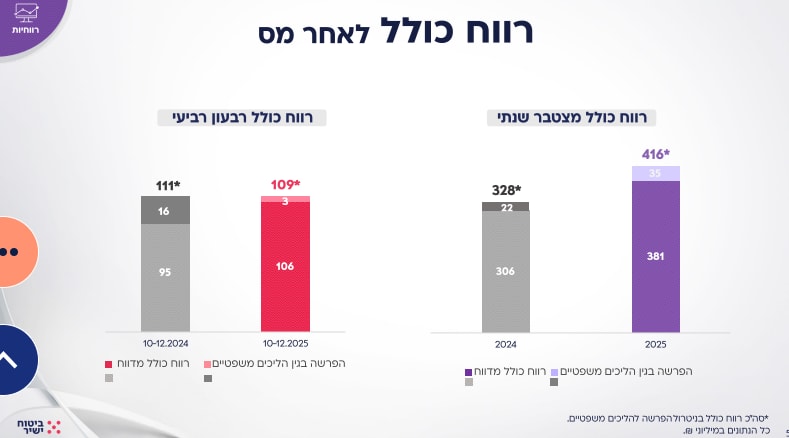
קרדיט: מצגת משיקיעים ביטוח ישיר.
בחלוקה למגזרי פעילות:
-
ביטוח רכב: נותר המגזר הגדול ביותר, כאשר החברה הציגה שיפור ברווחיות הודות לעדכוני תעריפים והפחתה בשיעורי הגניבות ביחס לשנה אשתקד.
-
ביטוח דירה ורכוש: הציג צמיחה עקבית ורווחיות יציבה.
-
ביטוח חיים ובריאות: מגזרי צמיחה אסטרטגיים עבור החברה, המהווים נתח הולך וגדל מהרווח הכולל.
ביטוח ישיר ממשיכה להפגין איתנות פיננסית גבוהה עם הון עצמי של כ-1.1 מיליארד ש"ח. יחס כושר הפירעון של החברה נותר חזק ועומד מעל דרישות הדירקטוריון והרגולציה, מה שמאפשר לה להמשיך בחלוקת דיבידנדים עקבית. בשנת 2025 חילקה החברה דיבידנדים בסך מצטבר של כ-100 מיליון ש"ח לבעלי מניותיה.
דברי הנהלה: "אנו מסכמים שנה של צמיחה מואצת ורווחיות חזקה. המיקוד שלנו בטכנולוגיה ובחדשנות, לצד מותג חזק ושירות לקוחות מצטיין, מאפשרים לנו להמשיך ולצמוח תוך שמירה על יעילות תפעולית גבוהה".