אחרי השבוע שבו וול סטריט נשברה, מה ההיסטוריה באמת אומרת?
מאת בנג׳מין קוזלוביץ׳ · 22.11.2026
בקצרה
- מדד ה-S&P 500 צנח ב-8.6% בשבוע אחד בעקבות שילוב של לחצים אינפלציוניים וספקות גוברים סביב כדאיות ההשקעות בתחום הבינה המלאכותית, התפתחות שגרמה למשקיעים לתמחר מחדש את שווי החברות ולדרוש פרמיית סיכון גבוהה בהרבה.
- הפדרל ריזרב אותת על כוונתו לבצע העלאת ריבית נוספת מעבר לטווח הנוכחי של 3.75%-4% לאחר שמדד הליבה עלה ב-0.3%, נתון שמייקר את עלויות גיוס החוב של החברות ומקטין את האטרקטיביות של מניות צמיחה.
- מדד מניות השבבים צלל ב-17.1% לאור התגברות הספקות לגבי מועד החזר ההשקעות העצומות במרכזי נתונים וחששות רגולטוריים בוושינגטון, מציאות שמאלצת את המשקיעים להעריך מחדש את קצב ההכנסות העתידי מחברות הטכנולוגיה המובילות.
- מחיר חבית נפט מסוג ברנט ננעל סביב 92.57 דולר תוך תנודתיות חדה על רקע החשש מהסלמת המלחמה מול איראן במיצר הורמוז, איום שעלול לחדש את הלחצים האינפלציוניים ולסבך את מדיניות הריבית של הבנקים המרכזיים.
מניה יכולה לרדת גם כשהחברה שמאחוריה ממשיכה לצמוח.
מספיק שהמשקיעים יצפו שהיא תרוויח פחות ממה שקיוו, או שידרשו תשואה גבוהה יותר כדי להחזיק בה.
בשבוע שהסתיים ב20 בנובמבר 2026 קרו שני הדברים יחד.
המשקיעים התחילו להטיל ספק בכמה כסף יניבו ההשקעות בבינה מלאכותית, בזמן שאינפלציה עיקשת השאירה על השולחן אפשרות של העלאת ריבית.
ברקע, הפוליטיקה בוושינגטון הוסיפה אי ודאות סביב מרכזי הנתונים ויצוא השבבים, והמלחמה מול איראן השאירה את מחירי האנרגיה חשופים להסלמה.
מדד S&P 500 איבד 8.6% בשבוע אחד, כולל ירידה של 3.7% ביום שישי.
מניות השבבים הובילו את המכירות, אבל הלחץ הגיע הרבה מעבר לטכנולוגיה.
מוצרי הצריכה הבסיסיים היו הסקטור היחיד במדד שסיים את יום שישי בעלייה.
כדי להבין מה עשוי לקרות מכאן, כדאי להתחיל במה שהשתנה השבוע ואז לבדוק מה קרה כשהשוק ירד בעוצמה דומה בעבר.
כשהרווח העתידי שווה פחות והמימון עולה יותר
מדד המחירים לצרכן בארה״ב עלה באוקטובר ב0.4% לעומת ספטמבר.
מדד הליבה, שאינו כולל מזון ואנרגיה, עלה ב0.3%, כמו בכל אחד משני החודשים הקודמים.
הפדרל ריזרב הותיר באוקטובר את הריבית בטווח של 3.75% עד 4%, אחרי שהעלה אותה בספטמבר.
הפרוטוקול שפורסם בשבוע הירידות הראה שכמעט כל המשתתפים בדיון העריכו שבתרחיש הבסיס שלהם תידרש העלאת ריבית נוספת.
הפד עדיין תיאר כלכלה שצומחת בקצב חזק, ולכן הירידה במניות כשלעצמה לא שינתה את התמונה שעל בסיסה הוא קובע ריבית.
כשהריבית גבוהה, המשקיעים יכולים לקבל יותר על הכסף שלהם באג״ח ממשלתיות.
כדי להצדיק השקעה במניה, הם דורשים תמורה גבוהה יותר על הסיכון. בפועל, הם מוכנים לשלם היום פחות על רווחים שיגיעו בעוד כמה שנים.
במקביל, לחברות שצריכות לגייס חוב כדי לבנות מרכזי נתונים או לרכוש שבבים, הריבית משפיעה גם על הרווח עצמו.
כל דולר נוסף שמשולם למלווים הוא דולר פחות שנשאר בעסק.
ביום שישי תשואות האג״ח הממשלתיות דווקא ירדו כשהמשקיעים חיפשו מקום בטוח יותר לכסף.
שני הדברים יכולים להתקיים במקביל.
משקיע יכול לקנות אג״ח ממשלתית כדי להקטין סיכון בתיק ביום של מכירות, ועדיין לצפות שהפד יעלה את הריבית בהחלטה הבאה.
לכן ירידה בתשואות ביום כזה יכולה להעיד בעיקר על הביקוש להגנה.
איך הAI, וושינגטון והמלחמה נכנסים לאותו סיפור
אנבידיה פרסמה דוח חזק, ובכל זאת מדד מניות השבבים איבד 17.1% בשבוע.
אנתרופיק, מפתחת מודל הבינה המלאכותית קלוד, ירדה 9.1% ביום שישי, ביום המסחר המלא הראשון שלה אחרי ההנפקה.
היא סגרה ב88.30 דולר, עדיין מעל מחיר ההנפקה של 83 דולר.
שני המקרים ממחישים את אותה שאלה שהשוק שואל עכשיו.
כמה מהר הביקוש לבינה מלאכותית יהפוך להכנסות שמצדיקות את ההשקעות הגדולות בשבבים, בחשמל ובמרכזי נתונים?
הספק הזה כבר הופיע בשוק האג״ח.
בפרוטוקול הפד תואר כיצד משקיעים החלו לדרוש תוספת תשואה גדולה יותר על אג״ח בדירוג נמוך שמימנו הקמת מרכזי נתונים.
התוספת הזאת היא המחיר שהחברה משלמת מעבר לתשואה על אג״ח ממשלתית כדי שמלווים יסכימו לקחת את הסיכון שלה.
אם המימון מתייקר בזמן שההכנסות מתעכבות, פרויקט שנראה רווחי על הנייר יכול להניב פחות גם אם הביקוש לשירות בסופו של דבר מגיע.
הפוליטיקה משפיעה על אותה משוואה בשני מקומות.
ניצחון הדמוקרטים בבחירות האמצע חידד את החשש בשוק מהתגברות ההתנגדות להקמת מרכזי נתונים.
במקביל, מניית AMD ירדה בכ8% ביום חמישי אחרי שHunterbrook Media פרסמה תחקיר שלפיו תוכנה של AMD שולבה בשרתים של יצרנית סינית שנמצאת ברשימה השחורה של ארה״ב.
קרן ההשקעות הקשורה לגוף התקשורת דיווחה שהיא מחזיקה בפוזיציית שורט, שמרוויחה מירידה במניה.
מבחינת המשקיעים, השאלה היא אם המקרה יוביל לבחינה רגולטורית שתגביל מכירות בעתיד.
המלחמה מול איראן נכנסת לתמונה דרך האנרגיה.
פגיעה מתמשכת בתנועת המכליות במצר הורמוז יכולה לייקר נפט, דלק ושינוע ולהוסיף לחץ אינפלציוני בדיוק כשהפד מנסה להוריד אותו.
הברנט עלה ביום שישי לכ92.57 דולר לחבית, אך איבד כ4% לאורך השבוע, כשמשלוחי הנפט דרך המצר חזרו בקירוב לרמות שלפני המלחמה.
הסיכון למשקיעים נמצא במה שעלול לקרות אם השיבושים יתחדשו.
תנועת הנפט בשבוע עצמו מספקת בסיס חלש לייחס למלחמה את עיקר הירידה במניות.
מה עשה המדד אחרי שבועות כאלה?
מקור: בלומברג | עיבוד וניתוח נתונים: הבית הפיננסי
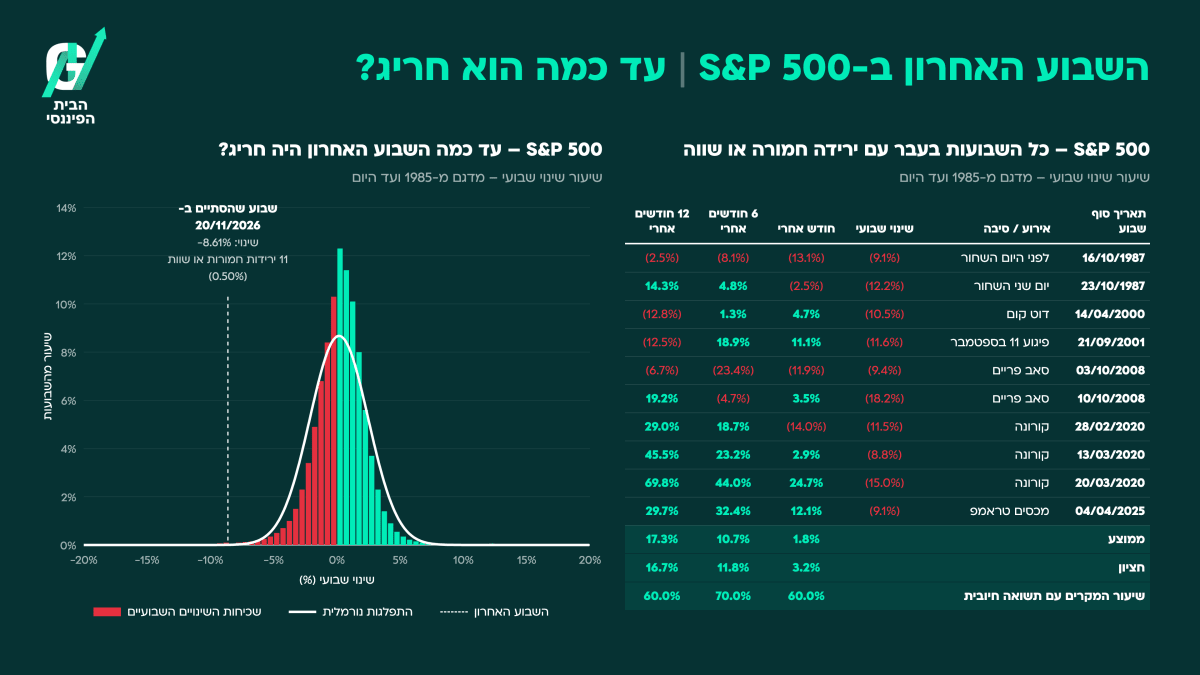
בעשרת השבועות הקודמים, חודש אחרי הירידה המדד היה גבוה יותר בשישה מקרים, עם תשואה ממוצעת של 1.8%.
חצי שנה אחרי, הוא היה גבוה יותר בשבעה מקרים, עם ממוצע של 10.7%.
שנה אחרי, הוא היה גבוה יותר בשישה מקרים, עם ממוצע של 17.3% וחציון של 16.7%.
כל התשואות נמדדות מסוף שבוע הירידות, כך שגם תשואה חיובית בתקופה שאחריו יכולה להשאיר את המדד מתחת לרמה שבה התחיל לרדת.
שני שבועות מתחילת הקורונה ממחישים כמה נקודת המדידה משנה.
אחרי השבוע שהסתיים ב28 בפברואר 2020, המדד ירד עוד 14% בתוך חודש, אבל כעבור שנה עמד 29% מעל רמתו בסוף אותו שבוע.
אחרי השבוע שהסתיים ב20 במרץ, שלושה שבועות מאוחר יותר בתוך אותו משבר, המדד כבר עלה 24.7% בתוך חודש.
משקיעים שהסתכלו על אותה כותרת, שבוע של ירידות חריגות, קיבלו חוויית השקעה שונה לגמרי.
גם עלייה ראשונית יכולה להטעות.
אחרי השבוע שהסתיים ב14 באפריל 2000, בעיצומה של התפוצצות בועת הדוט קום, המדד עלה 4.7% בתוך חודש.
שנה אחרי אותו שבוע הוא כבר היה נמוך ב12.8%.
מנגד, אחרי שבוע המכסים של אפריל 2025 המדד עלה 29.7% בתוך שנה.
מה שקרה אחרי הירידה היה תלוי במה שהמשיך לקרות לרווחים, למדיניות ולכלכלה.
בסך הכול, שלוש מתוך עשר התצפיות הגיעו מהקורונה ושתיים ממשבר 2008.
כלומר, חצי מהמדגם מגיע משני משברים בלבד, וחלק מתקופות המדידה חופפות.
שישה מקרים חיוביים מתוך עשרה מתארים את מה שקרה במדגם הקטן הזה.
הפיזור בין התוצאות מספר למשקיע יותר על טווח התרחישים מאשר הממוצע לבדו.
מה המשקיע צריך לבדוק מכאן
בתיק שמבוסס על המדד, הבדיקה הראשונה היא אם ירידה נוספת תחייב מכירה.
כסף שנדרש בשנה הקרובה ותיק עם מינוף מציבים מגבלות שונות מכסף שמיועד לעשור.
אחר כך כדאי לבדוק מה באמת מוחזק בתיק.
מי שמחזיק גם מדד רחב, גם קרן טכנולוגיה וגם מניות שבבים בודדות עשוי לגלות ששלושתן נשענות בחלקן על אותן חברות ועל אותן ציפיות.
אם החשיפה חרגה מהמשקל שהתיק נבנה לשאת, חזרה למשקל היעד נותנת בסיס להחלטה גם כשאי אפשר לזהות את התחתית.
במניית AI בודדת, ההחלטה מתחילה בעדכון ההנחות.
אם מחיר המניה ירד ותחזיות הרווח והתזרים נשארו דומות, המשקיע משלם פחות על אותם רווחים צפויים.
אם החברה צריכה לגייס חוב יקר יותר, פרויקטים מתעכבים או תחזית ההכנסות נחתכת, צריך לחשב מחדש כמה העסק שווה.
ירידה של 20% במחיר יכולה להיראות כמו הזדמנות עד שמגלים שהרווח שעליו התבססה ההשקעה צפוי לרדת אפילו יותר.
מכאן יש שלושה דברים שכדאי לעקוב אחריהם.
אינפלציית הליבה תעזור להבין כמה מרחב יש לפד להימנע מהידוק נוסף.
עלות גיוס החוב של חברות תשתיות AI תראה אם הלחץ במניות מחלחל גם ליכולת לממן פרויקטים.
תחזיות הרווח והתזרים יראו אם החברות מתחילות להרוויח מספיק כדי להצדיק את ההוצאות.
התייצבות בשלושתם יכולה לתמוך בהתאוששות. הרעה במקביל יכולה להסביר למה גם אחרי שבוע חריג יש מקום לירידות נוספות.
בפברואר 2020 אפשר היה להיות צודק לגבי הכיוון של המדד בעוד שנה, ועדיין לספוג ירידה נוספת של 14% בחודש הראשון.
ההחלטה היום מתחילה בשאלה אם התיק בנוי לעבור גם חודש כזה.