מריחות דם: החברות שירוויחו מהסיטואציה באנבידיה
מאת גיא נתן · 12.11.2026
בקצרה
- אנבידיה שלטה ב-85.2% משוק מאיצי הבינה המלאכותית ברבעון השני של 2025 ורשמה הכנסות עתק של כ-96.2 מיליארד דולר עם רווחיות גולמית של 75%, נתונים הממחישים תלות חריגה של לקוחותיה ומייצרים להם תמריץ כלכלי אדיר לפתח מקורות אספקה חלופיים.
- חברות הטכנולוגיה הגדולות מאיצות כעת בדיקת חלופות לחומרה של אנבידיה בעקבות אי-הוודאות סביב המנכ"ל ג'נסן הואנג, מהלך שפותח חלון הזדמנויות עסקי למתחרות כגון ברודקום, מארוול ו-AMD לזכות בנתחי שוק ובתקציבי רכש עתידיים ללא צורך בקריסת המובילה.
- מודל הרגישות של שוק מאיצי הבינה המלאכותית מצביע על תרחישי שחיקה בנתח השוק של אנבידיה מ-85% לרמות של 80%, 75% ואף 65%, כאשר בשוק של 400 מיליארד דולר כל אובדן של חמש נקודות אחוז מתרגם להפסד פוטנציאלי של 20 מיליארד דולר בהכנסות שנתיות למתחרות.
- חברת AMD הציגה זינוק שנתי של 97% בהכנסות מגזר מרכזי הנתונים לרמה של 8.5 מיליארד דולר, עובדה הממצבת אותה כאלטרנטיבה הישירה והזמינה ביותר עבור לקוחות המעוניינים לגוון ספקים מידית עם מאיצי Instinct ומעבדי EPYC מבלי לפתח שבבים עצמאיים.
כשחברת טכנולוגיה מתחייבת להשקיע מיליארדי דולרים בתשתיות בינה מלאכותית, היא קונה הרבה מעבר לשבבים.
היא בוחרת סביבת תוכנה, צורת חיבור בין שרתים, ספקי ציוד ותוכנית עבודה לכמה שנים. ככל שההשקעה גדלה, גם המחיר של תלות בספק יחיד נעשה משמעותי יותר.
זה המתח שעומד כעת במרכז הסיפור של אנבידיה.
החברה הפכה לספקית תשתית מרכזית של מהפכת הבינה המלאכותית, והיתרון שלה נבנה משילוב של חומרה, תוכנה ויכולת לחבר אלפי מאיצים למערכת עובדת.
כעת, אי הוודאות סביב המנכ״ל והמייסד ג׳נסן הואנג מצטרפת לתהליך שכבר היה בעיצומו אצל לקוחותיה הגדולים: בניית חלופות.
מבחינה עסקית, השאלה היא האם לקוחות ינצלו את התקופה כדי להאיץ בדיקת חלופות ולהקצות להן חלק גדול יותר מההשקעות הבאות.
זו ההזדמנות של המתחרות, והיא לא בהכרח מחייבת קריסה של אנבידיה.
כמה מהשוק באמת נמצא בידיים של אנבידיה
כדי למדוד את ההזדמנות צריך להגדיר את השוק.
מעבד גרפי, GPU, הוא שבב שמבצע חישובים רבים במקביל. שוק מאיצי הבינה המלאכותית כולל גם שבבים ייעודיים, ASIC, שנבנים למשימות מוגדרות. מדידת הכנסות משבבים שונה ממדידת מספר השרתים, מספר המאיצים או כוח החישוב שהותקן.
נקודת ייחוס ישירה שניתן לאמת היא מדידת נתח ספקי מאיצי הבינה המלאכותית לרבעון השני של 2025, שהציבה את אנבידיה על 85.2%, ברודקום על 10.3%, מארוול על 2.1% וAMD על 1.8%.
העוצמה העסקית של אנבידיה ברורה.
ברבעון השני של שנת הכספים 2027, שהסתיים ביולי 2026, ההכנסות הגיעו לכ96.2 מיליארד דולר, מהן 89 מיליארד דולר בתחום מרכזי הנתונים ושיעור הרווח הגולמי המתואם עמד על 75%. המספרים ממחישים גם את היקף הפעילות וגם את התמריץ של לקוחות לפתח מקורות אספקה נוספים. עם זאת, תחום מרכזי הנתונים כולל יותר ממאיצים בלבד, ולכן אי אפשר לחלק את הכנסותיו בסכום הכנסות המתחרות ולכנות את התוצאה נתח שוק.
כמה נתח שוק היא יכולה לאבד
אין כיום בסיס לקבוע כמה נתח שוק יאבד דווקא בגלל המשבר הניהולי. אפשר לבחון מה יקרה אם הוא יאיץ גיוון ספקים שכבר החל.
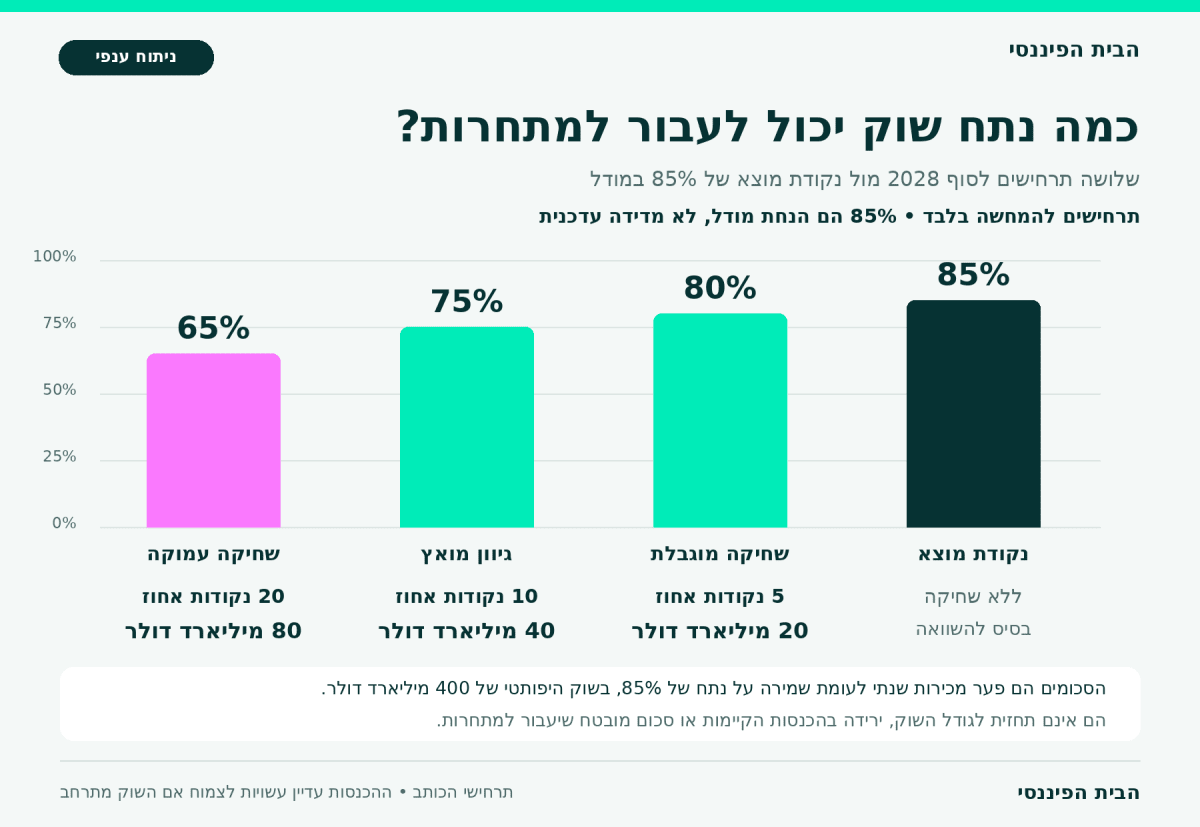
לצורך ניתוח רגישות עד סוף 2028, נשתמש בנקודת מוצא עגולה של 85%, הקרובה לעוגן ההיסטורי. זו הנחת מודל, ולא קביעה שזהו נתח החברה כיום. גם התוצאות הבאות הן תרחישים שלי, ולא תחזיות עם הסתברות מחושבת.
בתרחיש של שחיקה מוגבלת, נתח החברה במודל יורד ל80%, אובדן של 5 נקודות אחוז. הדבר מתאים למצב שבו הלקוחות מוסיפים חלופות בהדרגה, אך אנבידיה שומרת על יתרון כולל ועל קצב השקות ואספקה. רוב ההתרחבות החדשה עדיין עוברת דרכה.
בתרחיש של גיוון מואץ, הנתח יורד ל75%, אובדן של 10 נקודות אחוז. כדי שזה יקרה, AMD צריכה להפוך לספקית בהיקף גדול יותר, והלקוחות שמפתחים שבבים ייעודיים צריכים להרחיב שימוש מסחרי מעבר לפרויקטים נקודתיים. נדרשות הוכחות ליעילות כלכלית ולמערכות תוכנה יציבות לאורך זמן.
בתרחיש של שחיקה עמוקה, הנתח יורד ל65%, אובדן של 20 נקודות אחוז. זה מחייב הצלחה במקביל בכמה חזיתות של המתחרות, לצד קושי של אנבידיה לשמר את יתרונה במחיר, בביצועים או בקצב הביצוע. משבר הנהלה לבדו אינו מצדיק הנחה כזאת.
המשמעות הכספית תלויה בגודל השוק העתידי. בכל 100 מיליארד דולר של שוק שנתי, 5 נקודות אחוז שוות 5 מיליארד דולר של מכירות ענפיות, ו10 נקודות שוות 10 מיליארד דולר.
בשוק היפותטי של 400 מיליארד דולר, אובדן של 5, 10 או 20 נקודות משקף פער של 20, 40 או 80 מיליארד דולר, בהתאמה, לעומת שמירה על הנתח ההתחלתי.
זה לא בהכרח קיטון בהכנסות לעומת היום. אם השוק גדל ב40% והנתח יורד מ85% ל75%, ההכנסות במודל עדיין גדלות בכ23.5%. גם הסכום שנגרע מהפוטנציאל של אנבידיה לא חייב להפוך במלואו להכנסות המתחרות, משום שהחלופות עשויות להימכר במחיר נמוך יותר.
חברת AMD נמצאת מול ההזדמנות הישירה ביותר
חברת AMD מוכרת את מאיצי Instinct לצד מעבדי השרתים EPYC. היא מציעה ללקוח דרך להוסיף ספק חומרה נוסף בלי לפתח שבב משלו ולכן היא מועמדת ישירה לקבל חלק מתקציבי הרכש שמנהלי תשתיות מעוניינים לפזר.
ברבעון השלישי של 2026 הכנסות מרכזי הנתונים שלה הגיעו ל 8.5 מיליארד דולר, עלייה של 97% בשנה.
הנתון כולל גם מעבדי שרתים, ולכן אינו הכנסות מאיצים בלבד. חשוב יותר לבחינת התחרות הוא שהחברה דיווחה על הרצת מודלים ועומסי עבודה של אנתרופיק, מטא, מיקרוסופט, OpenAI ואורקל על מערכות Helios הראשונות, המבוססות על מאיצי MI450.
מערכת מלאה ברמת ארון שרתים מאפשרת להתחרות על פתרון רחב יותר משבב בודד. ככל שAMD מצליחה לספק גם חומרה משולבת וגם סביבת תוכנה שימושית, היא מקטינה את עבודת ההתאמה של הלקוח.
המבחן יהיה המעבר מניסויים ופריסות ראשונות להזמנות חוזרות, ניצולת גבוהה ורווחיות. סביבת התוכנה ROCm צריכה לתמוך במודלים ובעומסים שהלקוחות באמת רוצים להריץ.
בנוסף, יש צורך בזיכרון, באריזה מתקדמת וביכולת לייצר מערכות שלמות. כל אלה מגבילים את הקצב שבו התעניינות יכולה להפוך להכנסה.
AMD יכולה להרוויח גם מהצורך בכוח מיקוח נוסף מול אנבידיה. אבל כדי לשמור את התקציב שקיבלה, היא תצטרך להוכיח שהחלופה משתלמת גם לאחר עלויות המעבר.
ברודקום מרוויחה כשהלקוחות רוצים לתכנן בעצמם
ברודקום (AVGO), פועלת בשכבה אחרת.
היא מסייעת ללקוחות גדולים לפתח שבבים ייעודיים, ומספקת גם רכיבי תקשורת למרכזי נתונים. חברה שמבקשת להתאים את החומרה לעומסי העבודה שלה יכולה לפנות למודל הזה כדי לשלוט טוב יותר בעלות ובתכנון.
ברבעון השלישי של שנת הכספים 2026 הכנסות ברודקום משבבי בינה מלאכותית הגיעו ל 16.7 מיליארד דולר, עלייה של 221% בשנה. התחזית לרבעון הבא עמדה על 21.7 מיליארד דולר והתחום כולל מאיצים ותקשורת, ולכן אינו השוואה נקייה להכנסות מאיצים של אנבידיה.
היתרון העסקי הוא שקשר תכנון מוצלח עשוי להימשך על פני דורות של מוצרים, ההכנסה מתרחבת כשהלקוח עובר מפיתוח לייצור ולפריסה רחבה והחיסרון הוא ריכוזיות: פרויקט גדול של לקוח אחד יכול לשנות משמעותית את הצמיחה, וגם להגדיל את כוח המיקוח של אותו לקוח.
המשבר באנבידיה עשוי לחזק את ההצדקה לתקציבי פיתוח כאלה, אך לא לקצר באורח פלא את מחזור הפיתוח.
לכן ברודקום חשופה במיוחד לשינוי אסטרטגי של כמה שנים, ופחות להעברה מיידית של הזמנה מוכנה מספק לספק.
מארוול מציעה חשיפה גם לחיבורים שבין השבבים
מארוול (MRVL) משלבת פיתוח שבבים מותאמים עם טכנולוגיות קישוריות. ככל שמערכת החישוב גדלה, היכולת להעביר מידע בין רכיביה משפיעה על התועלת שאפשר להפיק מהמאיצים היקרים.
ברבעון השני של שנת הכספים 2027 רשמה החברה הכנסות של כ2.74 מיליארד דולר, צמיחה של 37%. פעילות מרכזי הנתונים צמחה ב 46%, והחברה צפתה האצה בפעילות השבבים המותאמים במחצית השנייה של השנה.
ההזדמנות כאן כפולה: השתתפות בפרויקטים של חומרה ייעודית ומכירת רכיבים לתשתית שמחברת את המערכות.
חלק מהביקוש הזה יכול להתפתח גם כאשר אנבידיה ממשיכה לצמוח. לכן לא נכון לייחס את כל צמיחת מארוול לנתח שוק שהיא לוקחת ממנה.
כדי להעריך את החברה צריך לעקוב אחרי המעבר מזכייה בתכנון למכירות, ואחרי הרווחיות של תמהיל המוצרים. פרויקט מרשים מבחינה טכנולוגית אינו מבטיח רווח גבוה באותה מידה.
גוגל ואמזון יכולות לשמור אצלן יותר מהרווח
גוגל ואמזון הן גם לקוחות של חומרת אנבידיה וגם בעלות חלופות. אצלן הרווח האפשרי מופיע בכמה מקומות: חיסכון בעלויות פנימיות, מכירת שירותי חישוב ומשיכת לקוחות לשירותי הענן שסביבם.
גוגל פיתחה את משפחת שבבי TPU, מאיצים ייעודיים לבינה מלאכותית.
העובדה שהטכנולוגיה משמשת גם מודלים של לקוחות חיצוניים הופכת אותה לחלופה מסחרית מעבר לצרכים הפנימיים של גוגל. במאי 2026 הוכרז גם מיזם עם בלקסטון לפיתוח ענן TPU, עם התחייבות הון ראשונית של 5 מיליארד דולר מצד בלקסטון וצפי להקמת קיבולת של 500 מגה ואט ב2027.
מבחינת גוגל, לקוח שמגיע בגלל המאיץ עשוי לרכוש גם אחסון, תקשורת ושירותי תוכנה. מנגד, גוגל נושאת בעלויות פיתוח ובהשקעות בתשתית, וחייבת להוכיח שהחיסכון מתורגם לתשואה טובה על ההון.
אמזון מקדמת את Trainium לאימון ולהפעלת מודלים במסגרת AWS.
ביולי 2026 דיווחה שעסקי השבבים העצמיים שלה עברו קצב הכנסות שנתי של 25 מיליארד דולר. הנתון כולל גם את משפחת Graviton למחשוב כללי, ולכן אסור להציגו כהכנסות Trainium או כשווי שבבי בינה מלאכותית שנמכרו בנפרד.
החברה דיווחה גם על התחייבויות של אנתרופיק לשימוש בקיבולת Trainium של עד 5 ג׳יגה ואט, ועל התחייבות של OpenAI לצריכת 2 ג׳יגה ואט החל מ2027. התחייבויות רב שנתיות מצביעות על כוונה לבנות פעילות גדולה, אך אין לפרש אותן כהכנסות שכבר הוכרו.
אצל שתי החברות, חיסכון בחישוב יכול להישאר כרווח או לעבור ללקוח באמצעות מחירים נמוכים יותר, התחרות ביניהן תקבע את החלוקה.
בנוסף, אין לספור את אותה פעילות פעמיים: הכנסה של ברודקום משבב המשמש את גוגל והכנסה של גוגל משירות ענן הן שתי שכבות באותה שרשרת.
מי עלולה לשלם את המחיר
בצד שעלול להיפגע נמצאות קודם כול אנבידיה, ובהמשך ספקיות ענן הנשענות במידה משמעותית על הפלטפורמה שלה, ובהן CoreWeave וNebius.
בתרחיש של ירידת מחירי השכרת מאיצים, ניצולת נמוכה יותר או שחיקת ערך הציוד, השקעה ממונפת בתשתית יכולה להפוך לרגישה במיוחד.
זו חשיפה לתרחיש, ולא פגיעה שכבר הוכחה: CoreWeave דיווחה ברבעון השלישי על הכנסות של כ 3.66 מיליארד דולר וצמיחה חדה. בNebius, השותפות עם אנבידיה כוללת תוכנית לפריסה של יותר מ 5 ג׳יגה ואט עד סוף 2030, המחשה לעומק הקשר העסקי.
גם Dell וסופר מיקרו עלולות להיפגע אם הזמנות למערכות אנבידיה יידחו או אם שינויי תכנון יכבידו על מלאי ועל הביצוע.
היכולת להתאים את המוצרים לתצורות ולספקים שונים עשויה לרכך את ההשפעה, ולכן אין לראות בהן מפסידות אוטומטיות.
ההבחנה המכרעת היא בין מעבר של תקציבים לחלופות, שיכול להועיל לחלק מהענף, לבין האטה כוללת בהשקעות בבינה מלאכותית, שעלולה לפגוע גם בחברות שמוצגות כמרוויחות.
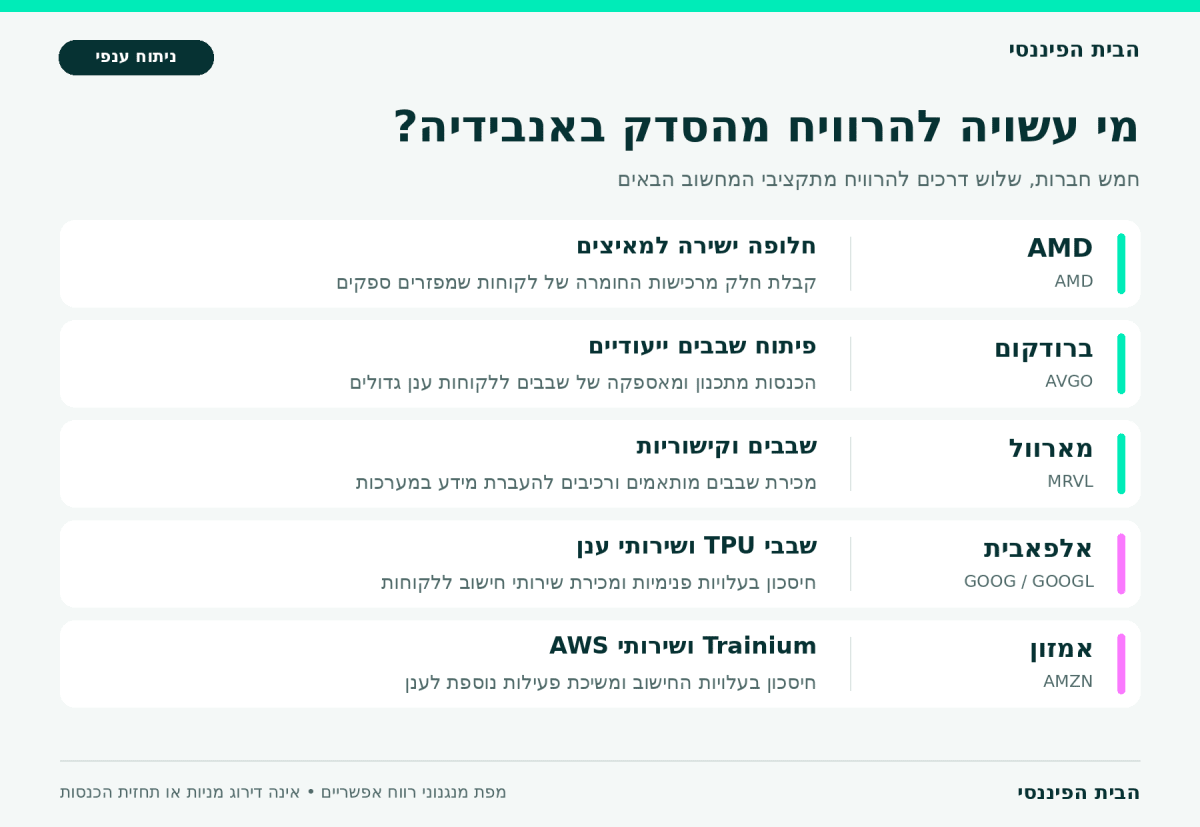
השורה התחתונה היא שAMD מציעה את החשיפה הישירה ביותר לפיזור רכישות מאיצים, ברודקום למעבר לפיתוח ייעודי, מארוול לשבבים ולקישוריות, וגוגל ואמזון לחיסכון ולמכירת שירותי ענן. המשבר באנבידיה יכול לפתוח עבורן דלת. פריסות חוזרות, יעילות כלכלית ויכולת אספקה יקבעו כמה כסף יעבור דרכה.