חברת ASTS רחוקה 70% מהשיא האם הדוח יגרום לה לחזור למסלול?
מאת איתי צימרינג · 10.11.2026
בקצרה
- הכנסות החברה זינקו ברבעון השלישי בכ-187% ל-42.32 מיליון דולר עקב מכירת ציוד וחוזים ממשלתיים, אך החטיאו את תחזיות האנליסטים והן עדיין אינן מייצגות הכנסות חוזרות משירות סלולרי מסחרי שיניע את התזה העסקית העתידית.
- ההפסד הנקי המאוחד של ASTS התרחב ל-171.81 מיליון דולר, כאשר מספר המניות הממוצע גדל ל-300.13 מיליון מניות, נתון המלמד על דילול מתמשך של בעלי המניות שנועד לממן את שריפת המזומנים הגבוהה טרם הגעה לאיזון תפעולי.
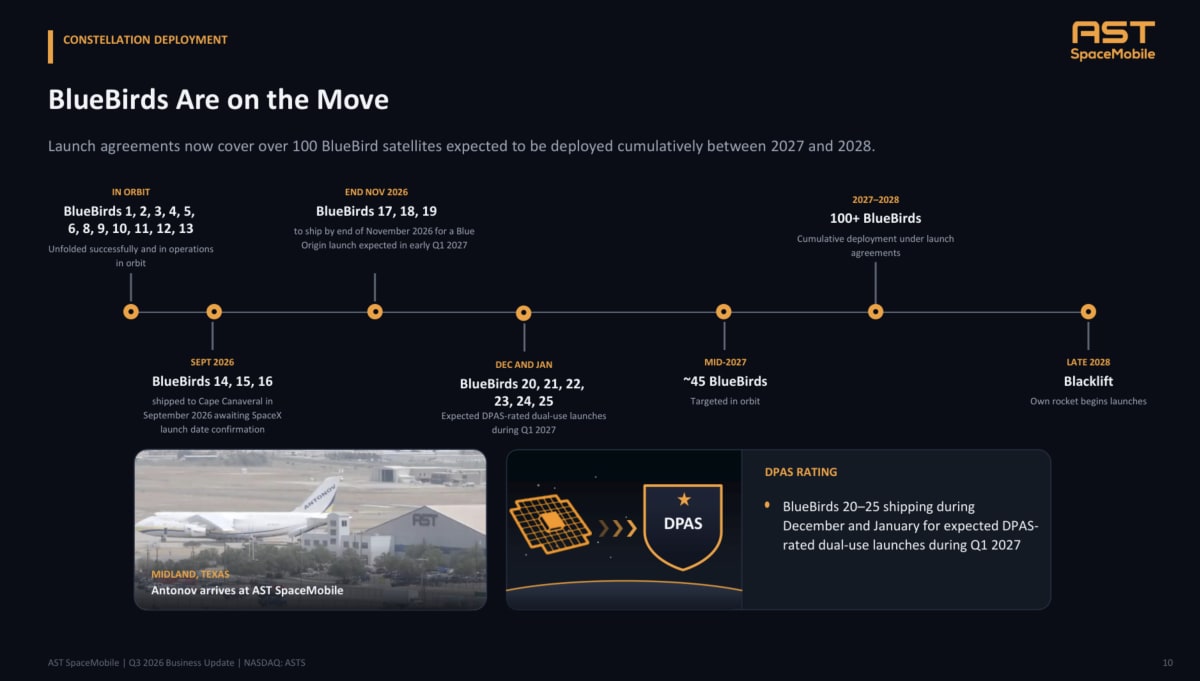
- לוויינים 14 עד 16 ממתינים לאישור מועד שיגור מ-SpaceX למרות היעד לייצר שישה לוויינים בחודש, עובדה הממחישה כי צוואר הבקבוק מול ספקי השיגור החיצוניים מעכב את הפריסה המסלולית ודוחה את מועד השקת השירות המסחרי.
- תוכנית הפיתוח של משגר Blacklift עצמאי מיועדת לפעול רק בסוף 2028, מהלך שנועד להעניק לחברה עצמאות תפעולית בהורדת עלויות השיגור אך מגדיל משמעותית את סיכוני הביצוע ודרישות ההון המיידיות של המיזם כולו.
חברת AST SpaceMobile בונה רשת לוויינים שתאפשר לטלפונים רגילים להתחבר ישירות לשירות סלולרי מהחלל, בשיתוף מפעילות תקשורת. דוח הרבעון השלישי מציג התקדמות בהכנסות, בייצור ובהסכמים, אך גם שינוי משמעותי בדרישות ההון, לצד הקמת הרשת, החברה מתכננת לפתח משגר עצמאי בשם Blacklift. מבחינת המשקיעים, השאלה היא כיצד שני הפרויקטים יתקדמו במקביל, ומתי ההשקעה בהם תתחיל להחזיר מזומן.
ההכנסות צומחות, אך עדיין אינן מודדות את העסק העתידי
ההכנסות הסתכמו ב42.32 מיליון דולר, פחות מהצפי אנליסטים, לעומת 14.74 מיליון דולר ברבעון המקביל, עלייה של 27.58 מיליון דולר ושל כ187%. הכנסות המוצרים, הכוללות ציוד לתחנות הקרקע המחברות בין הלוויינים לרשתות התקשורת, עלו מ 7.75 ל 20.57 מיליון דולר, תוספת של 12.83 מיליון דולר וכ166%. הכנסות השירותים, בעיקר מחוזים ממשלתיים, עלו מ 6.99 ל 21.75 מיליון דולר, תוספת של 14.76 מיליון דולר וכ211%. ההתקדמות נשענה על מסירות ציוד והשלמת אבני דרך בחוזים ממשלתיים.
ההפסד הנקי המאוחד הסתכם ב 171.81 מיליון דולר, לעומת 163.83 מיליון דולר. מתוכו, ההפסד המיוחס לבעלי המניות היה 132.38 מיליון דולר. ההפסד המדולל למניה היה 0.44 דולר, לעומת 0.45 דולר, למרות העלייה בהפסד המיוחס לבעלי המניות. מספר המניות הממוצע עלה מכ272.83 מיליון לכ300.13 מיליון, ולכן השיפור למניה אינו מעיד כשלעצמו על שיפור ברווחיות.
ההבחנה העסקית החשובה היא ששירות SpaceMobile המסחרי עדיין לא הושק ולא הניב הכנסות. ההכנסות הקיימות מעידות על יכולת למכור ציוד ולבצע חוזים, אבל אינן מוכיחות עדיין שימוש רחב, הכנסה חוזרת ממנויים או רווחיות של רשת סלולרית פעילה. לכן הן אינן המדד המרכזי לתזה בשלב הזה. דחייה בפריסת הרשת עלולה להיות משמעותית יותר מתוספת של כמה מיליוני דולרים ברבעון, משום שהיא דוחה את תחילת ההכנסות מהפעילות שעליה נשען עיקר החזון.
צוואר הבקבוק נמצא בין המפעל למסלול
במצגת נמנים 12 לווייני BlueBird פעילים. לוויינים 14 עד 16 נשלחו לקייפ קנוורל בספטמבר ועדיין המתינו לאישור מועד שיגור מ SpaceX. לוויינים 17 עד 19 אמורים להישלח בנובמבר לשיגור של Blue Origin בתחילת 2027; לוויינים 20 עד 25 מיועדים למשלוח בדצמבר ובינואר ולשיגורים במהלך הרבעון הראשון.
המשמעות היא שצריך למדוד בנפרד ייצור, מסירה לאתר השיגור ופעילות במסלול. לוויין שמוכן על הקרקע כבר צרך כסף, אך עדיין אינו מוסיף כיסוי. גם הסכמים לפריסה מצטברת של יותר מ 100 לוויינים במהלך 2027 ו 2028 אינם תחליף ללוח שיגורים שמבוצע בפועל. דירוג DPAS, המעניק קדימות לתוכנית הקשורה לצורכי ביטחון אמריקאיים, עשוי לשפר גישה למשאבים ולשיגורים; הוא אינו מבטל סיכון טכני או מבטיח תאריך.
מקור: מצגת המשקיעים של ASTS
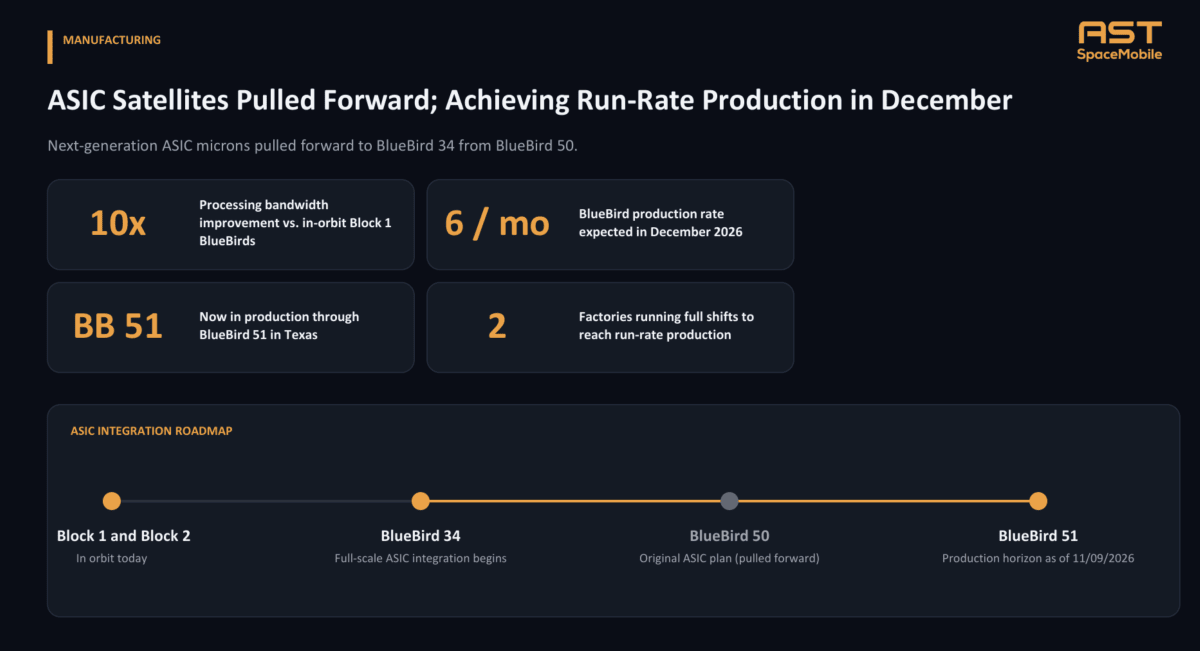
היעד התעשייתי הוא שישה לוויינים בחודש בדצמבר. החברה הקדימה את שילוב שבב ה ASIC, מעבד ייעודי למשימות הלוויין, מלוויין 50 ללוויין 34, ומציגה שיפור של פי 10 ברוחב הפס לעיבוד לעומת הדור הראשון. יותר יכולת בכל לוויין עשויה לשפר את הכלכלה של הרשת, אך אינה מחליפה פריסה מספקת, קיבולת גבוהה בזמן שהלוויין חולף מעל המשתמש אינה מבטיחה רציפות לאורך היום.
מקור: מצגת המשקיעים של ASTS
בתשובה ללואי דיפלמה, ההנהלה הבחינה בין הפעלת הרשת לשותפים בסוף 2026 לבין ניסויי משתמשים בתחילת 2027, רצוי עם כ25 לוויינים. זו הבחנה מהותית: זמינות טכנולוגית למפעילה עדיין אינה השקה רחבה ללקוחות משלמים. בעיניי, איכות ההתקדמות תימדד במעבר בין השלבים האלה, ולא רק בהכרזה שהרשת הופעלה.
Blacklift קונה עצמאות עתידית, במחיר של סיכון ביצוע נוסף
המשגר מתוכנן לשאת עד חמישה לוויינים בכל שיגור ולהתחיל לפעול בסוף 2028. ההיגיון האסטרטגי ברור: שליטה בתזמון ובעלות השיגורים עשויה לאפשר תכנון אמין יותר של הרחבת הרשת. אולם עד אז, החברה ממשיכה להסתמך על ספקי שיגור חיצוניים. הפרויקט החדש אינו מקצר כשלעצמו את ההמתנה של הלוויינים שכבר מוכנים.
ההסכם עם פיירפליי (FLY) כולל רישיון לייצור מנועי Miranda ו Vira, אספקת מנועים לשלושת המשגרים הראשונים ותמיכה הנדסית. טכנולוגיית מנועים קיימת יכולה לצמצם עבודת פיתוח, אבל משגר שלם עדיין דורש שילוב מערכות, מתקנים, ניסויים ורישוי. יכולת לייצר לוויינים אינה הוכחה ליכולת להפעיל שירות שיגורים אמין.
עלות ההסכם המוצהרת היא כ1.3 מיליארד דולר: 400 מיליון דולר במזומן ו 10 עד 14 מיליון מניות עבור הרישיון, ועוד 250 מיליון דולר למנועים ו 250 מיליון דולר לתמיכה הנדסית. מדובר ב 900 מיליון דולר של תשלומי מזומן לצד מניות, לפני תקציב כולל ומאומת לכל הקמת מערך השיגורים.
מייק קרופורד (אנליסט ב B. Riley Securities) בירר את התזמון. נשיא החברה סקוט ויסנייבסקי הסביר שהתשלום הראשוני קרוב, השירותים נפרסים לשלוש שנים והמנועים משולמים בעיקר במסירה. שילוב המניות נועד, לדבריו, ״לשמר הון לדברים אחרים״. מבחינת בעלי המניות, זו החלפה של חלק מהלחץ המיידי על המזומן בדילול הבעלות.
בריאן קראפט (אנליסט בדויטשה בנק) שאל על ההשקעה והחזרתה. ויסנייבסקי צפה ״כמה מאות מיליוני דולרים״ של השקעות נוספות ב 2027, בלי תחזית ל 2028 או נקודת איזון כמותית. לכן עדיין אי אפשר להוכיח שהחיסכון העתידי בשיגורים מצדיק את מלוא העלות. ככל שהשימוש במשגר יהיה תכוף ואמין יותר, יהיה קל יותר לפרוס את ההשקעה הראשונית על פני משימות רבות.
מבחינת המשקיע, הסיכון הוא ששתי תוכניות עתירות הון יתחרו על אותם משאבים לפני שהראשונה מייצרת תזרים משמעותי. מנגד, אם זמינות שיגורים מגבילה את מכירת השירותים, השקעה בפתרון יכולה להגן על הערך של הרשת כולה. כדי להכריע בין האפשרויות דרושים תקציב מלא, קצב שיגורים צפוי ועלות למשימה, ולא רק אומדן חיסכון במחיר השיגור.
מבנה החוב: יש משאבים, אך הם אינם עודף פנוי
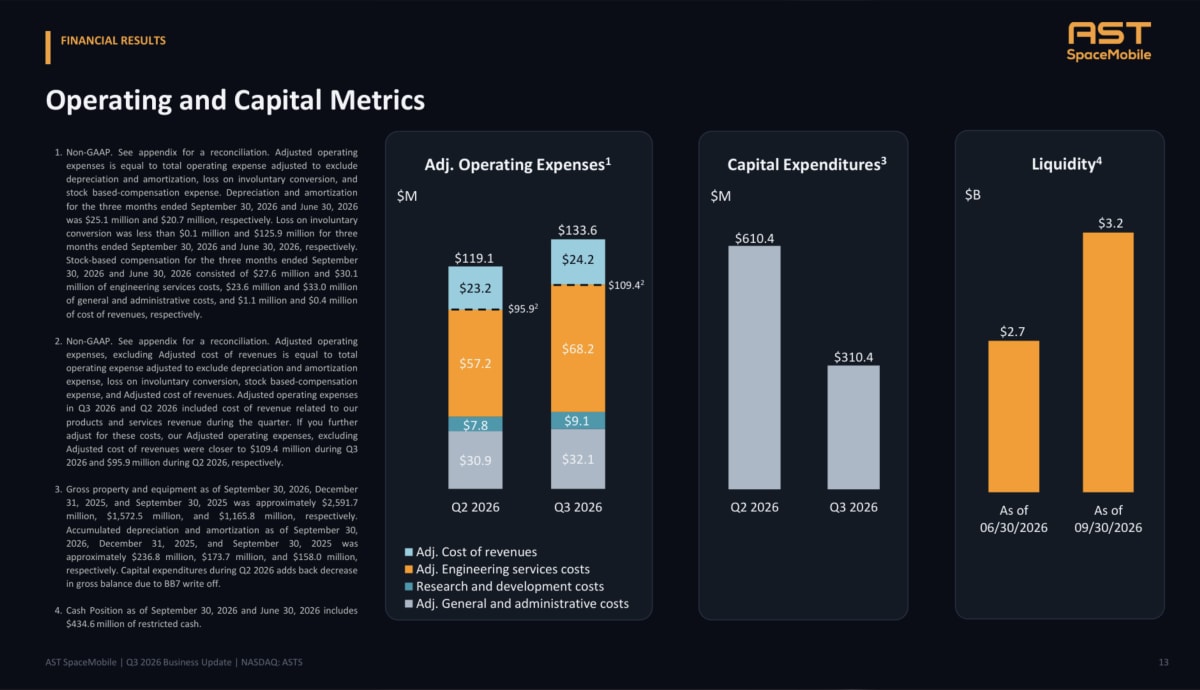
יתרת המזומן הכוללת הייתה כ3.23 מיליארד דולר, ובה כ434.6 מיליון דולר מוגבלים לשימוש, המזומן ושווי המזומן הלא מוגבלים הסתכמו בכ2.80 מיליארד דולר. בתשעת החודשים הראשונים נצרכו 314.48 מיליון דולר בפעילות השוטפת ו 1.15 מיליארד דולר ברכישת רכוש וציוד. ההפסד החשבונאי ויציאת המזומן שונים: השקעה בלוויין מוציאה כסף עכשיו, בעוד עלותו מוכרת כהוצאה לאורך זמן.
ההוצאות התפעוליות המתואמות ברבעון עלו מ 119.1 ל 133.6 מיליון דולר. אלו הוצאות בנטרול סעיפים כגון פחת ותגמול במניות, והן אינן תזרים מזומנים. ההשקעות ההוניות ירדו מ 610.4 ל 310.4 מיליון דולר. שתי התנועות ממחישות מדוע אין להסיק מרבעון בודד שקצב צורכי המימון התייצב.
מקור: מצגת המשקיעים של ASTS
החוב הכולל עמד על כ4.16 מיליארד דולר. הסדרות הגדולות להמרה כוללות 1.15 מיליארד דולר לפירעון ב 2034 בריבית 1.625%, ועוד 1.15 מיליארד ו 1.075 מיליארד דולר לפירעון ב 2036 בריביות 2% ו 2.25%. מחירי ההמרה ההתחלתיים הם 79.57, 96.30 ו 116.30 דולר, בהתאמה. יתרה נוספת של 325 מיליון דולר לפירעון ב 2032 נושאת 2.375%, במחיר המרה התחלתי של 72.07 דולר.
בנוסף קיימת הלוואת גישור בחברה בת בסך 420 מיליון דולר, המגובה במזומן מוגבל, לפירעון עד אוקטובר 2028. היא נושאת ריבית בסיס דולרית, SOFR, בתוספת 2 נקודות אחוז.
איגרת להמרה היא הלוואה שעשויה להפוך למניות. הגעה למחיר ההמרה אינה גורמת להמרה אוטומטית: קיימים תנאים וחלונות מימוש, ולחברה אפשרות לסלק במזומן, במניות או בשילוב. בגיוס מיולי נרכשה גם הגנה לצמצום דילול עד מחיר תקרה התחלתי של 149.20 דולר. זו הגנה נפרדת; מחיר ההמרה של האיגרת עצמה נשאר 79.57 דולר. המימון נותן זמן לפיתוח, אך אינו מבטל פירעון או דילול אפשרי.
המימון מיפן מסייע לרשת, והצנרת האמריקאית דורשת הבחנה
המיזם עם ראקוטן (4755.T) אמור לקבל עד כ1 מיליארד דולר בתמיכה ממשלתית לאורך כשלוש שנים להקמת רשת לוויינים יפנית. זו השתתפות משמעותית בעלות נכסים שיכולים לשרת גם פעילות מחוץ ליפן, בכפוף להסכמים ולאישורים. עם זאת, התמיכה מיועדת לייצור ולשיגור לוויינים, ואינה מענק חופשי לפיתוח Blacklift
הדוח מציג גם אומדן להשקעת AST של כ1.4 מיליארד דולר במניות בכורה של המיזם, לצד רכישות שלו מ AST. מייקל פילאטוב (אנליסט ב Berenberg) ביקש להבין את התועלת נטו. ויסנייבסקי השיב שהסבסוד נטו הוא כמיליארד דולר. לכן אין לחסר מכנית בין שני המספרים: צריך לעקוב אחר הכסף הנכנס והיוצא וההתחייבויות שמולו.
לגבי צנרת מימון אמריקאית נוספת של 1.2 מיליארד דולר, ההנהלה הסבירה שרובה חוב לתמיכה בהשקעות, בשלבי אישור שונים. הימנעות מהנפקת מניות עשויה להגן על שיעור הבעלות, אך חוב מוסיף התחייבויות. את האפשרויות האלה צריך לתמחר לפי תנאיהן כשהן נסגרות, ולא כאילו כל הכסף כבר התקבל.
תחזית החברה
תחזית ההכנסות ל 2026 נותרה 150 עד 200 מיליון דולר. לאחר 88.58 מיליון דולר בתשעה חודשים, נדרשות ברבעון הרביעי הכנסות של כ61.42 עד 111.42 מיליון דולר, בחישוב עצמאי. יעד הפריסה הוא כ45 לוויינים באמצע 2027; התחזית המוקדמת יותר השנה דיברה על 45 עד 60 לווייני הדור השני עד סוף 2026. בסיסי הספירה שונים, אך כיוון הדחייה ברור.
לרבעון הרביעי צופה החברה הוצאות תפעוליות מתואמות, ללא עלות ההכנסות המתואמת, של 130 עד 140 מיליון דולר, והשקעות הוניות של 400 עד 500 מיליון דולר. התחזית מדגישה שהשלב הקרוב עדיין דורש הזרמת משאבים משמעותית.
בעיניי, ההזדמנות גדלה לצד מורכבות הביצוע. ההכנסות הנוכחיות מספקות סימני התקדמות, אבל המבחן המכריע הוא המרת ההון שכבר גויס לרשת פעילה ולהכנסות חוזרות. בהמשך צריך לבדוק שלושה דברים: עמידה במועדי השיגורים, מעבר מניסויים לשירות משלם, ופרסום תקציב Blacklift ומקורות מימון מחייבים. עצמאות בשיגורים תיצור ערך רק אם תושג בעלות ובזמן שהעסק יכול לשאת.