האמת מאחורי מדד ת״א ביטחוניות
מאת עידו כספי · 5.11.2026
בקצרה
- מדד ת״א ביטחוניות צלל בכ-43.6% משיא של 5,533 נקודות לרמה של כ-3,121 נקודות, נתון הממחיש למשקיעים כי ביקושים גלובליים ערים למערכות לחימה אינם מבטיחים בהכרח רווחי הון או חסינות מפני תמחור יתר בשוק המניות.
- המדד כולל 18 מניות בלבד ואינו מעניק חשיפה לחברות הממשלתיות הגדולות רפאל והתעשייה האווירית, עובדה שגוזרת על המשקיעים חשיפה מוגבלת ותלויה בספקיות משניות במקום השתתפות ישירה ברווחי עמודי התווך של התעשייה הביטחונית הישראלית.
- תקרת המשקל של 10% במדד מעניקה לאלביט מערכות משקל של 13.19% לעומת 11.31% לאר פי אופטיקל הקטנה ממנה פי 40, מה שמנטרל את יתרון הגודל ויוצר עיוות שמצמצם את השפעת הענקית הביטחונית על התשואה הכוללת.
- חברות קטנות וזעירות כמו פיסיבי טכנולוגיות מחזיקות בהשפעה כמעט זהה לענקיות הענף בביצועי המדד, מצב החושף את המשקיעים לתנודתיות גבוהה ולסיכוני נזילות האופייניים למסחר דליל, חרף מגמת הצמיחה הרחבה בתעשייה כולה.
כשמדינות מחפשות מערכות הגנה, מרחיבות מלאי חימושים ומשקיעות ברחפנים ובמודיעין, קל להבין את העניין בתעשייה הביטחונית הישראלית. עבור משקיע שמאמין בתחום, קרן העוקבת אחרי מדד ביטחוניות נראית כמו דרך פשוטה להשתתף בצמיחה בלי לבחור בעצמו את המניה שתצליח.
אלא שהשם של המדד יכול ליצור ציפייה רחבה יותר ממה שהוא מספק בפועל. נכון לכתיבת שורות אלו, מדד ת״א ביטחוניות נמצא סביב 3,121 נקודות, לעומת שיא של כ5,533 נקודות המופיע בנתוני 52 השבועות. מדובר בפער של כ43.6% מהשיא, לצד ירידה של כ20.8% מתחילת השנה באותה נקודת זמן.
הפער הזה מעורר שאלה חשובה- איך תחום שמושך כל כך הרבה עניין וביקושים מגיע למדד שנמצא עמוק מתחת לשיא? התשובה מתחילה בחברות שנמצאות בסל, במשקל שכל אחת מקבלת ובמחיר שהמשקיעים כבר שילמו על הציפיות לעתיד.
השם מבטיח תעשייה שלמה אבל הסל מכיל רק חלק ממנה
מדד הוא סל מניות שמחושב לפי כללים מוגדרים. קרן סל או קרן מחקה היא מוצר השקעה שמנסה לעקוב אחריו. לכן, לפני שמעריכים את המוצר, צריך להבין מה בדיוק המדד מייצג.
מדד ת״א ביטחוניות הושק בנובמבר 2025 כדי לאפשר חשיפה לחברות ביטחוניות הנסחרות בבורסה המקומית. במועד בדיקת הנתונים הוא כולל 18 מניות. אבל כמה מהשמות המזוהים ביותר עם התעשייה הביטחונית הישראלית חסרים בו.
רפאל והתעשייה האווירית הן חברות בבעלות ממשלתית שמניותיהן אינן חלק מהמדד ולכן קניית הקרן אינה מעניקה בעלות בחברות האלה או השתתפות ישירה ברווחיהן. חברות ציבוריות עשויות ליהנות מקשרים עסקיים עם הענקיות הממשלתיות, אך זו חשיפה אחרת מבעלות במניותיהן.
בפועל, המשקיע קונה שילוב של אלביט מערכות, חברות טכנולוגיה וספקיות בתחומים שונים. אלה עסקים בעלי גדלים, מוצרים ומקורות הכנסה שונים. הצלחה של מערכת ביטחונית ישראלית מסוימת אינה מבטיחה שכל החברות בסל ייהנו ממנה, ובוודאי לא באותה מידה.
אלביט גדולה בהרבה אבל ההשפעה שלה דומה
גם בין החברות שכן נמצאות במדד, ההשפעה על התשואה אינה מתחלקת ביחס פשוט לשווי השוק שלהן. שווי שוק של חברה הוא מספר המניות כפול מחיר המנייה. משקל במדד הוא מידת ההשפעה של המניה על ביצועי הסל.
במדד נקבעה תקרת משקל של 10% למניה במועדי קביעת המשקולות. המטרה היא למנוע מחברה אחת להשתלט על הסל. בין מועדי העדכון, שינויי המחירים יכולים להעלות את המשקל מעל התקרה, ולכן הופעת משקולות של יותר מ10% אינה כשלעצמה סתירה לכלל.
זו בחירה שמגדילה פיזור, אך גם מרחיקה את המדד מחלוקה לפי גודל החברות. הטבלה הבאה מציגה את כל החברות, בסדר יורד של שווי שוק.
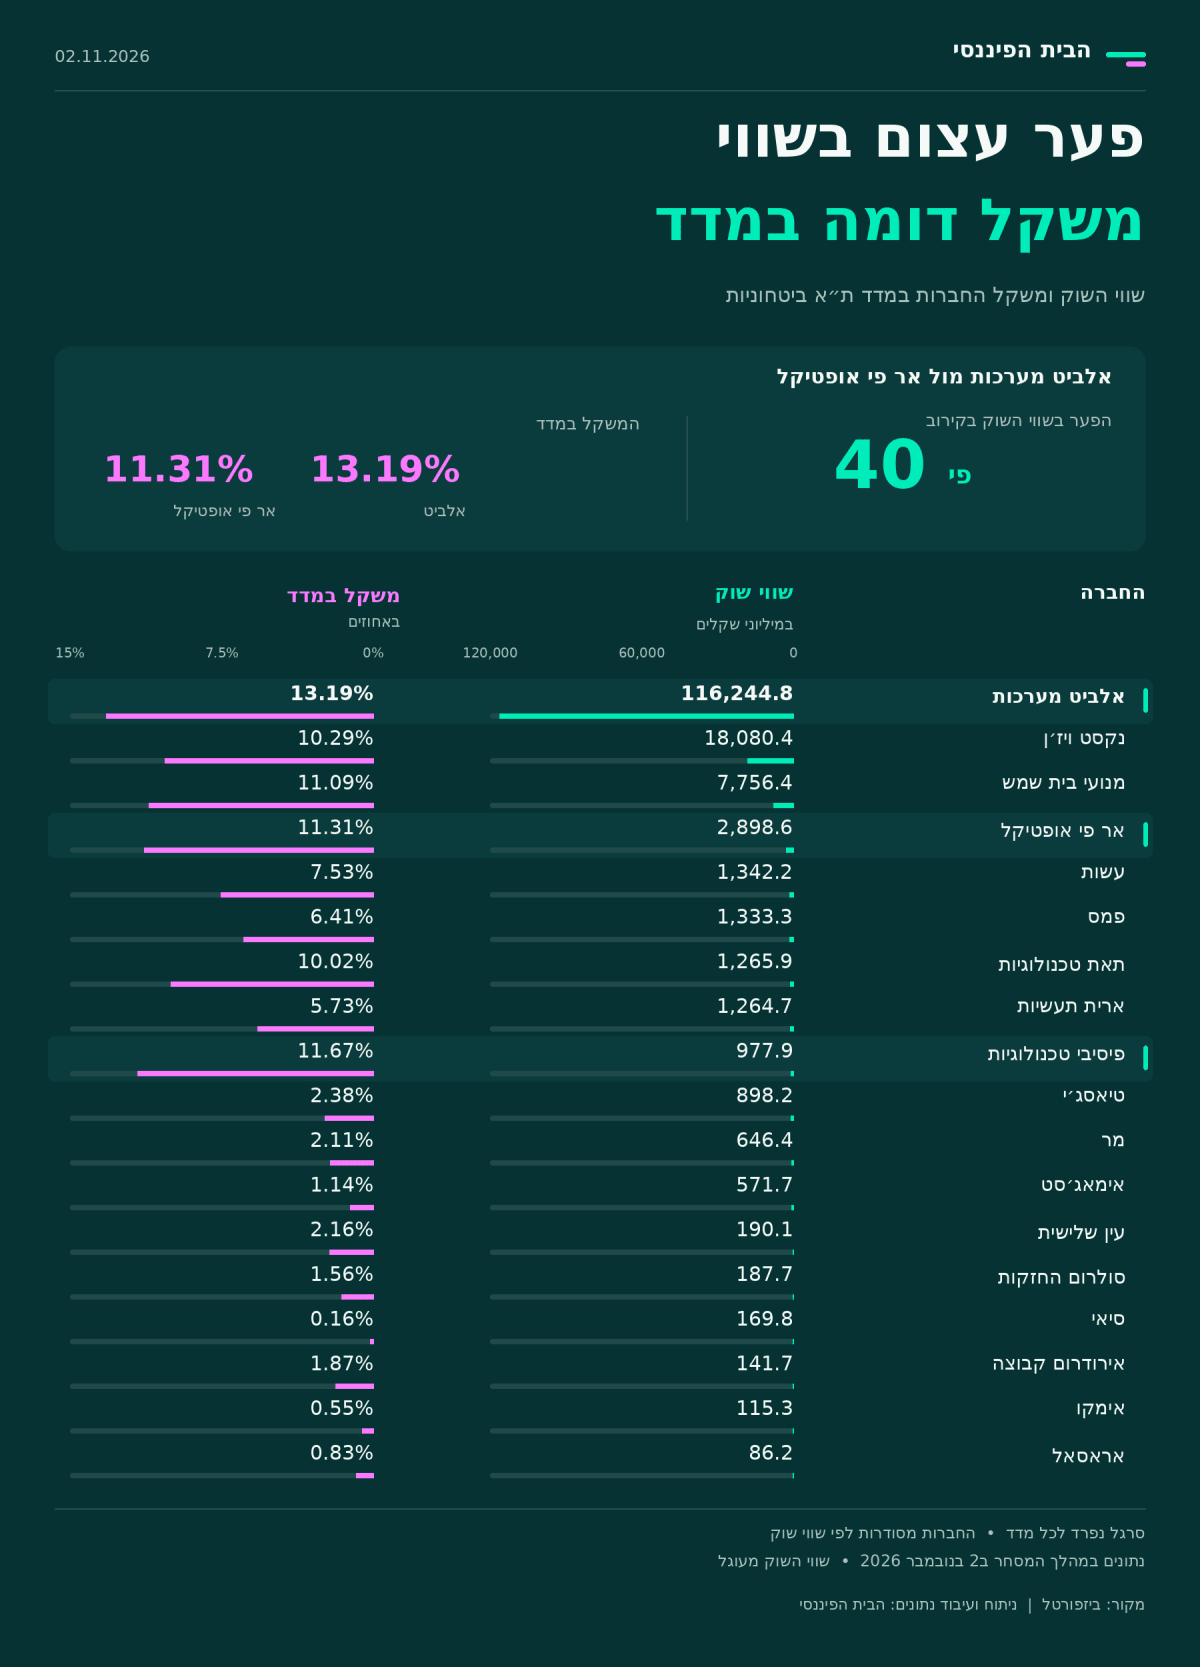
נתוני המשקל ושווי השוק נשלפו ב2 בנובמבר 2026 במהלך המסחר. אלה נתוני נקודת הבדיקה, ולא נתוני נעילה, ולכן הם עשויים להיות שונים מצילומי המסך. שווי השוק עוגל לעשירית מיליון שקל.
אלביט נסחרת בשווי של כ116.2 מיליארד שקל, לעומת כ2.9 מיליארד שקל באר פי אופטיקל. פער של בערך פי 40 בשווי השוק מתורגם למשקל של 13.19% מול 11.31% בלבד.
ההשוואה לפיסיבי טכנולוגיות חדה עוד יותר. שוויה של אלביט גדול בערך פי 119, אך משקלה במדד גבוה רק במעט. שווי השוק אינו מעיד בפני עצמו על איכות החברה או על כדאיות ההשקעה, אבל הוא ממחיש עד כמה חלוקת ההשפעה שונה מגודל החברות בבורסה.
כדי להבין את המשמעות, נשתמש בדוגמה חשבונאית בלבד. במשקולות שבטבלה, עלייה של 10% באלביט תורמת בקירוב 1.32 נקודות אחוז למדד, אם יתר המניות אינן משתנות. ירידה של 10% בפיסיבי גורעת בקירוב 1.17 נקודות אחוז. שתי התנועות כמעט מקזזות זו את זו, למרות הפער העצום בשווי החברות.
כאן נמצאת הביקורת המרכזית שלי על המדד. משקיע שמצפה לקבל חשיפה שמובלת בעיקר בידי ענקיות התעשייה עשוי לגלות שחברות קטנות בהרבה מקבלות השפעה כמעט דומה. הפיזור קיים, אך צריך להבין איזה סוג של פיזור הוא יוצר.
חברות קטנות יכולות להזיז את המדד גם כשהתעשייה צומחת
המשקל המשמעותי של חברות קטנות חשוב גם להבנת התנודתיות, כלומר עוצמת השינויים במחיר המניה לאורך זמן. בחברות קטנות, ובעיקר במניות זעירות, המסחר עשוי להיות דליל יותר. כשיש פחות קונים ומוכרים, הוראת קנייה או מכירה יכולה להזיז את המחיר בצורה חדה יותר.
שווי שוק נמוך אינו מבטיח תנודתיות גבוהה, וחברה גדולה כמו אלביט אינה חסינה מירידות חדות. צריך לבחון גם את מחזורי המסחר, כמות המניות הזמינה לציבור והמצב העסקי. אבל כאשר מניות קטנות מקבלות משקל משמעותי במדד, התנודות שלהן יכולות להשפיע עליו הרבה מעבר לחלקן בשווי הכולל של החברות.
לצד זאת, מבנה המדד לבדו אינו מסביר את הירידות. הוא קובע כמה כל מניה משפיעה על התוצאה, אך אינו קובע אם מחירה יעלה או ירד. כדי להסביר מה גרם לירידה בפועל נדרש לבדוק את תרומת המניות לאורך התקופה ואת ההתפתחויות בכל חברה.
גם עלייה בהזמנות אינה מבטיחה עלייה במחיר המניה. צבר הזמנות הוא עבודה שהחברה אמורה לבצע בעתיד. בדרך להפיכתו לרווח ולמזומן יש עלויות ייצור, כוח אדם, השקעות ולוחות זמנים. בחוזים במחיר קבוע, התייקרות העלויות עלולה לצמצם את הרווח שנותר לחברה אם אין מנגנון מתאים לפיצוי.
ומעל לכל אלה נמצא המחיר שכבר שולם על המניה. אם המשקיעים ציפו לצמיחה מהירה במיוחד, גם תוצאות עסקיות טובות עלולות לא להספיק. זו אפשרות שצריך לבחון בנתונים של כל חברה, ולא הסבר אוטומטי לכל ירידה במדד.
לפני שקונים את הסיפור צריך להבין את החשיפה
יש היגיון בהגבלת משקל של חברה בודדת. מדד שבו אלביט הייתה מקבלת את רוב המשקל היה תלוי בה הרבה יותר. מנגד, הגבלת המשקל מגדילה את החשיבות היחסית של החברות האחרות ומעניקה למשקיע תמהיל שונה מחשיפה לפי שווי השוק שלהן.
בעיניי, הפער הזה צריך להיות ברור לכל מי שבוחר בקרן. המדד מציע חשיפה לסל מוגדר של מניות ביטחוניות נסחרות, והשם שלו אינו מספיק כדי לדעת מה יניע את התשואה. חשוב לבדוק את החברות המרכזיות, המשקולות, הסחירות והציפיות שכבר מגולמות במחירים.
העוצמה הביטחונית של ישראל יכולה לתמוך בביקושים לאורך זמן והתשואה למשקיע תגיע מהחברות שבהן הוא מחזיק, מהיכולת שלהן להרוויח ומהמחיר שבו נקנו. כדי להשתתף בסיפור הזה בצורה מושכלת, צריך להבין איך הוא מתורגם להרכב ההשקעה בפועל.
להערכתי, המשקיעים התאהבו בכותרת ובבשורה שישנו מדד שעוקב אחרי התעשייה הביטחונית בישראל אך בפועל, המדד מסורבל, בנוי בצורה לא מספיק איכותית ומשופע יתר על המידה ממניות ששוי השוק שלך נמוך מידי.
כל עוד זה המדד היחידי שנמצא כיום בשוק, אם הייתי רוצה להשקיע בעולם הביטחון בישראל כנראה שהייתי עושה חקר שוק ואנליזה מעמיקה, ובוחר את המנייה או שתיים שנכונות לי בהתאם לתמחור נכון, דוחות חיוביים ותזה מעמיקה שביצעתי.