מי יעיר את אירופה? המבחן שמחכה ליורש של לגארד
מאת עידו מאסטרו דהן · 29.10.2026

בקצרה
- נשיאת הבנק המרכזי האירופי כריסטין לגארד תסיים את תפקידה ב-7 בפברואר 2027, אירוע המעמיד למבחן את יכולת היורש לתמרן בין שמירה על יעד אינפלציה של 2% לבין עידוד השקעות חיוניות.
- דוח התחרותיות של מריו דראגי מזהה ירידה מתמשכת בפריון ועלויות אנרגיה גבוהות כחסמים מהותיים, המלמדים משקיעים כי הפחתות ריבית בלבד אינן מהוות תמריץ מספק להתרחבות תעשייתית ללא רפורמות מבניות עמוקות.
- האיחוד האירופי מקדם את יוזמת איחוד החיסכון וההשקעות כדי לחבר הון פרטי לחברות צמיחה, מהלך שצפוי להרחיב את שוקי ההון האירופיים ולפתוח בפני קרנות גישה מגוונת יותר למימון מיזמי טכנולוגיה עתירי סיכון.
- ההנהגה המוניטרית החדשה תידרש לבסס קונצנזוס במועצת הנגידים סביב מדיניות ריבית מתונה, כדי לספק לחברות גוש היורו ודאות תכנונית המגנה על כדאיות פרויקטים ארוכי טווח מפני התפרצות אינפלציונית חוזרת.
כשחברה אירופית רוצה להקים מפעל, לפתח טכנולוגיה או להתרחב למדינה נוספת, הריבית היא רק חלק מהחשבון.
היא צריכה גם חשמל במחיר תחרותי, עובדים מתאימים, גישה למשקיעים וכללים שמאפשרים לה לצמוח מעבר לגבולות המדינה שלה. לכן ניהול נכון של הריבית הוא מרכיב חשוב בהתאוששות, לצד שינויים באופן שבו הכלכלה פועלת.
זה ההקשר הרחב לחילופי ההנהגה בבנק המרכזי האירופי.
כריסטין לגארד הודיעה שתעזוב ב7 בפברואר 2027, והמרוץ להחלפתה מעלה שאלה גדולה משמו של הנשיא הבא.
האם גוש היורו יצליח ליצור תנאים שבהם עסקים משקיעים, מתרחבים ומייצרים יותר בכל שעת עבודה?
האתגר מתחיל בפריון
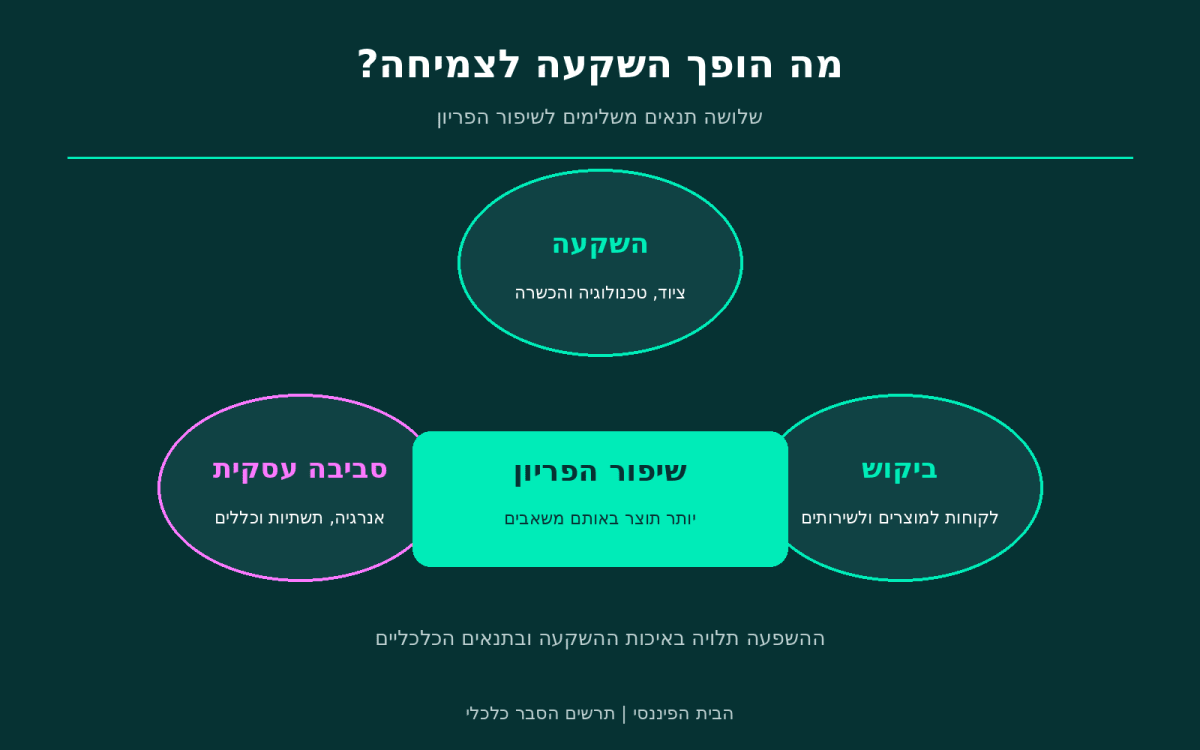
פריון מודד כמה תוצר אפשר לייצר באמצעות כמות נתונה של עבודה ומשאבים.
מפעל שמייצר יותר באותן שעות בזכות ציוד מתקדם משפר את הפריון שלו, לאורך זמן, שיפור כזה מאפשר להגדיל הכנסות ושכר בלי להסתמך רק על עליות מחירים.
האטה בפריון, הזדקנות האוכלוסייה, עלויות אנרגיה ותחרות עולמית הם חלק מהאתגרים שזוהו בדוח התחרותיות של מריו דראגי.
אלה קשיים שמשפיעים על היכולת של חברות אירופיות להתחרות ולהתרחב. הורדת ריבית יכולה לעזור לממן השקעות, אך אינה מסירה לבדה את המכשולים האלה.
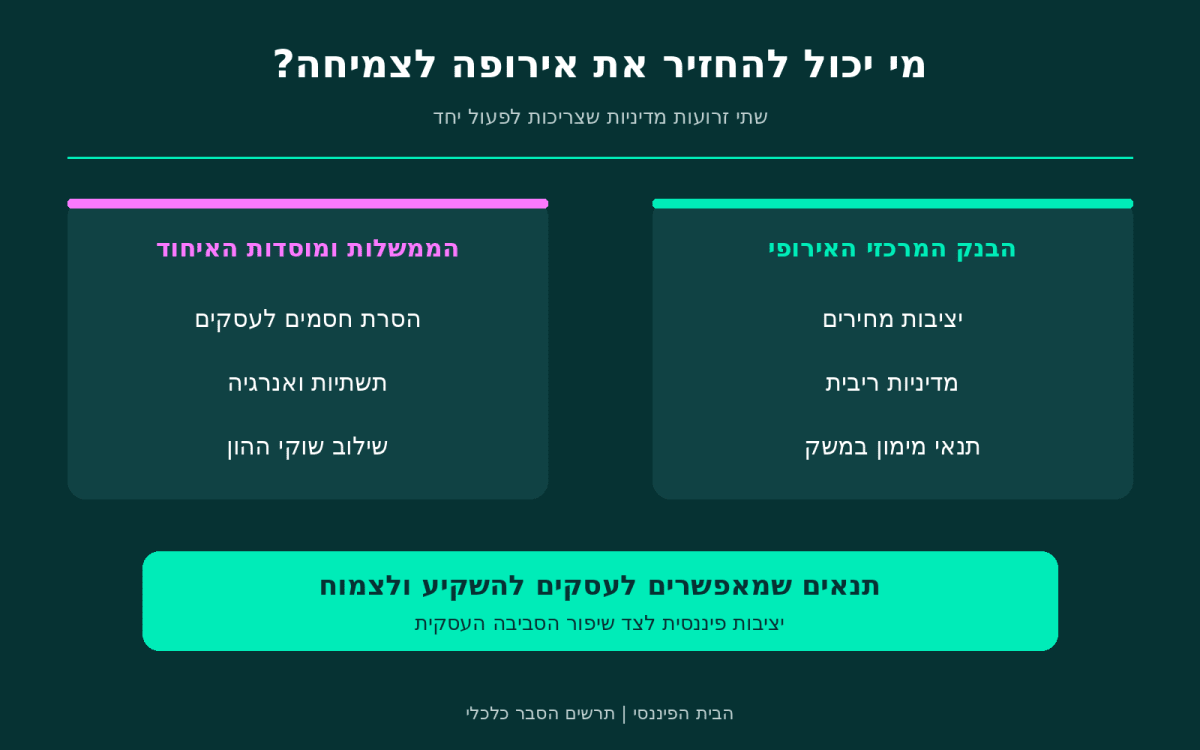
חשוב גם להבחין בין גוש היורו לאיחוד האירופי. הבנק המרכזי מנהל את המדיניות המוניטרית של המדינות שמשתמשות ביורו.
לעומת זאת, שינויים בשוק המשותף ובשוקי ההון מקודמים ברמת האיחוד הרחב יותר. לכן ההתאוששות דורשת פעולה של ממשלות ומוסדות נוספים לצד הבנק המרכזי.
מה הנשיא הבא יכול לשנות
המשימה הראשונה של הבנק המרכזי היא יציבות מחירים, עם יעד אינפלציה של 2% בטווח הבינוני. מחירים צפויים יותר מסייעים לעסקים ולמשקי בית לתכנן השקעות והוצאות. תמיכה בפעילות הכלכלית צריכה להשתלב במחויבות הזאת.
בתוך המסגרת הזאת, ההנהגה הבאה תצטרך להוביל מדיניות שמתחשבת גם במחיר הכלכלי של הריבית. אם האינפלציה מאפשרת זאת, הקלה יכולה להוזיל אשראי ולעודד השקעות.
הקלה מוקדמת מדי עלולה להחזיר לחצי מחירים ולחייב העלאות ריבית בהמשך.
נניח שעסק בוחן רכישת מכונה, הוא משווה בין התוספת הצפויה לרווח לבין עלות המימון כאשר ריבית נמוכה יותר יכולה להפוך את ההשקעה לכדאית.
אבל אם אין ביקוש למוצרים שלו, או שהחשמל יקר מדי, הלוואה זולה יותר עשויה שלא להספיק.
זאת הסיבה שהדיון על הנשיא הבא צריך להתקדם מעבר לשאלה כמה מהר יוריד ריבית, השאלה היא כיצד יוביל מדיניות שתאפשר לעסקים לתכנן קדימה, תוך שמירה על אמון שהאינפלציה תישאר בשליטה.
גם הנשיא עצמו אינו מחליט לבדו. החלטות המדיניות מתקבלות במועצת הנגידים. חשיבותו נמצאת ביכולת להוביל הסכמה, להסביר את ההחלטות ולשמור על אמון הציבור והשווקים.
איך מחברים את החיסכון לצמיחה
אחד הכיוונים החשובים לעתיד אירופה הוא חיבור טוב יותר בין חסכונות הציבור לבין עסקים שזקוקים להון.
יוזמת איחוד החיסכון וההשקעות של האיחוד האירופי נועדה להרחיב אפשרויות השקעה ולהקל על חברות לגייס מימון לצמיחה ולחדשנות.
עבור חברה צעירה, ההבדל מעשי כאשר השקעה במכונה יכולה להתאים להלוואה בנקאית. פיתוח טכנולוגיה מסוכנת עשוי להזדקק למשקיע שמקבל בעלות בחברה ומוכן לשאת בסיכון. ככל שמגוון מקורות המימון רחב יותר, לחברה יש יותר אפשרויות להתאים את הכסף לצרכים שלה.
שילוב עמוק יותר של שוקי ההון יכול להקל על כסף להגיע לעסקים מעבר לגבולות המדינה שבה הוא נחסך.
עבור חברה שמבקשת להתרחב, המשמעות האפשרית היא גישה למאגר גדול יותר של משקיעים.
לבנק המרכזי יש תפקיד בשמירה על סביבה פיננסית יציבה, אך הסרת חסמים משפטיים ושינויי מס דורשים החלטות של מוסדות האיחוד והממשלות.
ההנהגה הבאה תוכל לתמוך מקצועית במהלך ולהסביר את חשיבותו, במסגרת סמכויות הבנק.
הדרך לצמרת עוברת בכלכלה עצמה
סדר היום האירופי לשיפור התחרותיות כולל העמקת השוק המשותף, הפחתת עומס מנהלי, אנרגיה במחיר נגיש, חדשנות וגיוס השקעות.
המבחן הוא להפוך את התוכניות לשינויים שחברות מרגישות בפועל.
מבחינה כלכלית, החיבור בין הצעדים עשוי להיות חשוב במיוחד: מפעל שהצליח לגייס מימון עדיין צריך חיבור לחשמל ואישורים, חברת טכנולוגיה שקיבלה השקעה צריכה אפשרות להגיע ללקוחות במדינות נוספות בלי להיתקל בכל פעם במכשולים חדשים.
גם השקעה בבינה מלאכותית צריכה להיבחן דרך התוצאה. רכישת מחשבים ותוכנות היא תחילת התהליך, הערך הכלכלי נוצר כאשר עובדים מצליחים לספק שירות טוב יותר, לפתח מוצרים או לייצר יותר באותו זמן.
הצלחה אירופית תיראה כאשר יותר חברות יוכלו להפוך רעיונות לפעילות בהיקף גדול בתוך היבשת.
הבנק המרכזי יכול לסייע ביצירת תנאי מימון יציבים, הממשלות יצטרכו לשפר את הסביבה שבה החברות פועלות.
צרפת היא מבחן ליציבות הגוש
הלחץ סביב החוב הצרפתי ממחיש את הקושי בניהול מטבע משותף לכלכלות שונות.
כאשר משקיעים דורשים ממדינה ריבית גבוהה יותר, עלות החוב שלה עולה, והלחץ עלול להגיע גם לתנאי המימון של בנקים ועסקים.
ההנהגה הבאה תצטרך להתמודד עם המתח בין שמירה על תפקוד השווקים לבין הצורך שהממשלות ינהלו תקציב אחראי. תמיכה שנתפסת כבלתי מוגבלת עלולה להחליש את התמריץ לתיקון.
מנגד, תגובה מאוחרת להפרעה פיננסית עלולה להגדיל את הנזק.
קלאס קנוט ופבלו הרננדס דה קוס מוזכרים כמועמדים בולטים להחלפת לגארד.
אבל תוויות כמו ניצי או מתון אינן תוכנית כלכלית. כל מועמד יצטרך לפעול בהתאם לאינפלציה, לצמיחה ולסיכונים הפיננסיים, ולגבש הסכמה במועצת הנגידים.
מה המשקיעים צריכים לראות
מבחינת המשקיעים, כדאי להבחין בין תגובה למינוי לבין שיפור בכושר הצמיחה. מינוי עשוי לשנות ציפיות לריבית, התאוששות מתמשכת תדרוש עדויות מהכלכלה עצמה.
הסימנים החשובים יהיו התרחבות בהשקעות עסקיות, אשראי שמגיע לפעילות יצרנית, שיפור בפריון והתקדמות בשילוב השווקים. גם עלייה ברווחי החברות צריכה להיבחן דרך הביקוש, היעילות והיכולת להתחרות.
אירו חזק יותר אינו מדד יחיד להצלחה, הוא עשוי להוזיל יבוא ובמקביל להקשות על יצואנים.
גם עלייה במניות אינה מוכיחה שהבעיות נפתרו. השאלה היא האם עסקים מצליחים לייצר יותר ערך ולבנות יכולת להרוויח בעתיד.
היורש של לגארד יכול לעזור ליצור תנאים להתאוששות. החזרה של גוש היורו לקדמת הבמה תדרוש שהיציבות הזאת תפגוש עסקים שיכולים לצמוח וממשלות שמסירות מכשולים. שם ייבחן השינוי האמיתי.