התובנות העמוקות מהדוח של ספייסאיקס
מאת גיא נתן · 21.10.2026
בקצרה
- חטיבת הבינה המלאכותית הניבה 7.56 מיליארד דולר בהכנסות אך רשמה שיעור רווח תפעולי של 5.7% בלבד, נתון הממחיש את עלויות ההקמה הכבדות של מרכזי נתונים והוצאות המחקר שמכבידות כרגע על שורת הרווח.
- חטיבת התקשורת סטארלינק ייצרה רווח תפעולי של 2.37 מיליארד דולר עם שולי רווח חריגים של 45%, עובדה הממצבת אותה כעוגן התזרימי והרווחי המרכזי שמאפשר את מימון ההשקעות בפעילויות הצומחות האחרות.
- רכישת חברת התוכנה Cursor באמצע אוגוסט תרמה 608 מיליון דולר ישירות להכנסות החטיבה, התפתחות המעידה על תלות גוברת ברכישות חיצוניות לצורך הרחבת פעילות התוכנה בעלת הפוטנציאל לשימור לקוחות גבוה.
- הנהלת החברה הציגה תחזית לקצב הכנסות שנתי חסר תקדים של חצי טריליון עד טריליון דולר עד סוף 2027, יעד שאפתני המגלם ציפיות צמיחה קיצוניות ומחייב זהירות בתמחור המניה מצד המשקיעים.
כשחברה פועלת בתחום שהביקוש אליו גדל במהירות, קל להתמקד בשאלה כמה הכנסות היא יכולה לייצר. אבל בעסק שמחייב הקמת מרכזי נתונים ורכישת שבבים, שאלה חשובה לא פחות היא כמה כסף צריך להשקיע כדי להגיע להכנסות האלה, וכמה יישאר לאחר שהלקוחות ישלמו. המחסור הנוכחי בכוח מחשוב יכול ליצור הזדמנות גדולה. הוא עדיין לא מבטיח שכל תשתית שתיבנה היום תחזיר את עלותה בתנאים שהמשקיעים מצפים להם.
הדוח של ספייסאיקס (SPCX) לרבעון השלישי של 2026 ממחיש את המתח הזה. החברה משלבת שירותי שיגור ופיתוח חלל, תקשורת לוויינית דרך סטארלינק ופעילות בינה מלאכותית הכוללת תשתיות מחשוב, מודלים ומוצרי תוכנה. שלושת העסקים יכולים לתמוך זה בזה, אבל הם שונים בלקוחות, במקורות הרווח ובצורכי ההשקעה. כדי להבין את הדוח צריך לבחון מה כל אחד מהם כבר מייצר, ומה עדיין תלוי בביצוע עתידי.
הבינה המלאכותית עקפה את סטארלינק בהכנסות, אבל הרווח מספר סיפור אחר
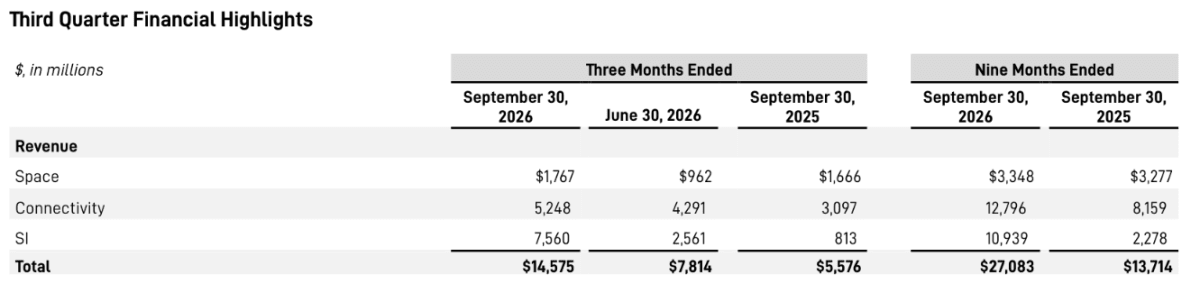
הכנסות חטיבת הבינה המלאכותית הגיעו לכ7.56 מיליארד דולר, לעומת כ5.25 מיליארד דולר בחטיבת התקשורת הכוללת את סטארלינק. פעילות החלל תרמה כ1.77 מיליארד דולר. כלומר, יותר ממחצית מהכנסות הקבוצה כבר מגיעות מחטיבת הבינה המלאכותית. המשקיע בספייסאיקס נחשף היום במידה רבה גם לכלכלה של מרכזי נתונים ומוצרי תוכנה.
אבל כשמסתכלים על הרווח התפעולי, התמונה משתנה. חטיבת התקשורת ייצרה כ2.37 מיליארד דולר, לעומת 431 מיליון דולר בחטיבת הבינה המלאכותית. בחישוב מתוך הנתונים, שיעור הרווח התפעולי של התקשורת עמד על כ45%, לעומת כ5.7% בחטיבת הבינה המלאכותית.
הפער אינו מוכיח שפעילות הבינה המלאכותית אינה כדאית. היא מתרחבת במהירות ונושאת הוצאות מחקר ופיתוח, פחת ותגמול במניות, כולל הוצאה הקשורה לרכישת Cursor. עם זאת, הוא מחדד את ההבדל בין מקור הצמיחה בהכנסות לבין מקור הרווח התפעולי הנוכחי. סטארלינק עדיין מספקת עוגן עסקי משמעותי, גם כשהכותרות עוברות לבינה המלאכותית.
מקור: הדוח הכספי של SpaceX
הטבלה מציגה את הפער בין ההכנסות, הרווח התפעולי וההשקעות בכל חטיבה. הנתונים במיליוני דולרים.
צריך להבין אם מוכרים תוכנה או משכירים תשתית
חטיבת הבינה המלאכותית אינה עסק אחיד. היא כוללת הסכמי שירותי ענן, מוצרי גרוק, פעילות פרסום ואת Cursor, כלי לפיתוח תוכנה בעזרת בינה מלאכותית. רכישת Cursor הושלמה באמצע אוגוסט ותרמה 608 מיליון דולר להכנסות עד סוף הרבעון. לכן חלק מהגידול משקף גם רכישה, ולא רק התרחבות של הפעילות שהייתה קיימת קודם. SpaceX-Reports-Third-Quarter-20…
ההבחנה הזאת חשובה לתמחור החברה. לקוח ששוכר כוח מחשוב משלם על גישה למשאב פיזי. היכולת לשמור עליו תלויה בין היתר במחיר, בזמינות, בביצועים ובתנאי החוזה. לקוח שמשתמש בתוכנה המשולבת בעבודת הארגון עשוי להישאר בגלל הערך של המוצר, המידע ותהליכי העבודה שנבנו סביבו. גם תוכנת בינה מלאכותית צורכת מחשוב, אך מקורות היתרון התחרותי שלה יכולים להיות שונים.
לכן לא נכון להתייחס לכל דולר בחטיבה כאילו יש לו אותה רווחיות או אותה יציבות. את פעילות השכרת המחשוב צריך לבחון מול ספקיות ענן המתמחות במחשוב לבינה מלאכותית. את מוצרי התוכנה צריך לבחון לפי שימוש חוזר, שימור לקוחות, הכנסה מלקוח ועלות השירות. הדוח אינו מספק הפרדה שמאפשרת לקבוע שכל הצמיחה נובעת מהשכרת שבבים, או שגרוק לבדו מסביר אותה.
מכאן עולה שאלה מרכזית: האם החברה בונה יתרון שקשה להתחרות בו, או נהנית כרגע בעיקר מהיכולת להעמיד משאב שנמצא במחסור? שתי האפשרויות יכולות לייצר צמיחה מהירה, אבל המשמעות שלהן לתשואה לאורך זמן שונה.
התחזית של מאסק מחייבת קפיצה עצומה בפעילות
אילון מאסק אמר בשיחת המשקיעים כי ספייסאיקס עשויה להגיע בסוף 2027 לקצב הכנסות שנתי של 500 מיליארד עד טריליון דולר. מדובר בקצב הפעילות בסוף התקופה, ולא בהכנסות שיצטברו לאורך 2027 כולה. ההבחנה הזאת חיונית להבנת התחזית.
כדי להמחיש, בחישוב של הכנסה חודשית כפול 12, יעד של 500 מיליארד דולר משמעו הכנסות חודשיות של כ41.7 מיליארד דולר בנקודת היציאה. יעד של טריליון דולר משמעו כ83.3 מיליארד דולר בחודש. אלה חישובי המחשה בלבד. חברה יכולה להגיע לקצב כזה בדצמבר ולהציג הכנסות שנתיות נמוכות ממנו בהרבה אם צמחה במהירות במהלך השנה.
האתגר הוא לחבר את היעד לתוכנית עסקית מדידה. צריך להקים תשתיות, לחבר חשמל וקירור, להתקין ציוד, להביא אותו לזמינות מסחרית ולמצוא לקוחות שישלמו במחיר שמצדיק את ההשקעה. במוצרי התוכנה צריך להוכיח שהאימוץ הופך להכנסות חוזרות ושעלות אספקת השירות מאפשרת רווח. הצלחה בשלב אחד אינה מבטיחה הצלחה בשלב הבא.
יש כאן גם הבדל בין שני מסלולים אפשריים. מכירת מחשוב לאחרים יכולה להפוך ציוד להכנסות במהירות כשיש ביקוש. שימוש באותו מחשוב לפיתוח מוצר תוכנה עשוי לייצר ערך נוסף לאורך זמן, אבל דורש הוכחת מוצר ושימור לקוחות. התחזית של מאסק תיבחן גם בהרכב ההכנסות שיתפתח וגם במזומן שיידרש בדרך.
הרווח המתואם אינו משלם את החשבון על השבבים
בחטיבת הבינה המלאכותית נרשם פער גדול בין רווח תפעולי של 431 מיליון דולר לבין רווח מתואם של כ4.95 מיליארד דולר לפני ריבית, מסים, פחת והפחתות, מדד המכונה EBITDA מתואם. הפער כולל בין היתר כ2.47 מיליארד דולר של פחת והפחתות וכן הוצאות תגמול במניות.
פחת מחלק את עלות הציוד על פני תקופת השימוש בו. הוא אינו תשלום מזומן חדש בכל רבעון, אבל בעסק המבוסס על שבבים ושרתים הוא מזכיר שהציוד נשחק ושכושר התחרות שלו עלול להשתנות. ציוד ישן יכול להמשיך לעבוד, ובכל זאת להניב מחיר נמוך יותר אם ציוד חדש מספק ללקוח תפוקה טובה יותר ביחס לחשמל ולעלות.
גם תגמול במניות אינו תשלום מזומן שוטף, אך הוא עשוי לדלל את בעלי המניות. לכן המדד המתואם שימושי להבנת חלק מהביצועים התפעוליים, אבל אינו תחליף לבדיקת ההוצאות שהוצאו ממנו ולעלות הכלכלית שלהן.
התזרים החופשי יראה כמה מהצמיחה החברה יכולה לממן בעצמה
ברבעון השלישי השקיעה ספייסאיקס כ19.59 מיליארד דולר ברכוש ובציוד, מתוכם כ16.44 מיליארד דולר בחטיבת הבינה המלאכותית. בתשעת החודשים הראשונים הסתכם התזרים מפעילות שוטפת בכ13.10 מיליארד דולר, בעוד רכישות הרכוש והציוד הגיעו לכ48.07 מיליארד דולר.
בחישוב הפשוט של תזרים תפעולי בניכוי רכישות רכוש וציוד, מתקבל תזרים חופשי שלילי של כ34.97 מיליארד דולר בתשעת החודשים. זהו חישוב אנליטי על בסיס שתי השורות האלה בלבד, לפני התאמות אפשריות כגון החזרי מוצר וריבית שהוונה. הוא ממחיש שהפעילות השוטפת עדיין אינה מממנת את מלוא קצב ההקמה.
עם זאת, תזרים שלילי בזמן התרחבות אינו פסק דין על איכות העסק. השאלה היא כמה מההשקעה בונה הכנסות עתידיות וכמה יידרש גם כשהפעילות תתבגר. מרכז נתונים יכול לייצר מזומן לאחר הפעלתו בזמן שהקבוצה ממשיכה להציג תזרים שלילי בגלל הקמת מרכזים נוספים.
לכן צריך לעקוב גם אחרי המתקנים שכבר פועלים ולבחון את ההכנסה, ההוצאות והמזומן שהם מייצרים ביחס לעלות הקמתם. אם הם מחזירים את ההשקעה בתשואה טובה, ההוצאה על ההתרחבות יכולה להיות מוצדקת. אם הם דורשים השקעות חוזרות גדולות בלי לייצר החזר מספק, הצמיחה בהכנסות עלולה להסתיר כלכלה חלשה יותר.
חשוב גם לבחון מאיפה מגיע התזרים התפעולי. בתשעת החודשים נרשם גידול של כ4.92 מיליארד דולר בהכנסות נדחות, התחייבות הקשורה לתשלומים שהתקבלו לפני השלמת אספקת השירות. תקבולים כאלה יכולים לעזור במימון, אך החברה עדיין צריכה לספק את השירות בעתיד. לצד זאת, בסוף ספטמבר היו בקופתה מזומנים ושווי מזומנים של כ51.29 מיליארד דולר וניירות ערך סחירים של כ38.56 מיליארד דולר. הפער התזרימי אינו כשלעצמו הוכחה למצוקת נזילות מיידית.
הבינה המלאכותית יכולה להצליח גם כשהתשואה על התשתיות נשחקת
הסיכון המעניין אינו מחייב שהבינה המלאכותית תאכזב. אפשר לדמיין עולם שבו השימוש בה גדל מאוד, אבל המחיר שמשלמים על יחידת מחשוב יורד. אם ההיצע גדל מהר מהביקוש בתשלום, או אם מודלים ושבבים חדשים מאפשרים לבצע יותר עבודה בפחות משאבים, ספקי התשתיות עלולים להתמודד עם לחץ על המחירים.
כאן מועילה ההשוואה למושב פנוי במטוס. אחרי שהמטוס כבר יוצא לדרך, מכירת מושב נוסף יכולה להיות כדאית גם במחיר נמוך יחסית, משום שחלק גדול מההוצאות כבר נקבע. עדיין יש עלויות נוספות, ולכן אין כאן רווחיות של 100%.
בדומה לכך, בעל מרכז נתונים שכבר הוקם עשוי להעדיף להשכיר קיבולת במחיר שמכסה את העלות הנוספת ותורם לכיסוי ההוצאות הקבועות, גם אם המחיר אינו מספיק להחזר מלא על ההשקעה המקורית. אם ספקים רבים יפעלו כך, המחיר בענף עלול להישחק. הציוד ימשיך לעבוד והלקוחות יקבלו שירות זול יותר, אבל חלק מבעלי התשתיות עלולים לקבל תשואה נמוכה מהמתוכנן. זו המחשה של סיכון אפשרי, ולא קביעה שהשוק כבר נמצא בעודף קיבולת.
מנגד, מחיר נמוך יותר יכול לפתוח שימושים שלא היו כדאיים קודם וליצור ביקוש חדש. אם היקף הפעילות יגדל מספיק, ההכנסה הכוללת יכולה לעלות גם כשהמחיר ליחידה יורד. לכן צריך לעקוב יחד אחר המחיר, כמות השימוש ועלות אספקתו.
זו גם הסיבה שגידול של פי אלף בשימוש בבינה מלאכותית אינו מתורגם אוטומטית לגידול של פי אלף בהכנסות מהשכרת מחשוב. התוצאה תלויה בכמה מחשוב נדרש לכל משימה, במחירו וביכולת של הספק לשמור על חלקו בשוק.
שחרור המניות מוסיף מבחן למחיר שהשוק מוכן לשלם
ביום חמישי, 22 באוקטובר, צפויות להפוך לזכאיות למכירה עד כ1.3 מיליארד מניות, וביום שני, 26 באוקטובר, תוכל להגיע למסחר מנה נוספת של עד כ328.4 מיליון מניות, שמועד שחרורה חל בשבת, 24 באוקטובר. יחד מדובר בכ1.63 מיליארד מניות, סדר גודל של כ12% ביחס לכ13.6 מיליארד מניות. לוח השחרורים נתמך בפרסומים שנבדקו, אך תנאיו לא אומתו כאן ישירות מול התשקיף.
זהו היצע אפשרי, ולא הוראת מכירה. מחזיקים יכולים למכור חלק מההחזקה, להמשיך להחזיק או לפעול בהדרגה. גם שחרור מניות קיימות מחסימת מכירה אינו כשלעצמו הנפקת מניות חדשות או דילול. השפעתו האפשרית היא על כמות המניות הזמינות למסחר ועל האיזון בין קונים למוכרים.
התזמון של תחזית מרחיקת לכת לפני שחרור משמעותי מצדיק בחינה ביקורתית. אפשר לשאול אם האופטימיות משקפת מסלול ביצוע שהולך ומתבהר, או אם הציפיות מתקדמות מהר יותר מהפעילות. אבל התזמון לבדו אינו מוכיח ניסיון להעלות את המניה באופן מלאכותי לטובת מי שיוכלו למכור. בשביל לקבוע כוונה כזאת נדרשות ראיות שאין בחומרים שנבדקו.
מאסק מכוון לטריליון דולר והמשקיעים צריכים לבדוק מה עומד מאחורי התחזית
אילון מאסק הציג בשיחת המשקיעים תחזית חריגה שלפיה ספייסאיקס עשויה להגיע לקצב הכנסות שנתי של 500 מיליארד עד טריליון דולר בסוף 2027. מדובר בקצב הפעילות שאליו הוא מצפה להגיע בסוף השנה, ולא בהכנסות שהחברה צפויה לצבור לאורך 2027 כולה. לשם השוואה, נתון הקונצנזוס שהבאת להכנסות החברה בשנת 2028 עומד על פחות מ200 מיליארד דולר, אך הוא טרם אומת. אף שמדובר במדדים שונים, ההשוואה ממחישה פער עצום בציפיות: מאסק מתאר התרחבות בתשתיות הבינה המלאכותית ובמוצרי התוכנה שתצטרך להיתרגם במהירות יוצאת דופן ללקוחות משלמים ולהכנסות. מבחינת המשקיעים, השאלה היא כמה מהחזון הזה כבר מגובה בחוזים ובקיבולת שניתן להפעיל, וכמה נשען עדיין על ציפיות לביצוע עתידי.
האם העסק מתקדם לתחזיות או שהמניה מקדימה את הביצוע
התובנה המרכזית מהדוח היא שספייסאיקס כבר הפכה לקבוצה שחלק גדול מהצמיחה שלה תלוי בבינה מלאכותית, בזמן שסטארלינק ממשיכה לספק את מרבית הרווח התפעולי. המעבר הזה פותח אפשרות להרחבה משמעותית של העסק, ובמקביל מגדיל את החשיבות של הקצאת ההון ושל מחיר המחשוב בעתיד.
בדוחות הבאים צריך לחפש הכנסות שנוצרו בפועל מקיבולת שהופעלה, את היקף השימוש בה, את תנאי החוזים ואת עלות אספקת השירות. לצד אלה חשוב לעקוב אחרי חלקם של מוצרי התוכנה, התזרים לאחר השקעות והצורך במימון נוסף. הצמיחה תהיה משכנעת יותר ככל שהמתקנים הקיימים יוכיחו שהם מייצרים החזר שמצדיק את ההון שהושקע בהם.
מאסק הציב יעד שאפתני מאוד. כדי להעריך אותו צריך לראות איך כל שלב בתוכנית הופך לחוזה, להכנסה ולמזומן. מכאן נגזרת השאלה למשקיעים: האם העסק מתקדם במהירות לעבר המספרים האלה, או שמחיר המניה כבר מניח הצלחה רחבה לפני שהוכחה?