נופר אנרגיה ממשיכה לצמוח בזמן שהמניה צונחת האם דווקא עכשיו נוצרה הזדמנות השקעה?
מאת גיא נתן · 20.10.2026
בקצרה
- מניית נופר אנרגיה צנחה בכ-41.3% משיא של 247.20 שקל ביולי ל-145.10 שקל באוקטובר, ירידה שהביאה את שווי השוק לכ-5.76 מיליארד שקל ומייצרת נקודת כניסה במחיר נוח יותר, לצד הצורך לבחון את רמת הסיכון והחוב.
- ההכנסות הפרויקטליות של החברה ברבעון השני זינקו לכ-164 מיליון שקל וה-EBITDA הגיע לכ-133 מיליון שקל, אולם בשורה התחתונה נרשם הפסד של כ-23 מיליון שקל לפני מס, עובדה הממחישה כי הרווח השוטף טרם מכסה את מלוא הוצאות המימון הכבדות.
- הנהלת החברה חוזה צמיחה חדה בהכנסות הפרויקטליות לכ-3.94 מיליארד שקל ו-EBITDA של כ-3.27 מיליארד שקל בשנת 2028, נתונים המשקפים פוטנציאל התרחבות עצום אך תלויים במימוש עסקאות עתידיות שטרם הושלמו ובקצב חיבור הפרויקטים לרשת החשמל.
- בית ההשקעות מיטב השקיע כ-200 מיליון שקל תמורת כ-8.7% מפעילות נופר ישראל, מהלך שהעניק לפעילות המקומית שווי של כ-2.3 מיליארד שקל, ומספק לחברה הון קריטי לפיתוח לצד עוגן תמחורי חיצוני ואובייקטיבי לנכסיה.
ב 17.6.26 דיברנו איתכם לראשונה על נופר אנרגיה. ההזדמנות שזיהינו הייתה בחברה שיכולה ליהנות מהצורך הגובר בחשמל ובאגירה, ולהפוך צבר גדול של פרויקטים לנכסים שמייצרים הכנסות לאורך שנים. כבר אז הדגשנו שהדרך הזאת דורשת הרבה כסף, ושעמידה בלוחות הזמנים, בעלויות ההקמה ובתנאי המימון תהיה קריטית לתוצאה של בעלי המניות.
כארבעה חודשים עברו, ונופר אכן הרחיבה את פעילותה. אבל מי שהחזיק במניה לא קיבל בינתיים את אותה התקדמות בתשואה. מבחינתי, זה הזמן לחזור לחברה ולבחון מה כבר השתפר בעסק, מה התווסף לסיכונים, והאם המחיר הנמוך יותר משקף הזדמנות טובה יותר.
המניה עלתה אחרי הסקירה ואז איבדה את העלייה
ביום שבו פרסמנו את הסקירה הראשונה, המניה נסגרה ב195 שקל. ב6 ביולי היא כבר נסגרה ב247.20 שקל, עלייה של כ26.8% בתוך פחות משלושה שבועות. בנעילה האחרונה, ב16 באוקטובר, המחיר עמד על 145.10 שקל. מדובר בירידה של כ25.6% ממועד הסקירה ושל כ41.3% לעומת אותה נעילה ביולי. שווי השוק הנוכחי הוא כ5.76 מיליארד שקל.
המסלול הזה ממחיש מדוע צריך לבחון מחדש גם תזה שהכיוון העסקי שלה נראה נכון. חברה יכולה להרחיב פעילות ובמקביל להגדיל את ההשקעות, את החוב ואת המורכבות. להערכתי, בחינה של נופר היום צריכה להתמקד בכסף שיישאר לבעלי המניות אחרי כל אלה, ובזמן שיידרש עד שהוא יגיע. מחיר מניה נמוך יותר הוא נקודת פתיחה לבדיקה הזאת.
השיפור בפעילות כבר מגיע לדוחות
נופר מפתחת, מקימה ומפעילה מתקני אנרגיה, בעיקר סולאר ואגירה, בישראל, באירופה ובארצות הברית. במתקני הייצור היא מוכרת חשמל, ובאגירה היא יכולה להעביר חשמל בין שעות שונות ולספק שירותים לרשת. לצד ההחזקה בנכסים, מכירת פרויקטים והכנסת שותפים מאפשרות לה לפנות הון להשקעות הבאות.
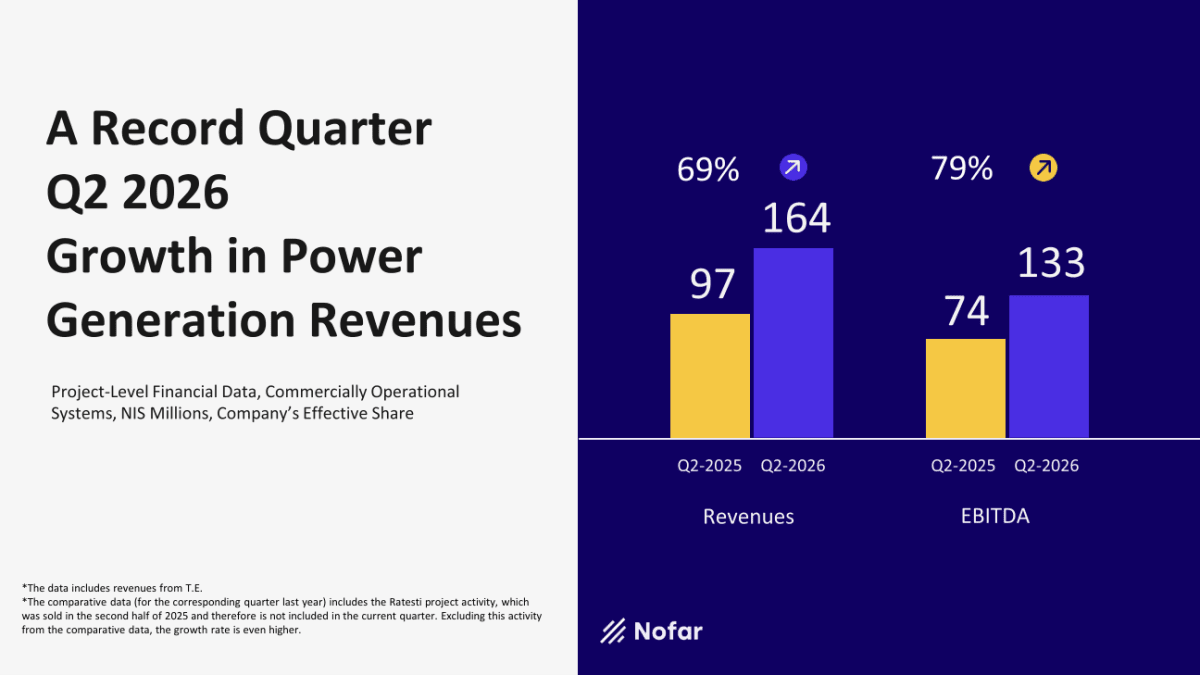
ברבעון השני ההכנסות הפרויקטליות מייצור חשמל, לפי חלק החברה, הגיעו לכ164 מיליון שקל, לעומת כ97 מיליון שקל שנה קודם. הרווח הפרויקטלי לפני ריבית, מסים, פחת והפחתות, EBITDA, הגיע לכ133 מיליון שקל לעומת כ74 מיליון שקל. במחצית הראשונה ההכנסות באותה מתכונת הגיעו לכ307 מיליון שקל והמדד התפעולי לכ201 מיליון שקל. הנתונים כוללים גם הכנסות משותפי מס בארצות הברית, ולכן צריך לשמור על הגדרת המדד כשמשווים בין תקופות.
אלה סימנים להתקדמות בפעילות. עם זאת, הרווח הנקי המאוחד של כ16.1 מיליון שקל ברבעון השני כלל הטבת מס של כ39.1 מיליון שקל, כאשר לפני מס נרשם הפסד של כ23 מיליון שקל. כלומר, הרווח בשורה התחתונה אינו מעיד לבדו שהפעילות כבר מכסה באופן שוטף את מלוא הוצאות המימון.
התחזיות מראות את הפוטנציאל ואת גודל המשימה
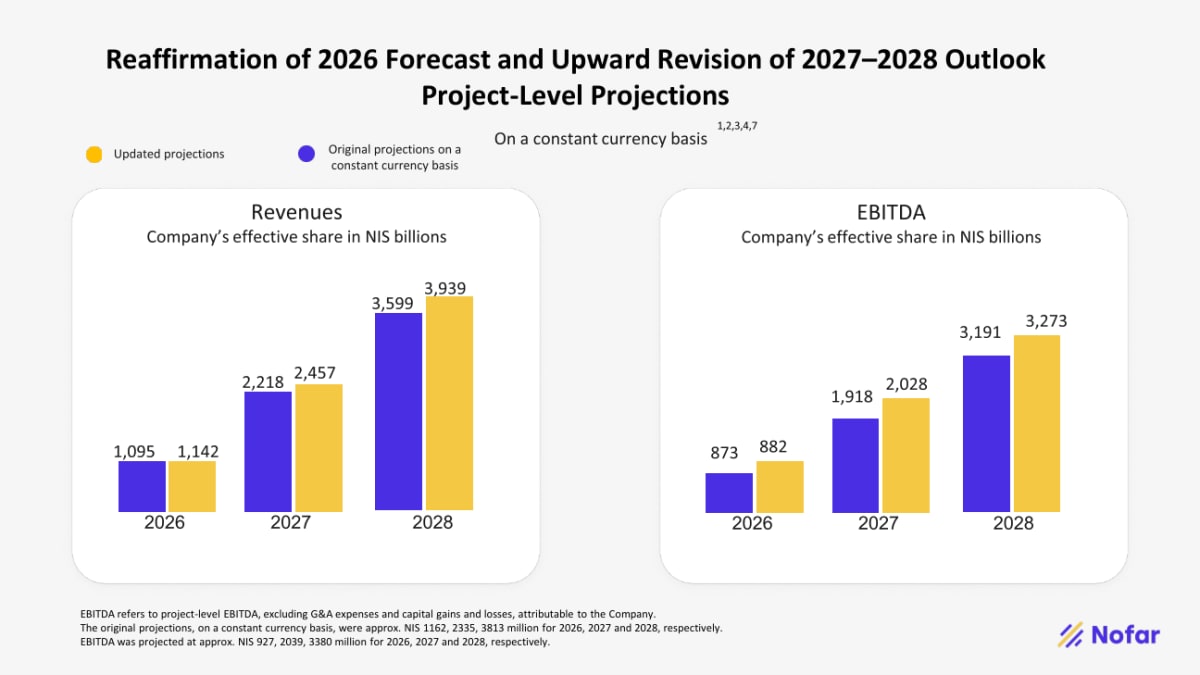
במצגת הרבעון השני, בהצגה במטבע קבוע שמבודדת את השפעת השינוי בשערי החליפין, נופר הציגה תחזית להכנסות פרויקטליות לפי חלקה של כ1.14 מיליארד שקל ב2026, כ2.46 מיליארד שקל ב2027 וכ3.94 מיליארד שקל ב2028. תחזית ה EBITDA הפרויקטלי היא כ882 מיליון שקל, כ2.03 מיליארד שקל וכ3.27 מיליארד שקל בהתאמה. זהו מדד לפני הוצאות המטה, המימון והמסים, ולכן הסכומים האלה אינם הרווח שיישאר לבעלי המניות.
יש גם משמעות להיקף העסקאות שנכלל בתחזית. נופר מציינת כי חלק מהנתונים כוללים עסקאות שנחתמו וטרם הושלמו או שנמצאות במשא ומתן. בנטרול עסקאות אלה, תחזית ההכנסות ל2028 במצגת היא כ3.60 מיליארד שקל וה EBITDA הפרויקטלי כ3.01 מיליארד שקל. מבחינתי, זו הבחנה חשובה בין הפעילות הקיימת לבין התוספת שהחברה מבקשת להשיג.
גם כאשר נופר מציגה צבר ביחידות FGW, צריך להבין שמדובר במדד משוקלל שמאפשר לה להשוות בין טכנולוגיות שונות לפי כללי המרה. זה אינו הספק ייצור פיזי אחיד. המבחן שאעקוב אחריו הוא כמה פרויקטים מתחילים לפעול, באיזו עלות, ומהו התזרים שהם מייצרים בפועל.
מיטב מצטרפת והפעילות בישראל מקבלת עוגן לשווי
אחת ההתפתחויות המשמעותיות מאז הסקירה היא השלמת השקעת מיטב בנופר ישראל בספטמבר. מיטב הזרימה כ200 מיליון שקל תמורת כ8.7% מהמניות, לפי שווי של כ2.3 מיליארד שקל אחרי ההשקעה, והצטרפה לכלל ביטוח כשותפה בפעילות המקומית. לאחר העסקה חלקה של נופר אנרגיה בנופר ישראל עומד על 69.8%.
זו התקדמות בשני מישורים. הפעילות מקבלת כסף חדש להמשך הפיתוח, והעסקה מספקת אינדיקציה לשווי שמשקיע מוסדי מוכן לשלם. בחישוב פשוט שלי, חלק של 69.8% לפי שווי העסקה שקול לכ1.61 מיליארד שקל. זהו עוגן לעסקה מסוימת, ולא מחיר מובטח שבו ניתן למכור היום את ההחזקה.
למוסדיים יש גם הגנות שחשוב להכיר. אם תידרש הקצאת מניות כדי להגן על התשואה המינימלית של כלל או מיטב, היא תהיה על חשבון חלקה של נופר אנרגיה. לכן אין להשוות אוטומטית בין תנאי ההשקעה שלהם לבין התנאים של מי שקונה את מניית החברה הציבורית. כניסת השותפים מחזקת את יכולת המימון, ובמקביל משנה את חלקה של נופר בתוצאות העתידיות.
היילייט מוסיפה צבר וגם צורך בהשקעות נוספות
בסוף ספטמבר הושלמה באמצעות נופר ישראל רכישת מלוא מניות היילייט אנרגיות מתחדשות. לחברה זכויות בכ38 פרויקטים בתחומי הסולאר והאגירה, עם הספק מתוכנן כולל של כ850 מגה ואט וקיבולת אגירה של כ4.4 גיגה ואט שעה, בשלבי פיתוח שונים. מתוך אלה, הצבר הבשל כולל כ115 מגה ואט וכ613 מגה ואט שעה של אגירה.
כדי להקים את פרויקטי הצבר הבשל, החברה מעריכה שיידרשו השקעות של כ515 מיליון שקל, מול EBITDA שנתי צפוי של כ68 מיליון שקל. חשוב להבחין בין ההשקעה בהקמת המתקנים לבין התמורה ששולמה לרכישת החברה. גם היחס של כ13.2% בין ה EBITDA הצפוי לעלות ההקמה אינו תשואה נקייה לבעלי המניות, משום שעדיין יש להביא בחשבון מימון, מסים והוצאות נוספות.
בעיניי, היתרון ברכישה הוא האפשרות להרחיב את הפעילות באמצעות צוות ותשתית קיימים. המבחן יהיה בהשלמת הפרויקטים ובהכנסות שיתחילו להגיע מהם. הרחבת הצבר נותנת לנופר יותר אפשרויות לצמוח, ובאותה נשימה מוסיפה התחייבויות לביצוע ולמימון.
האגירה ברומניה מתקדמת להסכמים מחייבים
בספטמבר נחתמו הסכמים מחייבים לאספקת מערכות אגירה לשני פרויקטים ברומניה, בתמורה כוללת של כ103 מיליון אירו לפני מע״מ. הקיבולת המתוכננת בשני המתקנים היא כ1,090 מגה ואט שעה, ואספקת הציוד לאתרים צפויה להתחיל במהלך 2027.
ההיגיון העסקי באגירה נשאר רלוונטי לתזה שהצגנו ביוני. כאשר מתקנים סולאריים מייצרים באותן שעות, היצע החשמל יכול ללחוץ על המחיר. מערכת אגירה מאפשרת להעביר חלק מהחשמל לשעות אחרות ולהשתתף בשירותים לרשת. הערך שלה תלוי במחירי החשמל, בהפרשים בין שעות, ביעילות הסוללות ובעלויות ההפעלה.
חתימה עם ספק מקרבת את הפרויקטים לביצוע ומגדירה עלויות ואבני דרך. כעת נופר צריכה לעמוד בתשלומים, לקבל את הציוד, להשלים חיבור ולהראות שהתפעול מייצר את הכלכלה שתוכננה. זה השלב שבו פוטנציאל ההכנסות מתחיל להיבחן מול ההשקעה בפועל.
הכניסה לגז מרחיבה את החברה ואת אופק ההשקעה
ביולי נופר ישראל חתמה על הסכם לרכישת כ47.5% מהזכויות בפרויקט תחנת הכוח ריינדיר, בהספק מתוכנן של כ865 מגה ואט, בתמורה בסיסית של כ855 מיליון שקל. ההסכם כולל גם תמורה מותנית ותנאים להשלמה. מדובר בפרויקט תחנת כוח בגז בשלבי רישוי ופיתוח, שעדיין דורש סגירה פיננסית והקמה.
מבחינתי, המהלך מבהיר שנופר מבקשת לבנות פעילות רחבה יותר של תשתיות חשמל. גז יכול לספק ייצור נשלט גם כשאין שמש, ולכן הוא יכול להשלים ייצור סולארי ואגירה, אבל רכישת זכויות בפרויקט מוסיפה השקעה גדולה לפני שמתקבל ממנו תזרים. צריך לתמחר את שנות ההמתנה ואת הסיכון שבדרך.
המימון והמימושים יקבעו כמה מהצמיחה יישאר לבעלי המניות
בסוף יוני היו לנופר כ883 מיליון שקל במזומן ושווי מזומן בדוח המאוחד. ברבעון השני הוצאות המימון נטו הגיעו לכ124.6 מיליון שקל. אלה נתוני תקופה, שקדמו לחלק מהעסקאות האחרונות, אבל הם ממחישים מדוע קצב הצמיחה לבדו אינו מספיק כדי להעריך את החברה.
ביולי נחתם גם הסכם מימון מחדש מול בנק לאומי בהיקף של עד כ2 מיליארד שקל. חלק מהמסגרת מיועד להחלפת חוב קיים וחלק לחילוץ הון ולהשבחת נכסים. לכן אין לקרוא את מלוא המסגרת כאילו מדובר בשני מיליארד שקל פנויים להשקעות חדשות. מבחינתי, צריך לבדוק כמה כסף מתפנה בפועל ובאילו תנאים
בסוף ספטמבר פורסם גם שנופר העמידה למכירה את פעילות הגגות הסולאריים והאגירה בכ600 מיליון שקל. מימוש כזה יכול לפנות הון, אבל הוא עשוי גם להוציא מהקבוצה נכסים מניבים וכדי לשפוט אותו צריך לראות את התמורה נטו, את החוב שיֵצא עמה ואת התזרים שעליו החברה תוותר.
זו השאלה שאני חוזר אליה בכל מהלך של נופר.
האם ההון שמשתחרר מנכס אחד מאפשר ליצור ערך גבוה יותר במקום אחר, אחרי עלויות ההקמה והמימון? מחזור הון מוצלח יכול להאיץ צמיחה. כדי להוכיח זאת, ההנהלה צריכה להראות גם את התמורה שמתקבלת וגם את הביצועים של ההשקעה הבאה.
חוות השרתים מעניינות אבל הערך צריך להיבנות בשלבים
בסקירה המקורית התייחסנו גם לקרקע בשוהם ולכוונה לפתח חוות שרתים. ההיגיון שעניין אותנו היה החיבור בין תשתיות חשמל לבין לקוחות שזקוקים לאספקה רציפה. מבחינתי, כדי לתת לפעילות הזאת משקל משמעותי בהערכת השווי צריך לבחון חוזה מחייב עם לקוח, תקציב הקמה, מימון ולוח מסירה.
יכולת לייצר חשמל היא יתרון אפשרי בדרך למיזם כזה, אבל ניהול פרויקט מחשוב דורש גם יכולות נוספות. לכן אבחן את הפעילות לפי אבני הדרך שלה. ככל שייווצר בסיס חוזי וכלכלי ברור יותר, אפשר יהיה לייחס לה ערך מבוסס יותר.
מה אני רוצה לראות מכאן
התזה שהצגנו ביוני קיבלה מאז התקדמות עסקית, ובמקביל גם מבנה מורכב יותר. נופר הגדילה הכנסות מפרויקטים, הכניסה שותף מוסדי נוסף והשלימה רכישה בפעילות הישראלית. לצד אלה היא התחייבה להשקעות נוספות, וחלק משמעותי מהתוצאות שעליהן היא בונה נמצא בשנים הבאות.
בדוחות הבאים אני ארצה לראות חיבורים לרשת במועדים המתוכננים, הכנסות שמתפתחות בהתאם לתחזית ושיפור בתזרים אחרי ריבית והשקעות. אעקוב גם אחרי חלקה של נופר בנכסים אחרי הכנסת השותפים, ואחרי הפער בין התוצאות התפעוליות לבין הרווח החשבונאי.
בשווי של כ5.76 מיליארד שקל, בדיקת התמחור צריכה להתבסס על ערך הנכסים אחרי החוב והזכויות של השותפים. חלוקה פשוטה של שווי השוק ב EBITDA העתידי עלולה ליצור מכפיל מטעה. בעיניי, המחיר הנמוך יותר מצדיק בדיקה מחודשת של ההזדמנות, אבל כדי לקבוע שנופר זולה צריך להראות כמה מהתזרים העתידי באמת יגיע לכל מניה. זה המבחן הבא של התזה שלנו.
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים מכל מין וסוג, לרבות ניירות ערך, יחידות השתתפות או נכסים פיננסיים אחרים. אין באמור התחייבות להשגת תשואה. הנתונים והתרחישים נועדו להמחשה ולניתוח, מבוססים על מקורות פומביים ועל הנחות שמפורטות במאמר, ועשויים להשתנות. כל התכנים נועדו לספק מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הוא חוזה חתום בידי מורשה חתימה מטעמה בלבד. ט.ל.ח.