חברת FTAI צריכה להוכיח שההבטחה בתחום החשמל יכולה להפוך לרווחים
מאת גיא נתן · 21.10.2026
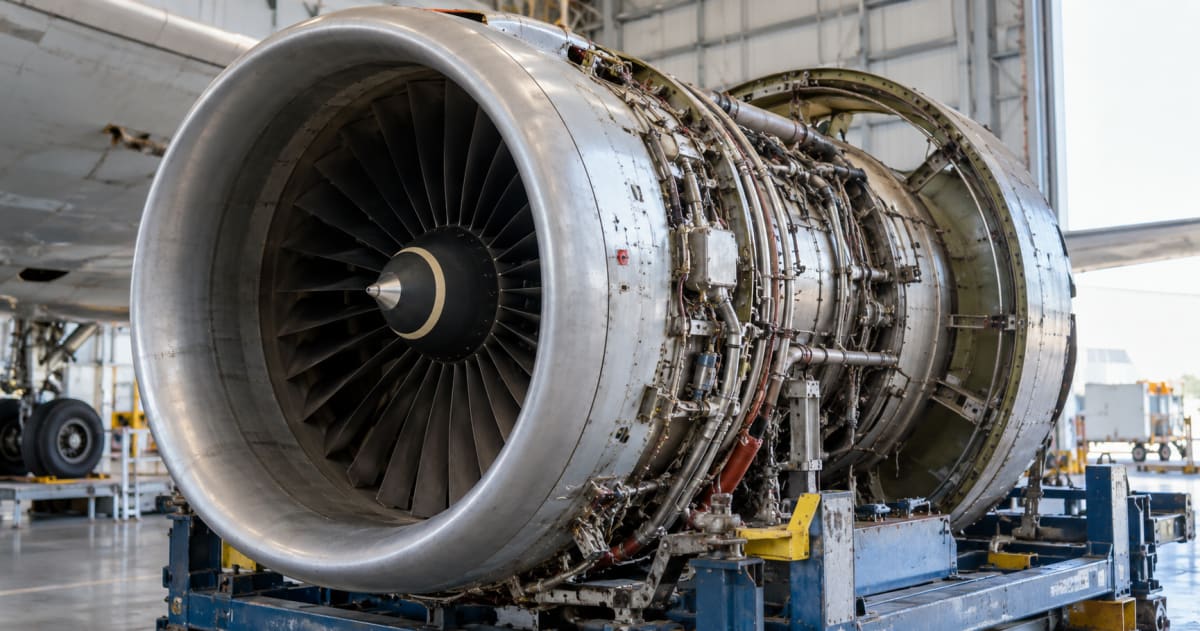
בקצרה
- חברת FTAI דיווחה על הכנסות רבעוניות של כ-953 מיליון דולר וצמיחה של 78% במוצרי תעופה, אך ה-EBITDA המתואם הכולל ירד ל-291.4 מיליון דולר, מה שמדגיש לחץ רווחיות כולל המהווה סיכון תמחורי למשקיעים.
- הנהלת החברה הפחיתה את תחזית ה-EBITDA המתואם מפעילות השכרת תעופה מ-575 ל-475 מיליון דולר עקב מעבר למודל קל-נכסים, מהלך שעלול ליצור תקופת מעבר בעייתית עם פגיעה זמנית בתזרים המזומנים של הפעילות הוותיקה.
- התרחבות הסכם השירותים של החברה מול יונייטד איירליינס למנועי CFM56 מסוג 7B מוכיחה ביסוס של פעילות הליבה התפעולית, דבר המספק עוגן הכנסות יציב מניהול מנועים בזמן שוק המאופיין בחוסר ודאות לגבי מנועי צמיחה חדשים.
- חטיבת FTAI Power מפתחת את יחידת Mod 1 להסבת מנועי CFM56 לטורבינות גז בהספק 25 מגה-ואט, מהלך המייצר פוטנציאל תשואה חדש ומשמעותי אך מחייב הוכחת יכולת ייצור ורווחיות לפני תמחור מלא במניה.
בחברה שמתרחבת לתחום חדש, המשקיעים יכולים להתחיל לתמחר את ההצלחה הרבה לפני שההכנסות מגיעות. כשההזדמנות גדולה מספיק, הציפיות ממנה עשויות להשפיע על המניה גם יותר מהתוצאות של העסק שכבר פועל. אבל ככל שמתקרבים למועד שבו החברה אמורה לספק את המוצר, צריך להתחיל לבדוק את הפרטים. (האם הוא עובד כפי שהובטח, כמה יחידות אפשר לייצר וכמה כסף יישאר אחרי ההוצאות).
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים מכל מין וסוג, לרבות ניירות ערך, יחידות השתתפות או נכסים פיננסיים אחרים. אין באמור התחייבות להשגת תשואה. הנתונים והתרחישים נועדו להמחשה ולניתוח, מבוססים על מקורות פומביים ועל הנחות שמפורטות במאמר, ועשויים להשתנות. כל התכנים נועדו לספק מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הוא חוזה חתום בידי מורשה חתימה מטעמה בלבד. ט.ל.ח.
חברת (FTAI Aviation (FTAI ממחישה היטב את המתח הזה. לצד פעילות המנועים לתעופה, היא מפתחת את פעילות FTAI Power, שמסבה מנועי מטוסים לטורבינות לייצור חשמל. בעיניי, כדי להבין את ההזדמנות ואת החששות סביב המניה, צריך להסתכל על שני החלקים יחד. התעופה צריכה להמשיך לייצר רווחים, ופעילות החשמל צריכה להוכיח שהתחזיות שלה ניתנות לביצוע.
מה FTAI עושה ואיך היא מרוויחה
חברת FTAI מתמקדת במנועי התעופה מסוג CFM56 ומסוג V2500. היא מחזיקה מנועים, מתחזקת אותם ומספקת לחברות תעופה ולבעלי נכסים פתרונות של תחזוקה, תיקון והחלפה. במקום שכל לקוח יסתמך רק על שיפוץ ממושך של המנוע שלו, החברה יכולה לספק לו מנוע או מכלול חלופי ולנהל בעצמה את הטיפול במנוע שהוסר.
הערך ללקוח הוא קיצור זמן ההשבתה ויכולת לתכנן מראש את התחזוקה. עבור FTAI, ההזדמנות נמצאת בניהול מאגר המנועים והמכלולים, בעלויות הטיפול וביכולת להשתמש בחלקים בצורה יעילה. לכן כדאי להסתכל עליה גם כעסק תפעולי של תחזוקה וניהול מלאי, מעבר לבעלות על נכסי תעופה.
לצד זאת פועלת חטיבת Strategic Capital, שבמסגרתה החברה רוכשת ומנהלת מטוסים ומנועים בשיתוף משקיעים מוסדיים. החיבור בין הפעילויות מאפשר לשלב ניהול נכסים עם שירותי מנועים. ההיגיון הוא שהידע בתחזוקה משפר את יכולת ניהול הנכסים, והנכסים מייצרים צורך מתמשך בשירותי תחזוקה.
אפשר לראות את המודל בפועל בהרחבת ההסכם עם יונייטד ב8 באוקטובר.
התוכנית, שהחלה במנועי V2500, הורחבה למנועי CFM56 מסוג 7B. החברה מספקת מנוע כשיר לפני ההסרה המתוכננת ורוכשת את המנוע שזקוק לטיפול. זו דוגמה להתקדמות בפעילות הקיימת, גם בזמן שתשומת הלב מופנית לחשמל.
הפעילות צומחת אבל הרווח הכולל מציג תמונה מורכבת יותר
ברבעון השני של 2026 ההכנסות הסתכמו בכ953 מיליון דולר, עלייה של כ41% לעומת הרבעון המקביל. פעילות מוצרי התעופה הניבה כ875 מיליון דולר, צמיחה של כ78%, והEBITDA שלה, עלה בכ51% לכ249.7 מיליון דולר.
אבל ברמת החברה כולה, הרווח המתואם הזה ירד מכ347.8 מיליון דולר לכ291.4 מיליון דולר. גם הרווח המיוחס לבעלי המניות ירד מכ161.7 מיליון דולר לכ117.6 מיליון דולר. כלומר, הצמיחה החזקה במוצרי התעופה עדיין לא התבטאה בעלייה ברווח הכולל.
כאן נמצא חלק חשוב מהסיפור. כשפעילות אחת גדלה במהירות, קל להתמקד בה ולפספס את השינוי בשאר החברה. ההנהלה גם הפחיתה את תחזית הרווח המתואם של פעילות השכרת התעופה ל2026 מ575 מיליון דולר ל475 מיליון דולר, במסגרת המעבר למודל שמצריך פחות החזקת נכסים במאזן. התחזית למוצרי התעופה נותרה 1.05 מיליארד דולר.
מבחינתי, צריך לבחון אם המעבר הזה מייצר בהמשך תשואה טובה יותר על ההון ותזרים חזק יותר. גם שינוי שיש בו היגיון לטווח ארוך יכול ליצור תקופת מעבר שבה הרווח מפעילות ותיקה יורד לפני שמקורות הרווח החדשים מפצים עליו.
ממנועי מטוסים לייצור חשמל למרכזי נתונים
פעילות FTAI Power מנסה לקחת את הידע במנועים ולהשתמש בו בשוק נוסף.
המוצר, המכונה Mod 1, מבוסס על הסבת ליבת מנוע CFM56 לטורבינת גז לייצור חשמל, והחברה מתכננת יחידה בהספק של 25 MW.
ההיגיון העסקי ברור. אם אפשר להאריך את השימוש במנועים קיימים ולספק באמצעותם חשמל ללקוחות שזקוקים לו, החברה יכולה להוסיף שוק חדש לפלטפורמה שהיא כבר מכירה. תחזוקה ושירות לאורך חיי המוצר עשויים להוסיף הכנסות מעבר למכירה הראשונית.
אבל הניסיון בתעופה הוא נקודת פתיחה, ולא תחליף להוכחת המערכת החדשה. צריך לוודא שהטורבינה המוסבת, הגנרטור, מערכות הבקרה ושאר הציוד עובדים יחד בתנאי ההפעלה של הלקוח. אמינות של מנוע בטיסה אינה מוכיחה לבדה מה יהיו זמינות המערכת, עלויות התחזוקה וצריכת הדלק ביישום קרקעי.
בתמונה ניתן לראות כיצד FTAI וJereh משלבות הסבת מנועי מטוסים, תחזוקה וייצור מערכות כדי לפתח יחידת חשמל ניידת בהספק מתוכנן של 25 מגה ואט.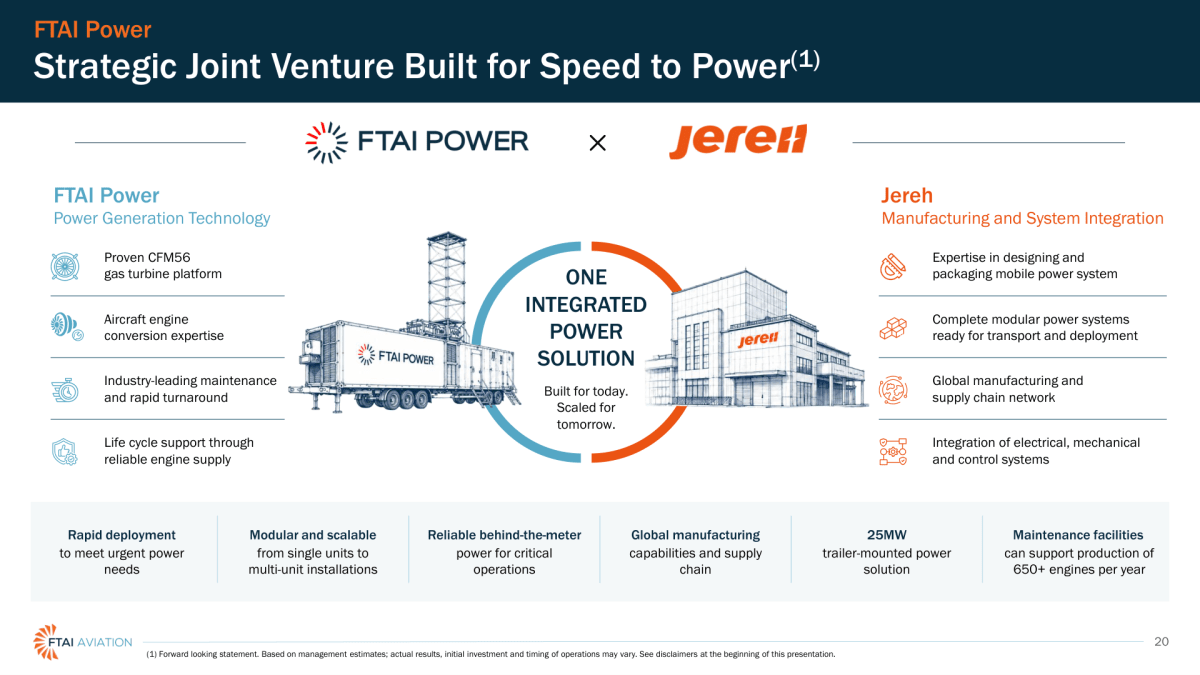
מקור: מצגת המשקיעים של FTAI
ההזמנה הגדולה חיזקה את ההזדמנות והשאירה את מבחן הביצוע פתוח
ביולי הודיעה החברה שהמיזם המשותף שלה עם חברת Jereh, בשם J&F Power Systems, חתם על הזמנה ראשונית של 1.465 מיליארד דולר עם ספקית ענן בינלאומית מובילה. המסירות אמורות להתבצע בשלבים עד נובמבר 2027, במסגרת הסכם שמאפשר הזמנות נוספות לאורך חמש שנים.
בתנאי התשלום יש פרט חשוב במיוחד. התשלום מתחיל במקדמה ונמשך בהתאם להתקדמות הייצור, הבדיקות וההפעלה. התמורה גם תלויה בביצועים, ויכולה לרדת בגין הספק נמוך, עד 10% משווי הציוד הרלוונטי.
המנגנון הזה ממחיש למה החתימה אינה סוף התהליך. אם המערכת תעמוד בהתחייבויות, ההזמנה יכולה להפוך להכנסות ולרווח, אבל אם הביצועים יהיו נמוכים או שהמסירות יתעכבו, כלכלת העסקה עלולה להיפגע. 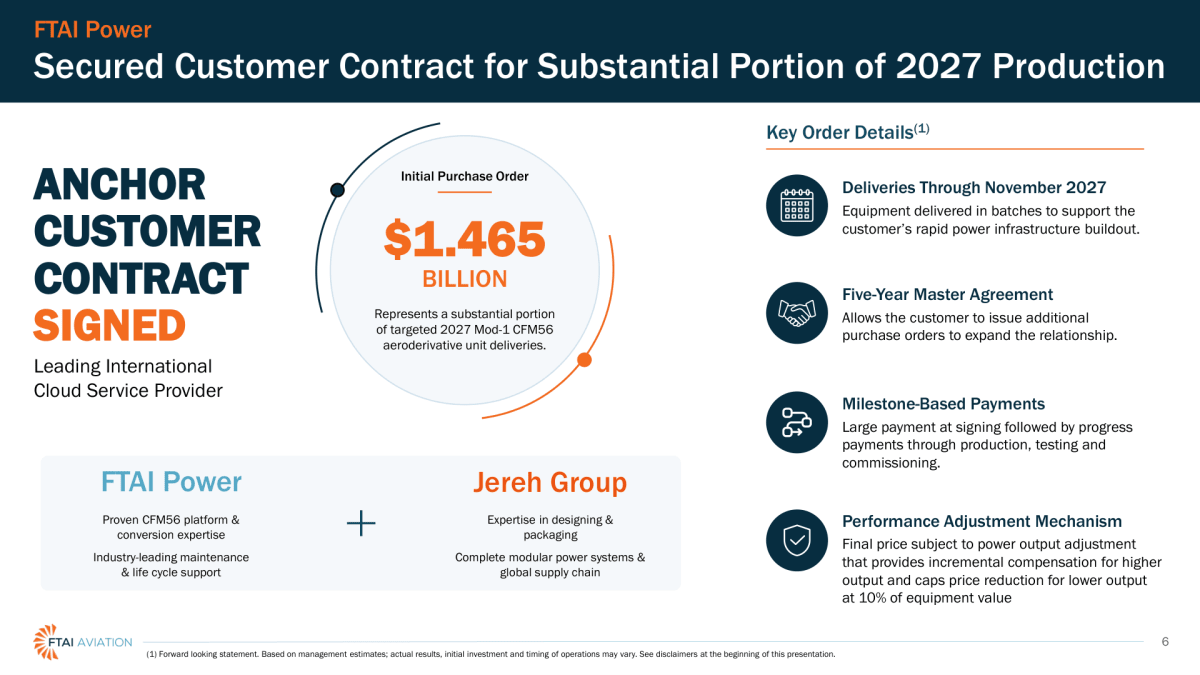
מקור: מצגת המשקיעים של FTAI
היעד של 100 יחידות דורש קפיצה גדולה בייצור
החברה מכוונת לכ100 יחידות ב2027. בהספק מתוכנן של 25 מגה ואט ליחידה, מדובר בכ2.5 GW.
מבחינת ביצוע, 100 יחידות בשנה שקולות לממוצע של יותר מ8 יחידות בחודש. בפעילות חדשה, הממוצע הזה עלול להטעות. אם תחילת השנה מוקדשת לייצוב הייצור ולמסירות הראשונות, הקצב הנדרש בחודשים הבאים יהיה גבוה יותר כדי לכפר על זה, לכן נרצה לראות לוח מסירות ולא רק יעד שנתי.
גם עשרות מסירות מוצלחות יכולות להיות התקדמות עסקית משמעותית לפעילות חדשה, אבל הצלחה תפעולית והצלחה ביחס לציפיות הן שתי שאלות נפרדות. אם התמחור נשען על קצב גבוה יותר, עסק שמתקדם עדיין יכול לאכזב את המשקיעים.
המסירות הראשונות מתוכננות לסוף 2026, אבל ההנהלה כבר הכינה את המשקיעים לאפשרות שהן יגיעו רק ב2027.
נרצה כמובן לראות שהחברה מתקרבת למסירה בפועל, כי כל דחייה משאירה פחות זמן להאיץ את הקצב ולעמוד ביעד של השנה הבאה.
פעילות החשמל אמורה להפוך למנוע רווח משמעותי כבר ב2027
הכניסה לייצור חשמל מקבלת משמעות גדולה יותר כשמסתכלים על התחזיות של FTAI לשנה הבאה. החברה צופה EBITDA מתואם של 2.3 מיליארד דולר ב2027. פעילות מוצרי התעופה אמורה לתרום 1.4 מיליארד דולר, פעילות ההשכרה 450 מיליון דולר ופעילות החשמל 450 מיליון דולר נוספים. כלומר, עסק שנמצא כעת בשלבי ההשקה אמור לייצר כמעט חמישית מהרווח המתואם המגזרי בשנה הבאה.
בעיניי, המספר הזה ממחיש גם את גודל ההזדמנות וגם את רמת הציפיות.
פעילות החשמל כבר נכנסת לתחזית כמקור רווח משמעותי, ולכן להתקדמות בייצור ובמסירות תהיה חשיבות ישירה לתוצאות החברה. עיכוב עלול לדחות את ההכרה בהכנסות וברווחים, בזמן שהוצאות גיוס העובדים, הפיתוח והכנת מערך הייצור ממשיכות להצטבר.
ההנהלה הציגה לפעילות החשמל טווח EBITDA מתואם אפשרי של 450 עד 750 מיליון דולר ב2027, וביססה את התחזית הראשונית על הקצה התחתון ועל מסירה של פחות מ100 יחידות. זה משאיר אפשרות להעלאת התחזית אם ייחתמו הזמנות נוספות והייצור יתקדם כמתוכנן, אבל גם מדגיש כמה מהצמיחה הצפויה נשענת על פעילות שעדיין צריכה להוכיח ביצוע מסחרי. מבחינתי, המבחן הוא לראות את ההזמנות הופכות בהדרגה למסירות ולרווחים, ובהמשך גם למזומן שנשאר בחברה.
מה עשוי להסביר את הירידה במניה
שיא כל הזמנים של המניה עומד על 323$ ונכון להיום המניה כבר ב160$, ירידה של כ50%.
בעיניי, ספק לגבי קצב המסירות והרווחיות של פעילות החשמל יכול להיות אחד ההסברים ללחץ. כשמייחסים ערך לרווחים שטרם נוצרו, גם שינוי בהסתברות להצלחה או בלוח הזמנים יכול להשפיע משמעותית על השווי.
קשה לומר שזו הסיבה הישירה או היחידה לירידות, אך לדעתי גם זה וגם השאלות שהתחילו להישאל בנושא איכות המוצר של Power כבר עושות את העבודה וגורמות לירידות, בטח אחרי העליות החזקות שחווינו עד לשיא האחרון ב323$.
במקביל קיימות שאלות על המעבר בפעילות ההשכרה ועל היכולת לתרגם צמיחה במוצרי התעופה לרווח כולל ולמזומן. המניה יכולה להגיב לכמה חששות בו זמנית.
מה נרצה לראות מכאן
האירוע הקרוב הוא פרסום דוחות הרבעון השלישי ב29 באוקטובר, לפני פתיחת המסחר. מבחינתי, השאלה הראשונה היא מה התקדם מאז יולי במסירות החשמל. כמה יחידות נמצאות בייצור, מה מצב הבדיקות, האם הלקוחות קיבלו אותן ומה לוח המסירות המעודכן ל2027.
בהמשך נרצה לראות נתוני ביצוע מהמערכות עצמן. הספק בפועל, זמינות לאורך זמן, צריכת דלק ועלויות שירות יעזרו להבין את איכות המוצר הרבה יותר מהיקף ההזדמנות התיאורטי. חתימה על לקוחות נוספים תהיה חיובית, וביצועים מוכחים אצל לקוח קיים יכולים להקל על הרחבת המכירות.
במקביל, צריך לבדוק את פעילות התעופה. אני רוצה לראות אם הצמיחה בהכנסות מלווה ברווחיות טובה, כיצד מתקדמת הירידה המתוכננת בהחזקת נכסי ההשכרה והאם היא מפנה הון כפי שהחברה מתכננת. בספטמבר נרכשו 27 מטוסי בואינג מווסטג׳ט, מתוכם 17 באמצעות רכב ההשקעה ו10 עבור פעילות מוצרי התעופה. העסקה ממחישה את החיבור בין ניהול נכסים לאספקת מנועים ומכלולים, ואת הצורך לעקוב אחר ההון שנדרש לצמיחה.
לבסוף, נרצה לראות כמה מזומן נשאר אחרי השקעות הצמיחה, הריבית ושאר צורכי העסק. כששני תחומים מתרחבים במקביל, צמיחה בהכנסות לבדה אינה מספיקה כדי להבין מה מקבל בעל המניה.