הכסף שכבר נמצא במשק ויכול להכניס למדינה מיליארדים
מאת גיא נתן · 19.10.2026
בקצרה
- רשות המסים מעריכה כי ביטול השימוש במזומן יניב לקופת המדינה תוספת מס משמעותית של 20 עד 30 מיליארד שקל, מהלך שנועד לממן הוצאות ביטחון גדלות ללא הכבדת נטל המס על משקיעים והציבור המדווח כדין.
- בנק ישראל מתנגד נחרצות לכוונת רשות המסים לבטל את שטר ה-200 שקל או את המזומן כולו, מחלוקת מדיניות המייצרת אי-ודאות רגולטורית שעשויה לעכב יישום צעדים פיסקליים ולחייב שווקים פיננסיים לתמחר סיכוני גירעון מוגברים.
- הכנסות המדינה ממיסוי פעילות כלכלית שחורה אינן נגזרות ישירות מהמחזור אלא מרווחים נקיים לאחר קיזוז תשומות והוצאות, ולכן חובת ההוכחה המורכבת של הרשות מגבילה את תזרים המזומנים המיידי שמשקיעים עשויים לצפות לו בתקציב.
- הרחבה פרמננטית של בסיס המס בהיקף תיאורטי של 10 מיליארד שקל בשנה עדיפה על גבייה חד-פעמית, כיוון שהיא מקטינה את צורכי גיוס החוב הממשלתי ומספקת יציבות פיסקלית ארוכת טווח המשפיעה לחיוב על שוק האג"ח המקומי.
בכל פעם שהמדינה צריכה לממן עוד הוצאה, הדיון חוזר לאותם מקומות. להעלות מע״מ, להגדיל את נטל המס, לקצץ בשירותים או לגייס עוד חוב.
אלא שבמקביל מתקיימת במשק פעילות כלכלית שמייצרת הכנסות ורווחים, וחלק ממנה אינו מדווח לרשויות. השירות ניתן, המוצר נמכר והכסף מחליף ידיים, אבל המס שהיה אמור להגיע לקופה הציבורית נשאר מחוץ לה.
כאן נמצאת אחת ההזדמנויות התקציביות החשובות של ישראל.
גביית מס מפעילות שמוסתרת כיום יכולה להרחיב את מעגל המשלמים ולהקטין את התלות בהכבדה נוספת על השכירים והעסקים שמדווחים כחוק.
השאלה היא כמה מהפוטנציאל הזה אפשר לגבות בפועל, באיזה מחיר וכמה מהר.
למה המדינה חוזרת עכשיו לכסף השחור?
מנהל רשות המסים, שי אהרונוביץ׳, הציג את צמצום השימוש במזומן כאחד הכיוונים להגדלת הכנסות המדינה לקראת התקציבים הבאים.
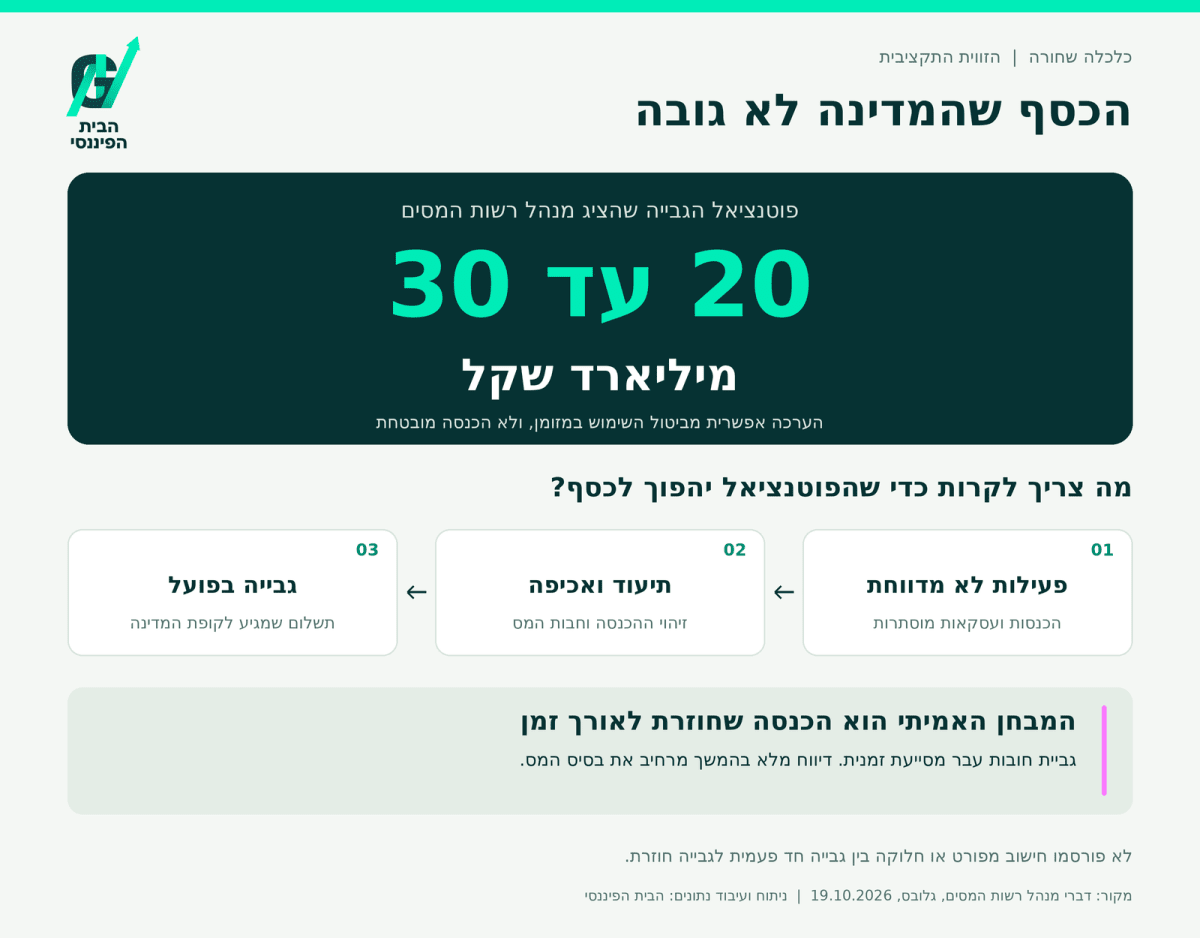
במרכז הדברים עומדת הערכתו שביטול השימוש במזומן עשוי להניב גביית מס נוספת בהיקף של 20 עד 30 מיליארד שקל.
הרקע הוא לחץ תקציבי מתמשך, הוצאות ביטחון גבוהות והצורך למצוא מקורות הכנסה שיצמצמו את הפגיעה בפעילות הכלכלית.
זהו סכום משמעותי, אבל חשוב להבין מה הוא מייצג. מדובר בהערכת פוטנציאל שהציג מנהל הרשות. בחומר שפורסם לא מוצגים חישוב מפורט, לוח זמנים לגבייה או הבחנה ברורה בין הכנסה חד פעמית להכנסה שנתית חוזרת, ולכן אין בסיס להתייחס לסכום הזה כאילו כבר נמצא מקור תקציבי מובטח.
אהרונוביץ׳ מציע לבטל בהתחלה את שטר ה200 שקל ובהמשך לשקול ביטול של המזומן כולו. בנק ישראל הבהיר שאין בכוונתו לבטל שטר כלשהו, ונכון לעכשיו, מדובר במחלוקת על כלי מדיניות ובכיוון שמקדמת רשות המסים, ולא בהחלטה על הוצאת השטר מהמחזור.
איך פעילות מוסתרת הופכת להכנסה למדינה
הכלכלה השחורה אינה מורכבת רק מכסף שמקורו בפשיעה, אלא היא כוללת גם פעילות עסקית רגילה שמוסתרת באופן מלא או חלקי.
בעל מקצוע שמקבל תשלום בלי לדווח, עסק שרושם רק חלק מהמכירות או גורם שמנפח הוצאות באמצעות חשבוניות פיקטיביות יכולים לצמצם שלא כדין את המס שהם משלמים.
כאשר הכנסה עסקית חייבת במס עוברת לדיווח מלא, המדינה עשויה לגבות מע״מ על העסקה, לאחר קיזוז מס תשומות מותר, ומס הכנסה או מס חברות על הרווח החייב.
לכן אי אפשר לקחת את היקף העסקאות המוסתרות ולהכפיל אותו באופן פשוט בשיעור מס אחד. מחזור מכירות אינו רווח, חלק מההוצאות מוכרות ויש הבדלים בין עסקים ובין סוגי פעילות.
גם כסף שמופקד בבנק אינו הופך אוטומטית להכנסה חדשה. הפקדה יכולה להיות העברה בין חשבונות, הלוואה, מתנה או הכנסה שכבר שולם עליה מס.
כדי לגבות מס מהכנסה שהוסתרה, הרשות צריכה לזהות את מקורה ולבסס את חבות המס. עקבות דיגיטליים יכולים לסייע מאוד, אבל הם תחילת התהליך ולא סופו.
ההבדל בין קופת מזומן להכנסה קבועה
כדי להבין את פוטנציאל הגבייה צריך להפריד בין כסף שכבר נצבר לבין הכנסות שממשיכות להיווצר.
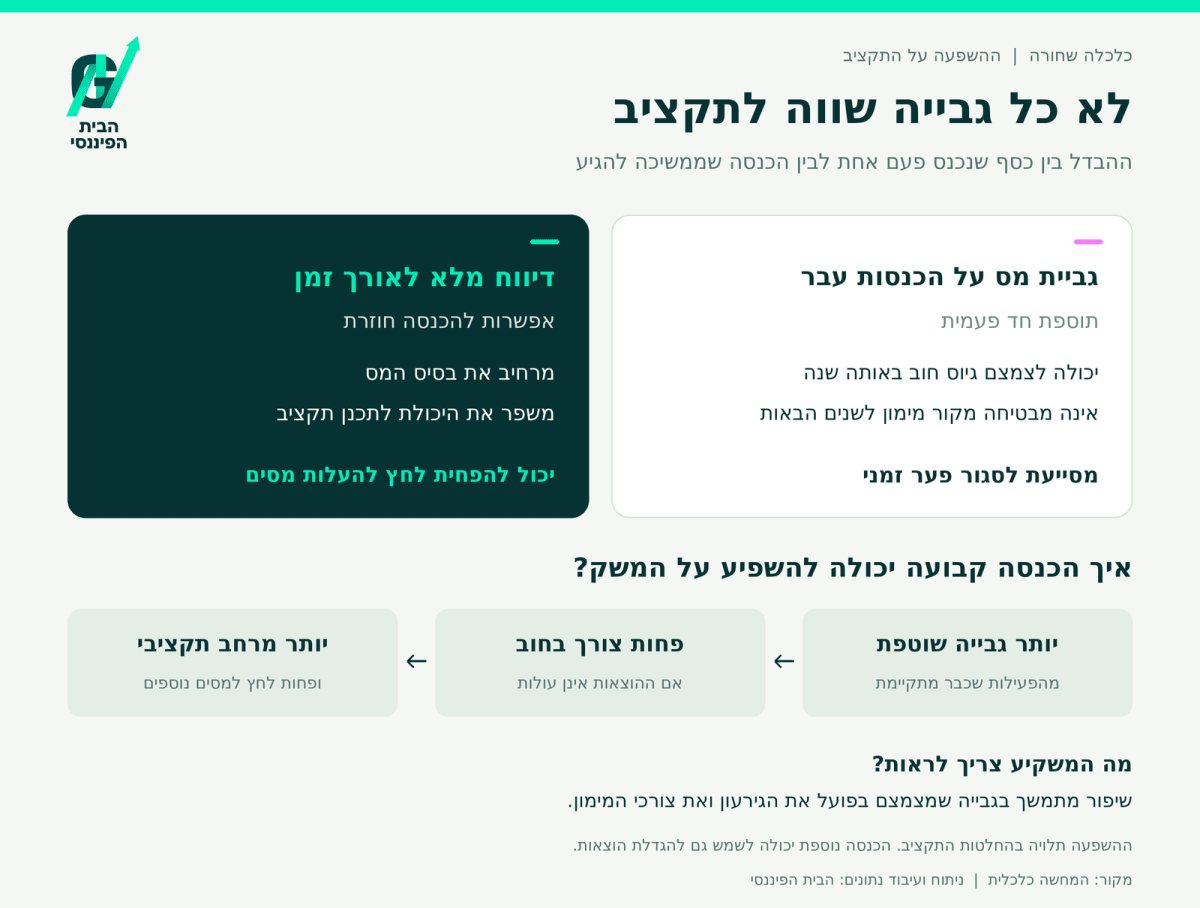
חשיפה של הכנסות עבר עשויה להוביל לשומות ולתשלומים חד פעמיים, לעומת זאת, עסק שמתחיל לדווח מדי שנה על מלוא פעילותו יכול להרחיב באופן מתמשך את בסיס המס, כלומר את היקף ההכנסות והעסקאות שעליהן נגבים מסים.
מבחינת תקציב המדינה, ההבדל עצום.
הכנסה חד פעמית יכולה לסייע במימון הוצאה זמנית או לצמצם צורך בגיוס חוב באותה שנה, היא אינה מספקת לבדה בסיס בטוח למימון הוצאות שחוזרות בכל שנה.
שיפור קבוע בציות למס עשוי לייצר בסיס יציב יותר לתכנון תקציבי.
בתרחיש המחשה בלבד, אם המדינה מצליחה להוסיף 10 מיליארד שקל לגבייה השנתית, בלי להגדיל את ההוצאות ובלי שינוי בשאר סעיפי התקציב, צורכי המימון שלה קטנים באותו סכום.
זו אינה תחזית לגבייה. זו הדרך להבין מדוע הכנסה חוזרת חשובה יותר ממבצע חד פעמי שמניב כותרת גדולה.
למה ביטול המזומן לא יסגור לבדו את הפער
המזומן נוח להסתרה משום שעסקה בין שני צדדים יכולה להתבצע ללא רישום במערכת תשלומים. שטרות בעלי ערך גבוה גם מאפשרים להחזיק ולהעביר סכומים גדולים בנפח קטן.
אבל ביטול שטר מסוים אינו מבטל את האפשרות להסתיר פעילות, וביטול המזומן אינו מבטיח שכל עסקה תהפוך למדווחת.
כסף לא מדווח עלול לעבור למטבע חוץ, לחשבונות של אחרים או למבנים עסקיים שמקשים לזהות את הנהנה האמיתי כאשר גם חשבונית פיקטיבית יכולה לייצר מצג חשבונאי של עסקה מסודרת.
לכן המאבק דורש שילוב של תיעוד תשלומים, הצלבת מידע, בדיקת חשבוניות ויכולת לבצע ביקורות ולגבות את המס לאחר שהתגלתה ההפרה.
מערכת חשבוניות ישראל ממחישה כיוון נוסף.
היא משתמשת במספרי הקצאה לחשבוניות במסגרת הכללים שנקבעו, כדי להקשות על הפצת חשבוניות פיקטיביות ועל קיזוז מס שלא כדין.
הרעיון הוא לצמצם את האפשרות לייצר דיווח כוזב כבר בשלב יצירתו. לצד אכיפה, דיווח פשוט ונגיש יכול להקל על עסקים לפעול כחוק ולהקטין טעויות ועלויות ציות.
מי משלם היום ומה הציבור יכול להרוויח
כאשר חלק מהפעילות אינו משלם את המס החל עליו, הכנסות המדינה נמוכות יותר. בהתאם להחלטות הממשלה, הפער עשוי להתבטא בהגדלת חוב, בקיצוץ שירותים או במסים נוספים.
לכן העלמת מס אינה נשארת עניין שבין העסק לרשות המסים. היא משפיעה גם על מי שהמס יורד מתלוש השכר שלו ועל עסקים שמתחרים מול מי שאינו נושא באותן עלויות.
הרחבת מעגל המשלמים יכולה לצמצם את הצורך בהעלאת שיעורי המס ולהשוות את תנאי התחרות, היא לא מבטיחה שהממשלה תבחר להפחית מסים, משום שהכסף עשוי לשמש גם למימון הוצאות נוספות. ובטווח הקצר חלק מהעסקים שעוברים לדיווח מלא עשויים לספוג ירידה ברווחיות או לנסות להעלות מחירים.
למהלך יש גם עלויות שצריך להביא בחשבון. עמלות תשלום, פרטיות, נגישות לאוכלוסיות שמתקשות להשתמש באמצעים דיגיטליים והיכולת לשלם בזמן תקלות או חירום.
מזומן הוא אמצעי תשלום לגיטימי, ושימוש בו אינו ראיה להעלמת מס.
תוכנית טובה צריכה להשיג תוספת גבייה תוך שמירה על פעילות עסקית חוקית ועל שירותי תשלום נגישים.
הזווית למשקיעים מתחילה באיכות התקציב
עבור משקיעים, שיפור עקבי בגבייה יכול להיות משמעותי גם בלי לקשור אותו למניית סליקה מסוימת.
אם תוספת ההכנסות מצמצמת בפועל את הגירעון ואת צורכי גיוס החוב, היא עשויה לחזק את האמון ביכולת המדינה לממן את התחייבויותיה.
לאורך זמן זה יכול לתמוך בעלויות המימון של המשק, לצד השפעות הביטחון, האינפלציה והריבית בעולם.
ויש גם משמעות לרווחיות החברות.
עסק שמדווח כחוק עשוי ליהנות מצמצום יתרון המחיר של מתחרים מעלימי מס.
מנגד, עלויות חדשות או העלאות מחירים יכולות לפגוע בביקוש. מעבר לתשלומים מתועדים עשוי להגדיל פעילות אצל ספקי תשלומים ותוכנה, אבל ההשפעה על הרווח תלויה בעמלות, בתחרות ובעלויות השירות.
המבחן הוא התוספת לגבייה שניתן לייחס לציות טוב יותר, אחרי שמביאים בחשבון צמיחה, עליות מחירים, שינויי מס ועלויות אכיפה.
קפיצה בגבייה בחודש מסוים אינה מוכיחה לבדה שהכלכלה השחורה הצטמצמה. הכנסה שממשיכה להגיע לאורך זמן מספקת עדות חזקה יותר לשינוי.
המיליארדים יגיעו מגבייה טובה יותר
ההזדמנות של ישראל נמצאת בפעילות הכלכלית שכבר מתקיימת ומתחמקת מתשלום המס החל עליה.
היכולת לגבות ממנה יותר עשויה לתת למדינה מרחב תקציבי חשוב ולהפוך את חלוקת הנטל להוגנת יותר.
צמצום המזומן יכול להיות אחד הכלים, אבל ההצלחה תלויה ביכולת להפוך עסקאות מוסתרות לדיווח אמין ולמס שנגבה בפועל.
עד שהערכת 20 עד 30 מיליארד השקלים תקבל ביסוס מפורט ותתורגם להכנסות, היא צריכה להישאר פוטנציאל.
מבחינת הציבור והמשקיעים, ההישג החשוב יהיה בסיס מס רחב ויציב שמפחית לאורך זמן את הלחץ להכביד שוב על מי שכבר משלם.