הפריים חוזר למשכנתאות אבל הלקח מהסיבוב הקודם עדיין כאן
מאת גיא נתן · 18.10.2026
בקצרה
- בנק ישראל ביצע הפחתות ריבית שהורידו את ריבית הפריים לרמה של 4.75%, מהלך שהוביל לזינוק בנתח מסלול הפריים במשכנתאות החדשות ל-23% עקב שאיפת הלווים להוזיל את התשלום החודשי באופן מיידי.
- הזינוק בריבית הפריים מ-1.6% ל-6.25% ייקר את ההחזר החודשי על הלוואה ממוצעת ב-1,239 שקלים, פגיעה פיננסית חדה אשר אילצה משקי בית רבים לצמצם בצריכה הפרטית השוטפת כדי לעמוד בהתחייבויותיהם לבנקים.
- הורדת מגבלת הפריים על ידי בנק ישראל ב-2021 אפשרה ללווים להגדיל את החשיפה למסלול זה, צעד שיצר אשליה של חיסכון ראשוני אך הגביר משמעותית את רגישות תיק המשכנתאות לעליות ריבית חדות.
- החזר המשכנתא החודשי צפוי לקטון בכ-70 שקלים בלבד על כל ירידת ריבית של 0.25%, נתון הממחיש כי למרות האטרקטיביות של המסלול נטילת סיכון תנודתי אינה מפצה מיד על התייקרויות העבר.
המסלול שהכביד על משפחות כשהריבית זינקה חוזר לתמהיל המשכנתאות. הציפייה להקלה מובנת, אבל הדרך לריבית נמוכה יותר אינה תלויה רק בישראל.
כשמשפחה לוקחת משכנתא, המספר שתופס את עיקר תשומת הלב הוא בדרך כלל ההחזר החודשי. האם הוא נכנס לתקציב, כמה יישאר אחריו והאם אפשר להמשיך לחיות לצד ההלוואה.
אלא שבמסלול של ריבית משתנה, ההחזר שמופיע ביום החתימה הוא תמונת מצב בלבד, הוא יכול להשתנות גם כשהמשכורת נשארת בדיוק באותו מקום.
את השיעור הזה למדו לוקחי משכנתאות רבים כשהריבית החלה לעלות ב2022, מסלול שהיה זול ונוח הפך בתוך תקופה קצרה למקור ללחץ בתקציב המשפחתי.
היום, כשהציפייה היא להמשך ירידת הריבית בישראל, הפריים שוב מושך לווים. ההיגיון ברור, אבל גם הזיכרון מהסיבוב הקודם צריך להיות חלק מההחלטה.
למה הפריים הפך לבחירה כל כך נפוצה
ריבית הפריים בישראל היא ריבית בנק ישראל בתוספת 1.5 נקודות אחוז. הריבית שהלקוח משלם נקבעת ביחס אליה, למשל פריים פחות חצי נקודת אחוז.
המרווח נקבע בחוזה, אבל כשהפריים משתנה, גם הריבית על ההלוואה משתנה.
בתקופה הארוכה שבה ריבית בנק ישראל עמדה על 0.1%, הפריים עמד על 1.6% ומי שקיבל פריים פחות חצי נקודת אחוז שילם ריבית של 1.1%.
בסביבה הזאת, שילוב פריים אפשר להקטין את ההחזר ההתחלתי והפך לחלק מרכזי ממשכנתאות רבות.
למסלול יש גם יתרונות מעבר למחיר. הקרן לא צמודה למדד המחירים לצרכן, כככה שעליית המדד אינה מגדילה אותה, ובדרך כלל אין בו עמלת הפרשי ריבית בעת פירעון מוקדם.
יתרון נוסף הוא שהפחתת ריבית מתגלגלת למסלול בלי צורך למחזר אותו.
ב2021 הוסרה המגבלה שהגבילה את רכיב הפריים לשליש מהמשכנתא, תוך השארת מגבלה של שני שלישים על כלל המסלולים בריבית משתנה.
האפשרות להגדיל את הפריים התרחבה בדיוק כשהריבית הייתה נמוכה מאוד, מה שנראה כמו דרך להוזיל את ההלוואה היה גם הגדלה של החשיפה לשינוי עתידי בריבית.
מה קרה כשהריבית התחילה לעלות
באפריל 2022 החל בנק ישראל להעלות את הריבית מרמתה הנמוכה, ובמאי 2023 היא כבר הגיעה ל4.75%. הפריים עלה בהתאם מ1.6% ל6.25%.
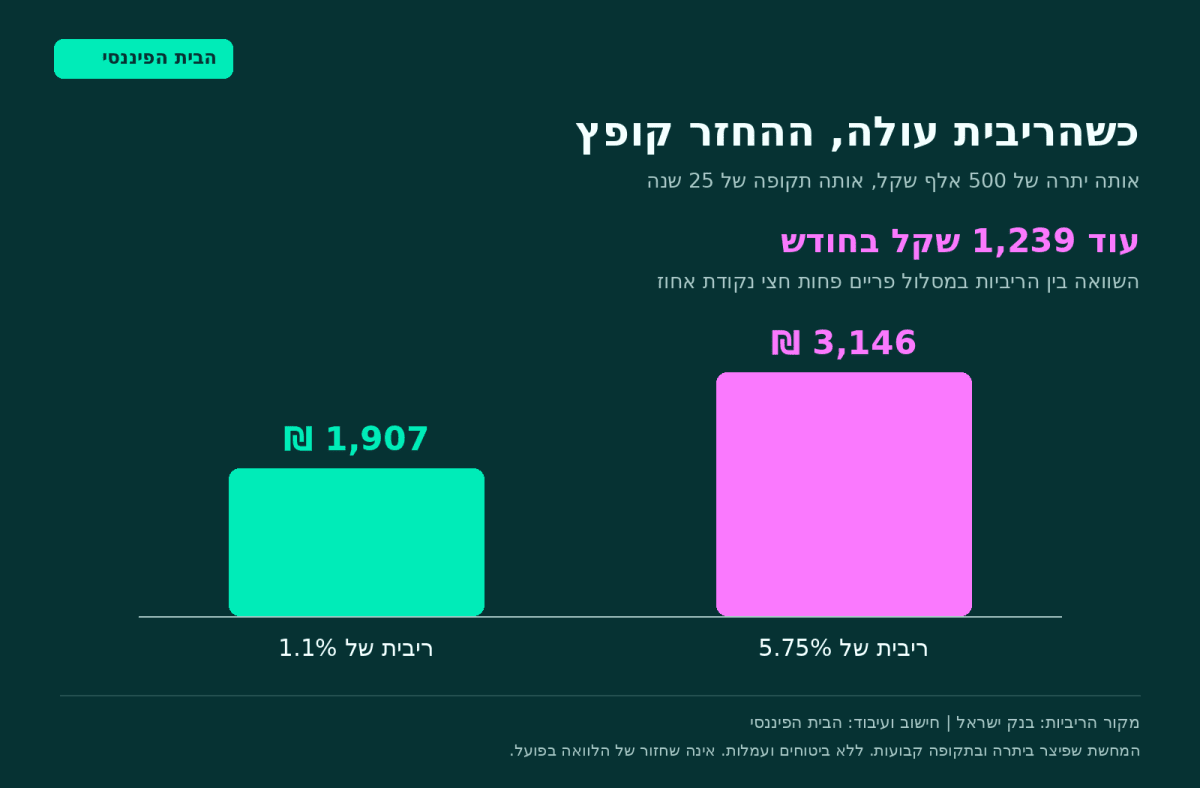
אצל לווה עם מרווח של פריים פחות חצי נקודת אחוז, הריבית על הרכיב הזה טיפסה מ1.1% ל5.75%.
כדי להבין את סדר הגודל, אפשר להשוות יתרה של 500 אלף שקל שנותרו לה 25 שנות החזר, בלוח שפיצר שבו ההחזר מחושב מחדש לפי הריבית.
בריבית של 1.1% התשלום הוא כ1,907 שקל בחודש, בריבית של 5.75% הוא כ3,146 שקל. פער של כ1,239 שקל בחודש על רכיב הפריים בלבד.
לווים שהחזיקו גם מסלולים צמודי מדד התמודדו במקביל עם מנגנון נוסף, שבו עליית המדד מגדילה את יתרת הקרן הצמודה.
חשוב להפריד בין השניים. בפריים הבעיה הייתה התייקרות הריבית, ובמסלולים הצמודים הייתה גם השפעה של ההצמדה על החוב.
הפגיעה התבטאה גם בקניות ובהוצאות השוטפות.
מחקר של בנק ישראל מצא שהחשיפה למשכנתאות בריבית משתנה הביאה לצמצום בצריכה, עם השפעה חזקה יותר בקרב משקי בית בעלי הכנסה בינונית ונמוכה ובעלי החזר גבוה ביחס להכנסה. החיסכון שנדרש כדי לעמוד במשכנתא הגיע מתוך תקציב החיים עצמם.
למה הלווים חוזרים עכשיו לפריים
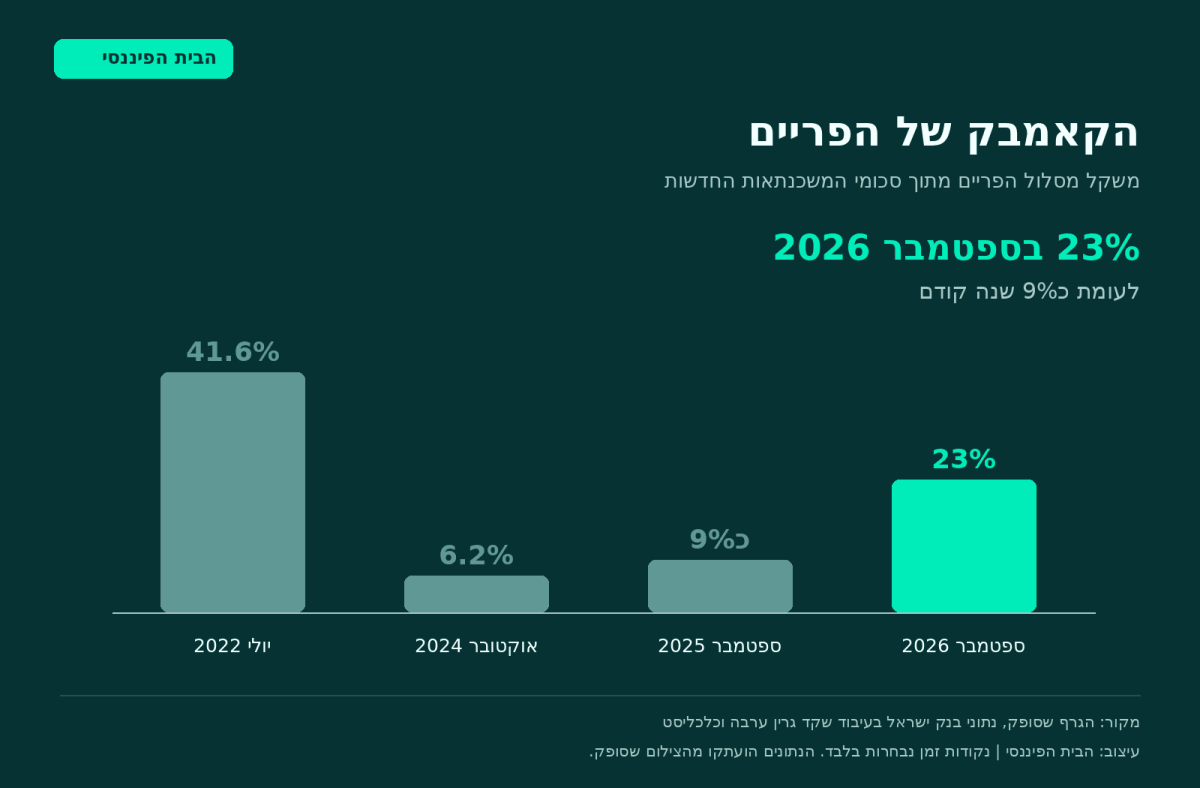
בספטמבר הגיע משקל הפריים במשכנתאות החדשות ל23%, לעומת כ9% שנה קודם ושפל של 6.2% באוקטובר 2024. הנתונים מתייחסים למשקל המסלול בסכומי המשכנתאות החדשות, ולא לשיעור המשפחות שבחרו בו.
החזרה מתרחשת על רקע ירידת הריבית בישראל. בספטמבר הוריד בנק ישראל את הריבית ל3.25%, כך שהפריים ירד ל4.75%, ומי שמעריך שההפחתות יימשכו מעוניין להחזיק מסלול שבו כל הורדה תקטין את הריבית שהוא משלם, בלי להמתין לתחנת עדכון בעוד כמה שנים.
גם כאן צריך לתרגם את הציפייה לכסף. על יתרה של 500 אלף שקל ל25 שנה, בריבית של פריים פחות חצי נקודת אחוז, ההחזר המחושב בריבית של 4.25% הוא כ2,709 שקל.
הפחתה נוספת של רבע נקודת אחוז תוריד אותו לכ2,639 שקל, חיסכון של כ70 שקל בחודש, בהנחת אותה יתרה ואותה תקופה.
ההקלה מצטברת ככל שהריבית יורדת, אבל היא אינה מבטלת מיד את כל ההתייקרות מהשנים הקודמות, העלייה במשקל הפריים אינה מוכיחה שהבחירה השתלמה. היא מראה שלווים מוכנים שוב לקבל תנודתיות בהחזר, בין היתר מתוך ציפייה ליהנות מהפחתות נוספות.
ישראל אינה במגמת העלאות אבל העולם מצמצם את מרחב הפעולה
כאן נמצאת הנקודה שחשוב להכניס לשיקול.
ישראל אינה פועלת בחלל ריק. בזמן שבנק ישראל הפחית את הריבית בספטמבר, הפד העלה אותה לטווח של 3.75% עד 4%, והבנק המרכזי האירופי העלה את ריבית הפיקדונות ל2.5%.
אין פירוש הדבר שהריבית בכל העולם גבוהה מזו שבישראל. באירופה היא עדיין נמוכה יותר, ההבדל הוא בכיוון התנועה.
ישראל הורידה ריבית, בעוד שני בנקים מרכזיים גדולים העלו אותה מול לחצי אינפלציה.
אם הריבית בישראל תמשיך לרדת בזמן שהריבית בארה״ב תישאר גבוהה או תעלה, החזקת כסף בדולרים עשויה להפוך למושכת יותר מבחינת הריבית שמקבלים עליו.
הדבר יכול לעודד מעבר משקלים לדולרים ולהחליש את השקל.
כשהשקל נחלש, נדרשים יותר שקלים כדי לקנות מוצרים מחו״ל. היבוא מתייקר, וחלק מההתייקרות עלול להגיע גם למחירים שאנחנו משלמים בחנויות.
במצב כזה, לבנק ישראל יהיה קשה יותר להמשיך להוריד ריבית, משום שהוא צריך גם למנוע מהמחירים לעלות מהר מדי.
זה לא אומר שהשקל בהכרח ייחלש או שבנק ישראל חייב לפעול כמו הבנק המרכזי בארה״ב, גם השקעות שנכנסות לישראל, הכנסות מיצוא והמצב הביטחוני משפיעים על השקל.
אבל ככל שהריבית כאן תרד ובחו״ל תישאר גבוהה, יהיה קשה יותר לבנות על המשך הורדות בלי להביא בחשבון את ההשפעה האפשרית על השקל ועל המחירים.
הלקח מהסיבוב הקודם עדיין רלוונטי
הפריים נותן ללווים דרך ליהנות מירידת ריבית, לצד חשיפה ישירה להתייקרות שלה. השאלה היא כמה חשיפה משק הבית יכול לשאת, ובאילו תנאים הוא מקבל אותה ביחס למסלולים האחרים.
מי שבוחר היום בפריים צריך להיות מסוגל לשלם גם אם הריבית תישאר במקום זמן ממושך, ואפילו אם הכיוון ישתנה. הסיבוב הקודם הראה מה קורה כשהחזר התחלתי נוח נתפס כמצב קבוע.
הציפייה להמשך ירידת הריבית יכולה להיות חלק מבחירת התמהיל. היא אינה תחליף למרווח ביטחון בתקציב.
משכנתא שנלקחת לעשרות שנים צריכה להחזיק גם כשהתחזית של יום החתימה כבר אינה מתאימה למציאות.