בין הסייבר להמבורגר: מה מחפשים מייסדי וויז במקדונלדס
מאת גיא נתן · 19.10.2026
בקצרה
- ארבעת מייסדי חברת וויז מנהלים מגעים מתקדמים לרכישת זיכיון מקדונלדס בישראל תמורת כ-500 מיליון שקל, מהלך שעשוי להרחיב את פעילותם הכלכלית מעבר לעולם הסייבר לעבר תחום הקמעונאות המסורתי.
- רשת מקדונלדס בישראל כוללת תשתית ענפה של כ-228 מסעדות בפריסה ארצית, נתון המאפשר לרוכשים לחסוך עלויות הקמה ראשוניות ולנצל את יתרון הגודל כדי להגדיל את שולי הרווח התפעולי.
- מודל הזיכיון הבינלאומי מחייב תשלום תמלוגים שוטפים מהמכירות לרשת העולמית והשקעות הון משמעותיות, עובדה שקובעת כי כדאיות ההשקעה תלויה בתנאי ההסכם הסופיים ולא רק במחיר הרכישה הנקוב.
- הרוכשים הפוטנציאליים מתכננים להטמיע יכולות טכנולוגיות מתקדמות לניהול מלאי, חיזוי ביקושים וייעול כוח אדם, צעדים שנועדו לקצר זמני המתנה ולשפר ישירות את התשואה על ההון המושקע בעסק.
יש עסקים שצריך להסביר למשקיע במשך שעה, ויש עסקים שהוא מכיר מהדרך הביתה, מקדונלדס שייכת לקבוצה השנייה.
הלקוח מזהה את הסניף מרחוק ומגיע עם ציפייה ברורה למחיר, למהירות ולטעם.
עבור בעלים חדשים, ההיכרות הזאת היא נכס, היא מאפשרת להתחיל עם מותג שכבר נמצא בתודעה ועם תשתית עסקית קיימת.
אבל ההיכרות אינה מבטיחה שהלקוח יחזור.
בסוף הוא פוגש את זמן ההמתנה, את דיוק ההזמנה ואת המחיר ביחס לחלופות.
כאן נמצא ההיגיון המעניין במגעים של מייסדי וויז, כאשר ייתכן שהם מזהים פער בין העוצמה של המותג לבין מה שאפשר להפיק מהפעילות המקומית באמצעות מחיר רכישה מתאים וניהול טוב יותר.
העסקה שמחברת שני עולמות
נכון להיום, (18.10) ארבעת מייסדי וויז, אסף רפפורט, עמי לוטבק, ינון קוסטיקה ורועי רזניק, מנהלים מגעים מתקדמים לקבלת הזיכיון להפעלת מקדונלדס בישראל.
מחיר העסקה המוערך הוא סביב 500 מיליון שקל, ואייפקס בהובלת זהבית כהן עשויה להצטרף בהמשך. העסקה טרם נחתמה והשלמתה אינה מובטחת.
הפעילות עברה שינוי בעלות קודם ביולי 2024, כאשר מקדונלדס העולמית השלימה את רכישת אלוניאל מעומרי פדן. בעת ההשלמה הפעילה החברה 228 מסעדות בישראל, זהו נתון היסטורי שממחיש את היקף התשתית, ולא מספר הסניפים העדכני.
למייסדים מיוחסת שאיפה להבריא את הרשת ולהביא אליה יכולות טכנולוגיות.
אבל מאחר שהם לא פרסמו תוכנית השקעה מפורטת, ההסבר למניעים שלהם הוא בשלב הזה ניתוח של ההזדמנות העסקית האפשרית.
מה הם עשויים לראות מאחורי המחיר?
עבור רוכש, השאלה הראשונה היא כמה מזומן העסק יכול לייצר לאורך זמן ביחס לכל הכסף שיושקע בו. במחיר כניסה מתאים, גם עסק ותיק שצומח באיטיות יכול להיות השקעה טובה.
התנאי הוא שהפעילות תוכל להחזיר את ההון ולייצר תשואה בלי להסתמך על הנחות נדיבות מדי.
ברשת קיימת, חלק מההשקעה בבניית הנוכחות כבר נעשה. יש מיקומים, מערך אספקה, ציוד וקהל שמכיר את המוצרים, ואם ניתן להגדיל את מספר ההזמנות תוך שימוש טוב יותר בתשתית הזאת, לא כל שקל נוסף במכירות דורש הקמה של סניף חדש. ההזמנות הנוספות עדיין כרוכות במזון, באריזות, בעבודה ולעיתים בעמלות משלוח, אבל ההוצאות הקבועות יכולות להתחלק על פני יותר עסקאות.
זה עשוי להיות אחד הדברים שמושכים את המייסדים.
האפשרות לרכוש עסק עם בסיס קיים ולשפר את התוצאות שלו באמצעות ניהול מדויק יותר.
ברשת גדולה, הפחתת בזבוז, שיפור זמינות המוצרים וקיצור זמני ההמתנה יכולים להצטבר לשינוי משמעותי ברווח.
גם פיזור ההון לעסק צרכני עשוי להשתלב בהיגיון של השקעה פרטית אחרי הצלחה בטכנולוגיה. עם זאת, אין בסיס לקבוע שזה המניע שלהם, ופיזור כשלעצמו אינו הופך עסקה להשקעה טובה.
הזיכיון קובע כמה מהרווח נשאר אצל הבעלים
קבלת הזכות להפעיל את הרשת בישראל אינה רכישה של המותג העולמי או של מניית מקדונלדס, זו פעילות מקומית שצריכה לעמוד בתנאי ההסכם עם החברה הבינלאומית.
במודל רישיון הפיתוח של מקדונלדס, המפעיל אחראי לניהול, להון הנדרש ולפיתוח מסעדות, והחברה העולמית מקבלת תמלוגים כאחוז מהמכירות. התנאים המדויקים של ההסכם החדש הם שיקבעו את כלכלת העסקה בפועל.
לכן מחיר של כחצי מיליארד שקל, אם זה אכן יהיה המחיר שייחתם, אינו מספיק כדי לקבוע שמדובר במציאה. צריך לצרף את ההון שיידרש לשיפוצים, לציוד ולהפעלת העסק, ולהבין אילו התחייבויות עוברות לרוכשים.
גם משך הזיכיון, תנאי החידוש וחובות הפיתוח משפיעים על השווי.
מותג חזק יכול להביא לקוחות, ובכל זאת להשאיר למפעיל רווח מוגבל אם העלויות וההסכם מכבידים עליו, כאשר מבחינת המייסדים, ההזדמנות צריכה להימצא בתשואה על מלוא ההשקעה, כולל הכסף שיצטרכו להזרים אחרי הרכישה.
היתרון הטכנולוגי צריך להגיע עד לדלפק
הניסיון של מייסדי וויז עשוי לתרום לחשיבה על נתונים, תהליכים ומערכות ניהול.
אפשר לחשוב על תחזית ביקוש מדויקת יותר לכל סניף ושעה, התאמת כוח האדם לעומס, הפחתת מלאי שנזרק ושיווק שמחזיר לקוח בתדירות גבוהה יותר.
אלה מסלולי השבחה אפשריים, והערך שלהם יימדד בתוצאות.
אלא שמקדונלדס אינה מתחילה מאפס מבחינה טכנולוגית. החברה העולמית כבר מקדמת פלטפורמת מחשוב עם גוגל, כלי בינה מלאכותית במטבחים ומערכות לשיפור דיוק ההזמנות.
בין היתר, היא מפעילה משקלים שמשווים את משקל ההזמנה למשקל הצפוי ומתריעים על פריט חסר.
גם מועדון הלקוחות הוא חלק מרכזי בפעילות הגלובלית.
בסוף 2025 היו למקדונלדס כמעט 210 מיליון משתמשי מועדון פעילים בתוך 90 יום כאשר המכירות לחברי מועדון בשווקים המדווחים הגיעו לכמעט 37 מיליארד דולר במהלך השנה.
לכן היתרון האפשרי של הרוכשים צריך להיות ביכולת לבחור פתרונות, להטמיע אותם ולחבר אותם לעבודת הסניף.
מערכת שמזהה עומס בזמן אינה מועילה אם המטבח אינו מסוגל לספק את ההזמנות. מבצע שמגדיל מכירות אינו הצלחה אם ההנחה מוחקת את הרווח.
זה גם המקום שבו הניסיון בבניית ארגון עשוי להיות רלוונטי.
הגדרת יעדים, מדידה עקבית, בחירת מנהלים ויכולת לתקן תהליכים יכולים להשפיע על התוצאות. הטכנולוגיה היא כלי בתוך המהלך הזה, והצלחתו תלויה באנשים שמשתמשים בה.
שיפור קטן יכול לייצר שינוי גדול ברווח
כדי להבין את ההיגיון, נשתמש בדוגמה חשבונאית בלבד.
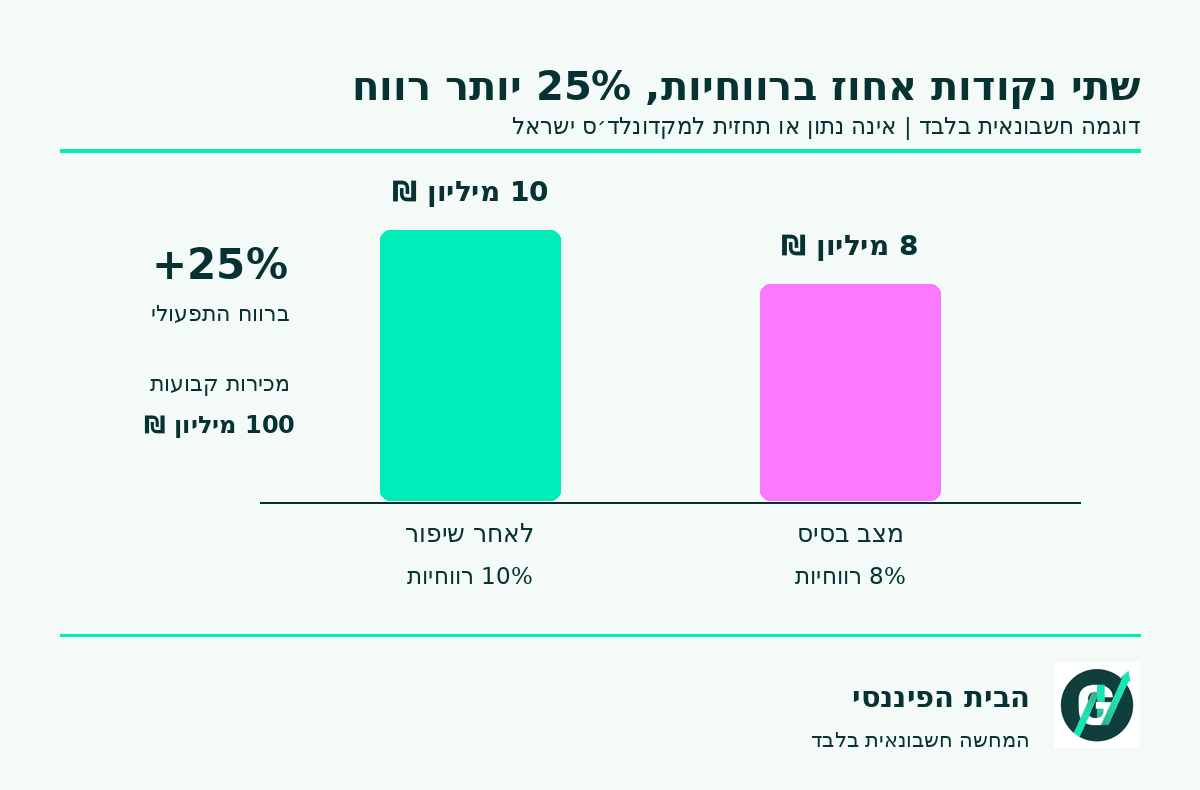
נניח שרשת מוכרת ב100 מיליון שקל ומייצרת רווח תפעולי של 8 מיליון שקל, שיעור הרווח התפעולי שלה הוא 8%.
אם המכירות נשארות קבועות והרווחיות עולה ל10%, הרווח גדל ל10 מיליון שקל. שיפור של שתי נקודות אחוז ברווחיות יצר גידול של 25% ברווח.
 ניתוח ועיבוד נתונים: הבית הפיננסי
הדוגמה אינה נתון או תחזית למקדונלדס ישראל. המכירות נשארות קבועות בשני המצבים.
הדוגמה ממחישה מדוע רוכש עשוי להתעניין בשיפור תפעולי מתון גם בלי לצפות לזינוק במכירות. אם הוא מצליח לצמצם בזבוז ולשפר את ניצול התשתית, חלק מהחיסכון יכול להגיע ישירות לרווח.
אותו מנגנון פועל גם בכיוון השלילי. התייקרות שכר, חומרי גלם או שכירות יכולה לשחוק את הרווח במהירות אם אי אפשר לגלגל את העלות ללקוחות.
לכן ניהול העלויות צריך להשתלב בשמירה על איכות המוצר והשירות. חיסכון שפוגע בחוויית הלקוח עלול לפגוע בהכנסות בהמשך.
למה הון וניסיון בסייבר אינם מספיקים
בניית חברת תוכנה וניהול רשת מזון דורשים סוגים שונים של מצוינות.
במסעדות צריך להבטיח זמינות מוצרים, בטיחות מזון, שירות עקבי ויכולת להחזיק משמרות לאורך זמן. ההחלטות נבחנות בכל יום מול הלקוח.
זו הסיבה שהאפשרות לצירוף שותף בעל ניסיון תפעולי מעניינת.
שותף כזה יכול להשלים את יכולות הרוכשים באמצעות הנהלה, תהליכי עבודה והיכרות עם הענף, כשאת התרומה צריך להעריך לפי האנשים שינהלו בפועל, תחומי האחריות והיעדים שיוצבו להם.
הסיכון המרכזי הוא שהבעיה עמוקה יותר מחוסר יעילות. אם הלקוחות אינם רואים תמורה טובה למחיר, שיפור במערכות הניהול לבדו לא יחזיר אותם, ואם שיקום החוויה דורש השקעה גדולה או הורדת מחירים, התשואה יכולה להתרחק גם כאשר המכירות משתפרות.
מבחינת מייסדי וויז, האתגר יהיה לזהות אילו בעיות אפשר לפתור בניהול טוב יותר ואילו נובעות מתנאי השוק ומכלכלת הענף.
ההבחנה הזאת תשפיע על המחיר שיהיו מוכנים לשלם ועל היקף ההשקעה שיידרש בהמשך.
מה מייסדי וויז באמת צריכים למצוא שם
ההיגיון העסקי האפשרי נשען על שלושה דברים שמתחברים זה לזה.
מחיר רכישה שמותיר מקום לתשואה, מותג ותשתית שאפשר להפיק מהם יותר, והנהלה שמסוגלת להפוך את הפוטנציאל לביצוע יומיומי.
היכולת הטכנולוגית יכולה לעזור לחיבור הזה, אבל היא צריכה לתרגם את עצמה ליותר לקוחות חוזרים וליותר מזומן אחרי ההוצאות וההשקעות.
אם המייסדים מאמינים שהם מסוגלים לשפר את התפעול ולרכוש בתנאים מתאימים, אפשר להבין מדוע גם רשת המבורגרים ותיקה עשויה לעניין אותם.
למשקיע בשוק ההון יש כאן גם הבחנה מעשית. רכישת מניית מקדונלדס העולמית מעניקה חשיפה לעסק הבינלאומי, ואינה השקעה ישירה בזיכיון הישראלי.
הצלחה מקומית, אם תהיה, אינה מבטיחה השפעה מהותית על שווי הקבוצה כולה.
בעיניי, השאלה המעניינת היא האם המייסדים מזהים יכולת ממשית לשפר את העסק במחיר הנכון. את התשובה נקבל מהתנאים שייחתמו ומהכסף שיישאר בפעילות לאחר מכן.