מדד ת״א ביטחוניות והפער בין צמיחת התעשייה למחירי המניות
מאת גיא נתן · 15.10.2026
בקצרה
- מדד ת״א ביטחוניות צנח באוקטובר 2026 בכ-45% משיאו ונסחר סביב 3,000 נקודות, נתון הממחיש למשקיעים פער ניכר בין התרחבות הפעילות העסקית לבין תמחור היתר של המניות.
- ההוצאה הצבאית העולמית עלתה בשנת 2025 לשיא של 2.887 טריליון דולר, גידול ריאלי המייצר הזדמנויות צמיחה משמעותיות לחברות ביטחוניות ישראליות בתחומי החימוש, המיגון וההגנה האווירית.
- כללי הבורסה קבעו תקרת משקל של 10% למניה במדד הביטחוניות, ובכך העניקו לחברות קטנות השפעה עודפת ומנעו מחברות ענק כמו אלביט להכתיב לבדן את כיוון המדד למשקיעים.
- הרכב המדד כולל 18 מניות בלבד ואינו מכיל ענקיות ממשלתיות כרפאל והתעשייה האווירית, עובדה המגבילה את יכולתם של המשקיעים להיחשף באופן מלא לתעשייה הביטחונית הישראלית כולה.
כאשר מדינות מגדילות תקציבי ביטחון, מזמינות מערכות נשק ומשקמות מלאים, קל להבין את העניין בחברות שמספקות להן ציוד וטכנולוגיה. עבור התעשייה הביטחונית הישראלית, הביקוש הזה יכול להפוך להזמנות, להרחבת מפעלים ולצמיחה בהכנסות לאורך שנים. עבור המשקיעים, התוצאה תלויה גם במחיר שבו נקנות המניות וביכולת החברות לעמוד בציפיות שכבר נבנו סביבן.
מדד ת״א ביטחוניות ממחיש היטב את המתח הזה. המדד הושק בנובמבר 2025, עלה בחדות בחודשים הראשונים ובהמשך איבד חלק משמעותי מערכו. באמצע אוקטובר 2026 הוא נסחר בסביבת 3,000 נקודות, כ23% מתחת לרמתו בתחילת השנה וכ45% מתחת לשיא. חלק מהחברות ממשיכות לצמוח במהירות גם בזמן שמניותיהן יורדות. כדי להבין את המדד צריך לחבר בין הביקוש העולמי, העסקים שבתוכו והמחיר שהשוק מוכן לשלם עבורם.
מתי הושק המדד ואיך הוא בנוי
הבורסה בתל אביב השיקה את מדד ת״א ביטחוניות ב9 בנובמבר 2025. מדד אינו מונפק כמו מניה של חברה, אלא מחושב ומתפרסם על ידי הבורסה. קרנות סל וקרנות מחקות יכולות לעקוב אחריו ולאפשר השקעה בסל המניות שהוא מייצג.
המדד מבוסס על מניות ישראליות העומדות בתנאי מאגר תמר ובסיווג הביטחוני שקובעת יחידת המחקר של הבורסה. הכללים כוללים חברות המסווגות בתת ענף טכנולוגיה ביטחונית, וכן חברות מתעשייה או מטכנולוגיה שלפחות 50% מהכנסותיהן השנתיות נובעות מפעילות ביטחונית וצבאית. עדכון ההרכב הרגיל נעשה אחת לשנה בנובמבר, ואין מסלול כניסה מהיר לחברות חדשות.
במדד נקבעה מגבלת משקל של 10% למניה במועדי קביעת המשקולות. בין המועדים המשקל יכול לעלות מעל התקרה בעקבות שינויי מחירים. המדד מחושב בשיטת תשואה כוללת ברוטו, GTR, שמשקללת השקעה מחדש של דיבידנדים לפני מס. לכן תשואת המדד שונה מתשואה המחושבת רק משינוי מחירי המניות.
18 מניות עם הבדלים גדולים בגודל ובפעילות
בתמונת ההרכב מ12 באוקטובר 2026 נכללו במדד 18 מניות. שש בעלות המשקל הגבוה ביותר היו פיסיבי טכנולוגיות עם 12.52%, אלביט מערכות עם 11.37%, אר פי אופטיקל עם 10.98%, מנועי בית שמש עם 10.53%, תאת טכנולוגיות עם 10.51% ונקסט ויז׳ן עם 10.10%. יחד הן היוו כ66% מהמדד.
יתר החברות הן עשות, פמס, ארית תעשיות, מר, טיאסג׳י, עין שלישית, אירודרום, סולרום, אימאג׳סט, אראסאל, אימקו וסיאי. ההרכב כולל יצרניות מערכות, ספקיות רכיבים וחברות טכנולוגיה, ולחלקן יש גם פעילות אזרחית.
הפער בין גודל החברה למשקלה במדד בולט במיוחד באלביט ובפיסיבי. בתמונת הנתונים שנבדקה שווי אלביט היה כ95 מיליארד שקל, לעומת כ1.05 מיליארד שקל בפיסיבי, אך משקלה של פיסיבי במדד היה גבוה יותר. מגבלת המשקל מפחיתה את הדומיננטיות של החברה הגדולה ביותר ומעניקה לחברות קטנות השפעה משמעותית. זו נקודה חשובה למי שמצפה שהמדד יתנהג בעיקר כמו אלביט.
המדד גם אינו מייצג את כל התעשייה הביטחונית הישראלית. מניות רפאל והתעשייה האווירית אינן נסחרות בבורסה, ולכן אינן נכללות בו. חשיפה למדד היא חשיפה לקבוצה מסוימת של חברות ציבוריות, עם הבדלים גדולים בנזילות, ברווחיות, בבסיס הלקוחות וביכולת הייצור.
תקציבי הביטחון בעולם מרחיבים את הביקוש
ההוצאה הצבאית העולמית הגיעה ב2025 ל2.887 טריליון דולר, עלייה ריאלית של 2.9% לאחר התאמה לאינפלציה והשנה ה11 ברציפות של גידול. אירופה, כולל רוסיה ואוקראינה, הוציאה 864 מיליארד דולר, עלייה של 14%, ואסיה ואוקיאניה הוציאו 681 מיליארד דולר, עלייה של 8.1%. בארצות הברית נרשמה דווקא ירידה של 7.5% ל954 מיליארד דולר, בעיקר משום שלא אושר באותה שנה סיוע צבאי חדש לאוקראינה. מחוץ לארצות הברית ההוצאה הכוללת גדלה ב9.2%. התמונה מצביעה על התחמשות רחבה, אך גם על הבדלים משמעותיים בין מדינות ואזורים.
במזרח התיכון הסתכמה ההוצאה ב2025 בכ218 מיליארד דולר. סעודיה הוציאה כ83.2 מיליארד דולר וישראל כ48.3 מיליארד דולר. בהסתכלות קדימה, התקציב האמריקאי שאושר ל2026 כבר עבר טריליון דולר, ובמפרץ פורסמה הערכת אנליסט לעלייה של עד 20% בהוצאות הביטחון בשלוש השנים הבאות. זו תחזית, ולא תקציב שכבר אושר. עבור החברות הישראליות המשמעות האפשרית היא הזדמנויות במיגון, תחמושת, חיישנים, הגנה אווירית ומערכות בלתי מאוישות. עם זאת, הוצאה צבאית כוללת גם שכר, תחזוקה ותשתיות, וחלק מהמדינות אינן שווקים נגישים ליצוא ישראלי. לכן אין להמיר את מלוא הגידול בתקציבים לצפי הזמנות לחברות המדד.
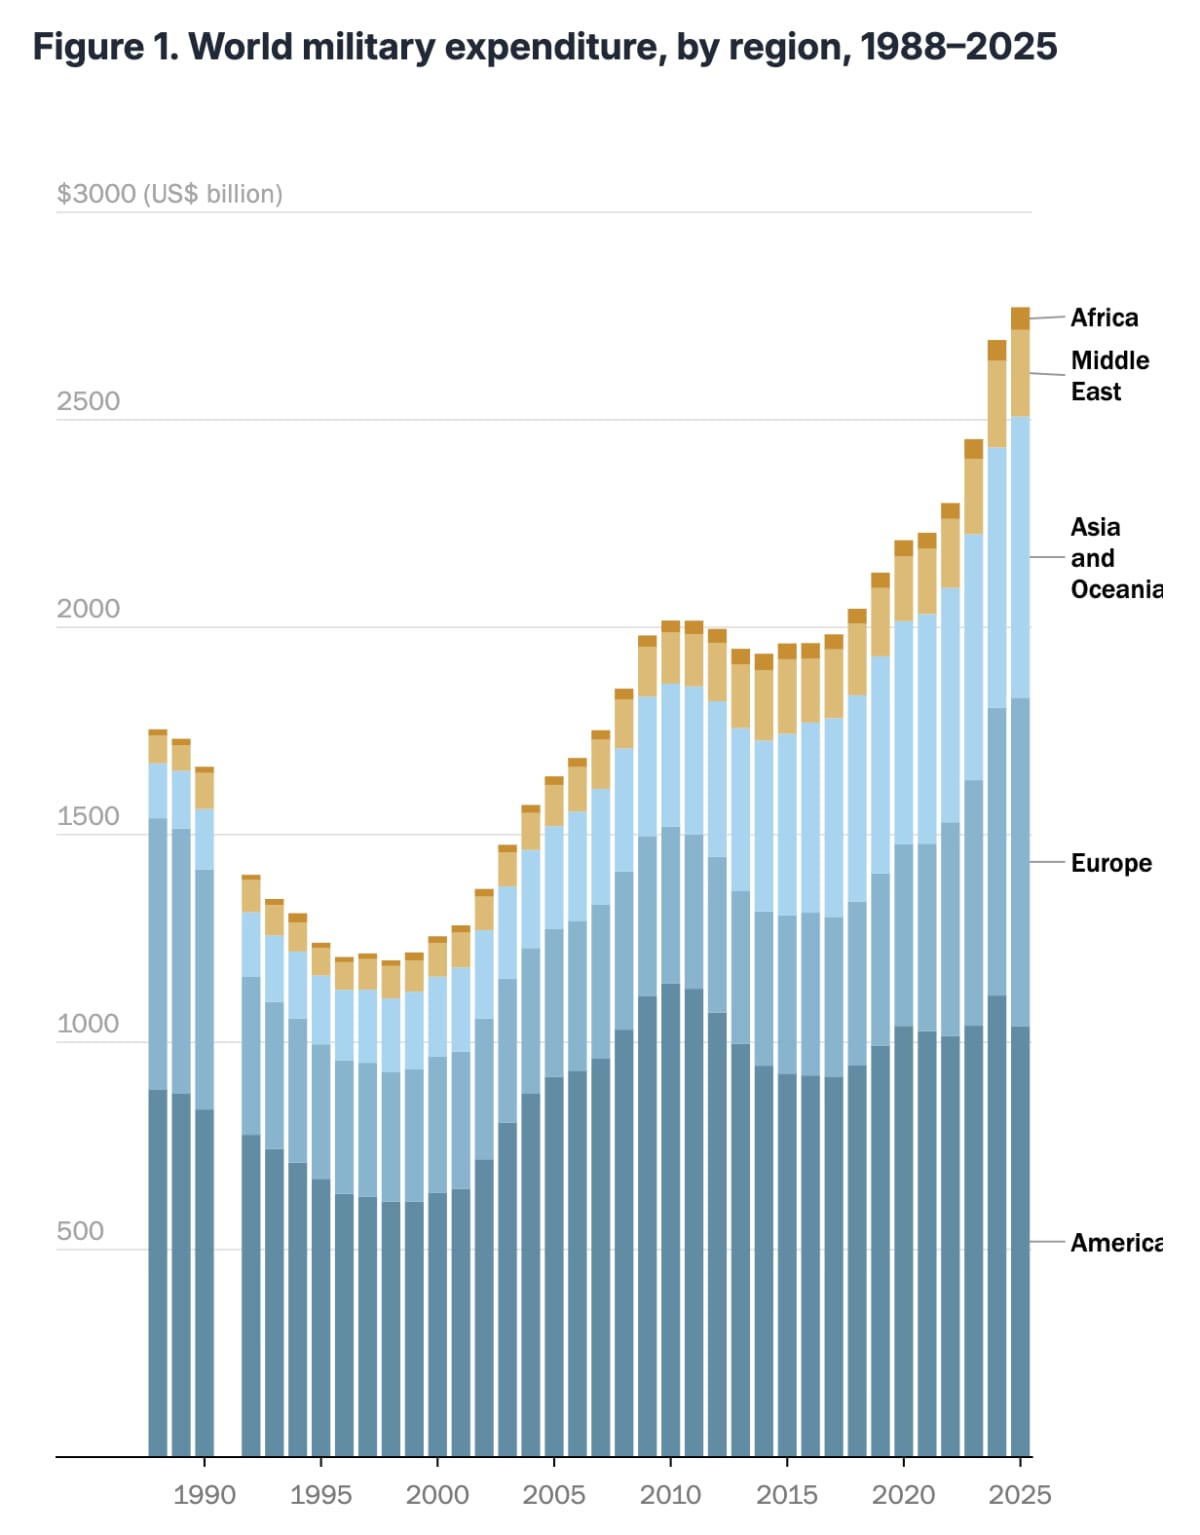
מקור: sipri
גם במבט קדימה מדובר בתוכניות שנפרסות על פני שנים. בארצות הברית אושרו ל2026 הוצאות ביטחון של יותר מטריליון דולר, וההצעה ל2027 מבקשת להעלות אותן ל1.5 טריליון דולר, בכפוף לאישור. מדינות נאט״ו התחייבו להגיע עד 2035 להוצאה של 5% מהתוצר על ביטחון ותחומים נלווים, כאשר לפחות 3.5% מיועדים להוצאה צבאית ישירה. במפרץ קיימת הערכת אנליסט שלפיה ההוצאות עשויות לגדול בעד 20% בתוך שלוש שנים, בין היתר לצורך חידוש מלאים וחיזוק המוכנות הצבאית. המשמעות האפשרית לחברות במדד ת״א ביטחוניות היא בסיס ביקוש רחב ומתמשך למערכות, רכיבים ושירותים. עם זאת, תקציב ביטחון כולל גם שכר, תחזוקה ותשתיות, והגישה לשווקים תלויה באישורי יצוא וביחסים מדיניים. לכן, המבחן של כל חברה הוא כמה מהגידול הזה יהפוך להזמנות עבורה, ובאיזו רווחיות תצליח לספק אותן.
החברות הבולטות וההבדל בין גודל לצמיחה
אלביט מערכות היא החברה הגדולה במדד בפער ניכר, ופועלת במגוון מערכות בתחומי היבשה, האוויר, המודיעין והאלקטרוניקה הביטחונית. ברבעון השני של 2026 הכנסותיה הסתכמו בכ2.29 מיליארד דולר, צמיחה של כ16% לעומת הרבעון המקביל. הרווח התפעולי עלה לכ219 מיליון דולר, ושיעורו מההכנסות השתפר מ8% ל9.6%. בסוף יוני הגיע צבר ההזמנות ל32 מיליארד דולר, כאשר 73% ממנו היו מחוץ לישראל. זהו בסיס פעילות רחב, אך צבר אינו הכנסה שכבר הוכרה. החברה עדיין צריכה לייצר, לספק ולגבות לאורך זמן.
נקסט ויז׳ן מייצגת מודל אחר. החברה מפתחת מצלמות יום ולילה מיוצבות וזעירות, בין היתר לכלים בלתי מאוישים. במחצית הראשונה של 2026 הכנסותיה הגיעו ל155.5 מיליון דולר, עלייה של 112%, והרווח הנקי הסתכם ב91.9 מיליון דולר, עלייה של 110%. הרווח התפעולי היה כ90.2 מיליון דולר, כ58% מההכנסות. צבר ההזמנות עמד על 265.2 מיליון דולר ב9 באוגוסט, והדירקטוריון קבע יעד מכירות שנתי של 355 מיליון דולר. אלה נתוני צמיחה ורווחיות בולטים, אך היעד עדיין דורש ביצוע והרחבת כושר ייצור.
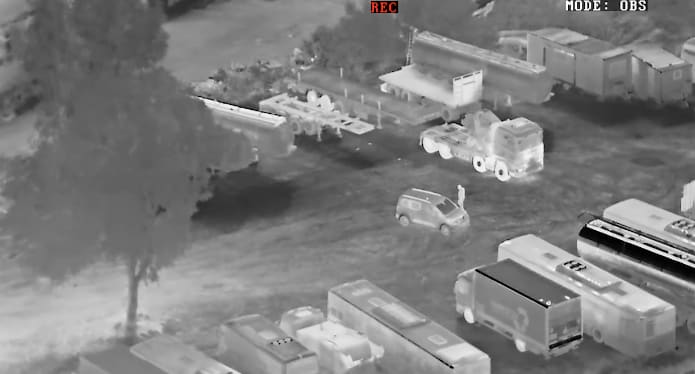
מקור: נקסט ויז׳ן
תאת טכנולוגיות, העוסקת בתחזוקה והפצה של רכיבי תעופה, מציגה תמונה מעורבת יותר. הכנסות המחצית הראשונה של 2026 היו כ-94.1 מיליון דולר, עלייה של כ-10.4% לעומת התקופה המקבילה, אך הרווח התפעולי נותר כמעט ללא שינוי סביב 8.6 מיליון דולר. עלויות ההתרחבות, גידול במלאי ומגבלות באספקת חלפים פגעו בשיפור הרווחיות. במחיר הנוכחי של כ-35.2 דולר נסחרת החברה במכפיל EV/EBITDA של כ-17.2, גבוה יחסית למתחרות בענף, כאשר מחיר היעד הבסיסי שהוצג עומד על כ-60.7 דולר. זו הייתה הערכת השקעה למועד מסוים, והנתונים מבהירים שגם בה נדרשת בחינה של מגמת הרווח והתזרים.
ארית תעשיות פועלת בעיקר באמצעות רשף טכנולוגיות, המייצרת מרעומים אלקטרוניים לתחמושת. במחצית הראשונה של 2026 הכנסותיה הסתכמו בכ133 מיליון שקל לעומת כ155 מיליון שקל שנה קודם, והרווח התפעולי ירד לכ70.4 מיליון שקל לעומת כ84.8 מיליון שקל. צבר ההזמנות שדווח לסוף יוני עמד על כ671.8 מיליון שקל, אך כלל גם הזמנה מותנית בהיקף 50 מיליון דולר. לכן יש להבחין בין הזמנות מחייבות לבין פעילות שתלויה בהתקיימות תנאים.
לצד ארבע החברות האלה נמצאות חברות משמעותיות נוספות בשרשרת האספקה. מנועי בית שמש חשופה לעולם התעופה, אר פי אופטיקל לאלקטרואופטיקה, פיסיבי למעגלים מודפסים ועשות למכלולים מכניים. אין חברה אחת שהיא החזקה ביותר בכל מדד השוואה. אלביט בולטת בהיקף הפעילות ובפיזור, נקסט ויז׳ן בקצב הצמיחה וברווחיות, וחברות אחרות נבחנות לפי התמחות, חוזים, מבנה עלויות ותמחור. משקל גבוה במדד אינו דירוג של איכות עסקית.
מה קרה למדד מאז ההשקה
נכון לאמצע אוקטובר 2026 המדד עדיין לא השלים שנת פעילות, ולכן חשוב להפריד בין תשואה מאז ההשקה, תשואה מתחילת השנה ושינוי מהשיא. מרמה של כ3,390 נקודות בסביבת ההשקה הוא טיפס לכ5,500 נקודות בחודשים הראשונים של 2026. לאחר מכן התהפכה המגמה, ובראשית 13 באוקטובר הוצגה רמה של כ3,019 נקודות.
מדובר בירידה של כ45% מהשיא ושל כ11% ביחס לרמת ההשקה המקורבת. הירידה מתחילת 2026 עמדה על כ23%. אלה תקופות מדידה שונות, ולא שלושה תיאורים של אותה תשואה.
אחד מימי הירידות הבולטים היה 6 באוקטובר. המדד איבד 3.5%, נקסט ויז׳ן ירדה 12.7% ואלביט ירדה 5.1%. ברקע עמדה מכירת כ5.7 מיליון מניות נקסט ויז׳ן על ידי פידליטי, בתמורה לכ1.3 מיליארד שקל ובהנחה של כ7%. באותו יום נקסט ויז׳ן גם הודיעה על הזמנה חדשה של 24 מיליון דולר. הצירוף הזה ממחיש כיצד עסקה גדולה במניות ולחץ מסחר יכולים להכביד על המחיר גם לצד חדשות עסקיות חיוביות. אין בכך הסבר מלא לירידות במדד לאורך חודשים.
למה המניות יורדות כשהעולם ממשיך להתחמש
הפרשנות המרכזית העולה מהנתונים היא שהשוק בוחן מחדש את המחיר ששילם עבור הצמיחה. מניה יכולה לעלות במהירות כאשר המשקיעים מצפים להתרחבות חדה ברווחים, ובהמשך לרדת גם כשהרווחים גדלים, אם הציפיות היו גבוהות עוד יותר. מכפיל הרווח מבטא את המחיר שהמשקיעים משלמים ביחס לרווח החברה. כשהם מוכנים לשלם מכפיל נמוך יותר, שיפור עסקי לבדו אינו מבטיח עלייה במניה.
לצד התמחור יש גם הבדלים עסקיים ממשיים. אלביט ונקסט ויז׳ן מציגות צמיחה, בעוד שבפמס ובארית נרשמה חולשה בחלק מהתוצאות. הרחבת מפעלים דורשת השקעות, הזמנות עשויות להידחות, עלויות יכולות לעלות ושערי חליפין משפיעים על הרווח. חברה שמוכרת בדולרים ומשלמת חלק מהוצאותיה בשקלים יכולה להיפגע מהתחזקות השקל. הזמנות גדולות מועילות לבעלי המניות כאשר הן מתורגמות גם לרווח ולמזומן.
מבנה המדד מוסיף שכבת סיכון. השקעה ב18 חברות מספקת פיזור בין חברות, אך רבות מהן עדיין תלויות בתקציבי ממשלות, באישורי יצוא ובמחזור ההתחמשות. המשקל המשמעותי של חברות קטנות יכול להגביר תנודתיות כאשר מגיעות הוראות קנייה או מכירה גדולות ביחס למחזורי המסחר שלהן.
גם את נתוני הירידות צריך לקרוא בזהירות. חברה שמחלקת דיבידנד מעבירה מזומן לבעלי המניות, וביום שבו המניה נסחרת ללא הזכות לקבל אותו מחירה מותאם לחלוקה. בארית הוכרזה באוגוסט חלוקה כוללת של 529 מיליון שקל בשתי פעימות, כשהשנייה הותנתה באישור בית משפט. לכן השוואת מחיר מניה לשיא בלי להתחשב בדיבידנדים עלולה להפריז בהפסד המשקיע. יש להפריד בין ירידת מחיר לבין תשואה כוללת, במיוחד כשמשווים למדד שמשקלל דיבידנדים.
מה המשקיעים צריכים לבחון מכאן
המדד מאפשר להשקיע בכמה חברות ביטחוניות באמצעות מוצר עוקב אחד, אך בחירת המוצר דורשת בדיקה של המדד המדויק שהוא מחקה. קיימים גם מדדי ביטחון של ספקים אחרים, עם חברות ומשקולות שונות. לאחר מכן יש לבדוק דמי ניהול, סחירות ופערי עקיבה, כלומר עד כמה תשואת הקרן קרובה לתשואת המדד. תשואת המשקיע בפועל מושפעת גם מעלויות וממסים.
ברמת החברות, הנתונים החשובים להמשך הם קצב הפיכת צבר ההזמנות להכנסות, הרווחיות על החוזים החדשים, המזומן שנוצר מהפעילות וההשקעות הנדרשות להרחבת הייצור. לצד אלה צריך לבחון את המחיר ביחס לרווח שניתן להשיג לאורך זמן. ירידה של עשרות אחוזים אינה מוכיחה שמניה זולה, בדיוק כפי שצמיחה חדה אינה מוכיחה שהיא יקרה מדי.
ההוצאה הביטחונית העולמית מספקת בסיס להמשך ביקוש, אבל התשואה ממדד ת״א ביטחוניות תלויה בהרכב החברות ובציפיות שכבר מגולמות במחיריהן. לאחר העליות והירידות, המבחן הוא היכולת לספק את ההזמנות, לשמור על רווחיות ולייצר מזומן. זהו ענף עם הזדמנויות עסקיות ברורות, לצד פערים גדולים בין החברות ורגישות גבוהה למחיר הכניסה.
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים מכל מין וסוג, לרבות ניירות ערך, יחידות השתתפות או נכסים פיננסיים אחרים. אין באמור התחייבות להשגת תשואה. הנתונים והתרחישים נועדו להמחשה ולניתוח, מבוססים על מקורות פומביים ועל הנחות שמפורטות במאמר, ועשויים להשתנות. כל התכנים נועדו לספק מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הוא חוזה חתום בידי מורשה חתימה מטעמה בלבד. ט.ל.ח.