תוכנית המס שעל הפרק לשנת 2027
12.10.2026

בקצרה
- משרד האוצר מגבש רפורמת מס לשנת 2027 שנועדה להתמודד עם זינוק בהוצאות הביטחון, הריבית והשיקום, מה שעלול לייקר את עלויות המימון הממשלתיות ולחייב התאמת תיקי השקעות לסביבת מס מורכבת יותר.
- האוצר בוחן ריווח מדרגות המס כך שהסף למדרגת 31% יעלה, צעד שיכול לחסוך לעובדים עד 2,640 שקלים בשנה ולהגדיל את ההכנסה הפנויה של מעמד הביניים לצורכי חיסכון והשקעה.
- צמצום אפשרי של נקודות זיכוי להורים, שכל אחת מהן שווה 2,904 שקלים בשנה, עלול לקזז לחלוטין את הטבות המס מעבודה ולהקטין את הנזילות החופשית של משפחות רבות לצורך השקעות שוטפות.
- התוכנית כוללת הגבלת הטבות מס בקרנות השתלמות והטלת מס על קרקעות פנויות, מהלכים שעלולים לשחוק את התשואה נטו באפיקי חיסכון פופולריים ולחייב משקיעים לחשב מחדש את כדאיות ההחזקה בנדל"ן מניב.
משפחה יכולה לקבל עוד כמה מאות שקלים בתלוש, ובסוף השנה לגלות שהמצב הכלכלי שלה דווקא הורע. הקלה במס ההכנסה יכולה להיבלע בצמצום הטבות לילדים, בהתייקרות שירותים ובמס נוסף על רווחי החיסכון. לכן, כשבוחנים שינוי במערכת המס, השאלה החשובה היא כמה כסף נשאר למשפחה אחרי שמחברים את כל הסעיפים.
זה המתח שעומד במרכז עבודת ועדת המיסוי הפנימית של משרד האוצר לקראת תקציב 2027. מצד אחד, נשקלת הקלה על הכנסות מעבודה באמצעות ריווח מדרגות המס. מצד שני, נבחנים צמצום נקודות זיכוי בגין ילדים, הגבלת הטבות בקרנות השתלמות, מיסוי שירותים מיובאים ומס על קרקעות פנויות. ברקע נמצאת גם שאלה ארוכת טווח יותר, כיצד המדינה תממן את הוצאותיה אם הבינה המלאכותית תשנה את שוק העבודה ואת מקורות ההכנסה.
בשלב הנוכחי מדובר בכיוונים שנבחנים, ללא חבילה סופית או שינוי מאושר ל2027. הדוגמאות המספריות בהמשך נועדו להמחיש את המנגנונים, ואינן תחזית לתוצאות הרפורמה.
למה האוצר רוצה לשנות את חלוקת נטל המס
הצורך התקציבי נובע מהוצאות הביטחון, השיקום והריבית, שצפויות להכביד גם בשנים הבאות. כאשר הוצאות המדינה גבוהות מהכנסותיה, הפער ממומן באמצעות חוב. החוב הזה מייצר הוצאות ריבית, שמצמצמות את הכסף הזמין לשירותים ציבוריים ולהשקעות בעתיד.
כדי להבין את המשמעות, אפשר להשתמש בדוגמה פשוטה שאינה מתארת את החוב בפועל של ישראל. עלייה של נקודת אחוז בעלות המימון של חוב בהיקף 100 מיליארד שקל משמעה תוספת של מיליארד שקל לשנה בהוצאות הריבית, אם כל הסכום ממומן מחדש בריבית הגבוהה יותר. בפועל, ההשפעה נפרסת בהתאם למועדי מחזור החוב ולתנאיו, אבל הדוגמה מסבירה מדוע עלות המימון היא שיקול מרכזי בתקציב.
הוועדה אינה עוסקת רק בשאלה כמה מס לגבות. היא בוחנת גם ממי לגבות אותו, אילו פטורים מוצדקים ואילו תמריצים מערכת המס יוצרת. הקלה על עבודה עשויה לשפר את התמורה להגדלת השכר ולהתקדמות מקצועית. צמצום פטורים יכול להרחיב את בסיס המס, כלומר את היקף הפעילויות וההכנסות שעליהן מוטל מס, בלי להעלות בהכרח את שיעור המס הכללי.
אולם כאן מתחילה המורכבות. מי שמשלם מס על משכורתו עשוי להיות גם הורה שמקבל נקודות זיכוי, חוסך בקרן השתלמות וצרכן של שירותים דיגיטליים. העברת הנטל בין תחומים אינה בהכרח העברת הנטל בין אנשים. לפעמים אותה משפחה מקבלת את ההקלה ומשלמת את המחיר.
כמה יכולה להיות שווה הקלה במדרגות המס
אחד הכיוונים הנבחנים הוא העלאת סף ההכנסה שממנו מתחילה מדרגת המס של 31%. במצב הקיים ב2026, חלק ההכנסה החודשית החייבת שבין 10,061 ל19,000 שקל ממוסה ב20%, והחלק שבין 19,001 ל25,100 שקל ממוסה ב31%. מעליו, עד 46,690 שקל, חלה מדרגת 35%. אלה שיעורים על חלקי ההכנסה, ולא על המשכורת כולה.
ההבחנה הזאת חיונית. עובד שמרוויח 20 אלף שקל אינו משלם 31% מס הכנסה על כל שכרו. רק אלף השקלים שמעל סף ה19 אלף נכנסים למדרגה הזאת, לפני התחשבות בזיכויים ובהתאמות אישיות.
לצורך המחשה בלבד, נניח שסף הכניסה למדרגת 31% יעלה מ19 אלף ל21 אלף שקל, והסכום שהתפנה ימוסה ב20%. זו אינה תקרה שפורסמה בהצעה. במקרה כזה, עובד עם הכנסה חייבת של 21 אלף שקל יקבל הקלה של 220 שקל בחודש, משום שעל 2,000 שקל ישלם 11 נקודות אחוז פחות. בשנה מלאה מדובר ב2,640 שקל. עובד עם הכנסה חייבת של 20 אלף שקל יקבל באותו תרחיש הקלה של 110 שקל בחודש.
מנגד, מי שהכנסתו החייבת אינה עולה על 19 אלף שקל לא ייהנה ישירות מהזזת הסף הזה בלבד. לכן, התיאור הכללי של הקלה על מעמד הביניים אינו מספיק כדי להבין מי יקבל אותה. צריך לדעת אילו מדרגות יורחבו ובכמה.
באותה חבילה נשקל גם צמצום נקודות הזיכוי בגין ילדים. נקודת זיכוי מקטינה את סכום מס ההכנסה לתשלום, ושוויה ב2026 הוא 242 שקל בחודש, שהם 2,904 שקל בשנה.
אם משפחה שמנצלת את הזיכוי במלואו תאבד, בתרחיש להמחשה, נקודה אחת, הפגיעה תהיה 242 שקל בחודש. אם תאבד שתי נקודות בסך הכול, הפגיעה תהיה 484 שקל בחודש, או 5,808 שקל בשנה. אין כיום בחומר שפורסם פירוט של מספר הנקודות שיופחתו, גילי הילדים או חלוקת השינוי בין ההורים.
המשמעות היא שגם הקלה משמעותית יחסית במדרגות המס יכולה להתקזז במלואה מול שינוי בנקודות הזיכוי. גודל המשפחה, גילי הילדים והיכולת לנצל את הזיכויים עשויים להיות חשובים לא פחות מגובה השכר.
מס נטפליקס עשוי להגיע להרבה מעבר למנוי הטלוויזיה
הכינוי מס נטפליקס מתייחס לרעיון של מיסוי שירותים מיובאים, ובהם שירותים דיגיטליים מחברות זרות. מבחינה כלכלית, הדיון רחב יותר ממנוי אחד. הוא נוגע לאופן שבו ממסים צריכה מחו״ל ולהבדלים בין ספקים מקומיים לספקים זרים.
שיעור המע״מ הכללי בישראל עומד על 18%. אם שירות שמחירו לפני המס הוא 100 שקל יחויב במע״מ בשיעור הזה, והספק יעביר את מלוא התוספת לצרכן, המחיר יהיה 118 שקל.
בתרחיש להמחשה, משק בית שמוציא 300 שקל בחודש על שירותים שייכללו במיסוי החדש ישלם עוד 54 שקל בחודש, או 648 שקל בשנה, בהנחה שמחיר הבסיס אינו משתנה וכל המס מתגלגל אליו. אין בכך קביעה לגבי השירותים שייכללו בחוק או לגבי המחירים שיגבו החברות.
אפשר כעת לחבר את הדוגמאות לתמונה אחת.
תרחיש המחשה למשפחה עם עובד אחד שנהנה מההקלה שחושבה קודם
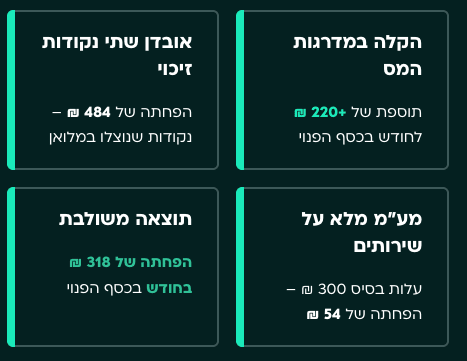
התרחיש הזה מסתכם בפגיעה של 3,816 שקל בשנה, אף שהוא כולל הקלה במס על העבודה. הוא אינו אומדן של החבילה הנבחנת, אלא המחשה לכך שצריך לבדוק את השפעתה המצטברת.
הדיון כולל גם אפשרות לצמצום הטבות מע״מ בתחומים כמו פירות וירקות, תיירות ואילת. כאן חשוב להבחין בין מוצרים שונים. משפחה יכולה לבטל מנוי דיגיטלי או לעבור למסלול זול יותר. היכולת לצמצם הוצאה על מזון בסיסי מוגבלת יותר. לכן, ביטול הטבה בצריכה חיונית עלול להכביד במיוחד על משקי בית שההוצאה הזאת תופסת חלק גדול מהכנסתם.
גם התייקרות המחיר אינה חייבת להיות זהה לשיעור המס. ספק יכול לספוג חלק מהעלות, לשנות את מחיר הבסיס או להתאים את המוצר. בתיירות, למשל, העלאת המחיר לתייר עלולה לפגוע בתחרותיות; ספיגת המס בידי העסק עלולה לפגוע ברווחיות. אלו השלכות אפשריות שצריך לבחון לפי הענף והתחרות בו.
בקרן ההשתלמות הפגיעה האפשרית נמצאת בשנים שאחרי הנזילות
הכיוון שנבחן לגבי קרנות ההשתלמות הוא הגבלת הפטור על רווחי ההון עד לתום השנה השישית. כדי להבין מדוע זה משמעותי, צריך להפריד בין נזילות הכסף לבין המשך החיסכון.
במסלול הרגיל, לאחר שש שנים ניתן למשוך את הכספים הזכאים לפטור בהתאם לתנאים ולתקרות. הזכאות לפטור אינה מוגבלת רק לרווחים שהצטברו עד יום ההגעה לנזילות. האפשרות להמשיך להחזיק את החיסכון ולצבור רווחים פטורים היא חלק מהערך של המוצר.
דוגמה להמחשה מראה כיצד שינוי בפטור יכול להשפיע על הסכום שיישאר לחוסך. נניח שבמועד שבו הקרן נעשית נזילה יש בה 300 אלף שקל, וכל הסכום זכאי לפטור. החוסך משאיר אותו לעשר שנים נוספות, ללא הפקדות, בתשואה שנתית קבועה של 5%. לצורך הדוגמה בלבד נניח אפס אינפלציה וללא דמי ניהול.
בסוף התקופה הסכום יגיע לכ488,668 שקל. הרווח שנצבר בעשר השנים הנוספות יהיה כ188,668 שקל. אם הרווח הזה נשאר פטור, מלוא הסכום נשאר לחוסך. אם נניח מס של 25% על הרווח הנוסף, המשולם רק בסוף התקופה, המס יהיה כ47,167 שקל והסכום שיישאר יהיה כ441,501 שקל.
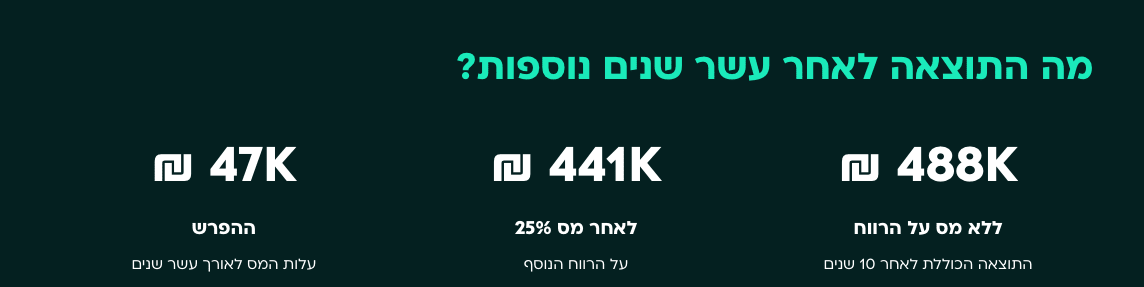
שיעור ה25% בדוגמה אינו שיעור שאושר במסגרת ההצעה, והתשואה אינה תחזית. החישוב גם אינו ממסה את ה300 אלף שקל שהיו בקרן בנקודת ההתחלה. הוא מבודד את השפעת המס על הרווחים העתידיים.
הפרטים שיכריעו את ההשפעה בפועל עדיין חסרים. צריך לדעת אם השינוי יחול על קרנות קיימות, כיצד יופרדו הרווחים הישנים מהחדשים, מתי ייגבה המס ומה יהיו הוראות המעבר. מס שנגבה מדי שנה יכול להשפיע אחרת ממס שנדחה למועד המשיכה, משום שכסף ששולם כמס כבר אינו ממשיך לצבור תשואה.
מבחינת בתי ההשקעות וחברות הביטוח, צמצום היתרון של הקרן עשוי לשנות את החלטות החוסכים לגבי השארת כספים נזילים. אולם אין בסיס לקבוע שכספים ייצאו בהיקף מסוים או שהגופים המנהלים ייפגעו בהכרח. הדבר תלוי בנוסח החוק וביתרונות שיישארו למוצר.
מס על קרקע פנויה יכול לשנות את כדאיות ההחזקה
לצד החיסכון הפיננסי, חוזר לדיון גם מס על קרקעות פנויות. זהו שינוי מסוג אחר, משום שהוא עשוי לייצר עלות שוטפת על עצם ההחזקה בנכס, גם כאשר בעליו אינו מוכר אותו ואין ממנו הכנסה.
לדוגמה בלבד, קרקע ששווייה לצורכי מס הוא שני מיליון שקל, תחת מס שנתי היפותטי של 1%, תייצר תשלום של 20 אלף שקל בשנה. השיעור הזה אינו מוצג כהצעת הוועדה. הוא ממחיש כיצד מס החזקה יכול להפוך את ההמתנה לעליית ערך להחלטה יקרה יותר, בייחוד כשיש גם עלויות מימון.
הניתוח הכלכלי האפשרי הוא שמס כזה עשוי לעודד מכירה או קידום בנייה. אבל ההשפעה תלויה ביכולת של בעל הקרקע לפעול. קרקע שאפשר לבנות עליה מיד שונה מקרקע שממתינה לתכנון, לתשתיות או להסדרת בעלות. אם אי אפשר להתקדם מסיבות שאינן בשליטת הבעלים, תוספת מס אינה פותרת את החסם.
לכן, למשקיע בקרקע ולחברת נדל״ן חשובים לא רק שיעור המס ושווי הנכס. חשובים גם הגדרת הקרקע החייבת, הפטורים, מועדי החיוב וההתייחסות לעיכובים תכנוניים. אצל חברה שמחזיקה מלאי קרקעות גדול, מס שוטף עשוי להגדיל את צריכת המזומנים ולשנות את סדר העדיפויות בין פרויקטים. זו אפשרות לניתוח, ולא מסקנה לגבי חברה מסוימת.
בשלב הנוכחי מסתמן גם שהוועדה לא תמליץ על מס ירושה או עיזבון. אין בכך החלטה מחייבת של ממשלה עתידית, וגם אין בחומר שסופק הסבר מספק לקביעה מדוע הרעיון ירד מהפרק.
הבינה המלאכותית מכניסה לדיון שאלה ארוכת טווח
הדיון בבינה המלאכותית עוסק באפשרות שהצמיחה הכלכלית תישען בעתיד פחות על העסקת עובדים ויותר על הון וטכנולוגיה. אם חברות יוכלו לייצר יותר עם פחות עבודה אנושית, מערכת שמסתמכת במידה רבה על מיסוי שכר עשויה להזדקק למקורות הכנסה אחרים. זהו תרחיש שנבחן, ולא קביעה ששיעור העובדים בישראל אכן יירד.
הכיוון המתואר הוא להימנע ממיסוי ייעודי של צריכת בינה מלאכותית, ובמקביל לבחון מיסוי הון וצריכה. ההיגיון האפשרי הוא שמס על שימוש בטכנולוגיה עלול להאט את אימוצה ואת השיפור בפריון, כלומר בכמות התוצר שניתן להפיק מכל שעת עבודה.
אבל גם מיסוי הון דורש הבחנה. מיסוי קרקע מקומית שונה ממיסוי פעילות טכנולוגית שיכולה לעבור בין מדינות. מכאן נובע המתח בין הרחבת הגבייה לבין שמירת ישראל כמקום אטרקטיבי ליזמות ולהשקעות.
בתוך הדיון מוזכר גם כיוון של הטבת מס ליזמי הייטק המכונה QSBS. בחומר שסופק אין פירוט מספיק של התנאים הישראליים הנשקלים, התקרות או העלות התקציבית. לכן, אי אפשר לקבוע מי יהיה זכאי לה או לכמת את שווייה. השאלה הכלכלית היא האם הטבה כזאת תעודד פעילות נוספת בישראל במידה שתצדיק את אובדן ההכנסות ממס.
המבחן למשקיעים ולמשפחות יהיה בחשבון הכולל
ההצעות הנבחנות עשויות לשנות את האיזון בין מס על עבודה, מס על צריכה ומס על חיסכון ונכסים. אין עדיין מספיק פרטים כדי לקבוע אם מעמד הביניים ירוויח, אם הכנסות המדינה יגדלו ובכמה, או אילו ענפים יושפעו יותר.
למשפחה, הבדיקה תהיה חיבור של השכר החייב, נקודות הזיכוי, הרכב ההוצאות והחיסכון. למשקיע, הבדיקה תהיה של התשואה לאחר מס ושל השפעת השינויים על תזרים החברות. בשני המקרים, מועדי התחילה והוראות המעבר יכולים להיות משמעותיים לא פחות משיעור המס עצמו.
הקלה בתלוש יכולה להיות בעלת ערך. כדי לדעת אם היא גם משפרת את המצב הכלכלי, צריך לבדוק כמה ממנה נשאר אחרי הקניות, ההטבות והחיסכון.