מהפסדים ל 10 מיליארד דולר תזרים חופשי, ומכפיל שנראה אטרקטיבי, חברת UBER לאן ?
12.10.2026
בקצרה
- אובר מציגה שיפור פיננסי מרשים עם מעבר לרווחיות, תזרים חופשי של 10.12 מיליארד דולר ומכפיל עתידי נמוך של 18.1, דבר המעיד על כיווץ מכפילים אגרסיבי והזדמנות תמחור אטרקטיבית בגלל ירידת המניה.
- החברה מציגה צמיחה תפעולית רחבה ברבעון השני עם 208 מיליון משתמשים פעילים, 3.9 מיליארד נסיעות והזמנות ברוטו בסך 58 מיליארד דולר, נתונים המלמדים על התרחבות עסקית מואצת המצביעה על פוטנציאל אפסייד של כ-70%.
- הנהלת אובר פועלת לגדר את איום המוניות האוטונומיות של טסלה באמצעות שיתופי פעולה נרחבים עם מתחרות מובילות כמו גוגל ואמזון, צעד המנצל את יתרון רשת הלקוחות העצומה שלה כדי להבטיח את מעמדה המוביל.
- רכישת חברת ezCater תמורת 2.3 מיליארד דולר במזומן מרחיבה את אחיזתה של אובר בתחום ההסעדה העסקית עם הזמנות שנתיות של 2.5 מיליארד דולר, מהלך שצפוי להגדיל את הכנסות החברה בעזרת עסקאות ארגוניות גדולות.
בדצמבר 2024 דיברנו איתכם לראשונה על חברת UBER כשמחיר המניה עמד על 60$, כמעט שנתיים עברו ומחיר המניה עומד על 70$ כשבשיא הגיעה ל102$.
האמת שבתקופת הזמן הזאת ציפיתי לתשואה גבוהה יותר אבל זה לא מגיע, בואו נבין ביחד מה קורה היום עם החברה, לדעתי מדובר בחברה שמבחינת תמחורים ומספרים היא אחת המניות המעניינות ביותר, עדיין ולמרות שבשנתיים האחרונות התשואה די מינורית.
החברה עברה מהפסדים לEPS מנורמל של 1.94$ ולתזרים מזומנים חופשי של 10.12 מיליארד דולר ב12 החודשים האחרונים.
(בחרתי בEPS מנורמל כי לחברה היו הטבות מס ושיערוכים של השקעות לחיוב ולשלילה שמשפיע על הרווח החשבונאי ולא משקף ישירות את פעילות החברה).
שיעור הרווח התפעולי הגיע ל12.13%, בעוד שמכפיל הרווח העתידי עומד על כ18.1, כיווץ מכפיל אגרסיבי כפול, גם כי הEPS עלה וגם בגלל ירידה של 30% מהשיא של מחיר המניה.
בעיניי זה נתונים פיננסים של חברה מעולה שכרגע גם לא זוכה לתשומת לב של השוק כי השוק ברובו הגדול מונע משבבים וטכנולוגיה.
לדעתי בזמנים שהשוק יתחיל קצת לפזר ממנו את הטכנולוגיה נראה הרבה רוטציה של הכסף לכיוון אובר ואגב גם לכיוון נטפליקס שנעה דומה.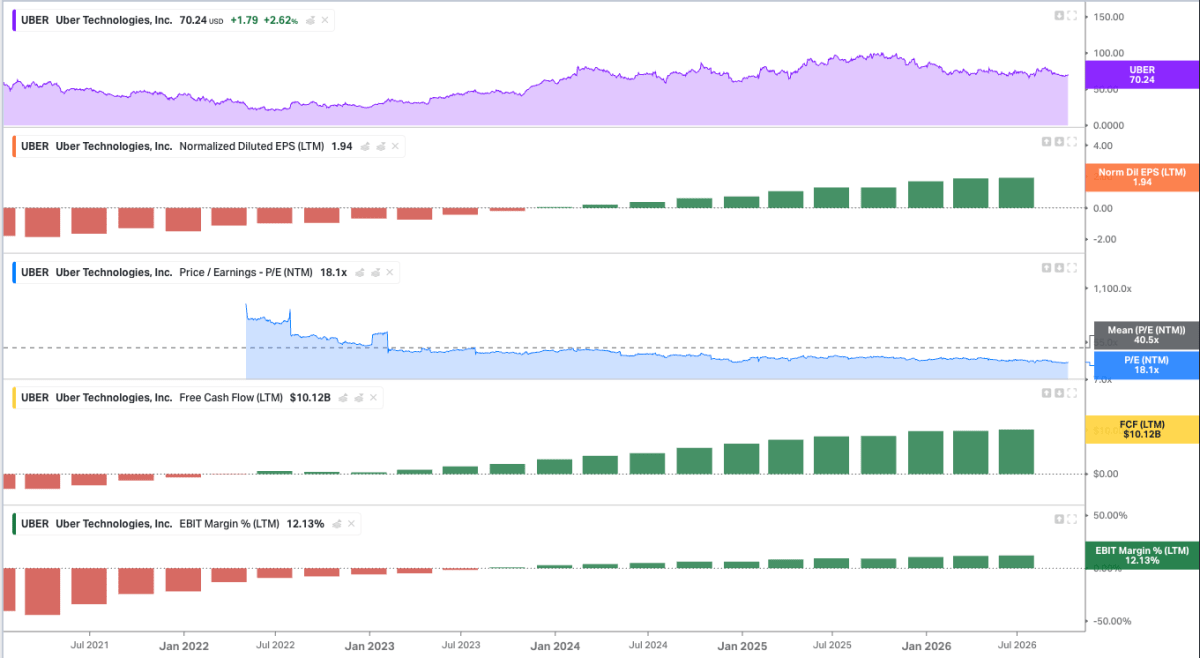
מקור: מצגת המשקיעים של UBER
ברבעון השני של 2026 היו לה 208 מיליון משתמשים פעילים חודשיים, עלייה של 16%, וכ3.9 מיליארד נסיעות והזמנות, עלייה של 18%.
ההזמנות ברוטו הגיעו ל58 מיליארד דולר, עלייה של 24%. זה שווי העסקאות בפלטפורמה, כולל הכסף שמועבר לנהגים ולבתי העסק ולא אומר שכל ההזמנות אכן מתורגמים להכנסות.
מתוך הכנסות של 14.2 מיליארד דולר ברבעון האחרון נסיעות ייצרו 7.36 מיליארד (52%, צמיחה מהרבעון המקביל אשתקד של 1%), משלוחים 5.25 מיליארד (37%, צמיחה של 28%) ומטענים 1.58 מיליארד (11%, צמיחה של 26%).
הערכת השווי מראה מחיר הוגן שהמניה צריכה להיסחר בו היום שעומד על 121$, כלומר רק בשביל שהמניה תיסחר במחיר ההוגן שלה יש לה אפסייד של 70% בערך. 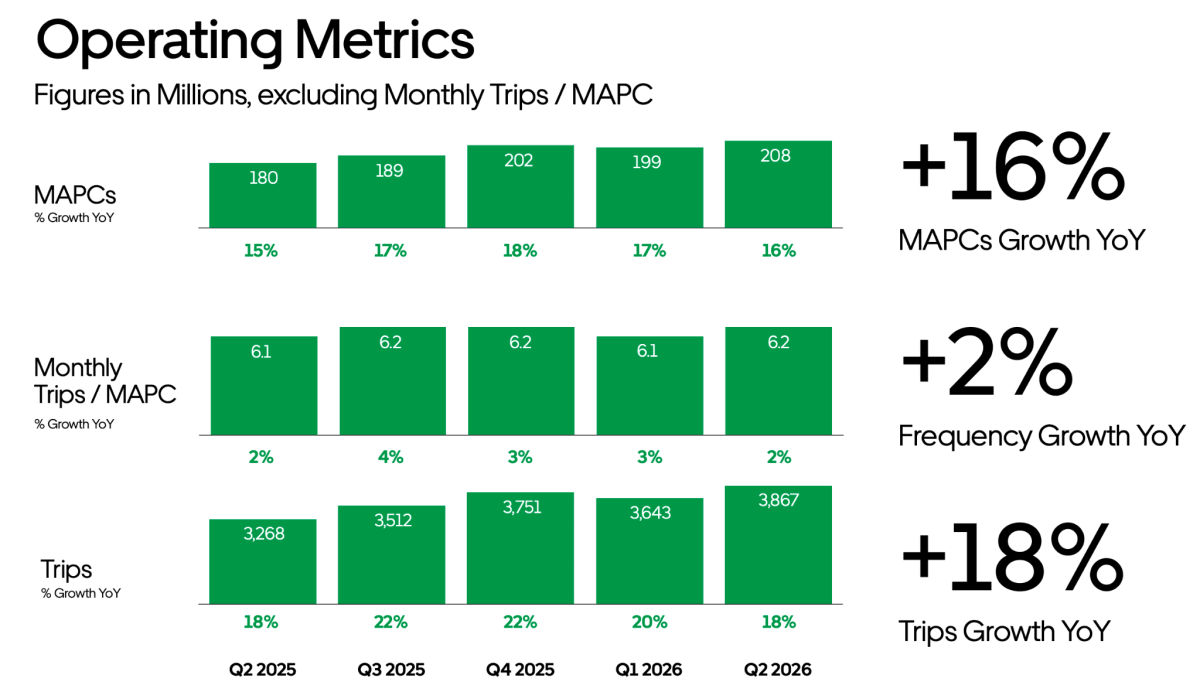
מקור: מצגת המשקיעים של UBER
אם מדברים על החברה כמובן שצריך לדבר על הסיכון שאני עירני אליו לגמרי אבל אני מסתכל גם על הפלטפורמה שמחברת בין הלקוחות לנסיעות.
הסיכון הוא שTesla (TSLA) תצליח עם Cybercab ותבנה שירות זול שמגיע ישירות לנוסע. אבל רכב אוטונומי צריך אישורים, תחזוקה ובעיקר לקוחות לאורך היום (בדיוק העוצמה של UBER).
הרי לא רק TSLA מביאה איתה רכב אוטונומי אלא חברות נוספות שגם לקוחות של אובר, חברות כמו GOOG AMZN BIDU PONY RIVN ועוד שפשוט צריכות את הפלטפורמה של אובר עם מאגר הלקוחות העצום של 208 מיליון כמו שרשמתי ועם היכולת להתאים ביקוש להיצע.
מבחינת החברה אגב, חתימה על שותפויות עם מתחרות של טסלה מוגדר כאסטרטגיית הגידור שלה אל מול Cybercab. כלומר הם לא מבטלים את החשש ומודעים לגמרי, הם פועלים על מנת לצמצם אותה.
בנוסף, לפי מצגת המשקיעים האחרונה של החברה היא מתכננת להוסיף עוד 8 ערים עד סוף 2026 ובסה״כ להגיע ל15 ערים.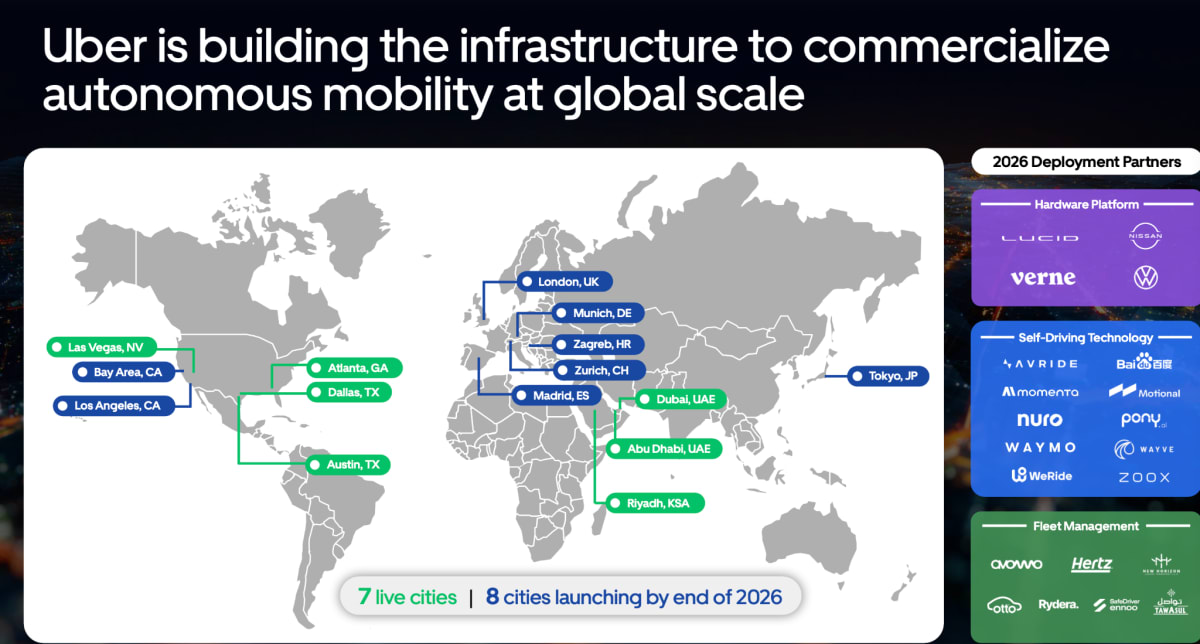
מקור: מצגת המשקיעים של UBER
בתחילת החודש אובר הודיעה על הסכם לרכישת ezCater תמורת 2.3 מיליארד דולר במזומן שמחברת עסקים למסעדות להזמנות אוכל למשרדים ולאירועים, עם רשת של יותר מ140 אלף מסעדות, הזמנה ממוצעת של 400$ והזמנות שנתיות של מעל 2.5 מיליארד דולר.
המטרה היא לשלב את השירות עם Uber Eats וUber for Business ולהרחיב את הפעילות להזמנות גדולות וחוזרות.
לאחר השלמת הרכישה, הכנסות ezCater צפויות להתווסף לדוחות אובר.