מקניות בסופר ועד דירה במתנה, כמה רחוק ילכו הקבלנים כדי למצוא רוכשים
29.9.2026
בקצרה
- חברת קנדיין הציעה מענק חודשי של 2,600 שקלים לקניות בסופרמרקט עד למסירת המפתח, הטבה המצטברת לסכום של עד 93,600 שקלים לשלוש שנים ומקלה ישירות על תזרים ההוצאות השוטף של משק הבית.
- שיכון ובינוי שילבה שוברי חופשה יוקרתיים בתאילנד עם דחיית תשלומים לתחילת מסלול של 15%-20% ופטור מהצמדה למדד תשומות הבנייה, מהלך שמוזיל משמעותית את עלויות המימון והאינפלציה עבור המשקיעים.
- יזמי נדל"ן דוגמת גינדי וצרפתי צבי הציעו סבסוד שכר דירה בגובה 6,000 עד 10,000 שקלים בחודש לתקופות ממושכות, פתרון המאפשר לרוכשים להימנע מכפל תשלומים מעיק של שכירות ומשכנתה בו-זמנית.
- חברת אביב מליסרון סבסדה עד 3.51 נקודות אחוז מריבית ההלוואה במסלול מימון של עד 30% משווי הדירה, צעד המקטין מהותית את עלויות הריבית ומגדיל את כדאיות העסקה בסביבת מאקרו תנודתית.
רכישת דירה היא עסקה שמשפחה בוחנת דרך המחיר, המיקום, ההון העצמי והמשכנתה שתלווה אותה במשך שנים. אבל כשמסתכלים על חלק מהפרסומות בענף, נדמה שמשרד המכירות מנסה להשתתף כמעט בכל סעיף בתקציב המשפחתי. הקניות בסופר, שכר הדירה בתקופת ההמתנה, החופשה הבאה ואפילו מכירת הדירה הישנה הפכו לחלק מההצעה. הקבלנים מחפשים עוד ועוד דרכים לגרום לרוכש להפסיק להתלבט ולחתום, והמרחק בין שיווק דירה לבין קטלוג הטבות הולך ומצטמצם.
מאחורי היצירתיות הזאת עומד מתח כלכלי פשוט. רוכש צריך להשתכנע שהוא מסוגל לעמוד בעסקה, ויזם צריך למכור דירות בפרויקט שבו הושקע כסף רב. ככל שהרוכש מבקש יותר זמן, יותר ודאות ויותר תמורה, כך גדל התמריץ להציע לו משהו מעבר לדירה עצמה. המבצעים שפורסמו במהלך 2025 ו2026 מאפשרים לראות כיצד המאמץ הזה מתרחב. חלקם כבר הסתיימו, והם מובאים כאן כדי להבין את התופעה ואת התנאים שמאחורי ההבטחות, בלי להניח שכולם פתוחים כיום לכל רוכש.
מתחילים בקניות בסופר ומגיעים לחופשה בתאילנד
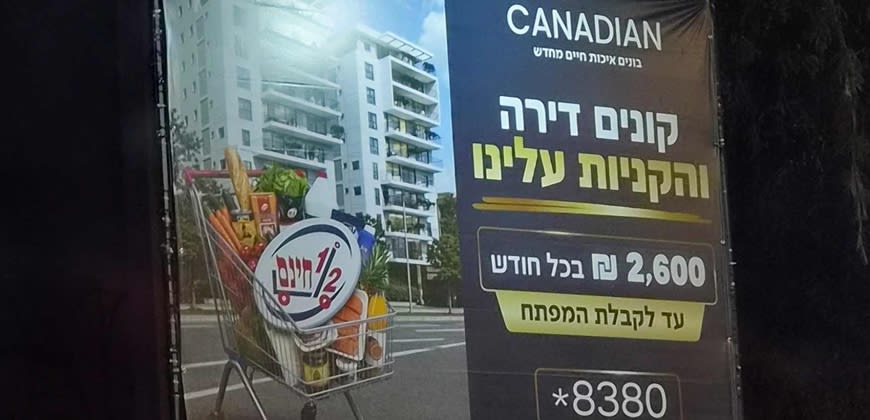
חברת קנדיין פרסמה הצעה שקל מאוד להבין: 2,600 שקל בכל חודש לקניות בסופר עד קבלת המפתח, במבצע שהוגבל לעשר דירות. עבור משפחה, זו הטבה שנוגעת מיד בהוצאה שוטפת ומוכרת. אם היא נמשכת שנתיים, הסכום המצטבר הוא 62,400 שקל. בשלוש שנים הוא מגיע ל93,600 שקל. אלה חישובים לפי משך ההטבה, ולא סכום אחיד שמובטח לכל רוכש. מועד הרכישה, מועד המסירה ותנאי המימוש קובעים כמה באמת מקבלים. 1
שיכון ובינוי הרחיבה את ההצעה גם לחופשה בתאילנד. המבצע בפרויקטים OLAM באור יהודה וDREAMS בהוד השרון כלל שובר לחופשה ששוויו הוערך בעשרות אלפי שקלים, לצד תנאי תשלום והטבת הצמדה. באור יהודה הוצע לשלם 15% בתחילת העסקה ואת היתרה סמוך למסירה, ובהוד השרון הוצע מסלול של 20% בתחילה ו80% בהמשך. בשני הפרויקטים פורסם גם פטור מההצמדה למדד תשומות הבנייה שחלה על רכיב של כ40% משווי הדירה. המדד הזה משקף שינויים בעלויות הבנייה, ולכן לפטור ממנו יכול להיות ערך כספי נוסף.
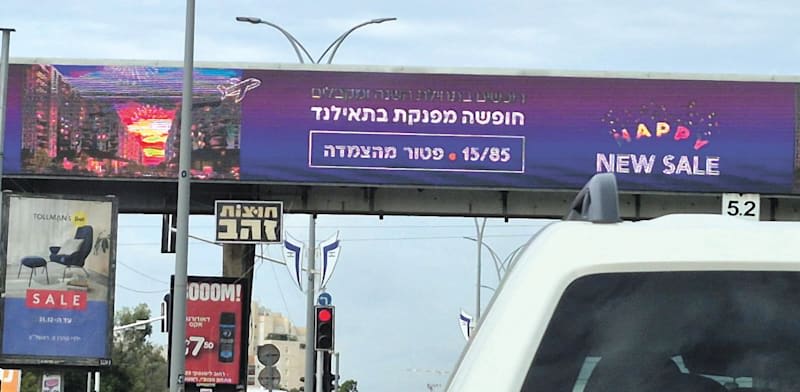
החופשה היא החלק שקל לזכור מהפרסומת, אך מבחינה כלכלית דווקא דחיית התשלום והחיסכון בהצמדה עשויים להיות מהותיים יותר. השווי תלוי במחיר הדירה, בלוח התשלומים ובמשך ההמתנה. שובר לחופשה שווה לרוכש את ההוצאה שהוא באמת היה מוציא ויכול לחסוך, בכפוף למועדי המימוש ולמגבלות שלו. מחיר פרסומי של מתנה אינו בהכרח הערך שלה עבור כל משפחה.
כשהקבלן משתתף גם בשכר הדירה ובמשכנתה
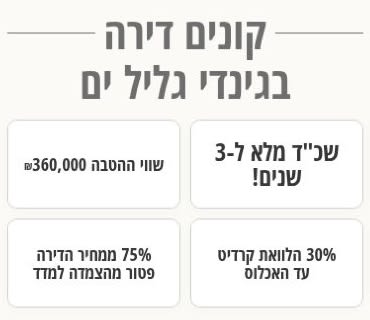
גינדי החזקות הציגה בגליל ים הטבה של שכר דירה לשלוש שנים בשווי 360 אלף שקל. בעמוד הקמפיין מפורט שהתשלום ניתן מדי רבעון, בסכום השקול ל10,000 שקל לחודש, בכפוף להסכם ולנספחיו. לצדה פורסמו הלוואת קרדיט על 30% ממחיר הדירה עד האכלוס ופטור מהצמדה על 75% מהמחיר. בפרסום על המבצע הופיעה גם אפשרות לתשלום התחלתי של 10%. מבחינת הרוכש, זו הקלה אפשרית בתקופה שבה הוא ממתין לדירה החדשה ומשלם על מגורים במקום אחר. הלוואת הקרדיט עצמה היא חוב, והעמדתה כפופה לאישור הבנק.
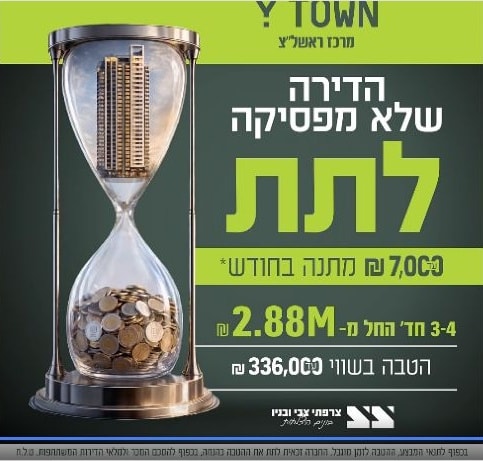
צרפתי צבי ובניו הציעה בפרויקט YTOWN בראשון לציון עד 7,000 שקל בחודש למשך כארבע שנים, עד האכלוס ובהתאם לתנאי המבצע. הפרסומת הציגה הטבה של 336 אלף שקל, סכום שמתקבל מהכפלת 7,000 שקל ב48 חודשים. המילה "עד" מהותית: בפרסום מפורט של ההצעה הוצגו 6,000 שקל בחודש לדירת שלושה חדרים ו7,000 שקל לדירת ארבעה חדרים. לכן אי אפשר להצמיד אוטומטית את ההטבה המרבית לכל דירה בפרויקט.
אביב מליסרון פנתה לאותו קושי מכיוון אחר, באמצעות סבסוד ריבית. התקנון שפורסם במאי 2026 מתייחס להלוואה של עד 30% ממחיר הדירה, לתקופה של עד 15 שנה ובריבית קבועה שאינה צמודה. החברה משתתפת בריבית עד 3.51 נקודות אחוז, והרוכש משלם לפחות 0.99%. כלומר, כאשר ריבית ההלוואה עומדת על 4.5%, הריבית לרוכש יכולה להיות 0.99%. אם ריבית ההלוואה היא 5%, השתתפות מרבית של החברה משאירה לרוכש ריבית של 1.49%. זהו חישוב להמחשת התקנון, ולא הצעת ריבית עדכנית.
החברה שיווקה אפשרות לחיסכון של עד כמיליון שקל במקרים מסוימים, אך סכום כזה תלוי בגובה ההלוואה, בתקופה ובריבית שאליה משווים. יתרה מכך, חיסכון שנפרס על שנים אינו שקול לאותו סכום שמתקבל היום. 67
גם דירה נוספת ופתרון לדירה הישנה נכנסים לעסקה
אנשי העיר לקחה את התחרות על תשומת הלב צעד נוסף והציעה לרוכשים להשתתף בהגרלה על דירת שני חדרים סמוך לכיכר המדינה. ביולי 2026 פורסמה הזוכה, לאחר שרכשה דירת שלושה חדרים. אבל הפרט שמלמד על מאמץ המכירה הוא שבמהלך המבצע נמכרו 13 דירות בפרויקטים שהשתתפו בו, לעומת יעד של לפחות 50 רוכשים. גם הבטחה להשתתף בהגרלת דירה לא הביאה את החברה ליעד שקבעה. מנגד, מדובר בדירות שמחירן הממוצע במבצע היה כ8.6 מיליון שקל, ולכן אין להסיק מכך שכל שוק הדיור מתנהג באותה צורה. ההטבה הייתה סיכוי לזכייה, והתקנון הטיל את המסים וההוצאות הנלווים לקבלת הפרס על הזוכה. 8
אב גד ניסתה להסיר חסם אחר שמוכר למשפרי דיור: איך מתחייבים לדירה חדשה כשעדיין לא מצליחים למכור את הישנה. במסלול הטרייד אין שפורסם בדצמבר 2025 נקבע מחיר הדירה הישנה לפי שמאות בניכוי 6%, ושוויה הוגבל לעד 70% ממחיר הדירה החדשה. המנגנון כולל שיווק של הדירה הישנה, ואפשרות לרכישתה בידי החברה בתנאים מסוימים ובכפוף לשיקול דעתה. ההצעה יכולה להקל על המעבר, אך המחיר שנקבע לדירה הישנה והתנאים שבהם החברה נכנסת לעסקה הם חלק מהעלות הכלכלית שלה.

פרץ בוני הנגב פנתה לקבוצות זכאות דרך מועדוני צרכנות. באפריל 2026 פורסמו הטבות לעמיתי ארגון המורים וקרנות השוטרים והסוהרים, ובהן הנחות של עשרות עד מאות אלפי שקלים, תנאי 20/80 או הלוואות של מיליון עד מיליון וחצי שקל לתקופות של שנה עד שלוש שנים, לפי הפרויקט והמסלול. ההיגיון השיווקי שונה מעט: ריכוז של קהל מוגדר סביב הצעה ייעודית. גם כאן, גובה ההלוואה אינו גובה ההנחה. הערך הכלכלי תלוי בתנאי המימון, במחיר הדירה ובתשלומים שהרוכש נדרש להשלים.
כמעט 85 אלף דירות מסבירות מדוע התחרות נמשכת
אחרי הפרסומות מגיעה השאלה הכלכלית: כמה דירות עדיין מחכות לרוכש. בסוף יולי 2026 נותרו למכירה בישראל כ84,990 דירות חדשות. מספר חודשי ההיצע עמד על 26.9, מדד שמבטא את היחס בין המלאי לבין קצב המכירות ששימש לחישוב. זה סדר גודל של יותר משנתיים, אבל אין פירושו שכל דירה תמתין שנתיים, או שכל הדירות האלה כבר גמורות ועומדות ריקות. בתוך המלאי יש דירות בשלבי בנייה שונים, וקצב המכירות משתנה בין תקופות ואזורים.
גם הפיזור חשוב. כ30.8% מהמלאי היו במחוז תל אביב וכ24.7% במחוז המרכז, יחד 55.5%. רוכש מחפש דירה בעיר, בשכונה ובטווח מחיר מסוים, ולכן המספר הארצי לבדו אינו קובע את כוח המיקוח שלו. בפרויקט שמתחרה בכמה פרויקטים דומים בסביבה עשוי להיווצר לחץ שונה מזה שקיים במיקום עם מעט חלופות. זו הסיבה שצריך לבחון את המבצעים מול ההיצע המקומי ולא להסתפק בכותרת על מצב השוק בישראל.
עם זאת, הנתונים האחרונים כוללים גם התאוששות. במאי עד יולי 2026 נמכרו כ25,160 דירות, חדשות ומיד שנייה, עלייה של 20.8% לעומת פברואר עד אפריל. בניכוי עונתיות, כלומר לאחר התאמה להשפעות עונתיות בלוח השנה, העלייה הייתה 12.8%. מתוך העסקאות נמכרו כ10,470 דירות חדשות, וכ33.7% מהן במסגרת סבסוד ממשלתי. לכן יש לשים לב להרכב המכירות: עלייה במכירות הכוללות אינה מלמדת שכל יזם או כל פרויקט בשוק החופשי נהנים ממנה באותה מידה.
הסיפור מקבל רובד נוסף כשבודקים ביטולי עסקאות. במחוז הדרום זוהו 669 ביטולים של עסקאות לרכישת דירות חדשות שנחתמו בשנים 2022 עד 2025, בבדיקה שנכונה לסוף הרבעון השני של 2026. אלה ביטולים של עסקאות מתקופה של כמה שנים. גלית בן נאים, סגנית הכלכלן הראשי באוצר, הציגה חישוב שלפיו הוספתם למלאי הרשמי של 10,788 דירות בסוף יוני מביאה ל11,457 דירות. זהו החישוב שהציגה, ולא עדכון רשמי של נתון הלמ״ס.
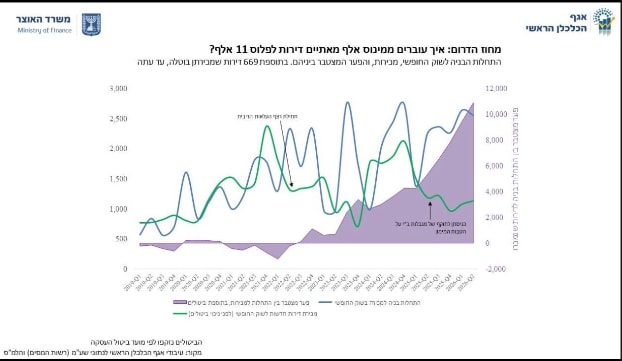
הפער הזה עבר מגירעון מצטבר של כ1,200 דירות בסוף הרבעון הראשון של 2022 לעודף של כ11 אלף דירות בסוף הרבעון השני של 2026. עבור יזם, ביטול יכול להחזיר לשיווק דירה שכבר נתפסה כמכורה, ולחייב אותו לחפש רוכש מחדש. אבל נתון הביטולים לבדו אינו מוכיח שכל העסקאות בוטלו בגלל מבצעי מימון. הוא כן מחייב להסתכל מעבר למספר החוזים שנחתמו ולבדוק כמה עסקאות נשארות בתוקף ומגיעות להשלמה.
למה להציע מתנות במקום להוריד את המחיר
ההיגיון הכלכלי של המבצעים הוא לתת מענה לחסם מסוים אצל הרוכש. השתתפות בשכר דירה מקלה על ההמתנה למסירה. סבסוד ריבית יכול להפחית החזרי הלוואה. סיוע במכירת דירה ישנה יכול לאפשר למשפחה להתקדם לעסקה חדשה. כל אחת מההצעות האלה עשויה ליצור ערך ממשי. במקביל, מתן הטבה מאפשר ליזם לשמור על מחיר חוזי גבוה יותר מאשר בעסקה עם הנחת מזומן מקבילה, ולמנוע ממחיר מופחת להפוך מיד לנקודת פתיחה במשא ומתן עם הרוכש הבא. זה הסבר כלכלי למבנה המבצעים, ולא קביעה לגבי המניע הבלעדי של כל חברה.
מבחינת הקונה, ההשוואה צריכה להיות בין העלויות הכוללות של החלופות. בדוגמה להמחשה, דירה במחיר של 3 מיליון שקל עם הטבה שבאמת שווה לרוכש 100 אלף שקל משקפת עלות כלכלית של כ2.9 מיליון שקל לפני הוצאות נוספות. אם דירה דומה מוצעת ב2.85 מיליון שקל ללא הטבה, המבצע לבדו אינו הופך את הראשונה לזולה יותר. כשההטבה נפרסת על פני שנים, צריך להביא בחשבון גם שכסף שיתקבל בעתיד שווה פחות מאותו סכום שזמין היום. כך גם לגבי הבדל במפרט, במועד המסירה ובסיכון של כל חלופה.
דחיית תשלומים דורשת בדיקה נפרדת. בדירה של 3 מיליון שקל במסלול 20/80 משלמים תחילה 600 אלף שקל, אך נשארת יתרה של 2.4 מיליון שקל לפני התאמות והוצאות נלוות. המבצע נותן זמן לגייס את היתרה, למכור נכס או לחסוך, אך יכולת ההשלמה צריכה להתאים למועד שבו הכסף יידרש. אם חלק מהתשלום הראשוני מומן בהלוואה, צריך להביא בחשבון גם את החזרתה. הקלה בתשלום היום אינה מבטיחה שהמימון הדרוש יהיה זמין באותם תנאים בעתיד.
מבחן ההצלחה הוא הכסף שמגיע בסוף העסקה
לרוכשי דירות, ריבוי ההטבות הוא סיבה לבדוק את כוח המיקוח שלהם מול חלופות אמיתיות. השאלות המועילות הן מה המחיר ללא המבצע, מה שווי ההטבה עבורם, מתי היא מתקבלת, ומה נדרש כדי להשלים את העסקה. למשקיעים בחברות הנדל״ן, אותן פרסומות מעלות שאלות על איכות המכירות. כמה דירות נמכרו אחרי ביטולים, מה היקף הכסף שנגבה, כמה עדיין צפוי להתקבל, ומה נשאר מהרווח אחרי עלות ההטבות והמימון. אלה מדדי מעקב לניתוח החברות, ולא מסקנה על מצבה של חברה מסוימת מתוך פרסומת אחת.
הקבלנים כבר הראו שהם מוכנים להרחיב מאוד את ההצעה כדי להגיע לרוכשים. המלאי הגבוה מסביר מדוע התחרות הזאת נמשכת, והעלייה האחרונה במכירות משאירה פתוחה את השאלה אם היא תספיק כדי לצמצם אותו לאורך זמן. הסיכון הוא שמבצע יקל על החתימה אך ישאיר קושי בהשלמת התשלום. המבחן בחודשים הבאים יהיה מכירות שמתורגמות לגבייה, ביטולים שאינם מתרחבים ומלאי שמצטמצם. שם יהיה אפשר לראות אם היצירתיות השיווקית גם משפרת את הכלכלה של הפרויקטים.