סיכום יום | 12/08: כל מה שצריך לדעת על מה שקרה אתמול
13.8.2026

בקצרה
- מדד המחירים לצרכן בארה"ב עלה ביולי ב-0.1% חודשי בלבד וירד ל-3.4% שנתי, נתון שהיה נמוך מהצפי והפחית את החשש מהעלאת ריבית קרובה על ידי הפד, מה שהעניק רוח גבית למניות הצמיחה וה-AI בוול סטריט.
- סקטור הטכנולוגיה הוביל את העליות בוול סטריט עם זינוק של 1.49% במדד XLK, כאשר מניות שבבים ותשתיות AI כמו NVDA ו-MU רשמו עליות חדות, מה שמעיד על העדפה ברורה של השוק לחברות המחוברות ישירות לביקוש לתשתיות בינה מלאכותית.
- שוק המניות הישראלי ננעל בעליות חדות, כאשר מדד ת"א 35 עלה ב-1.1% ומדד ת"א תשתיות אנרגיה זינק ב-2.8%, זאת על רקע דוחות כספיים חזקים של חברות כמו OPC אנרגיה והבנקים, יחד עם נתוני אינפלציה מרגיעים מארה"ב.
- מחירי הנפט נותרו גבוהים, כאשר WTI נסחר סביב 83 דולר לחבית, מה שמשאיר חשש אינפלציוני בשוק, אך נתון ה-CPI המתון הצליח לאזן את הלחץ הזה ולספק תמיכה למניות ביום המסחר הספציפי.
מאקרו אמריקאי
יום המסחר אתמול בוול סטריט ננעל במגמה חיובית, אבל לא בצורה רוחבית לחלוטין. הנאסד״ק 100 הוביל את העליות עם 0.74%, הראסל 2000 עלה ב-0.61%, ה-S&P 500 עלה ב-0.26%, בעוד הדאו ג׳ונס סיים כמעט ללא שינוי עם ירידה קלה של 0.04%.
גם מדד ה-S&P 500 במשקל שווה עלה ב-0.18%, מה שמראה שהעליות לא היו רק במגה-קאפ, אבל עדיין ההובלה הברורה הגיעה מטכנולוגיה ושבבים.
האירוע המרכזי של היום היה פרסום מדד המחירים לצרכן בארה״ב. ה-CPI של יולי עלה ב-0.1% בלבד ברמה החודשית, בהתאם לצפי, והאינפלציה השנתית ירדה ל-3.4% לעומת 3.5% ביוני.
גם מדד הליבה עלה ב-0.2% חודשי ועמד על 2.5% שנתי. מבחינת השוק, זה היה נתון מספיק נוח כדי להפחית חלק מהחשש שהפד יצטרך להעלות ריבית כבר בספטמבר, ולכן מניות הצמיחה וה-AI קיבלו רוח גבית.
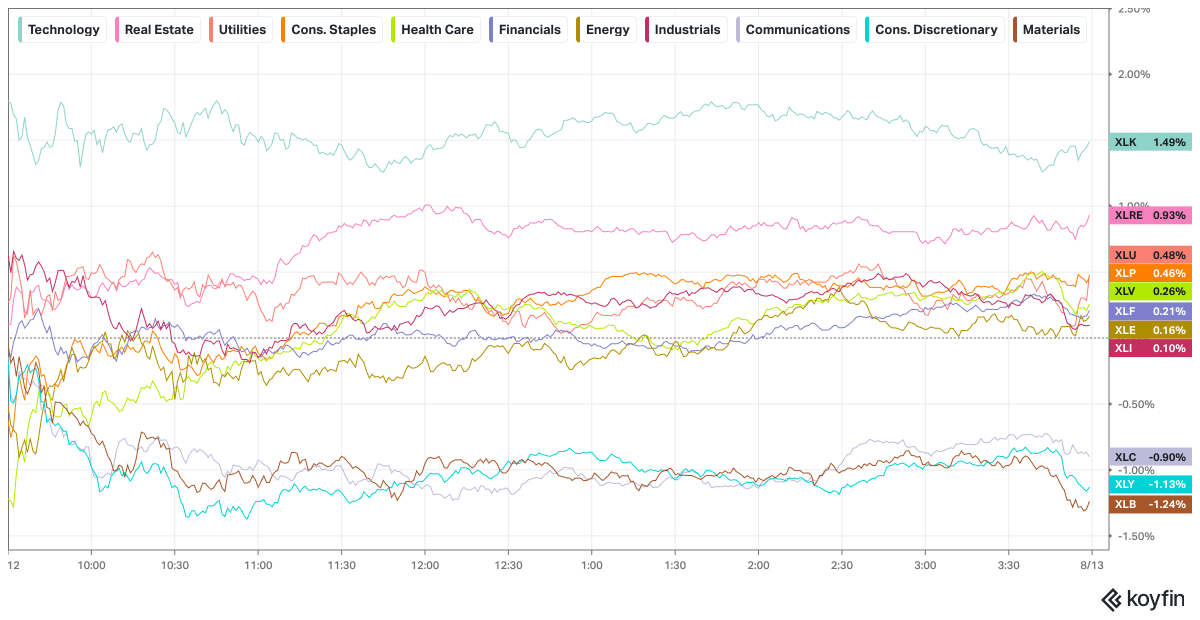
בגזרת הסקטורים, הטכנולוגיה הייתה המנצחת הברורה של היום. XLK עלה ב-1.49%, הרבה מעל שאר הסקטורים, בזמן שנדל״ן עלה ב-0.93% ושירותים ציבוריים עלו ב-0.48%.
מנגד, החולשה התרכזה בצריכה המחזורית, תקשורת וחומרי גלם: XLY ירד ב-1.13%, XLC ירד ב-0.90% ו-XLB ירד ב-1.24%. כלומר, השוק כן קנה סיכון, אבל בצורה ממוקדת מאוד בעיקר באזורים שנהנים ישירות מסיפור ה-AI והריבית.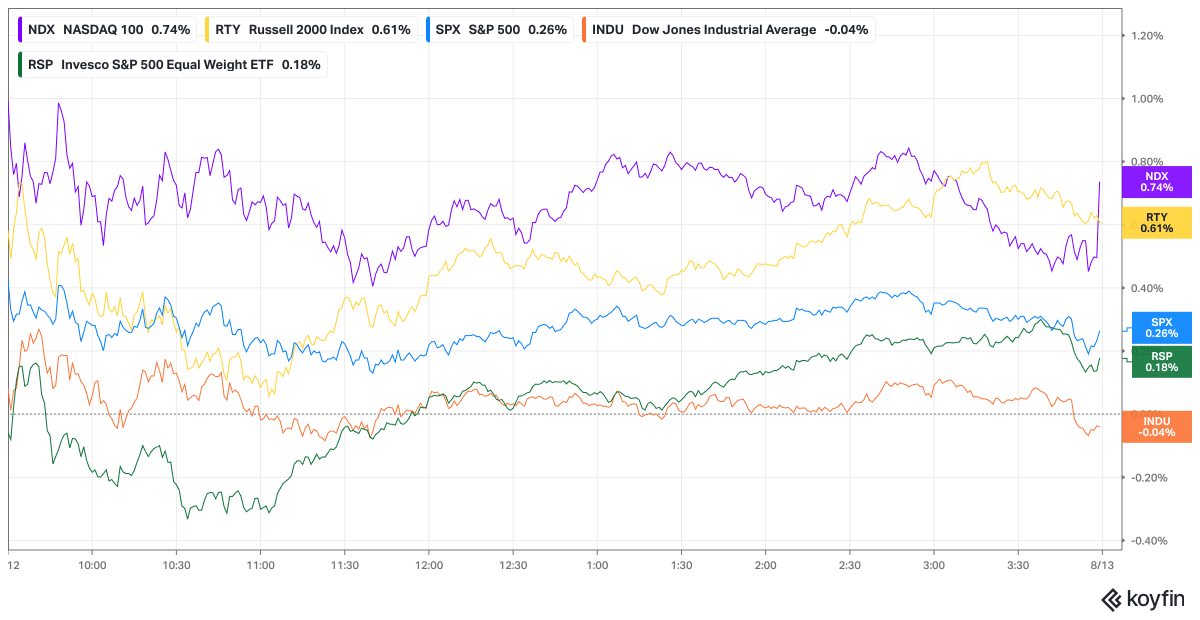
מקור: Koyfin
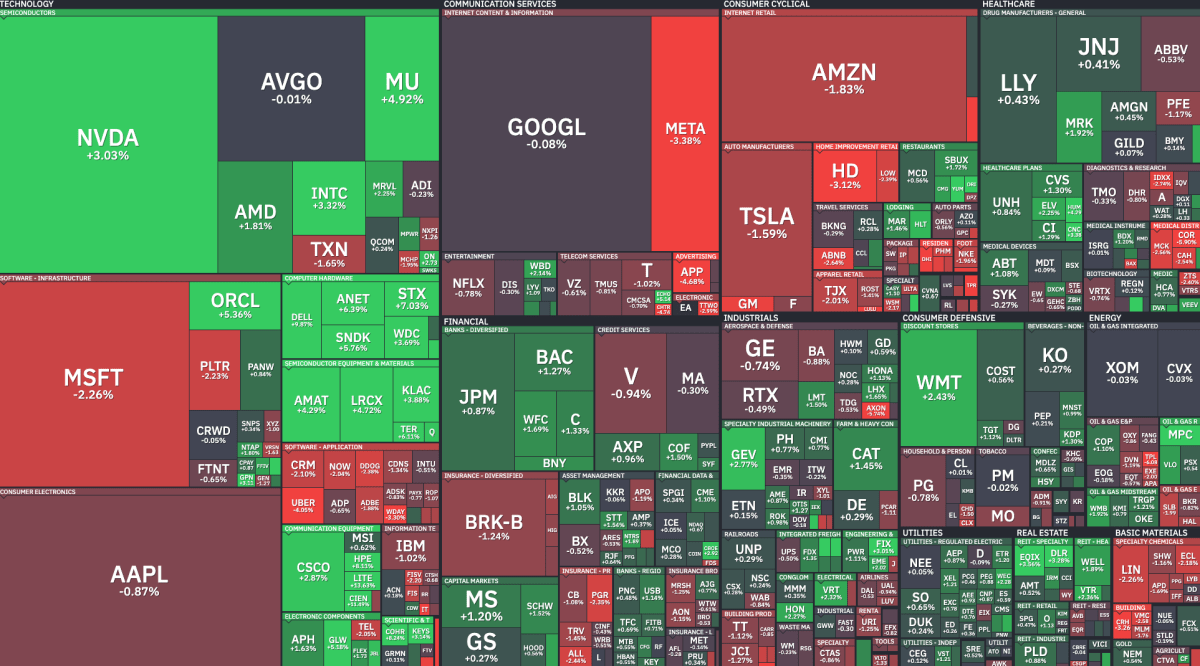
במפת החום רואים את הסיפור בצורה ברורה. NVDA עלתה ב-3.03%, MU עלתה ב-4.92%, AMD עלתה ב-1.81%, INTC עלתה ב-3.32%, ושרשרת ציוד השבבים התחזקה עם AMAT, LRCX ו-KLAC.
גם תשתיות הדאטה סנטרים קיבלו ביקוש חזק, עם עליות חדות ב-STX, ANET, ORCL ו-SNDK. זה מראה שהשוק חזר לקנות את שכבת התשתית של ה-AI שבבים, זיכרון, אחסון, רשתות וענן.
לעומת זאת, לא כל מניות הטכנולוגיה נהנו מהסנטימנט. MSFT ירדה ב-2.26%, META ירדה ב-3.38%, AMZN ירדה ב-1.83% ו-UBER ירדה ב-4.05%. כלומר, המשקיעים לא קנו את כל מניות הצמיחה כמקשה אחת, אלא העדיפו חברות שמחוברות ישירות לביקוש לתשתיות AI, ופחות חברות שבהן הסיפור תלוי בצרכן, פרסום, תוכנה או תמחור גבוה.
במקביל, הנפט נשאר גורם מאקרו חשוב. אחרי העליות החדות של הימים האחרונים, WTI נסחר סביב 83 דולר לחבית ו-Brent סביב 88.9 דולר לחבית, כאשר השוק עדיין מתמחר חוסר ודאות סביב איראן ומצר הורמוז. מחירי נפט גבוהים משאירים בשוק חשש אינפלציוני, אבל ביום הזה נתון ה-CPI המתון הצליח לאזן את הלחץ הזה ולתת תמיכה למניות.
בשורה התחתונה, זה היה יום שבו השוק קיבל את מה שהוא רצה: אינפלציה רגועה יותר, סיכוי נמוך יותר להעלאת ריבית מיידית, וחזרה של כסף לשרשרת ה-AI.
אבל מתחת לעליות עדיין יש סלקטיביות ברורה: השוק מתגמל שבבים, דאטה סנטרים ותשתיות מחשוב, ופחות סבלני כלפי חברות צמיחה שלא מספקות קטליזטור ברור.
מאקרו שוק ישראלי
יום המסחר בתל אביב ננעל בעליות חדות, כשהרוח הגבית הגיעה משילוב של דוחות כספיים חזקים, נתוני אינפלציה מרגיעים מארה״ב והמשך התחזקות השקל.
ת״א 35 עלה ב-1.1% וננעל סביב 4,205 נקודות, ות״א 125 עלה ב-0.8% לרמה של כ-4,065 נקודות. ההובלה הגיעה בעיקר מסקטור האנרגיה ומהבנקים, כאשר מדד ת״א תשתיות אנרגיה זינק ב-2.8% ומדד ת״א בנקים עלה ב-0.8%.
הסיבה המאקרו-כלכלית המרכזית הייתה מדד המחירים לצרכן בארה״ב, שעלה ביולי ב-0.1% חודשי וב-3.4% שנתי, בהתאם לציפיות.
מדד הליבה, שמנטרל מזון ואנרגיה, עלה ב-0.2% חודשי וירד לקצב שנתי של 2.5%. מבחינת השוק, זה הוריד את החשש מהעלאת ריבית קרובה בארה״ב, תמך בסנטימנט הגלובלי, והקרין גם על הבורסה המקומית.
במניות הבולטות, OPC אנרגיה זינקה ב-10.4% אחרי דוחות חזקים לרבעון השני, וקנון עלתה ב-5.6% כתגובה לחשיפה שלה ל-OPC ולשיפור בסנטימנט סביב תחום האנרגיה.
חברת מולטי ריטייל קפצה ב-39% לאחר שבעלי רשת זול סטוק סיכמו על רכישת השליטה בחברה בפרמיה משמעותית. קמטק עלתה ב-8.4% על רקע המגמה החיובית העולמית במניות השבבים, ושטראוס עלתה ב-3% לאחר זינוק ברווח הנקי.
גם הבנקים המשיכו לתמוך במדדים. הבנק הבינלאומי עלה ב-1.8% לאחר שהכריז על דיבידנד של 558 מיליון שקל, ולאומי עלה ב-0.4% לאחר שדיווח על רווח שיא של 2.83 מיליארד שקל.
מנגד, נקסט ויז׳ן ונייס ירדו ב-5.6% כל אחת והכבידו על המדדים, מה שמראה שגם ביום ירוק השוק עדיין היה סלקטיבי כלפי מניות שלא סיפקו מספיק תמיכה מצד הדוחות או הסנטימנט.
במאקרו המקומי, השקל המשיך להתחזק בצורה חדה מול הדולר, כאשר הדולר נחלש ב-0.9% ונסחר בטווח של 2.97–2.99 שקלים. במקביל, היקף המשכנתאות בישראל זינק ביולי ל-11.56 מיליארד שקל, מה שמאותת על המשך התאוששות בביקושים בשוק המקומי. אם התחזקות השקל תימשך, היא יכולה להפחית עלויות יבוא ולתת לבנק ישראל יותר מרחב להורדת ריבית בהמשך השנה.
בשורה התחתונה, זה היה יום חיובי לשוק הישראלי: האינפלציה בארה״ב נרגעה, השקל התחזק, האנרגיה והבנקים הובילו, וחברות עם דוחות חזקים קיבלו תגובה חיובית חדה. מנגד, הירידות בנקסט ויז׳ן ונייס הזכירו שגם בתוך יום ירוק, המשקיעים ממשיכים להעניש מניות שבהן הסיפור פחות ברור או שהציפיות כבר גבוהות.
חברת Nebius עם ביקוש חזק ל-AI, חוזים ענקיים ומבחן קיבולת קדימה
Nebius פרסמה דוח חזק לרבעון השני, שמראה שהביקוש לתשתיות AI כבר לא נשאר ברמת עניין או פיילוטים, אלא מתורגם להכנסות, חוזים ותשלומים מראש.
ההכנסות הסתכמו ב-582.3 מיליון דולר, צמיחה של 454% לעומת השנה שעברה ו-46% לעומת הרבעון הקודם, מעל צפי האנליסטים שעמד על כ-572.8 מיליון דולר.
המנוע המרכזי היה פעילות הענן. הכנסות Nebius AI Cloud צמחו ב-514% ל-574.9 מיליון דולר והיוו כ-98% מהכנסות הקבוצה, כאשר קצב ההכנסות השנתי, ARR, הגיע ל-3 מיליארד דולר — עלייה של 56% בתוך רבעון. גם הרווחיות השתפרה משמעותית, עם EBITDA מתואם של 236.2 מיליון דולר, לעומת הפסד של 21 מיליון דולר בשנה שעברה.
הסיפור הגדול בדוח הוא החוזים החדשים. החברה חתמה על ארבעה חוזי ענן גדולים בשווי ממוצע של יותר ממיליארד דולר לחוזה, כאשר שווי החוזים שנחתמו גדל כמעט פי ארבעה לעומת הרבעון הקודם. כלומר, השוק מקבל כאן הוכחה שהביקוש לכוח מחשוב AI הוא לא רק נרטיב, אלא התחייבויות עסקיות גדולות מצד לקוחות.
אבל לצד הצמיחה, המודל עדיין דורש המון הון. הוצאות ההשקעה הגיעו לכ-5.7 מיליארד דולר ברבעון, החברה רשמה הפסד נקי GAAP של 190.4 מיליון דולר, ובמקביל גייסה כ-2.8 מיליארד דולר באמצעות מכירת מניות. כלומר, Nebius צומחת מהר מאוד, אבל כדי לבנות את הקיבולת היא עדיין תלויה בשילוב של תשלומי לקוחות מראש, חוב והנפקות.
בשורה התחתונה, Nebius יוצאת מהרבעון עם תזת צמיחה חזקה יותר: ביקוש גבוה, חוזים גדולים, שיפור ברווחיות המתואמת ונראות טובה יותר ל-2027. המבחן הבא הוא לא האם יש ביקוש, אלא האם החברה תצליח להקים את הקיבולת בזמן, לחבר חשמל, לקבל ציוד, ולהמיר את החוזים להכנסות בלי להעמיס יותר מדי חוב ודילול על בעלי המניות.
המנייה עלתה לאחר פרסום הדו״ח ב-34.14%.
מי זזו אתמול?
Lumentum | (LITE) +13.63%
מספקת רכיבים אופטיים ופוטוניים לרשתות תקשורת, דאטה סנטרים ותשתיות AI. זינקה בחדות כחלק מהביקוש המחודש למניות שנמצאות בצוואר הבקבוק של תשתיות ה-AI: תקשורת אופטית, העברת דאטה וחיבור בין שרתים. העלייה מראה שהשוק מחפש לא רק שבבים, אלא גם את החברות שמאפשרות לדאטה לנוע במהירות בתוך מרכזי הנתונים.
Ciena | (CIEN) +11.49%
מספקת ציוד תקשורת אופטי, פתרונות רשת ותשתיות להעברת דאטה במהירות גבוהה. בלטה בעלייה חזקה מאוד על רקע חזרה של כסף לחברות תשתית תקשורת. המשקיעים מסתכלים על Ciena כחברה שיושבת בשכבה הקריטית של רשתות, רוחב פס וחיבורי דאטה סנטרים — תחומים שנהנים ישירות מהתרחבות עומסי ה-AI.
Dell Technologies | (DELL) +9.87%
מספקת מחשבים, שרתים, אחסון ותשתיות חומרה לדאטה סנטרים ו-AI. עלתה בחדות כי השוק המשיך לתמחר ביקוש חזק לשרתים ותשתיות מחשוב. Dell נתפסת כאחת החברות שיכולות ליהנות מהמעבר של AI משלב התוכנה והמודלים לשלב הפיזי: שרתים, אחסון, קיבולת מחשוב ופריסת דאטה סנטרים.
Hewlett Packard Enterprise | (HPE) +8.11%
מספקת שרתים, אחסון, רשתות ופתרונות ענן היברידי לארגונים. התחזקה יחד עם מניות החומרה והתשתיות, כשהמשקיעים חיפשו חשיפה לחברות שיכולות ליהנות מהשקעות ארגוניות ב-AI ובענן. העלייה ב-HPE משתלבת עם התנועה הרחבה יותר בשוק: כסף שעובר לחברות שמספקות את השכבה הפיזית של מהפכת ה-AI.