כל מה שצריך לדעת לקראת השבוע הקרוב, 12/07-18/07
12.7.2026

בקצרה
- מדד מחירי היצרן (PPI) לחודש יוני, שיתפרסם ב-15 ביולי בשעה 15:30, ישמש כאינדיקטור מקדים לאינפלציה בארה"ב; קריאה נמוכה מהצפוי תאותת על התרככות לחצים אינפלציוניים, מה שעשוי להגביר את ציפיות השוק להורדות ריבית על ידי הפדרל ריזרב ולהשפיע לחיוב על שוקי המניות.
- דוח המכירות הקמעונאיות, שיתפרסם ב-16 ביולי בשעה 15:30, יספק תמונת מצב על חוסנו של הצרכן האמריקאי, המהווה כ-70% מהתוצר; נתונים חזקים ירגיעו חששות ממיתון אך עלולים להשאיר את האינפלציה גבוהה, מה שיקשה על הפד להפחית ריבית ויעורר חשש מהידוק מוניטרי ממושך מהצפוי.
- מדד המחירים לצרכן (CPI) לחודש יוני בישראל, שיתפרסם ב-15 ביולי בשעה 18:30, יקבע את תוואי הריבית של בנק ישראל ואת עוצמת השקל; נתון זה, יחד עם מדד מחירי הדירות, יספק תמונה מקיפה על הלחצים האינפלציוניים המקומיים ומגמות הנדל"ן, וישפיע על החלטות השקעה בבורסה בתל אביב.
- עונת הדוחות לרבעון השני תיפתח עם פרסום תוצאותיהם של חמשת הבנקים הגדולים בארה"ב ביום שלישי, כולל JPMorgan Chase ו-Bank of America; דוחות אלו ישמשו ברומטר למצב הכלכלה האמריקאית, ויספקו רמזים לגבי חוסן הצרכן והאשראי, מה שישפיע על סנטימנט המשקיעים בשוקי הפיננסים והמניות.
השבוע הקרוב מסתמן כשבוע סופר מרתק עבור השווקים הפיננסיים והזירה הבינלאומית, כשרצף אירועים משמעותיים מתנקז לנקודת רתיחה אחת.
מן העבר האחד, הכלכלה האמריקאית עומדת למבחן כפול, נתוני מאקרו רגישים ובראשם מדד מחירי היצרן (PPI) והמכירות הקמעונאיות יספקו רמזים מטרימים להחלטת הריבית הקרובה של הפדרל ריזרב, בעוד עונת הדוחות לרבעון השני נפתחת בסערה עם תוצאותיהן של ענקיות הבנקאות, הטכנולוגיה והבריאות.
מן העבר השני, הזירה הגיאופוליטית ממשיכה לרתוח, הדי פסגת נאט"ו בטורקיה, לצד הסלמה במתיחות מול איראן והמאבק האסטרטגי הנמשך בין וושינגטון לבייג'ינג, מעצבים מחדש את מפת הסיכונים העולמית. השילוב הבלתי רגיל הזה בין דוחות כספיים, מדיניות מוניטרית ומתיחות בין-מעצמתית יכתיב את הקצב בשווקים ומבטיח שבוע של תנודתיות גבוהה לאורך כל אפיקי ההשקעה.
נתוני המאקרו והפדרל ריזרב יכתיבו את כיוון השווקים
ביום רביעי, 15 ביולי (בשעה 15:30 לפי שעון ישראל), יתפרסם מדד מחירי היצרן (PPI) לחודש יוני, נתון המשמש כאינדיקטור מקדים ומשמעותי למדד המחירים לצרכן (CPI).
מדד זה בוחן את השינוי במחירים שמקבלים היצרנים המקומיים עבור תוצרתם, ומספק מבט מעמיק אל תוך צינור האינפלציה.
כאשר היצרנים נאלצים לשלם יותר על חומרי גלם, רכיבים ועבודה, העלויות העודפות הללו מתגלגלות כמעט תמיד, במוקדם או במאוחר, לכיסו של הצרכן הסופי.
כתוצאה מכך, קריאה נמוכה מהצפוי במדד ה-PPI תאותת לשווקים כי הלחצים האינפלציוניים בשרשראות האספקה ממשיכים להירגע, מה שיגביר את הערכות המשקיעים לגבי נכונותו של הפדרל ריזרב להתחיל במסלול של הורדות ריבית.
למחרת, ביום חמישי, 16 ביולי (בשעה 15:30 לפי שעון ישראל), יראה אור דוח המכירות הקמעונאיות, אשר יציג את תמונת המצב המעודכנת לגבי חוסנו של הצרכן האמריקאי.
מכיוון שהצריכה הפרטית מהווה כ-70% מהתוצר המקומי הגולמי בארצות הברית, נתון זה נחשב לדופק האמיתי של הכלכלה כולה.
מצד אחד, נתוני מכירות חזקים ואיתנים מעניקים זריקת הרגעה לשווקים בכך שהם מוכיחים כי הכלכלה אינה מחליקה למיתון.
ומצד שני, ביקוש מופרז וקשיח מצד הצרכנים עלול להשאיר את האינפלציה ברמה גבוהה ודביקה.
תרחיש כזה יקשה על הפד להפחית את שיעורי הריבית ויעורר חשש מהדוק מוניטרי ממושך מהמתוכנן.
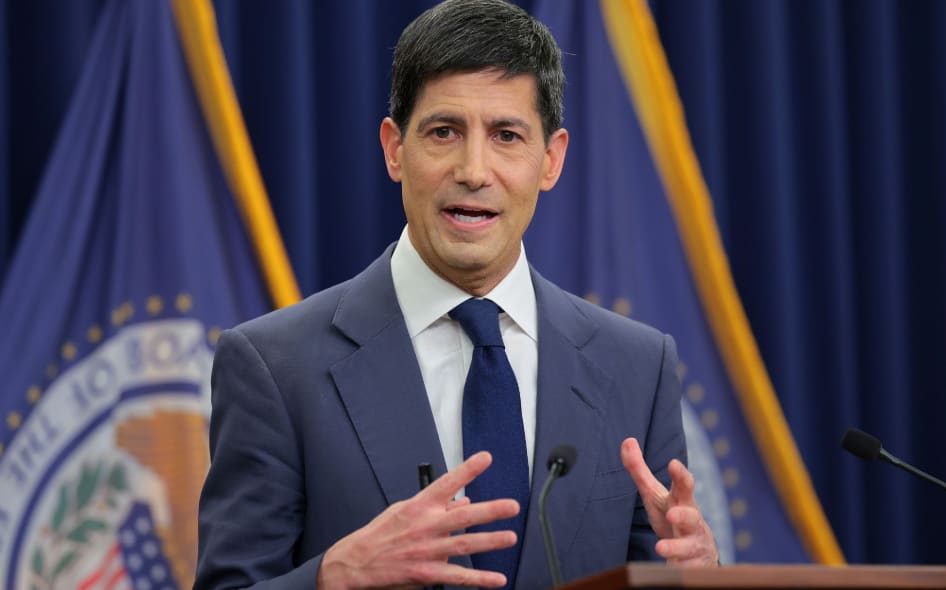
לקראת היציאה לתקופת הצינון הרשמית שלפני החלטת הריבית הקרובה של ה-FOMC ב-28-29 ביולי, הציבור יעקוב בדריכות אחר סדרת נאומים של בכירים בפד במהלך ימי השבוע הקרוב.
חברי ה-Fed ינצלו את ההזדמנויות האחרונות הללו כדי לכוונן את ציפיות השוק ולספק רמזים מטרימים לגבי תפיסתם המוניטרית.
טון המדגיש את החשש מהתלקחות אינפלציונית מחדש צפוי לדחוף לעלייה בתשואות האג"ח הממשלתיות ולהתחזקות הדולר, בעוד שטון המתמקד בהאטת הצמיחה יתמוך בעליות שערים במדדי המניות המרכזיים ויחליש את המטבע האמריקאי לקראת פגישת המדיניות המכרעת בסוף החודש.
קווין וורש.
קרדיט: ויקיפדיה
הזירה המקומית, מדד המחירים לצרכן ונתוני הדיור במרכז הבמה
ברמה המקומית, יום רביעי, 15 ביולי (בשעה 18:30 לפי שעון ישראל), יעמוד בסימן דריכות שיא עם פרסומו של מדד המחירים לצרכן (CPI) לחודש יוני על ידי הלשכה המרכזית לסטטיסטיקה.
מדד זה נחשב לאירוע הכלכלי המרכזי של השבוע בישראל, והוא בעל השפעה מכרעת על תוואי הריבית של בנק ישראל, עוצמתו של השקל מול המטבעות הזרים ומגמות המסחר בבורסה בתל אביב.
במקביל לפרסום מדד המחירים לצרכן, יראה אור ביום רביעי גם מדד שינוי מחירי הדירות המעודכן, אשר לצד עדכוני בנק ישראל והלמ"ס לגבי יתרות מטבע החוץ והיקפי האשראי במשק, יספק לתקשורת הכלכלית ולמשקיעים תמונת מצב מקיפה על חוסנו של הצרכן הישראלי, הלחצים האינפלציוניים המקומיים והמגמות בשוק הנדל"ן.
יריית הפתיחה האמיתית של עונת הדוחות
ענקיות הפיננסים והבנקים הגדולים יפתחו את עונת הדיווחים, ביום שלישי, (לפני פתיחת המסחר), ידווחו חמשת הבנקים הגדולים בארה"ב: (JPMorgan Chase (JPM, הבנק הגדול במדינה המהווה ברומטר מרכזי למשק כולו, (Bank of America (BAC ו-(Wells Fargo (WFC, הממוקדים באשראי ובמשכנתאות של הצרכן הפרטי (Citigroup (C, בעל הפריסה הבינלאומית הרחבה, ו-(Goldman Sachs (GS, המוביל בתחומי הבנקאות להשקעות וחיתום הנפקות.
השוק יעקוב מקרוב אחר הכנסותיהם מריבית נטו, היקף ההפרשות להפסדי אשראי והתאוששות פעילות המיזוגים והרכישות.
למחרת, ביום רביעי, 15 ביולי (לפני המסחר), תצטרף אליהם (BlackRock (BLK, מנהלת הנכסים הגדולה בעולם, הדוח שלה יספק תמונת מצב מדויקת לגבי כיווני זרימת הכספים של משקיעים מוסדיים ופרטיים, צמיחת נכסים מנוהלים והכנסות מדמי ניהול, כל זאת לאחר עידן של המייסד האגדי וורן באפט.
ביום חמישי, 16 ביולי, ידווחו שתיים מהחברות המשפיעות ביותר על סנטימנט השוק הכללי.
הראשונה היא (Taiwan Semiconductor Manufacturing Company (TSM, יצרנית שבבי הקבלנות הגדולה בעולם שמייצרת את הרכיבים המתקדמים ביותר עבור ענקיות כמו Nvidia ו-Apple.
תוצאותיה ותחזיותיה יצביעו על עוצמת הביקוש הגלובלי לשבבי בינה מלאכותית ולמכשירים אלקטרוניים, כאשר דוח חזק מצידה עשוי להזניק את הסקטור הטכנולוגי כולו.
באותו יום (לאחר סגירת המסחר) תדווח (Netflix (NFLX, ענקית הסטרימינג שמציגה את חוסנו של הצרכן הדיגיטלי, המשקיעים יבחנו את קצב צמיחת המנויים, תרומת מסלול המנויים המבוסס פרסומות, ואת יכולתה להמשיך ולייצר תזרים מזומנים חופשי עתיר ממדים, כל זאת מדיע לאחר השינויים הגדולים בחברה.
המגזר הדפנסיבי והתעשייתי יספק אינדיקטורים חיוניים על יציבות המשק הריאלי. ביום רביעי, 15 ביולי, תדווח (Johnson & Johnson (JNJ, מענקית התרופות והציוד הרפואי בעולם, שתוצאותיה יציגו את הביקוש הכלל-עולמי בתחום הבריאות והפרמצבטיקה.
ביום חמישי, 16 ביולי, תצטרף אליה (UnitedHealth Group (UNH, חברת ביטוח הבריאות הגדולה בארה"ב ובעלת משקל מכריע במדד הדאו ג'ונס, השוק יעקוב בדריכות אחר יחס העלויות הרפואיות שלה כדי להבין את רמת הטיפולים המבוצעים בפועל.
במקביל, ביום חמישי תדווח גם (GE Aerospace (GE, מובילה עולמית בייצור מנועי מטוסים אזרחיים וצבאיים, נתוניה יספקו הצצה מעמיקה לחוסן של תעשיית התעופה האזרחית, תקציבי הביטחון הבינלאומיים ועמידות שרשראות האספקה העולמיות.
קרדיט: Ice
הנפקת SK Hynix, רוח גבית ל-AI או איתות לתנודתיות בסקטור השבבים?
הרישום וההנפקה המוצלחת של ענקית הזיכרון הדרום קוריאנית (SK Hynix (SKHY בנאסד"ק, שבה גייסה כ-26.5 מיליארד דולר וזינקה בכ-13% ביום המסחר הראשון , מעמידים את סקטור השבבים במרכז הבמה וצפויים לחולל תנודתיות גבוהה בשבוע הקרוב.
הנפקת הענק, שהפכה לגדולה ביותר אי פעם עבור חברה זרה בארה"ב, מציגה ביקוש יוצא דופן לזיכרון עתיר רוחב פס (HBM) ורכיבי DRAM הנדרשים לתשתיות בינה מלאכותית.
לצד הרוח הגבית למגזר הזיכרון, אירוע מסדר גודל כזה עלול לחולל שרשרת של סבבי הסטת הון בתוך סקטור השבבים הרחב, משקיעים עשויים לנייד כספים מחברות אחרות אל השחקנית החדשה.
עם זאת, לצד הנרטיב העוצמתי של סופר-סייקל בתחום הזיכרון ל-AI, מתחת לפני השטח מתחדדים גם סיכונים שאותם השוק ייאלץ לתמחר.
הרחבת קיבולת הייצור המסיבית של יצרניות הזיכרון, לצד אזהרות על מחסור שעלול להפוך לעודף היצע עתידי יוצרות חשש מדחיסת מחירים ומהאטה בקצב הצמיחה של מניות הסקטור.
אם הביקוש בפועל מצד ענקיות הטכנולוגיה למוצרי AI לא יעמוד בציפיות הגבוהות, או אם יתרחש תיקון רוחבי בשווקים, מניות הזיכרון ימצאו את עצמן ברמת רגישות גבוהה.
השבוע הקרוב יהיה לפיכך מבחן מכריע לעמידות הסקטור, כאשר המשקיעים יבחנו מקרוב את תגובת השוק, דוחות של חברות טכנולוגיה נוספות, ואת מגמות זרימת ההון בין התת-סקטורים השונים.
קרדיט: Reuters
מברית נאט"ו בטורקיה ועד המתיחות הגרעינית מול סין ואיראן
בזירה הגיאופוליטית, פסגת נאט"ו שהתקיימה בטוריקה העבירה מסר תקיף של מחויבות קולקטיבית מול רוסיה ואיראן, כשהיא כוללת התחייבויות לסיוע בהיקף של 70 מיליארד אירו לאוקראינה, הגדלת תקציבי הביטחון של חברות הברית לכיוון ה-5% מהתמ"ג, והשקעות עתק בייצור טילים ומערכות הגנה אווירית. הפסגה החמירה את המתחים תחת הלחץ המדיני של ממשל טראמפ, אך גם הדגישה חלוקת עבודה חדשה שבה אירופה נדרשת לקחת אחריות רבה יותר וטורקיה ממצבת את עצמה כשחקן מפתח אזורי.
במקביל, המתיחות בין ארה"ב לסין עלתה מדרגה בעקבות שיגור טיל בליסטי ארוך-טווח מצוללת גרעינית סינית אל לב האוקיינוס השקט, צעד שהעמיד בכוננות גבוהה את ארה"ב, יפן, אוסטרליה וניו זילנד, והחריף את מרוץ החימוש וההרתעה הגרעינית באזור האסייתי-פסיפי.
בחזית המזרח-תיכונית, יחסי ארה"ב-איראן הגיעו לנקודת רתיחה בעקבות תקיפות ממוקדות של צבא ארה"ב על עשרות מטרות בשטח איראן,תגובה ישירה לפגיעה בכלי שיט במצר הורמוז, לצד החזרת הסנקציות הכלכליות על ייצוא הנפט האיראני, דבר שמשפיע ישרות גם על השוק שלנו.
מהלכים אלה מסכנים את יציבות ההסכם הזמני ומעלים משמעותית את הסבירות להתלקחות אזורית נרחבת שתשפיע על נתיבי הסחר ומחירי האנרגיה העולמיים.
בסיכומו של דבר, אירועי השבוע החולף מחדדים מגמה עולמית ברורה של פוליטיקה טרנזקציונלית, התפרקות ארכיטקטורת הביטחון הישנה והתחמשות גלובלית מואצת, המציבות פרמיית סיכון גבוהה מעל השווקים הפיננסיים.
שבוע רותח לפנינו
לסיכום, השבוע הקרוב אינו עוד רצף רגיל של אירועים בלוח השנה הכלכלי, אלא צומת דרכים קריטי שיבחן את עמידות השווקים הפיננסיים והסדר העולמי.
ההצטלבות הנדירה בין נתוני מאקרו, יריית הפתיחה של עונת הדוחות לרבעון השני, והתפתחויות דרמטיות בסקטור השבבים סביב הנפקת SK Hynix, כל אלה יעמידו את נכסי הסיכון במבחן רגישות גבוה במיוחד. במקביל, המתחים הגיאופוליטיים מפסגת נאט"ו בטורקיה, דרך מצר הורמוז ועד האוקיינוס השקט, מזכירים למשקיעים כי פרמיית הסיכון העולמית רחוקה מלהיעלם.