כל מה שצריך לדעת לקראת השבוע הקרוב, 05/07-11/07
5.7.2026

בקצרה
- בנק ישראל צפוי להכריז ביום שני על הורדת ריבית נוספת בשיעור של 0.25% לרמה של 3.5%, מה שישקף סביבת אינפלציה נמוכה יחסית ויתמוך בהתאוששות הפעילות הכלכלית במשק, אך גם יבחן את יציבות השקל בשוק המט"ח המקומי.
- מדד מנהלי הרכש במגזר השירותים (ISM Services PMI) בארה"ב צפוי להתפרסם ביום שני ולנוע בטווח של 51.3-54.5 נקודות, כאשר נתון חזק מדי עלול לעורר חשש מאינפלציה דביקה שתעכב הורדות ריבית, בעוד נתון חלש יחזק הערכות להקלה מוניטרית.
- פרוטוקול ישיבת הריבית האחרונה של הפד יפורסם ביום רביעי, והמשקיעים יסרקו אותו במטרה לפענח את עמדות חברי הוועדה המוניטרית לגבי הורדת ריבית קרובה, במיוחד לאור תיקונים משמעותיים כלפי מטה בנתוני התעסוקה בארה"ב.
- עונת הדוחות לרבעון השני תתמקד השבוע בחברות כמו פנגווין סולושנס (PENG) וליוויס (LEVI), כאשר דוחותיהן יספקו אינדיקציות קריטיות לגבי קצב התרחבות חוזי ה-AI, הביקוש העולמי לחומרת מאיצים, ועמידות מרווחי הרווח של חברות צרכנות מול שינויים בהעדפות הצרכנים.
אחרי שסיימו לחגוג את יום העצמאות האמריקאי, המשקיעים בוול סטריט חוזרים השבוע ישירות אל המחצית השנייה של 2026, והפעם, המוקד הדרמטי ביותר מתחיל דווקא כאן אצלנו בבית.
השבוע הקרוב מסתמן כנקודת מבחן מרתקת ומרובת חזיתות, בזמן שבנק ישראל יספק את האירוע המקומי המרכזי עם החלטת ריבית גורלית, בוול סטריט ינסו לפענח את הצעד הבא של הפד דרך נתוני מגזר השירותים ופרוטוקול הישיבה האחרונה.
במקביל, עונת הדוחות לרבעון השני כבר פותחת מבערים עם חברות ראשונות מסקטור הצרכנות, האופנה ותשתיות ה-AI, בזמן שהשווקים ייאלצו לפזול כל העת גם לזירה הגיאופוליטית המבעבעת, מהתנודות במחירי האנרגיה סביב מיצר הורמוז ועד לביקורו ההיסטורי של הנשיא טראמפ בטורקיה.
מפות המאקרו, בין הריבית המקומית לפרוטוקול של הפד
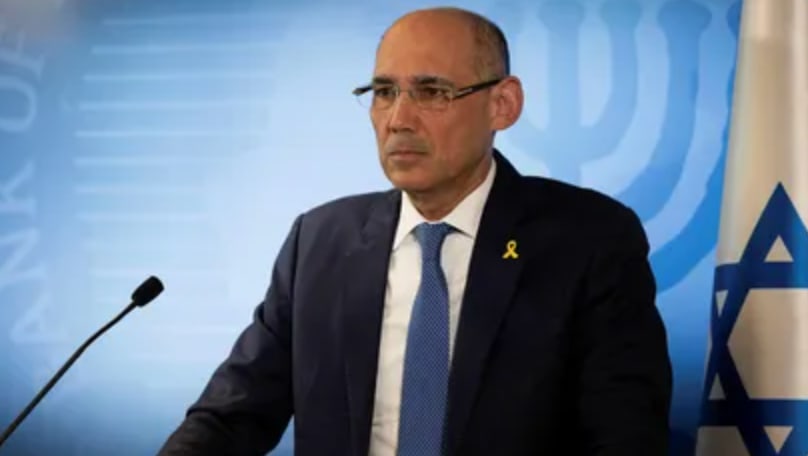
האירוע המרכזי והמשמעותי ביותר של השבוע עבור השוק המקומי יתרחש כבר ביום שני (06/07), עם החלטת הריבית המצופת של בנק ישראל.
הציפייה הרווחת בקרב האנליסטים והמשקיעים היא להורדה נוספת של 0.25%, שתביא את הריבית לרמה של 3.5%, אם כי קיימת גם אפשרות לשמירה על הרמה הנוכחית (3.75%).
החלטה זו תתקבל בצל נתונים תומכים כמו סביבת אינפלציה נמוכה יחסית, חוזקו של השקל בשוק המט"ח המקומי, וסימנים להתאוששות של הפעילות הכלכלית במשק.
קרדיט: אורן בן חקון
במקביל, מעבר לים, יתפרסם באותו היום נתון מפתח, מדד מנהלי הרכש במגזר השירותים (ISM Services PMI) בארה"ב לחודש יוני.
מדד זה הוא אינדיקטור כלכלי מוביל המבוסס על סקר חודשי של מנהלים בכירים, המודד את היקף הפעילות העסקית, התעסוקה וההזמנות החדשות בסקטור הלא יצרני, כאשר נתון מעל 50 מסמל התרחבות כלכלית.
השווקים יעקבו בדריכות אחר הנתון שצפוי להצביע על התרחבות קלה ולנוע בטווח שבין 51.3 ל-54.5 נקודות.
המשקיעים מבינים היטב את חבל הדק עליו צועד המדד, נתון חזק מדי עלול לעורר מחדש את החשש מאינפלציה דביקה שתעכב הורדות ריבית, בעוד נתון חלש מהצפוי יחזק את ההערכות כי הכלכלה מאטה וכי הגיעה העת להקלה מוניטרית.
את שבוע המאקרו הגלובלי יחתום האירוע הדרמטי ביותר ביום רביעי (08/07), עם פרסום פרוטוקול ישיבת הריבית האחרונה של הבנק המרכזי האמריקאי.
המשקיעים וכלכלני המאקרו יסרקו את המסמך במטרה לפענח את הלכי הרוח האמיתיים והוויכוחים הפנימיים המתנהלים בתוך הפד.
המטרה המרכזית תהיה לזהות כמה מחברי הוועדה המוניטרית נוטים לתמוך בהורדת ריבית קרובה, במיוחד על רקע התיקונים המשמעותיים כלפי מטה שבוצעו לאחרונה בנתוני המשרות והתעסוקה בארה"ב.
מרוץ ה-AI וחוסן הצרכן עומדים למבחן
עונת דוחות הרווח של הרבעון השני מעלה השבוע הילוך ומספקת הצצה מרתקת לשני קצוות שונים לחלוטין של השוק, מהפכת הטכנולוגיה מול עולם האופנה והקמעונאות המסורתי.
כבר ביום שלישי (07/07) לאחר נעילת המסחר, חברת תשתיות ה-AI פנגווין סולושנס (PENG), המוכרת כפלטפורמת מפעלי AI, תעמוד למבחן המשקיעים כשהיא צפויה לדווח על רווח של 0.53 דולר למניה.
השוק יחפש בדוח זה אינדיקציות קריטיות לגבי קצב ההתרחבות של חוזי ה-AI והביקוש העולמי לחומרת מאיצים ושבבים.
למחרת, ביום רביעי בערב (08/07), המיקוד יעבור לחזית הצרכנית עם דוחותיה של ענקית הג'ינסים ליוויס (LEVI), שצפויה להציג רווח של 0.24 דולר למניה והכנסות של כ-1.52 מיליארד דולר.
הדוח של ליוויס יבחן מקרוב את עמידות מרווחי הרווח של החברה ואת יכולתה להתמודד עם שינויים בהעדפות הצרכנים בארה"ב ובעולם.
במחצית השנייה של השבוע, הבמה תעבור במלואה לענקיות המחוברות ישירות לכיסו ולשגרת יום-יומו של הצרכן האמריקאי, ותספק אינדיקטורים חשובים על מצב המאקרו.
ביום חמישי (09/07) לפני הפתיחה, ענקית המשקאות והחטיפים פפסיקו (PEP) תפרסם את תוצאותיה עם צפי לרווח של 2.19 דולר למניה והכנסות של כ-23.85 מיליארד דולר, המגלמות צמיחה של כ-5%.
הדוח יחשוף האם אסטרטגיית הורדת המחירים הממוקדת של החברה על מותגים מובילים כמו דוריטוס ולייס בצפון אמריקה אכן הצליחה לבלום את הירידה בהיקפי המכירות.
את השבוע תנעל ביום שישי חברת התעופה דלתא איירליינס (DAL), שצפויה לדווח על הכנסות של 17.72 מיליארד דולר (עלייה של 6.5%) ורווח של 1.44 דולר למניה, נתון המציג ירידה שנתית קלה עקב עלויות שכר גבוהות בענף.
מה קורה בגזרה הגיאופוליטית?
השווקים הפיננסיים הגלובליים מתנהלים בתקופה האחרונה תחת רגישות גבוהה במיוחד למתרחש בזירה הבינלאומית, כאשר מוקד העניין של המשקיעים נדד מנתוני צמיחה טהורים לעבר בחינה מדוקדקת של יציבות שרשראות האספקה והבטחת הביטחון האנרגטי.
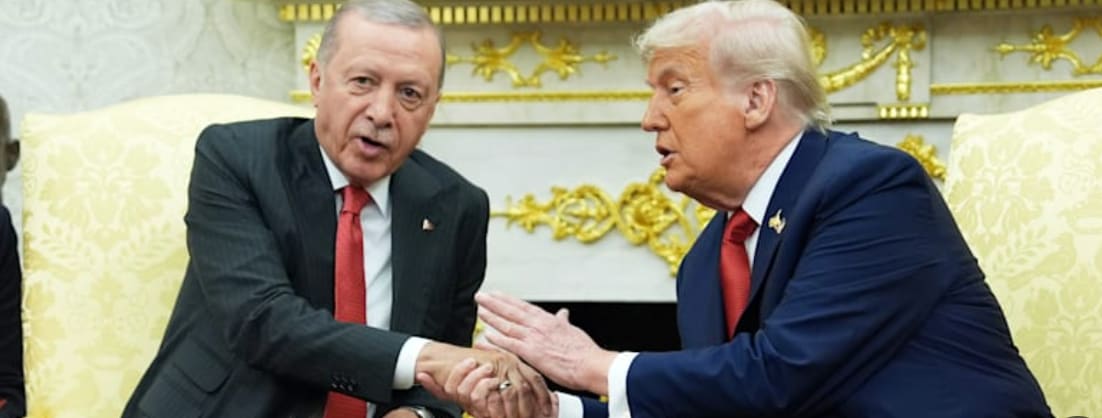
נקודת המבחן המרכזית הראשונה השבוע תהיה פסגת נאט"ו הדרמטית באנקרה וישיבתו של הנשיא דונלד טראמפ בטורקיה (07/07-08/07), אירוע מדיני בעל משקל כבד, המציין ביקור ראשון של נשיא אמריקאי מכהן במדינה מזה למעלה מעשור.
טראמפ צפוי להגיע לפסגה תוך מינוף מערכת היחסים האישית והמורכבת שלו עם נשיא טורקיה ארדואן, כאשר על הפרק עומדות עסקאות נשק אסטרטגיות ורגישות במיוחד בשווי מאות מיליוני דולרים, הכוללות אספקת מטוסי קרב מתקדמים מסוג F-35 ומנועי F-110.
המהלך המסתמן, המהווה ניסיון מובהק של הממשל האמריקאי לעקוף את התנגדות הקונגרס, יעמיד את השווקים בעמדת המתנה דרוכה, האנליסטים יבחנו בשבע עיניים כיצד הצעדים הללו ישפיעו על הלכידות הפנימית של ברית נאט"ו, והאם הם יחזקו או יערערו את מעמדה הגיאופוליטי והכלכלי של טורקיה כשחקנית מפתח במזרח התיכון.
במקביל לדרמה המדינית בטורקיה, תשומת הלב הכלכלית תמשיך להיות למזרח התיכון ולמיצרי הורמוז.
כאמור, המיצרים מכילים כ-20% מתזרים הנפט והגז העולמי, כאשר שיבושים ותנודות בנפח המעבר במיצר יגרמו לפרמיית הסיכון של הנפט הגולמי להגיע לרמות גבוהות.
בשווקים מבינים היטב כי כל החמרה במצב הביטחוני באזור עלולה להקפיץ את מחירי האנרגיה ולהצית מחדש חששות כבדים.
יחד עם זאת, החששות הללו מאוזנים כעת באופטימיות זהירה, שכן ישנם דיווחים על התקדמות משמעותית במגעים דיפלומטיים חשאיים בין ארה"ב לאיראן.
התפתחויות חיוביות והגעה להבנות או להסכמי הרגעה בחזית הזו עשויות לפעול כגורם ממתן, להרגיע את התנודתיות בשווקי האנרגיה, להוריד את מחירי הנפט הגולמי ולספק רוח גבית חזקה להמשך מגמת העליות בשווקי המניות הגלובליים.
קרדיט: Evan Vucci
המחצית השנייה של 2026 יוצאת לדרך
שנת 2026 חוצה רשמית את קו מחצית הדרך, והשבוע השווקים הפיננסיים נכנסים אל המחצית השנייה של השנה.
נקודת זמן זו אינה רק ציון דרך קלנדרי, אלא אירוע בעל משקל דינמי עבור מנהלי הקרנות הגדולים והגופים המוסדיים בוול סטריט, אשר מנצלים את פתיחת הרבעון החדש לביצוע התאמות והערכות מחדש מקיפות בתיקי ההשקעות שלהם.
לאחר חצי שנה גדושה באירועים, הגופים המובילים בשוק נועלים רווחים, מאזנים סיכונים ומנתבים מחדש כספים לאפיקים המבטיחים ביותר להמשך השנה, מהלך שמייצר באופן מסורתי מחזורי מסחר גבוהים ותנועות הון משמעותיות, שעשויות לקבוע את המגמה והטון של השווקים לחודשים הקרובים.
במקביל להתחלה החדשה, השוק האמריקאי חוזר השבוע לשבוע מסחר מלא ושגרתי לאחר חופשת יום העצמאות של ה-4 ביולי.
ימי המסחר הראשונים שלאחר פגרת החג מתאפיינים לעיתים קרובות באפקט חזרה לשגרה מובהק, במסגרתו מנהלי התיקים פועלים במרץ למיצוב הפוזיציות שלהם לקראת עונת הדוחות הכספיים של הרבעון השני שנמצאת כבר בפתח.
השילוב בין הנזילות הגבוהה שחוזרת אל המסחר לבין ההיערכות הטקטית של המשקיעים לקראת תוצאות החברות הגדולות, צפוי להזריק לשווקים תנודתיות ועניין רב.
קרדיט: shutterstock
לסיכום
בשורה התחתונה, השבוע הקרוב הוא יריית הפתיחה האמיתית של המחצית השנייה של 2026, מחצית שמגיעה עם ציפיות גבוהות לצד לא מעט סימני שאלה.
בין החלטת הריבית המקומית של בנק ישראל לגישושים הפיננסיים סביב הפד, ובין הדוחות הראשונים של ענקיות הטכנולוגיה והצריכה לדרמות הגיאופוליטיות בטורקיה ובמיצרי הורמוז.
התובנות שיעלו מנתוני הימים הקרובים הן שיקבעו האם אנחנו בדרך לקיץ של יציבות והמשך המומנטום, או לתקופה של תנודתיות מוגברת והערכת סיכונים מחדש.
חגורות הבטיחות בוול סטריט ובתל אביב כבר מהודקות, עכשיו נשאר רק לראות לאן הנתונים יקחו אותנו.