כל מה שצריך לדעת לקראת השבוע שבפתח, 14/06-20/06
14.6.2026

בקצרה
- הפד עומד בפני החלטת ריבית ראשונה תחת היו"ר החדש קווין וורש ב-16-17 ביוני, כאשר השוק מתמחר ב-95% השארת ריבית ללא שינוי ברמה של 3.50%-3.75%, אך טון ניצי או יוני מצדו עלול להזיז את מדדי המניות והאג"ח בעוצמה רבה ולשנות את ציפיות השוק לשנת 2026.
- מדד המחירים לצרכן לחודש מאי יפורסם בישראל ב-17 ביוני, לאחר זינוק של 1.2% באפריל שהעלה את האינפלציה השנתית ל-1.9%, ונתון זה יקבע האם הקפיצה הייתה נקודתית או תחילת מגמה, וישפיע ישירות על מרחב התמרון של בנק ישראל בהחלטות הריבית העתידיות.
- נתוני המכירות הקמעונאיות בארה"ב יפורסמו ב-17 ביוני וישמשו כמבחן קריטי לחוסנו של הצרכן האמריקאי מול לחצי האינפלציה והריבית הגבוהה, כאשר תוצאות חלשות עלולות לאותת על האטה בצמיחה ולהשפיע על החלטות המדיניות של הפד בהמשך הדרך.
- המתיחות הגיאופוליטית במזרח התיכון, סביב המו"מ להפסקת הלחימה והשבתת מיצר הורמוז, מהווה גורם סיכון משמעותי למחירי הנפט והאינפלציה העולמית, ועלולה לאלץ את בנקים מרכזיים, כולל בנק ישראל, לשמור על מדיניות מוניטרית מרסנת למשך זמן ארוך מהצפוי.
בצומת המורכב שבין מאקרו כלכלה לטלטלות גיאופוליטיות, השבוע הקרוב עומד להעמיד למבחן את עצביהם של המשקיעים בארץ ובעולם.
שוקי ההון פותחים את שבוע המסחר כשהם דרוכים לקראת החלטת הריבית המרתקת של הפד, הראשונה תחת הנהגתו של היו"ר החדש קווין וורש, בעוד שבזירה המקומית העיניים נשואות לפרסום מדד המחירים לצרכן.
אלא שהדרמה הכלכלית לא נעצרת בבנקים המרכזיים, המתיחות הביטחונית והשבתת מיצר הורמוז על רקע המו״מ להפסקת הלחימה הוא קריטי למחירי הנפט ולמדדי האינפלציה.
בין החלטות ריבית גורליות, חזית ביטחונית מתוחה והנפקות ענק בסקטור הטכנולוגיה, הנה כל מה שאתם חייבים לדעת על השבוע הנפיץ והמרתק שמחכה לנו.
המאקרו הגלובלי, עידן קווין וורש בפד יוצא לדרך
האירוע הגדול של השבוע, ואולי של התקופה האחרונה כולה, הוא ישיבת ה-FOMC הגורלית שתיערך ב-16-17 ביוני (ימי שלישי ורביעי).
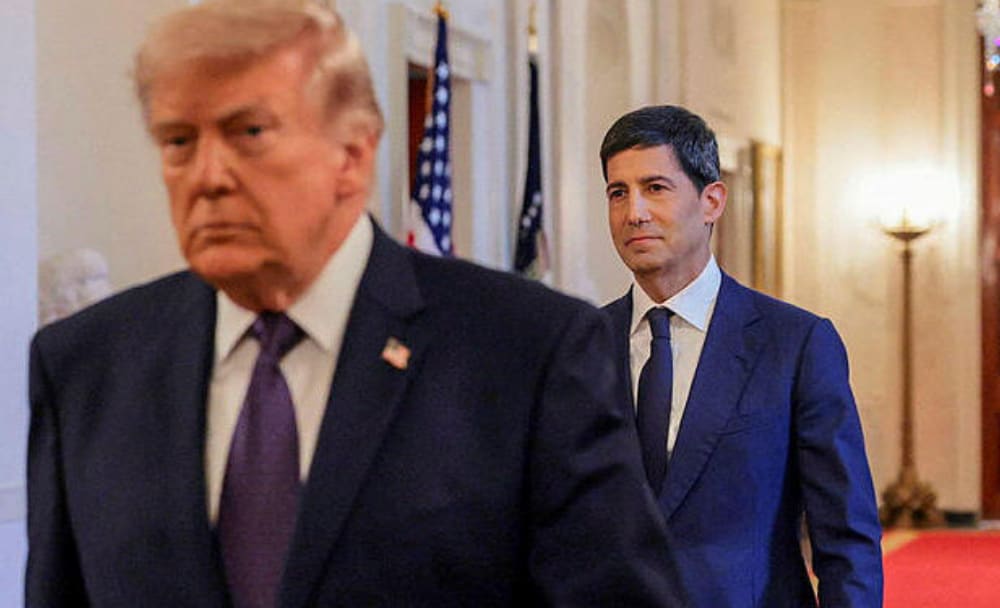
מדובר בהחלטת הריבית הראשונה תחת הנהגתו של יו"ר הפד החדש, קווין וורש, שנכנס לתפקידו בסוף חודש מאי ומסמן את תחילתו של עידן חדש בבנק המרכזי האמריקאי.
בעוד שהשוק מתמחר כרגע בהסתברות גבוהה במיוחד של כ-95% שהריבית תישאר ללא שינוי ברמתה הנוכחית (3.50% - 3.75%), העיניים של האנליסטים והמשקיעים נשואות באדיקות לעבר הטון של וורש, סגנון התקשורת שלו ועדכון תחזיות הכלכלנים.
אף על פי שהקונסנזוס בשווקים מניח כרגע שהפד יישאר בעמדת המתנה עד סוף שנת 2026, רמזים ניציים או יוניים ראשונים מצד היו"ר הטרי צפויים להכתיב את המגמה ויכולים להזיז את מדדי המניות והאג"ח בעוצמה רבה.
לצד הדרמה המוניטרית בבנק המרכזי, זירת המאקרו בארה"ב תספק השבוע עוד אינדיקטור קריטי לבחינת בריאותו של המשק הגדול בעולם.
ביום רביעי (17 ביוני) יתפרסמו נתוני המכירות הקמעונאיות, שיהוו מבחן מציאות חשוב לחוסנו של הצרכן האמריקאי מול לחצי האינפלציה הנוכחיים וסביבת הריבית הגבוהה.
נתונים אלו יבהירו האם מנוע הצמיחה המרכזי של ארה"ב, הצריכה הפרטית ממשיך להפגין קשיחות, או שמא הלחצים הכלכליים מתחילים לתת את אותותיהם, דבר שישפיע באופן ישיר על מרחב התמרון ועל החלטות המדיניות העתידיות של קווין וורש וחבריו לפד.
קרדיט: Reuters
זירת המאקרו המקומית, מדד מאי ומבחן האינפלציה של בנק ישראל
בזירה המקומית, השבוע נפתח בדריכות שיא לקראת פרסום מדד המחירים לצרכן לחודש מאי, שיפורסם מחר (שני) בשעה 18:30 על ידי הלשכה המרכזית לסטטיסטיקה.
הנתון הקרוב מגיע לאחר הזינוק החד והמפתיע של 1.2% שנרשם במדד חודש אפריל, אשר העמיד את קצב האינפלציה השנתי בישראל על 1.9%.
הפעילים בשוק ההון והכלכלנים המקומיים יעקבו מקרוב אחר הנתונים העדכניים במטרה להבין האם הקפיצה של החודש שעבר הייתה רק אירוע חולף ונקודתי, או שמא מדובר בתחילתה של מגמת התייקרות רחבה יותר שתתקבע במשק.
לתוצאות המדד תהיה השפעה ישירה על המשך תוואי הריבית של בנק ישראל, שמותיר כרגע את הריבית ברמה של 3.75%.
אף על פי שהתחזיות בשוק עדיין מגלמות צפי להפחתת ריבית קלה לרמה של 3.5% לקראת סוף השנה, מרחב התמרון של קובעי המדיניות הולך ומצטמצם.
השילוב הנפיץ בין הלחצים הגיאופוליטיים המקומיים לבין הזינוק במחירי האנרגיה והנפט בעולם מייצר סיכון משמעותי כלפי מעלה לאינפלציה בחודשים הבאים, מה שעלול לאלץ את בנק ישראל לשמור על מדיניות נצית ומרסנת למשך זמן ארוך מהצפוי.
חבית חומר הנפץ של המזרח התיכון, ארה"ב ואיראן על חבל דק
הזירה הגיאופוליטית העולמית נמצאת בנקודת רתיחה היסטורית, כשהמשקיעים עוקבים בדריכות אחר שבריריות הפסקת האש בין ארה"ב ואיראן.
חודשים ספורים לאחר המתקפה האווירית הנרחבת של ארה"ב וישראל בפברואר האחרון והתגובה האיראנית שבעקבותיה, המזרח התיכון מתנדנד כעת על חבל דק שבין הסלמה כוללת לבין פריצת דרך דיפלומטית חסרת תקדים.
מאמצי התיווך האינטנסיביים בהובלת פקיסטן הגיעו לישורת האחרונה, כאשר הממשל האמריקאי מציג קו תקיף של מקל וגזר ומאותת על אפשרות לחתימה מיידית על הסכם ביניים רחב כבר בימים הקרובים.
מנגד, הנהגה האיראנית מגלה זהירות רבה, והתקיפות הממוקדות האחרונות בלב איראן לצד תקיפות התגובה של ארה"ב בדרום המדינה, מבהירות לכולם שהשטח נותר נפיץ וכל אירוע נקודתי עלול למוטט את השיחות ברגע.
לטלטלה הצבאית והדיפלומטית הזו יש השלכות ישירות ומיידיות על השווקים הפיננסיים, ובראשם שוק הסחורות הגלובלי.
השבתתו הכמעט מלאה של מיצר הורמוז, צוואר הבקבוק הקריטי ביותר לתעבורת האנרגיה העולמית, הזניקה את מחירי הנפט (ברנט) לרמות שיא של 87-96 דולר לחבית, דבר המאיים על שרשראות האספקה של דלקים, גז ודשנים. חוסר הבהירות המוחלט סביב עתיד העסקה והפתיחה המחודשת של המיצרים מייצרים פרמיית סיכון משמעותית בשווקים.
כל עוד הנפט נותר ברמות מחירים אלו, החשש מהתלקחות מחודשת של לחצי האינפלציה בעולם נותר בעינו, ומכתיב סביבת מסחר תנודתית ומתוחה במיוחד עבור הכלכלה הריאלית ושוק ההון כאחד.
עם זאת, בשישי האחרון נראה היה כי השווקים בכל זאת מפתחים אופטימיות מסוימת לגבי התקרבות אפשרית להסכם, הדבר התאפיין בעליות שערים במדדים המובילים ובהרגעת הרוחות בגזרת הסחורות עם מחירי נפט שרשמו ירידות.
אלא שלצד הסנטימנט החיובי, האנליסטים ממהרים להזכיר בזהירות כי זוהי כבר הפעם ה-39 מתחילת המלחמה שבה דונלד טראמפ מכריז שהצדדים קרובים לחתימה, מה שמחייב את המשקיעים לקחת את ההצהרות הללו בערבון מוגבל.
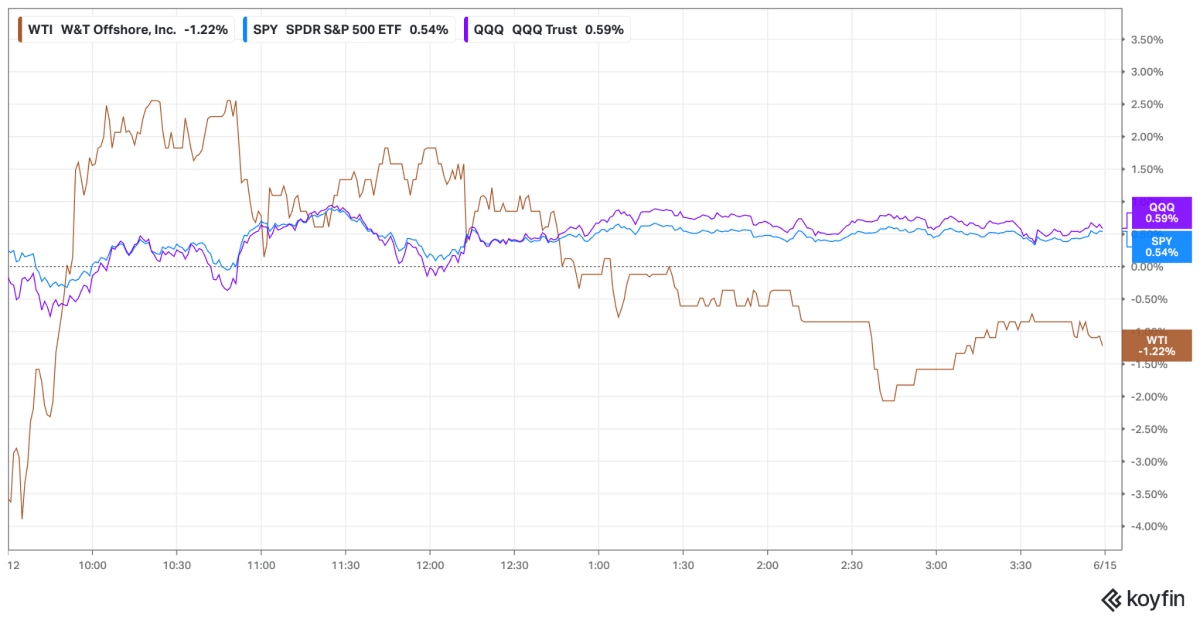
יום המסחר של שישי האחרון, מדדים עולים, נפט יורד.
שוק ההון והטכנולוגיה
לצד סביבת המאקרו המתוחה והאי-ודאות הגיאופוליטית, עולם ההייטק ושוק ההנפקות חווים שבועות היסטוריים שמזרימים כמויות אדירות של נזילות ועניין מצד המשקיעים.
במרכז הבמה עומדת הנפקת המאה של חברת SpaceX, שהונפקה בשישי האחרון, ויהיה מאוד מעניין איך היא תשפיע על השווקים בשבוע הקרוב.
האנרגיה המחודשת מעולם ההנפקות מגיעה בעיתוי קריטי עבור סקטור השבבים, שמנסה השבוע להוביל מהלך התאוששות ותיקון משמעותי.
מניות השבבים, שהובילו את השווקים בתקופה האחרונה, ספגו מתחילת החודש מימושים חדים וירידות שערים כואבות בעקבות חששות מהאטה ומימוש רווחים טבעי.
המשקיעים יעקבו השבוע מקרוב אחר ביצועי הסקטור כדי לבחון האם גל הירידות האחרון היה בסך הכל תיקון טכני בריא והזדמנות קנייה נוחה, או שמא מדובר בסימן ראשון להצטננות רחבה יותר של ענף הטכנולוגיה כולו מול הריביות הגבוהות.
חשוב לציין כי שבוע המסחר בארה"ב יהיה קצר מהרגיל, ביום שישי הקרוב (ה-19 ביוני) לא יתקיים מסחר בוול סטריט בשל יום השחרור של העבדים האפרו-אמריקאים, המצוין בארה"ב כיום חופש פדרלי רשמי. המשמעות היא שהבורסות המובילות בניו יורק יהיו סגורות לחלוטין, מה שיאלץ את המשקיעים לדחוס את כל התגובות להחלטת הריבית של הפד, לנתוני המאקרו הגלובליים ולתנודות החדות בסקטור הטכנולוגיה לתוך ארבעה ימי מסחר בלבד, דבר שעשוי להגביר עוד יותר את התנודתיות והאינטנסיביות בימים שלפני כן.
לסיכום
השבוע הקרוב אינו סתם עוד שבוע רגיל בלוח השנה הפיננסי, אלא צומת דרכים קריטי שיכול להתוות את המגמה לשווקים לחודשים הקרובים.
השילוב חסר התקדים בין החלטת ריבית ראשונה והיסטורית של הפד תחת הנהגה חדשה, נתוני אינפלציה מקומיים רגישים, ומתח גיאופוליטי שחונק את אספקת האנרגיה העולמית במיצר הורמוז, מייצר סביבה נפיצה בעלת פוטנציאל תנודתיות קיצונית.