המיתוס שנשבר: הבנק כבר לא "האויב" של המשקיע?
22.2.2026

זו הסיבה המרכזית שבגללה רבים מאיתנו עברו לאורך השנים לחברי הבורסה החוץ בנקאיים או לאפליקציות מסחר זרות. הנתונים מהשנה האחרונה מוכיחים את זה בשטח עם מעל 175,000 תיקי מסחר חדשים שנפתחו אצל חברי הבורסה החוץ בנקאיים בלבד (ע״פ נתוני דף הסקירות והפרסומים של הבורסה Tase). מדובר על צמיחה של כמעט 20% בכמות משקיעי הריטייל שבוחרים לנהל את הכסף מחוץ למערכת הבנקאית המסורתית.
אבל לאחרונה קיבלתי הרבה הודעות ממכם ששואלים אותי האם פלטפורמת טופ טרייד של הבינלאומי באמת משנה את חוקי המשחק והחלטתי לצאת לבדיקה מקיפה.
האם חוקי המשחק השתנו?
חשוב לי להבהיר שאני בוחן את הדברים בצורה אובייקטיבית לחלוטין. אין לי עניין לקדם גוף כזה או אחר אלא להציף את התנאים הכי טובים עבורכם. כשאנחנו באים לבחון איפה כדאי לנהל את התיק יש כמה קריטריונים קריטיים שחובה להכיר.
הראשון הוא פיקוח ורגולציה שמעניקים הגנה מוגברת על הכסף שלכם בתוך מוסד מפוקח. השני הוא נושא המיסוי וספציפית ניכוי מס במקור שחוסך לכם את הצורך בדיווחים שנתיים מורכבים למס הכנסה ועבודה מול רואי חשבון. בנוסף יש לבחון את עמלות הקנייה והמכירה שמשפיעות על כל פעולה שאתם מבצעים בתיק לצד דמי המשמורת או דמי הניהול החודשיים. לא פחות חשוב לבחון את עמלות המרת המטבע שרלוונטיות לכל הגופים בשוק וכמובן את האפשרות לבצע השקעה בשוק הישראלי בשקלים כדי לגדר את התיק משינויי המט״ח וחשיפה לשוק הישראלי בפרט.
האמת הכואבת: כמה אתם משלמים היום בבנקים
כדי להבין את גודל השינוי בואו נסתכל על המצב הכללי בבנקים כיום. בבדיקה שביצעתי, הממוצע בבנקים עומד על עמלות קנייה ומכירה שנע סביב 0.2% עד 0.35% כאשר עמלות המינימום עומדות על אזור 25 שקלים בארץ וסכום דומה בדולרים לנייר ערך זר. לכך מתווספים דמי משמורת ממוצעים של 0.15% עד 0.2% בשנה. אלו מספרים משמעותיים מאוד שפוגעים בתשואה המצטברת שלכם לאורך זמן.
המודל של טופ טרייד
כאן נכנס לתמונה המהלך של טופ טרייד שמציע מודל שונה לגמרי. בטופ טרייד אין דמי טיפול ודמי משמורת והעמלות נמוכות משמעותית. מדובר על עלויות של 5 שקלים לפעולה בארץ ו-5 דולר לפעולה בארצות הברית. אלו תנאים שבעבר היו נחלתם של חברי בורסה חוץ בנקאיים בלבד והיום הם נגישים בתוך מערכת בנקאית מלאה ומפוקחת.
אגב אני מכיר שגם בבנק הפועלים קיימים מסלולים איכותיים עבור חבר'ה צעירים וסטודנטים עם הטבות אטרקטיביות. אם יהיה ביקוש אכין לכם פוסט מפורט בנפרד גם על מה שקורה שם.
בונוס קטן ששווה להכיר (בעיקר לחיילים שביניכם)
מעבר למסלול של הטופ טרייד, גיליתי שיש הטבה אפילו יותר משמעותית לחיילים בסדיר ובני/בנות שירות לאומי. אם התיק שלכם הוא עד 300 אלף ש"ח ואתם סוחרים עצמאית, הבנק נותן פטור מלא (0 עמלות) על קנייה ומכירה של מניות ואג"ח בארץ ובחו"ל, וגם פטור מדמי ניהול פיקדון. ההטבה הזו בעיקרון מוגבלת לעד 150 פעולות בשנה ותקפה כרגע עד סוף 2026, כל עוד אין שותף בתיק מעל גיל 35. אם אתם על מדים, זה כנראה התנאי הכי טוב שתמצאו היום בשוק.
האותיות הקטנות
המהלך הזה מעניין כי הוא שם זרקור על משקיעי הריטייל והצעירים בגילאי 18 עד 35 שמבינים שאפשר להשיג תנאים טובים יותר ומחפשים מסחר עצמאי ופשוט. אבל זה גם הצד השלילי כאן. התנאים האלו מוגבלים אך ורק עד גיל 35. מדובר במגבלה שאומרת שאם אתם מחוץ לטווח הגילאים הזה אתם לא יכולים ליהנות מההטבות הזו וזה בהחלט משהו שצריך לקחת בחשבון כשבוחנים את הכדאיות לטווח ארוך.
כן צריך להגיד שגם מעל לגיל 35 יש הטבות ותנאים פרטניים בהתאם לאופי הפעילות של המשקיע.
מאחורי הקלעים: למה שהבנק יוותר על הכנסות?
למה שבנק כזה יבצע מהלך שחותר תחת הכנסות העמלות שלו. התשובה המקצועית היא אסטרטגיה של נפח פעילות. לפי נתוני מצגת המשקיעים, הבינלאומי הוא השחקן הדומיננטי ביותר בשוק ההון בישראל עם נתח שוק של כמעט 24% מכלל פעילות המסחר.
הבנק מייצר מאות מיליוני שקלים בשנה רק מהכנסות מפעילות בשוק ההון וניירות ערך. הם הבינו שכדי לשמר את ההובלה הזו מול הגידול המטאורי של חברי הבורסה החוץ בנקאיים הם חייבים להחזיר את המשקיעים הביתה. הם מבינים שהמשקיע המודרני מחפש ערך ונוחות לצד הביטחון הבנקאי והם מוכנים לחתוך בעמלות כדי לייצר מאסה קריטית של פעילות.
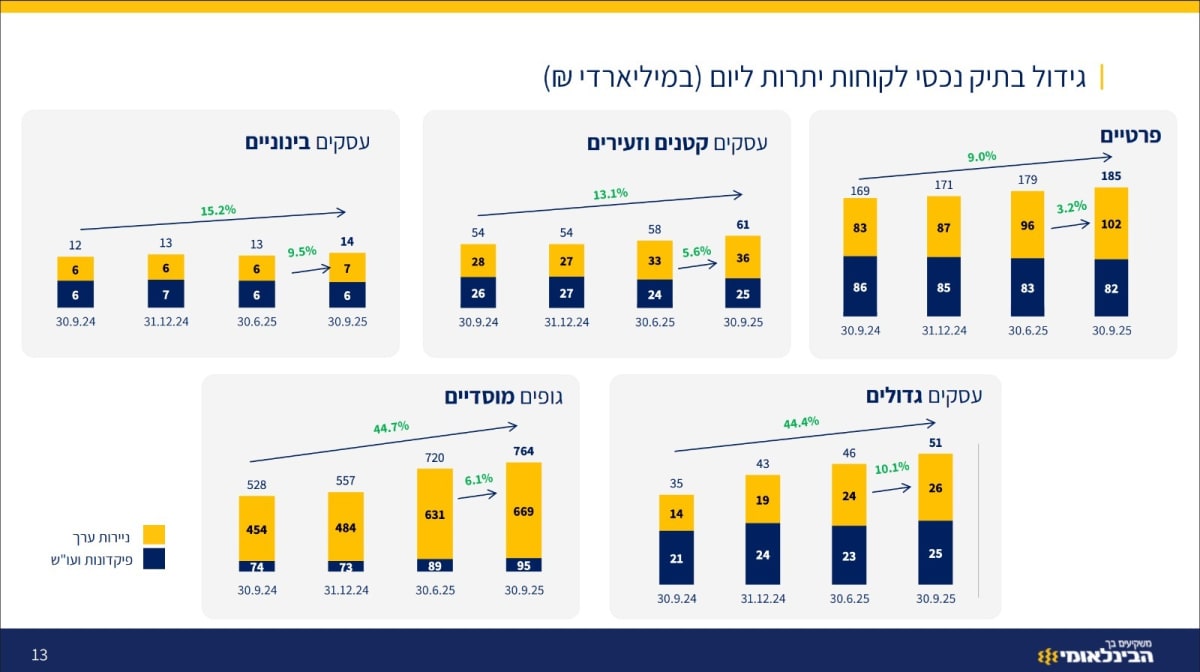
מקור: מצגת משקיעים בנק הבינלאומי
כדי להבין את העוצמה של הבנק בתחום הזה מספיק להסתכל על השקופית שלפנינו המציגה את הצמיחה האדירה בנכסי הלקוחות. החלק הצהוב מייצג את בתיקי ניירות הערך ואת תיקי ההשקעות הפעילים בעוד שהחלק הכחול מייצג נטו את עולם הפיקדונות והעובר ושב.
חוששים מהמעבר? על המיסוי ועמלות הניוד
חשוב להבין כי במעבר בין ברוקרים ישראלים (למשל מבית השקעות לבנק) אין אירוע מס. אתם לא מוכרים את הניירות אלא מבצעים ניוד של התיק כפי שהוא ולכן לא נדרשים לשלם מס רווחי הון במעבר. מה שכן חשוב להכיר הוא שישנה עמלת העברה טכנית וחד פעמית שהיא עמלה פר סימבול. אם אתם מחזיקים לדוגמה 100 מניות של מטה אתם לא תשלמו עמלה על כל מניה בנפרד אלא עמלה אחת קבועה על כל הפוזיציה של המניה הזו. מדובר בעלות מינורית שנעה לרוב סביב 5 שקלים לנייר ישראלי וסביב 15 דולרים לנייר זר סכום שמתגמד לחלוטין מול החיסכון השנתי המצטבר בעמלות ובדמי המשמורת.
השורה התחתונה: הכוח חזר לידיים שלכם
השורה התחתונה מהבדיקה שלי היא שהתחרות הזו היא הניצחון הכי גדול שלכם. פעם הייתם צריכים לבחור בין ביטחון בנקאי לעמלות נמוכות והיום נראה שהפער הזה לאט לאט נסגר. זה הזמן לבחון את התיקים שלכם ולראות כמה אתם משלמים כי הכוח לעבור ולדרוש תנאים טובים מעולם לא היה זמין יותר.
כל מי שרוצה לקבל את פירוט הבדיקה המלאה או להבין איך עוברים למסלולים האלו מוזמן להגיב toptrade
ולכל שאלה נוספת מוזמנים לשלוח לי הודעה בפרטי 👏
אם נהניתם מהתוכן אתם מוזמנים לרשום לי בפרטי על איזה ברוקר נוסף הייתם רוצים שאכתוב את הפוסט הבא.