כלכלת ישראל ביום שאחרי: הקרב על האינפלציה והסקטורים שיובילו את הצמיחה
5.10.2025

בקצרה
- מלחמת "חרבות ברזל" צפויה להכביד על הכלכלה הישראלית בעלות מוערכת של עד 250 מיליארד שקלים, מה שעלול להוביל לגירעון תקציבי משמעותי ולצורך בצעדי צנע עתידיים כדי לייצב את המשק.
- התחזקות השקל בכ-7.5% מול הדולר מתחילת השנה צפויה להוזיל את עלויות היבוא, מה שעשוי להוביל להתמתנות האינפלציה ולשיפור בכוח הקנייה של הצרכנים, אך גם לפגוע בתחרותיות היצוא הישראלי.
- גל של "צריכת פיצוי" צפוי להגביר את הביקושים במשק לאחר תקופה של איפוק, יחד עם הוצאות ממשלתיות מוגברות לשיקום ולביטחון, מה שעלול ליצור לחצים אינפלציוניים ולעלות מחירים למרות התחזקות השקל.
- חזרת המילואימניקים לשוק העבודה צפויה להגדיל את היצע כוח האדם ולפתור מחסור בעובדים, מה שעשוי להוריד מחירים, אך גם להגדיל את הביקושים כתוצאה מעלייה בהכנסות, מה שמייצר אי ודאות לגבי כיוון האינפלציה.
כמו סערה שחולפת, מלחמת "חרבות ברזל" מותירה אחריה משק שמתחיל לאמוד את נזקיו, אך גם מביט אל האופק. החשבון הכלכלי כבד, עם עלות מוערכת של עד 250 מיליארד שקלים, וילווה אותנו עוד שנים. אך בזמן שהאבק שוקע, והציפייה להשבת כל החטופים מסמנת את תחילתו של פרק השיקום הלאומי, תשומת הלב בשווקים עוברת באופן טבעי מניהול המשבר אל איתור ההזדמנויות של העתיד. "היום שאחרי" אינו תאריך בלוח השנה, אלא תקופה של מעבר, צומת דרכים כלכלי שיש בו הזדמנויות לצד אתגרים. השאלות הגדולות כבר על השולחן: האם נראה זינוק אינפלציוני או דווקא התמתנות מחירים? ואילו מנועי צמיחה חדשים-ישנים יניעו את הכלכלה הישראלית קדימה?
ההיסטוריה הכלכלית של ישראל מלמדת כי משברים ביטחוניים עמוקים הם המאיץ העיקרי לרפורמות כלכליות חיוניות. מלחמת יום הכיפורים ב-1973, שהזניקה את הוצאות הביטחון ל-30% מהתוצר, גררה את המשק לסחרור היפר-אינפלציוני שהגיע לשיא של כ-400%. משבר קיומי זה הוא שאילץ את הממשלה לאמץ את "תוכנית הייצוב הכלכלית" ב-1985, מהלך שריסן את האינפלציה והניח את היסודות לכלכלת שוק מודרנית. באופן דומה, המשבר הכלכלי החריף של תחילת שנות ה-2000, שהונע מהאינתיפאדה השנייה ומשבר הדוט.קום, הוביל לתוכנית "חומת מגן כלכלית" ב-2003. תוכנית זו כללה קיצוצים כואבים בתשלומי רווחה ורפורמות מבניות שנועדו להקטין את הסקטור הציבורי ולהגדיל את הסקטור היצרני. בשני המקרים, דווקא מצבי הקיצון הם שאפשרו למקבלי ההחלטות להתגבר על לחצים פוליטיים ולהוביל מהלכים שהיו הכרחיים לצמיחה ארוכת הטווח.
הקרב הגדול על האינפלציה: התנגשות הטיטאנים של הכלכלה
הדיון הכלכלי המרכזי ביום שאחרי המלחמה סובב סביב שאלת המחירים, והוא מתפתח לקרב של ממש בין שני כוחות מנוגדים. מצד אחד, עומד כוח מאקרו כלכלי חזק - התחזקות השקל, שאמורה להוזיל את כל מה שאנחנו מייבאים, ממכוניות ועד קפה. מנגד, ניצב כוח אדיר לא פחות של "צריכת פיצוי" - הרצון של כולנו לחזור לקנות ולבלות, יחד עם מיליארדים שהממשלה תזרים לשיקום. התוצאה של ההתנגשות הזו, בין שקל חזק שדוחף מחירים למטה לבין ביקושים גואים שדוחפים אותם למעלה, היא שתקבע את יוקר המחיה שלנו בשנים הקרובות.
-
הכוח הראשון: הדובים שדוחפים את המחירים למטה (התמתנות האינפלציה - דיסאינפלציה):
בראש ובראשונה, ניצבת התחזקות השקל, הניזונה בעיקר מחזרתם של משקיעים זרים לשוק ההון המקומי ומירידה בפרמיית הסיכון של ישראל. אנו עדים להתחזקות מרשימה של כ-7.5% בשער השקל מול הדולר מתחילת השנה, מגמה שמוזילה באופן ישיר את כל המוצרים המיובאים. במקביל, הצורך של הממשלה לרסן את הגירעון התקציבי, שעומד על כ-7% מהתוצר, יחייב בעתיד צעדים פיסקליים מרסנים. צעדים אלו, כמו העלאות מיסים, בדרך כלל מצננים את כוח הקנייה של הציבור וממתנים את הביקושים במשק. -
הכוח השני: השוורים שדוחפים את המחירים למעלה (התגברות אינפלציה):
מול כוחות הריסון, ניצב כוח אדיר לא פחות: הצרכן הישראלי. אחרי חודשים ארוכים של איפוק, צפוי גל אדיר של "צריכת פיצוי", בדומה למה שראינו אחרי משבר הקורונה. הדלק למדורה הזו יגיע מהוצאה ממשלתית חסרת תקדים שתזרום לשיקום ולביטחון. נוסף על כך, אנו כבר רואים חברות גדולות במשק שמנצלות את המצב ומייקרות מוצרים בשיעורים חדים של עד 16%, מה שמלמד על הלחץ האינפלציוני הקיים מכיוון ההיצע. -
הג'וקר:
חזרת המילואימניקים לשוק העבודה חזרתם של מאות אלפי חיילי המילואים למשק היא אירוע כלכלי דרמטי בפני עצמו, המשפיע על שני צידי המשוואה. מצד אחד, חזרתם פועלת להורדת מחירים: היא תפתור בבת אחת את המחסור החמור בכוח אדם, תאפשר למפעלים לחזור לתפוקה מלאה ותשחרר פקקים בשרשראות האספקה. מצד שני, חזרתם פועלת לעליית מחירים: אותם מילואימניקים ומשפחותיהם, שיחזרו למשכורות מלאות, יצטרפו בעצמם לגל "צריכת הפיצוי" ויזרימו עוד ביקושים למשק. האיזון בין שני הכוחות הללו יהיה גורם מפתח בקביעת כיוון האינפלציה.
חידת הריבית של בנק ישראל וההזדמנות הגדולה של הנדל"ן
כדי להבין את גודל ההזדמנות, צריך להבין את עומק הבור. שוק הנדל"ן נכנס למלחמה כשהוא כבר פצוע. סדרת העלאות הריבית האגרסיבית של בנק ישראל במהלך 2023, שהקפיצה את הריבית מרמה אפסית ל-4.75%, כבר הקפיאה את השוק. היקף נטילת המשכנתאות צנח לשפל של שנים, והציבור התקשה לעמוד בהחזרים החודשיים שהתייקרו. המלחמה החריפה את המצב והכניסה את הענף לקיפאון כמעט מוחלט: אתרי בנייה הושבתו עקב מחסור חריף של כ-80,000 עובדים פלסטינים, ומספר עסקאות הנדל"ן צנח בחדות.
סיום המלחמה הוא האור הירוק שבנק ישראל חיכה לו. ברגע שהוצאות המלחמה יתמתנו, לבנק ישראל יתפנה המרחב הדרוש להתחיל במהלך הדרגתי של הורדות ריבית. הורדת ריבית היא כמו אוויר לנשימה עבור שוק הנדל"ן והבנייה. אחרי חודשים ארוכים של קיפאון, המהלך יוזיל משמעותית את המשכנתאות עבור רוכשי הדירות, יפחית את עלויות המימון של יזמים, וצפוי להוציא את הענף כולו מההקפאה העמוקה שבה היה שרוי.
זרקור על הסקטורים החמים: מנועי הצמיחה של המחר
ההתאוששות הכלכלית לא תהיה אחידה. ישנם מספר סקטורים מרכזיים שערוכים להוביל את הצמיחה:
-
תשתיות והתחדשות עירונית: הגידול הקבוע בתקציב הביטחון לרמה של כ-6% מהתוצר ידרוש השקעות אדירות במיגון ובבנייה ביטחונית. במקביל, הצורך בשיקום יישובי הדרום והצפון ייצר צבר הזמנות אדיר לשנים קדימה. הטבת המס שהוענקה לבתי השקעות לטובת השקעה בחברות תשתיות היא דוגמה מצוינת למודל שנועד להאיץ את הפרויקטים הלאומיים הללו.
-
תיירות וקמעונאות - התאוששות דו-שלבית:
-
הגל הראשון - ישראלי: הגל הראשון והמיידי של ההתאוששות יגיע מבית. הוא יונע על ידי הצרכן הישראלי, והעוצמה שלו צפויה להיות אדירה. כדי להבין מדוע, צריך להסתכל על נקודת ההתחלה: עם פרוץ המלחמה, המשק נכנס להקפאה. נתוני חברות כרטיסי האשראי הראו צניחה מיידית בהוצאות, כאשר בענפים מסוימים כמו מסעדנות ובתי קפה נרשמה נפילה של 16% עד 40% במחזורים.
אך הקיפאון הזה יצר "קפיץ צרכני" אדיר, ואנו כבר רואים את סימני השחרור הראשונים שלו. בדומה להתפרצות הביקושים חסרת התקדים שנראתה לאחר סגרי הקורונה, גם כעת, בכל פעם שישנה רגיעה ביטחונית, הציבור הישראלי ממהר "לפצות את עצמו". הדבר בא לידי ביטוי באופן מובהק בנתוני תיירות הפנים: בחגים ובעונות החמות של 2024-2025, ראינו תפוסות של מעל 90% במלונות באילת, בים המלח ובגליל. במקביל, נתוני חברת שב"א (שירותי בנק אוטומטיים) מראים כי היקף הרכישות בכרטיסי אשראי לא רק שחזר לרמתו טרום המלחמה, אלא אף עקף אותו בחודשים מסוימים.
התופעה הזו, המכונה "צריכת פיצוי", צפויה להתעצם באופן דרמטי עם סיומה הרשמי של המלחמה. השילוב של חזרת השגרה, שיפור מצב הרוח הלאומי והרצון העז "לחזור לחיים", יזניק את הפעילות בענפי הקמעונאות, המסעדנות, והנופש המקומי לרמות שיא. -
הגל השני - בינלאומי: לאחר שהתיירות המקומית תמלא את המלונות, יגיע הגל המשמעותי והעוצמתי באמת: חזרתם של התיירים מחו"ל. כדי להבין את הפוטנציאל הכלכלי האדיר, מספיק להביט בנתונים מהשנים שקדמו למלחמה. כפי שניתן לראות בגרף המצורף, שנת 2019 הייתה שנת שיא היסטורית, עם כניסה של 4.9 מיליון תיירים ומבקרים לישראל. הענף הוכיח חסינות ויכולת התאוששות מרשימה גם לאחר המשבר הגדול הקודם - מגפת הקורונה. לאחר קריסה כמעט מוחלטת בשנים 2020-2021, התיירות הנכנסת זינקה מחדש בשנת 2022 והגיעה לכ-2.9 מיליון מבקרים, שהם כ-60% מרמות השיא של 2019. יתרה מכך, המגמה החיובית הואצה, ובתשעת החודשים הראשונים של 2023 (עד פרוץ המלחמה) נכנסו לישראל כבר 3 מיליון מבקרים - יותר מבכל שנת 2022 כולה. הנתונים מוכיחים שהתיירות לישראל היא ענף תנודתי שיודע להתאושש בעוצמה ממשברים. הזיכרון ההיסטורי הזה, לצד המגמה החיובית הברורה שנקטעה באוקטובר 2023, מצביע על כך שברגע שתתייצב תחושת הביטחון וחברות התעופה הבינלאומיות יחזרו לפעילות מלאה, צפוי גל נוסף של התאוששות מהירה שיזרים למשק מיליארדי דולרים במטבע חוץ.
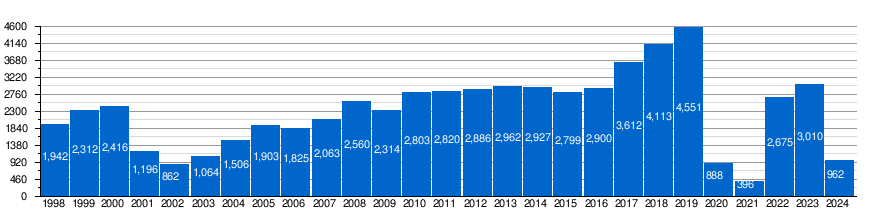
כניסות תיירים לישראל לפי שנה (באלפים) . מקור: ויקיפדיה
-
ההייטק - חזרה למשחק:
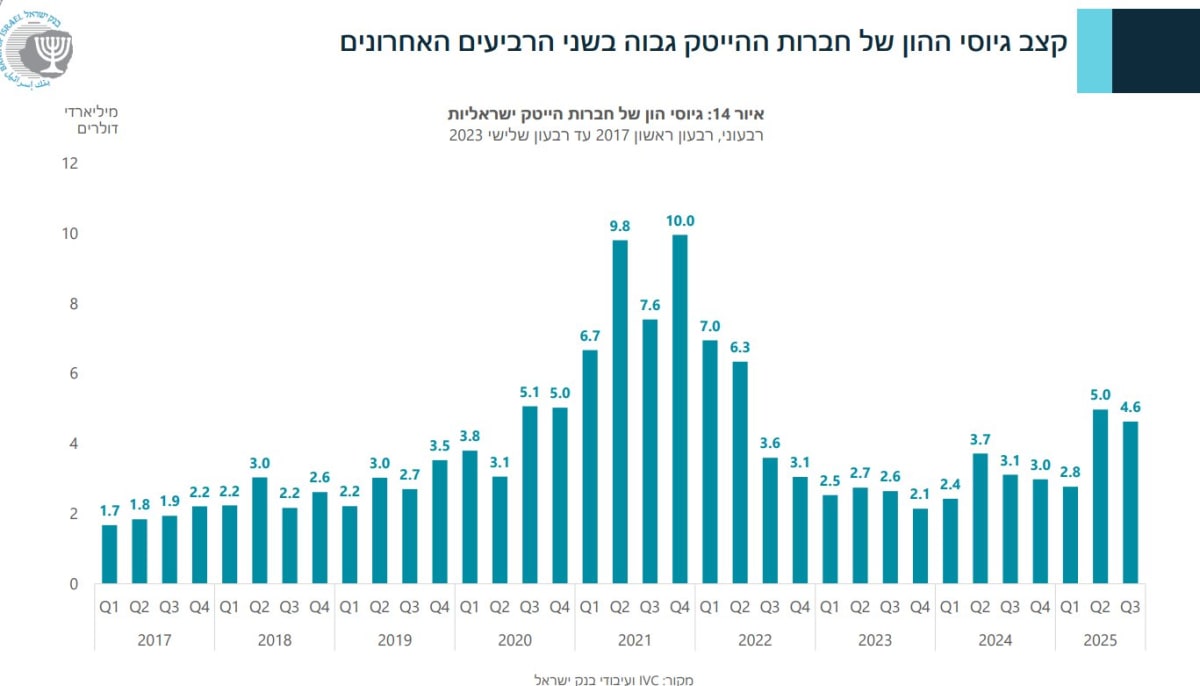
אי אפשר לדבר על "היום שאחרי" מבלי להתמקד בקטר הצמיחה המרכזי של המשק: סקטור ההייטק. הסקטור, שאחראי לכ- 20% מהתוצר ולמעל 50% מהיצוא הישראלי, מוכיח חסינות יוצאת דופן, והנתונים מספרים סיפור מרתק של התאוששות מהירה כדי להבין את עוצמת החזרה, חשוב להסתכל על התמונה המלאה, כפי שמראה הגרף המצורף. סקטור ההייטק נכנס למלחמה לאחר שכבר עבר "התקררות" ותיקון טבעי מבועת הגיוסים של 2021, אז נשברו שיאים עם גיוסים של עד 10 מיליארד דולר ברבעון.
במהלך 2023, השוק התייצב בחזרה לרמות שפויות יותר, הדומות לאלו של 2019, עם גיוסים של כ-2.5 מיליארד דולר ברבעון. המלחמה, באופן טבעי, יצרה חוסר ודאות והביאה לירידה נוספת בהשקעות ברבעון האחרון של 2023. אך החוסן של ההייטק הישראלי בא לידי ביטוי במהירות ההתאוששות.
למרות המלחמה, כבר ברבעון הראשון של 2025 גיוסי ההון זינקו בחזרה לרמה של 5.0 מיליארד דולר, והמשיכו לרמה חזקה של 4.6 מיליארד דולר ברבעון השני של השנה. נתונים אלו, הגבוהים משמעותית מרמות הבסיס של 2019, מוכיחים כי אמון המשקיעים הגלובליים בחדשנות הישראלית נותר איתן. סיום המלחמה וחזרתם המלאה של המילואימניקים צפויים רק להאיץ את המגמה החיובית הזו, ולבסס את מעמדו של ההייטק כמנוע הצמיחה שיוביל את המשק הישראלי קדימה.
-
שוק ההון - המשקיעים כבר מצביעים ברגליים:
הסיפור של שוק ההון הישראלי בשנה האחרונה הוא סיפור של מהפך דרמטי - יציאת הון אדירה שהתחלפה בנהירה חסרת תקדים של כסף זר בחזרה לתל אביב. המספרים חושפים תמונה ברורה של אמון מחודש בכלכלה הישראלית. כדי להבין את גודל השינוי, יש לחזור לרגעים שאחרי פרוץ המלחמה. בחודשים הראשונים, מאוקטובר 2023 ועד יוני 2024, מכרו המשקיעים הזרים מניות ישראליות בסכום נטו של 9 מיליארד שקלים. מי שספג את המכירות ומנע קריסה של השוק היו הגופים המוסדיים הישראלים (קרנות הפנסיה והגמל), שרכשו מניות בהיקף של 9.5 מיליארד שקלים באותה תקופה והביעו אמון בחוסן של המשק המקומי. אך בשנה האחרונה המגמה התהפכה בעוצמה. הזרים לא רק חזרו, אלא הסתערו על הבורסה בתל אביב. בסך הכל, הם הזרימו לשוק המניות המקומי סכום אדיר של 12.7 מיליארד שקלים. הקצב היה מסחרר: ברבעון הראשון של 2025 לבדו הם רכשו מניות נטו בסך 4.4 מיליארד שקלים, ובחמשת החודשים הראשונים של השנה (ינואר-מאי 2025) הגיעו רכישות הנטו שלהם לסכום של כ-10 מיליארד שקלים. הנהירה הזו העלתה את שיעור ההחזקה של הזרים בשוק המניות הישראלי לשיא של 20.8% ומספרת כי השוק כבר מתמחר את הפוטנציאל האדיר של היום שאחרי.
במבט קדימה, האתגר המרכזי של הכלכלה הישראלית הוא "החשבון" שהשאירה המלחמה - חוב לאומי שצפוי לחצות את רף ה-70% מהתוצר. אך לפני שנבהלים, חשוב לשים את המספר הזה בפרופורציה: הוא עדיין נמוך משמעותית מהחוב של רוב מדינות המערב, שם הממוצע עומד על כ-90%.
הסיפור האמיתי של היום שאחרי הוא לא החוב, אלא פוטנציאל ההתאוששות האדיר שנוצר, כמו קפיץ שנדרך וממתין להשתחרר. הקפיץ הזה הוא הביקושים הכבושים של כולנו, פרויקטים שהוקפאו ורצון עז לחזור לשגרה. הוא צפוי להשתחרר בעוצמה ברגע שבנק ישראל יתחיל להוריד את הריבית והממשלה תזרים כספים לשיקום. שוק ההון, שתמיד מנסה להקדים את כולם, כבר מזהה את האנרגיה הזו ומחירי המניות עולים בהתאם. לסיכום, הדרך להתאוששות לא תהיה קלה, אבל כל הסימנים מראים שהמנוע הכלכלי של ישראל לא רק שלא כבה, הוא מתחמם לקראת זינוק קדימה.