האם התחזקות הדולר אל מול השקל מייצר לנו כיווני השקעה חדשים בבורסה המקומית?
מאת גיא נתן · 16.11.2026
בקצרה
- שער הדולר זינק מכ-2.81 לכ-3.22 שקלים בין מאי לנובמבר 2026, תנודה חדה המייצרת הזדמנות השקעה בחברות יצוא ישראליות בעלות מבנה הוצאות שקלי שנהנות מהרחבת שולי הרווח התפעולי.
- חברת אקסל סולושנס מציגה רגישות של כ-600 אלף שקל לרווח התפעולי הרבעוני על כל התחזקות של 10 אגורות בדולר, ממצא המעיד על פוטנציאל להתאוששות כספית מהירה וצמצום משמעותי בהפסדיה הנקיים.
- חברת מטריקס ספגה פגיעה של 22.68 מיליון שקל ברווח הנקי המאוחד עקב שחיקת הדולר בעבר, עובדה המלמדת שפיחות השקל הנוכחי עשוי להאיץ מחדש את שיעורי הצמיחה המדווחים שלה.
- עסקאות גידור פיננסיות ופערי עיתוי בין שער החליפין היומי לממוצע הרבעוני ממתנים את השפעת המטבע המיידית, ולכן על משקיעים לנתח את מדיניות ניהול הסיכונים של כל חברה בנפרד.
חברה ישראלית מוכרת ללקוח בחו״ל שירות במיליון דולר. כשהדולר שווה 2.80 שקלים, העסקה שווה לה 2.8 מיליון שקל. כשהדולר עולה ל־3.20 שקלים, אותה עסקה שווה 3.2 מיליון שקל. אם החברה משלמת את רוב העלויות של הפרויקט בשקלים, חלק גדול מהפער של 400 אלף שקל יכול להגיע לרווח התפעולי. הלקוח שילם אותו מחיר והחברה סיפקה בדיוק את אותו שירות.
בין סוף מאי לאמצע נובמבר 2026, שער הדולר עלה מכ2.81 לכ3.22 שקלים. המשמעות שונה מחברה לחברה. יצואנית שמוכרת בדולרים ומשלמת משכורות בשקלים עשויה להרוויח מהמהלך. יבואנית שקונה סחורה בדולרים ומוכרת אותה בשקלים עלולה לספוג עלייה בעלויות. ואם חברה גם מוכרת וגם משלמת לספקים בדולרים, חלק מהתוספת להכנסות מתקזז מול העלייה בהוצאות. עסקאות גידור, שמאפשרות לחברה לקבע מראש את השער לחלק מהפעילות, יכולות לדחות את ההשפעה או להקטין אותה.
יש גם הבדל בין השער שרואים היום לבין השער שישפיע על הדוח. אם הדולר יעמוד ברבעון הרביעי על 3.20 שקלים בממוצע, הוא יהיה גבוה בכ8% מהממוצע ברבעון השני של 2026 ועדיין נמוך בכ1.5% מהממוצע ברבעון הרביעי של 2025. לכן אותו שער יכול להקל על חברה ביחס לאמצע השנה, ובה בעת להמשיך להכביד על הצמיחה שהיא מדווחת לעומת הרבעון המקביל.
כדי להבין כמה כסף באמת עובר מההכנסות לשורה התחתונה, אפשר להסתכל על שתי חברות שכבר כימתו את השפעת המטבע.
אקסל סולושנס סיימה את הרבעון השני של 2026 עם רווח תפעולי של 33 אלף שקל והפסד נקי של 3.89 מיליון שקל. לפי חישוב הרגישות שלי, אילו הדולר היה עומד בממוצע על 3.20 שקלים באותו רבעון, הרווח התפעולי היה מגיע לכ־1.45 מיליון שקל וההפסד הנקי היה יורד לכ־2.80 מיליון שקל. במטריקס החברה עצמה פרסמה השוואה דומה: 135.43 מיליון שקל רווח נקי מאוחד בפועל, לעומת 158.11 מיליון שקל בנטרול השפעת שערי החליפין.
אקסל סולושנס | כמה שוות 10 אגורות בדולר?
אקסל, שפועלת בתחומי התקשורת, הסייבר והטכנולוגיה, רשמה ברבעון השני הכנסות של 105.72 מיליון שקל. החברה העריכה שירידת הדולר גרעה מהן כ־12 מיליון שקל. במחצית הראשונה כולה, החברה דיווחה על 22.37 מיליון שקל EBITDA מתואם, מדד לרווחיות הפעילות לפני ריבית, מסים, פחת והפחתות ובנטרול התאמות נוספות. ללא השפעת הירידה בדולר, היא העריכה שהמדד היה מגיע לכ־29 מיליון שקל.
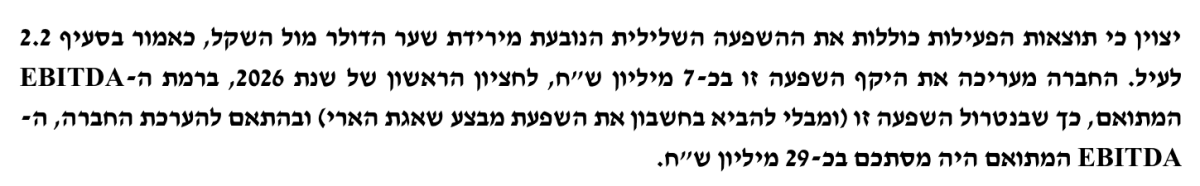
מקור :בדוח רבעון 2 2026 אקסל, עמוד א 9, החברה מעריכה שירידת הדולר גרעה כ־7 מיליון שקל מה־EBITDA המתואם במחצית הראשונה.
מכאן אפשר לחשב סדר גודל לשורה התחתונה. הדולר הממוצע במחצית הראשונה ירד מ־3.599 שקלים ב־2025 ל־3.043 שקלים ב־2026, פער של 55.6 אגורות. חלוקת הפער של כ־6.63 מיליון שקל ב־55.6 אגורות, ואז בשני רבעונים, נותנת רגישות משוערת של כ־600 אלף שקל לרבעון לכל עלייה של 10 אגורות בדולר הממוצע.
ברבעון השני הדולר עמד בממוצע על 2.963 שקלים. מעבר ל־3.20 שקלים, תוספת של 23.7 אגורות, נותן במודל כ־4.58 מיליון שקל נוספים להכנסות וכ־1.41 מיליון שקל לרווח לפני מס. בהנחת מס שולי של 23%, כ־1.09 מיליון שקל מגיעים לשורה התחתונה. ההפסד הנקי המאוחד יורד כך מ־3.89 ל־2.80 מיליון שקל, שיפור של כ־28%. החישוב מניח שהרגישות של אקסל במחצית מייצגת גם את הרבעון השני, ושאין שינוי בפחת, בהוצאות המימון או בגידור.
מטריקס | המטבע גרע 22.68 מיליון שקל מהרווח הנקי
בדוח הרבעון השני של מטריקס יש השוואה ישירה בין התוצאות בפועל לבין התוצאות בשערי מטבע קבועים. במונחי הכנסות, מדובר ב־2.119 מיליארד שקל בפועל לעומת 2.300 מיליארד שקל במטבע קבוע, פער של 181.06 מיליון שקל. הרווח התפעולי עמד על 202.20 מיליון שקל בפועל לעומת 220.35 מיליון שקל במטבע קבוע, פער של 18.16 מיליון שקל.
מתחת לשורת הרווח התפעולי, מטריקס רשמה גם כ־11.3 מיליון שקל הוצאות מימון בגין הפרשי שער. בהשוואה הכוללת שפרסמה החברה, הרווח הנקי המאוחד עמד על 135.43 מיליון שקל בפועל לעומת 158.11 מיליון שקל במטבע קבוע. זה פער של 22.68 מיליון שקל, או כ־17% ביחס לרווח שדווח. שיעור הצמיחה ברווח הנקי המאוחד היה 13.4% בפועל לעומת 32.4% במטבע קבוע. הרווח המיוחס לבעלי מניות מטריקס, שעלה ב־36% לכ־122.6 מיליון שקל, הוא נתון אחר.
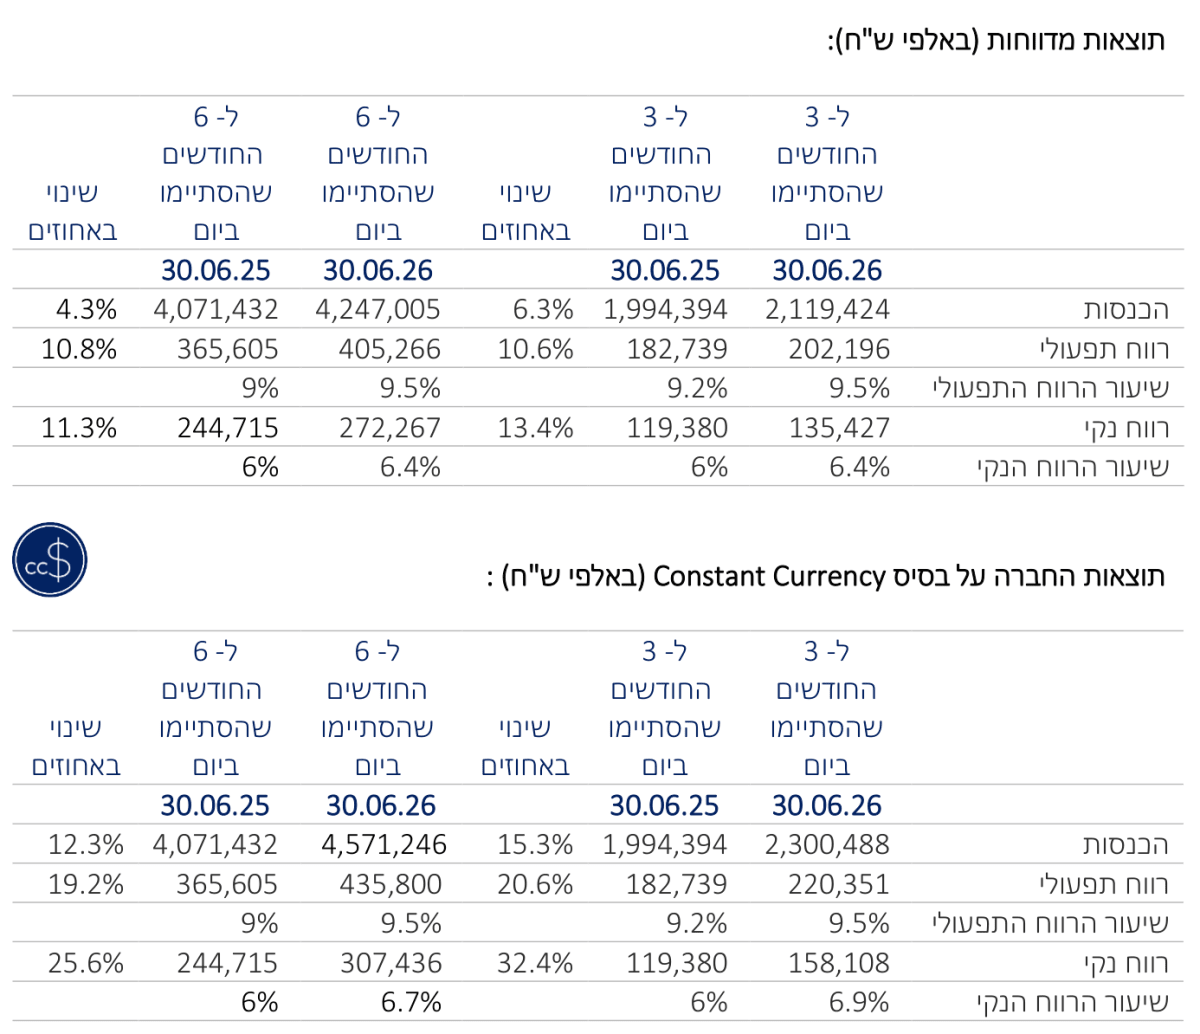
מקור: דוח רבעון 3 2026 חברת מטריקס
הדוגמה הבולטת היא פעילות שירותי המחשוב בחו״ל. ההכנסות שלה ירדו ב־6.9% לכ343 מיליון שקל, אבל במטבע קבוע הן עלו בכ־13%. במקביל, שיעור הרווח התפעולי של המגזר עלה מ11.7% ל12.2%. משקיע שהיה מסתכל רק על ההכנסות המדווחות היה רואה פעילות שמתכווצת, אף שבמטבע קבוע היא צמחה ושיעור הרווחיות שלה השתפר. ברמת הקבוצה, הדוח כלל גם רבעון מלא ראשון עם מג׳יק, כך שהצמיחה במטבע קבוע כוללת את השפעת המיזוג.
המספר שיקבע בדוחות הבאים
הדולר התאושש מכ2.81 שקלים בסוף מאי לשער יציג של 3.223 שקלים ב16 בנובמבר. אבל לצורך הדוחות חשוב הממוצע לאורך הרבעון. אם הרבעון הרביעי של 2026 יסתיים בממוצע של 3.20 שקלים, הדולר יהיה גבוה בכ 8% מהממוצע ברבעון השני ועדיין נמוך בכ1.5% מהממוצע של כ־3.25 שקלים ברבעון הרביעי אשתקד. חברה יכולה אפוא לראות שיפור משמעותי לעומת אמצע השנה ועדיין לדווח על השפעת מטבע שלילית בהשוואה שנתית.
במניות היתר, המבחן הוא כמה מהשיפור מגיע לרווח אחרי שמביאים בחשבון גם עלויות במטבע זר, גידור והפרשי שער במימון. באקסל, המודל נותן אומדן של כ460 אלף שקל שיפור ברווח הנקי המאוחד לכל 10 אגורות של התחזקות בדולר הממוצע. במטריקס אפשר לעקוב ישירות אחר הפער שהחברה מפרסמת בין הרווח בפועל לרווח במטבע קבוע, ולראות אם הוא מצטמצם ברבעונים הבאים.