האינפלציה נעלמת, אז למה בנק ישראל לא בהכרח ימהר להוריד את הריבית?
מאת עידו מאסטרו דהן · 16.11.2026
בקצרה
- קצב האינפלציה השנתי בישראל צנח לרמה של 1.1% באוקטובר בהובלת ירידה במחירי הטיסות, נתון המקרב את המדד לגבול התחתון של היעד ומחזק את הלחץ על בנק ישראל להפחית ריבית להקלת עומס החוב.
- שוק השכירות רשם התייקרויות חדות של עד 5.5% בחוזים חדשים לצד עלייה במחירי ההלבשה, מצב הממחיש כי לחצי המחירים הבסיסיים במשק עדיין קיימים ומקשים על המשקיעים להניח שתחול רגיעה רוחבית בעלויות המחיה.
- מדד תשומות הבנייה טיפס ב-3.9% בשנה בעוד מחירי הדירות ירדו ב-1.5%, פער שמייצר שחיקה ישירה ברווחיות של חברות נדל"ן יזמיות ועלול לפגוע בביצועי המניות ואיגרות החוב של חברות הממונפות בחוב יקר.
- האינפלציה הדביקה בארצות הברית עלתה ב-0.4% באוקטובר ומגבילה את יכולת הפדרל ריזרב להוריד ריבית, התפתחות המרתיעה את בנק ישראל מהפחתה מוקדמת כדי למנוע היחלשות חדה של השקל ויבוא מחודש של עליות מחירים.
במשך שנים התרגלנו לשמוע שהמחירים בישראל רק עולים. בסופר, בשכר הדירה, בחשבונות ובכל קנייה כמעט.
אבל הנתונים שפורסמו אתמול מציגים תמונה שונה לחלוטין. האינפלציה בישראל ירדה לרמה של 1.1% בלבד, הנמוכה ביותר מאז אפריל 2021, וכעת היא נמצאת במרחק נגיעה מהגבול התחתון של יעד בנק ישראל.
מדד המחירים לצרכן ירד באוקטובר ב 0.1%, בזמן שהכלכלנים ציפו דווקא לעלייה של כ 0.3% עד 0.4%, ובעקבות ההפתעה, קצב האינפלציה השנתי ירד מ 1.6% בספטמבר ל 1.1% באוקטובר.
לכאורה, אלו חדשות מצוינות. האינפלציה נחלשת, המחירים כמעט לא עולים, ולבנק ישראל יש סיבה טובה להמשיך להפחית את הריבית.
אלא שהחלטת הריבית הקרובה, ב 23 בנובמבר, צפויה להיות מורכבת יותר מכפי שהמספרים מרמזים.
כי בזמן שהמחירים בישראל נרגעים, הסביבה הפיננסית בעולם עלולה לדחוף אותם בחזרה למעלה.
מה באמת הוריד את האינפלציה?
הגורם המרכזי לירידת המדד היה סעיף הנסיעות לחו״ל, שירד ב 5.1% וגרע לבדו כ 0.23 נקודות אחוז מהמדד הכללי. מחירי הטיסות לחו״ל ירדו ב 10.4%, לצד ירידה במחירי הנופש והאירוח.
גם מחירי הפירות הטריים ירדו ב 2.8%, סעיף התחבורה נחלש ב 1.4% ושירותי הדיור בבעלות הדיירים ירדו ב 0.5%.
אבל לא הכול הוזל.
מחירי ההלבשה וההנעלה עלו ב 4.1%, בין היתר בשל כניסת קולקציות החורף, והירקות הטריים התייקרו ב 3.5%.
בשוק השכירות התמונה אפילו פחות מעודדת. שוכרים שחידשו חוזה שילמו בממוצע 2.8% יותר, בעוד ששוכרים שנכנסו לדירה חדשה מבחינתם נתקלו בעלייה שנתית של 5.5%.
כלומר, האינפלציה הכללית נמוכה, אבל מי שמחפש דירה להשכרה עדיין מרגיש התייקרות משמעותית.
חשוב גם לזכור שחלק מהירידות באוקטובר הן עונתיות. מחירי טיסות ונופש יכולים לרדת בחודש אחד ולעלות בחודש שאחריו.
ובכל זאת, גם המדד בניכוי השפעות עונתיות ירד ב 0.3%, כך שלא מדובר רק בהוזלה זמנית של חופשות.
מחירי הדירות יורדים, אבל לקבלנים דווקא מתייקר לבנות
במקביל לנתוני האינפלציה, הלמ״ס פרסמה נתון מעניין נוסף: מחירי הדירות בישראל ירדו ב 1.5% בשנה האחרונה.
בחודשים אוגוסט וספטמבר נרשמה ירידה נוספת של 0.2% במחירי העסקאות לעומת התקופה הקודמת כאשר במחוז תל אביב נרשמה ירידה של 0.8%, בעוד שבחיפה ובצפון נרשמו עליות בתקופה הנמדדת.
אלא שבזמן שמחירי המכירה יורדים, עלויות הבנייה ממשיכות לטפס.
מדד תשומות הבנייה למגורים עלה ב 0.4% באוקטובר והשלים עלייה שנתית של 3.9%, כאשר שכר העבודה בענף הבנייה עלה ב 5.2%. עבור חברות הנדל״ן היזמיות, מדובר בשילוב בעייתי. מצד אחד, קשה יותר למכור דירות במחירים גבוהים. מצד שני, עלות הקמת הפרויקטים ממשיכה לעלות.
התוצאה האפשרית היא שחיקה ברווחיות של פרויקטים חדשים, בעיקר אצל חברות שרכשו קרקעות במחירים גבוהים ומממנות את פעילותן באמצעות חוב יקר.
אז למה בנק ישראל לא פשוט מוריד את הריבית?
כדי להבין את ההתלבטות של בנק ישראל, צריך להכיר מושג חשוב שנקרא ריבית ריאלית.
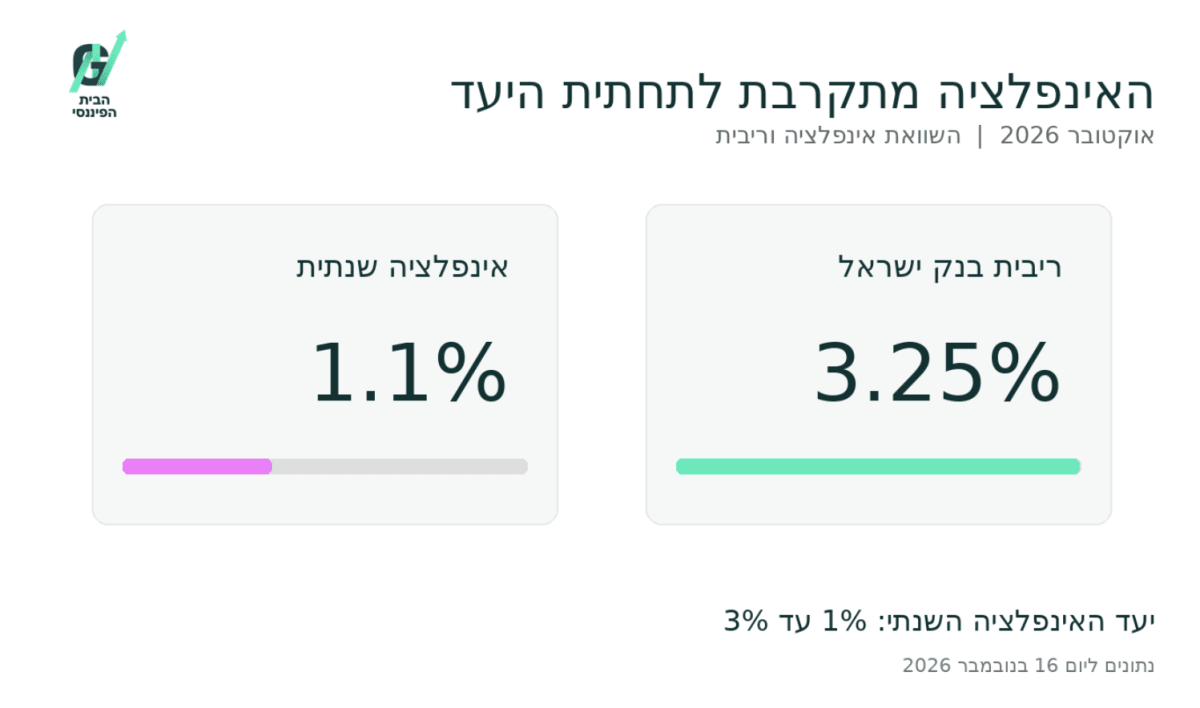
הריבית הריאלית מודדת כמה הריבית גבוהה מקצב עליית המחירים. אם הריבית במשק עומדת על 3.25% והאינפלציה השנתית היא 1.1%, הפער ביניהן הוא 2.15 נקודות אחוז. זה חישוב פשוט להמחשה. בפועל, הריבית הריאלית הרלוונטית להחלטות כלכליות תלויה בעיקר באינפלציה הצפויה קדימה. ככל שהאינפלציה יורדת והריבית נשארת ללא שינוי, עלות המימון במונחי כוח קנייה נעשית גבוהה יותר.
עבור משקי בית, המשמעות היא שהלוואות ומשכנתאות בריבית משתנה ממשיכות להכביד על התקציב. עבור עסקים, המשמעות היא שקשה יותר להצדיק השקעות חדשות, להרחיב פעילות ולגייס עובדים. ולכן, כאשר האינפלציה מתקרבת לתחתית יעד המחירים של 1% עד 3%, מתחזק הטיעון בעד הפחתת ריבית.
אבל לבנק ישראל יש בעיה נוספת, והיא נמצאת מעבר לים.
המלכוד האמריקאי: מה הקשר בין הריבית בארה״ב למחירים בישראל?
בארה״ב התמונה שונה. מדד המחירים לצרכן עלה באוקטובר ב 0.4%, והאינפלציה האמריקאית ממשיכה להקשות על הפדרל ריזרב.
המשמעות היא שהבנק המרכזי האמריקאי עשוי להיזהר מהפחתות ריבית נוספות, ואף לשקול מדיניות מחמירה יותר אם לחצי המחירים יימשכו. עם זאת, נתון אינפלציה אחד אינו מספיק כדי לקבוע שהעלאת ריבית בדצמבר היא התרחיש המרכזי.
וכאן נכנס לתמונה שער הדולר.
כאשר הריבית בארה״ב גבוהה ביחס לריבית בישראל, נכסים דולריים עשויים להיות אטרקטיביים יותר לחלק מהמשקיעים.
אם בנק ישראל יפחית את הריבית בזמן שהריבית האמריקאית נותרת גבוהה, הפער הזה עשוי להתרחב.
אבל שער החליפין לא נקבע רק לפי הריבית. הוא מושפע גם מהשקעות זרות, פעילות הגופים המוסדיים, הסיכונים הביטחוניים, שוקי המניות ותנועות הון נוספות.
אם הפחתת הריבית תתרום להיחלשות השקל, מוצרים שמיובאים לישראל עלולים להתייקר. דלק, חומרי גלם, ציוד אלקטרוני ומוצרים נוספים מתומחרים במטבעות זרים, ולכן דולר יקר יותר יכול להתגלגל בהדרגה למחירים לצרכן.
כך נוצר המלכוד: בנק ישראל רוצה להקל על המשק באמצעות ריבית נמוכה יותר, אבל הפחתה מהירה מדי עלולה להחליש את השקל ולהחזיר חלק מלחצי האינפלציה.
למה שוק האג״ח עדיין לא רגוע?
אחד הנתונים המעניינים הוא תשואת האג״ח הממשלתית לעשר שנים, שעומדת כרגע על כ4.18%.
למה זה חשוב?
כי הריבית של בנק ישראל משפיעה בעיקר על הריביות הקצרות, בעוד שתשואות האג״ח הארוכות משקפות גם את ציפיות המשקיעים לגבי העתיד. כאשר משקיעים רוכשים אג״ח ממשלתית לעשר שנים, הם בוחנים בין היתר את האינפלציה הצפויה, הריבית העתידית, מצב התקציב והסיכונים הכלכליים.
לכן, גם אם בנק ישראל יפחית את הריבית ברבע אחוז, אין הבטחה שתשואות האג״ח הארוכות יירדו באותו שיעור. המשקיעים עדיין צריכים להביא בחשבון את תקציב 2027, הוצאות הביטחון, הגירעון הממשלתי והתפתחויות בשוקי האג״ח בעולם.
המשמעות היא שהפחתת ריבית אינה מבטיחה הוזלה מיידית של כל סוגי האשראי במשק.
מי מרוויח מהמצב הזה בשוק ההון?
כאן הסיפור הופך למעניין במיוחד עבור המשקיעים באפיק הסולידי.
נניח שאתם מחזיקים בפיקדון שמעניק ריבית שנתית של 3%, בזמן שהאינפלציה השנתית עומדת על 1.1%. במצב כזה, התשואה הריאלית שלכם חיובית, משום שהכסף צומח מהר יותר מהמחירים.
בשנים שבהן האינפלציה הייתה גבוהה, גם ריבית נומינלית נאה לא תמיד הצליחה לשמור על כוח הקנייה של החיסכון. כעת התמונה שונה.
לכן פיקדונות, קרנות כספיות ואיגרות חוב שקליות קצרות עשויים להמשיך להיות אטרקטיביים כל עוד הריבית נשארת גבוהה ביחס לאינפלציה.
מנגד, באיגרות חוב צמודות מדד, הפיצוי שמתקבל מההצמדה קטן כאשר האינפלציה נמוכה.
חשוב לזכור שההשוואה הנכונה אינה רק בין האינפלציה הנוכחית לריבית, אלא גם בין התשואות שמציעים שני סוגי האג״ח לבין האינפלציה שהשוק מצפה לה בעתיד.
יש כאן גם הזדמנות וגם סיכון.
אם בנק ישראל יתחיל להפחית את הריבית, מחירי אג״ח קיימות עשויים לעלות, בעיקר באיגרות בעלות מח״מ ארוך יותר.
אבל אם תשואות האג״ח יעלו בעקבות סיכונים תקציביים או התפתחויות בעולם, אותן איגרות עלולות דווקא לרדת.
השורה התחתונה
מדד אוקטובר סיפק לבנק ישראל סיבה טובה לשקול הורדת ריבית נוספת.
האינפלציה ירדה לרמה של 1.1%, מחירי הדירות ממשיכים להיחלש והמשק כבר אינו מתמודד עם אותם לחצי מחירים שאפיינו את השנים האחרונות.
אבל החלטת הריבית לא מתקבלת בחלל ריק. השקל, המדיניות האמריקאית, מצב התקציב והחשש מהתייקרות מחודשת של היבוא עדיין נמצאים על השולחן.
עבור המשקיעים, המשמעות היא שהאפיק השקלי הסולידי ממשיך ליהנות מסביבה שבה הריבית גבוהה יחסית לאינפלציה, ובמקביל, כל שינוי בציפיות להפחתת הריבית עשוי להשפיע על שוק האג״ח, על הבנקים, על חברות הנדל״ן ועל שער החליפין.
האירוניה היא שדווקא עכשיו, כשהאינפלציה כמעט נעלמה, ההחלטה להוריד את הריבית נעשתה מורכבת יותר.