אג״ח ממשלת ישראל בתשואה של כמעט 6%, ומה מסתתר מאחורי המספר?
מאת גיא נתן · 1.11.2026
בקצרה
- משרד האוצר הרחיב את הרישום הכפול של ארבע סדרות אג"ח ממשלתיות בדולר ואירו למסחר ישיר בתל אביב, מהלך המאפשר למשקיעים מקומיים לרכוש חוב בינלאומי בשקלים ללא צורך בהמרת מט"ח מקדימה אך אינו מהווה גיוס הון חדש למדינה.
- הסדרות הדולריות הנסחרות מציגות תשואה לפדיון של עד 5.85% לפברואר 2035 והסדרות באירו מגיעות ל-4.51% ל-2037, נתון המשקף שילוב בין הריבית בעולם לפרמיית הסיכון של ישראל אך אינו מבטיח רווח מזומן שנתי קבוע בשל תנודות מחיר האיגרת.
- רכישת איגרות החוב באמצעות שקלים מותירה את המשקיע בחשיפה מלאה לתנודות במטבע החוץ, כך שייסוף השקל עשוי לקזז לחלוטין את הריבית ולייצר הפסד הוני שקלי בעוד שפיחות יגדיל משמעותית את התשואה הכוללת של התיק.
- מחיר השוק של איגרות החוב הממשלתיות נתון לתנודתיות מתמדת ומושפע מרמת התשואות הגלובליות ומהערכת הסיכון של ישראל, כאשר איגרות בעלות מח"מ ארוך רגישות במיוחד לשינויים אלה ועלולות לספוג ירידות ערך חדות טרם מועד הפדיון.
יש משהו מושך בשילוב של אג״ח ממשלתית ותשואה דולרית שמתקרבת ל6%.
המדינה היא הלווה, תשלומי הריבית מוגדרים מראש, וההשקעה נראית פשוטה יותר ממניה שצריכה להצדיק בכל רבעון את הציפיות ממנה.
עכשיו, כשהגישה לחלק מאיגרות החוב האלה מתרחבת דרך הבורסה בתל אביב, הן עשויות למשוך גם משקיעים שלא נהגו לפעול בשוקי האג״ח בחו״ל.
אבל לפני שמתמקדים בתשואה, צריך להפריד בין שלוש שאלות: באיזה מטבע קונים, באיזה מטבע נקובה ההתחייבות, ומה יכול לקרות למחיר בדרך לפדיון.
הנוחות התפעולית משתפרת, אבל הסיכונים הכלכליים נשארים חלק מההשקעה.
מה משתנה בפועל למשקיע הישראלי
משרד האוצר הרחיב את הרישום הכפול של אג״ח ממשלת ישראל בארבע סדרות נוספות, שתיים בדולר ושתיים באירו.
האיגרות כבר הונפקו בשווקים הבינלאומיים, והמסחר המקומי בהן החל ב28.10. פעילות עשיית השוק בסדרות החדשות מתוכננת להתחיל ב2 בנובמבר.
רישום כפול פירושו שאותה התחייבות יכולה להיסחר ביותר משוק אחד. במקרה הזה, המשקיע מקבל גישה דרך חשבון המסחר המקומי לחוב של ממשלת ישראל הנקוב במטבע חוץ.
הרכישה בתל אביב מתבצעת בשקלים, ללא צורך בהמרה נפרדת למט״ח לצורך העסקה.
זה לא גיוס חדש של המדינה רק מעצם הרישום. כאשר משקיע קונה אג״ח קיימת ממשקיע אחר, הכסף עובר למוכר ולא לקופת הממשלה.
השינוי הוא בנגישות, באפשרויות המסחר ובבסיס המשקיעים הפוטנציאלי.
ארבע סדרות והתשואה שצריך לקרוא נכון
הסדרה הדולרית לפדיון בינואר 2033 הציגה תשואה לפדיון של 5.73%, והסדרה הדולרית לפדיון בפברואר 2035 הציגה תשואה של 5.85%.
באירו, הסדרה לפדיון בינואר 2032 הציגה תשואה של 4.19%, והסדרה לפדיון בינואר 2037 הציגה תשואה של 4.51%.
כל התשואות האלה נכונות ל27.10. הן לא התחייבות למחיר או לתשואה שבהם אפשר לבצע עסקה כיום. המחיר שבו קונים בפועל, העמלות והמיסוי משפיעים על התוצאה למשקיע.
חשוב גם להבדיל בין קופון לתשואה לפדיון.
הקופון הוא הריבית התקופתית המשולמת לפי תנאי האיגרת.
התשואה לפדיון היא חישוב שמביא בחשבון גם את מחיר הרכישה ואת תשלומי הריבית והקרן שנותרו. אם קונים במחיר גבוה יותר, התשואה לפדיון יורדת, ולהפך.
כדי שהתשואה המצטברת בפועל תתאים לחישוב התשואה לפדיון, נדרשים בין היתר תשלום מלא ובמועד והשקעה מחדש של הקופונים בתשואה המתאימה.
לכן המספר המופיע על המסך אינו שקול לרווח מזומן קבוע בכל שנה.
קונים בשקלים ונשארים חשופים למטבע
זו הנקודה החשובה ביותר למי שהוצאותיו וחסכונותיו נמדדים בשקלים. מטבע המסחר אינו מבטל את החשיפה לדולר או לאירו.
אם השקל מתחזק מול המטבע שבו נקובה האיגרת, שווי ההשקעה במונחים שקליים עלול להיפגע. אם הוא נחלש, השינוי עשוי להוסיף לתשואה השקלית.
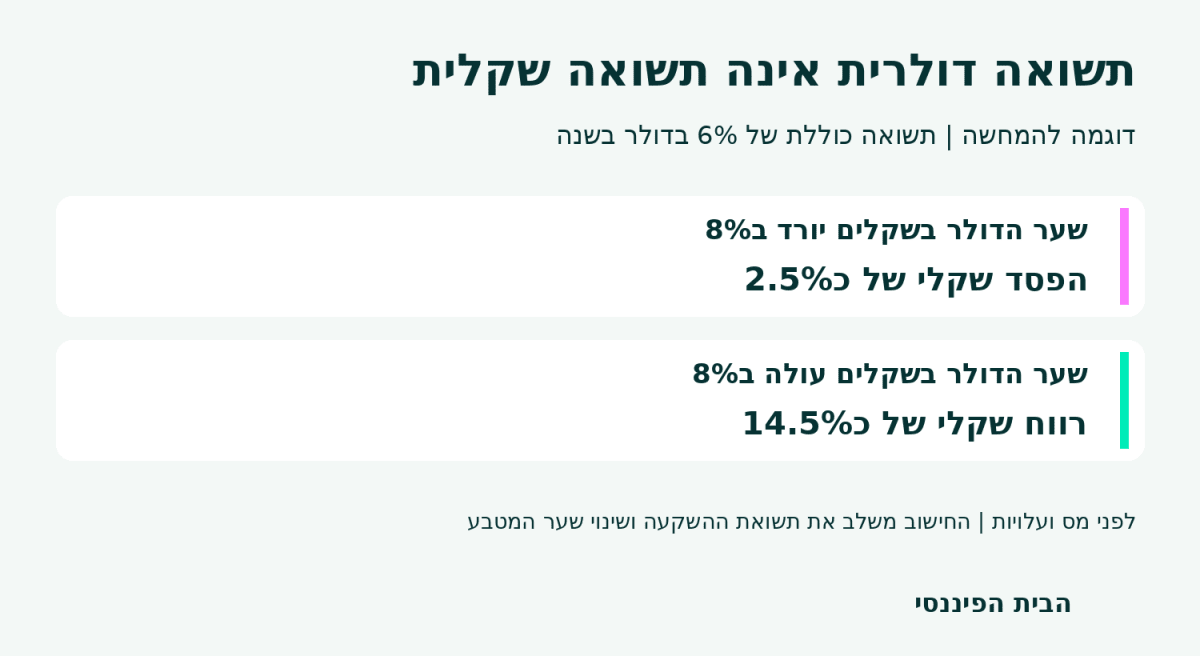
ניקח דוגמה להמחשה בלבד. נניח שההשקעה הניבה תשואה כוללת של 6% בדולר במשך שנה.
אם שער הדולר בשקלים ירד באותה תקופה ב8%, התוצאה השקלית תהיה הפסד של כ2.5% לפני מס ועלויות. החישוב הוא כפל של שני השינויים, ולא חיבור פשוט שלהם.
בכיוון ההפוך, אם ההשקעה הניבה 6% בדולר ושער הדולר בשקלים עלה ב8%, התשואה השקלית תהיה כ14.5%. אלה שני תרחישים המדגימים כיצד המטבע יכול להגדיל או לקזז את הרווח מהאג״ח.
 ניתוח ועיבוד נתונים: הבית הפיננסי
מי שמתכנן הוצאה דולרית בעתיד עשוי לבחון את ההשקעה במונחים אחרים ממי שחוסך להוצאה שקלית. בשני המקרים צריך להתאים גם את מועד הצורך בכסף למועדי התשלומים של האיגרת.
גם אג״ח ממשלתית יכולה לרדת במחיר
הקופון עשוי להיות קבוע, אבל מחיר האג״ח בשוק אינו קבוע.
אם התשואות הנדרשות על השקעות דומות עולות, מחיר האיגרת הקיימת נוטה לרדת כדי להפוך אותה לתחרותית, אם התשואות יורדות, מחירה עשוי לעלות.
באג״ח דולרית של ישראל יש שני מרכיבים חשובים. הראשון הוא רמת התשואות הדולריות בעולם, השני הוא תוספת התשואה שהמשקיעים דורשים עבור הסיכון של ישראל.
אפילו אם התשואות בארה״ב יורדות, עלייה בסיכון הנתפס של ישראל יכולה לקזז את ההשפעה החיובית על המחיר.
גם לאורך חיי האיגרת יש משמעות.
באיגרות בעלות מאפיינים דומים, תקופה ארוכה יותר עד קבלת הכסף נוטה להגביר את הרגישות לשינויים בתשואה, ולכן פדיון רחוק יותר ותשואה מעט גבוהה יותר אינם בהכרח עסקה עדיפה.
צריך לבדוק את המח״מ, מדד שמסכם את תזמון התשלומים ומסייע להעריך את רגישות המחיר לריבית.
החזקה עד הפדיון יכולה להפחית את החשיבות של תנודות המחיר בדרך עבור מי שאינו זקוק למכירה מוקדמת, בהנחה שהמנפיק עומד בהתחייבויותיו.
היא אינה מבטלת את סיכון האשראי, את השחיקה בכוח הקנייה או את סיכון המטבע עבור משקיע שקלי.
הנזילות חשובה כמעט כמו התשואה
כדי שהמסחר המקומי יהיה שימושי, לא מספיק שהאג״ח תופיע במערכת, צריך שיהיו מחירי קנייה ומכירה סבירים וכמות זמינה למסחר.
כאן נכנס עושה השוק, גוף שמציג פקודות קנייה ומכירה לפי כללי הפעילות שנקבעו לו.
הפער בין מחיר הקנייה למחיר המכירה הוא עלות כלכלית למשקיע. ככל שהוא רחב יותר, נדרשת תנועה גדולה יותר לטובתו כדי לכסות את הפער. גם הכמות המוצעת בכל מחיר חשובה, במיוחד בעסקה גדולה יחסית.
לכן כדאי לבדוק את ספר הפקודות ואת המחיר הכולל לפני הביצוע. פקודת הגבלת מחיר, שמגדירה מראש את המחיר המרבי לרכישה או המזערי למכירה, יכולה לעזור לשלוט במחיר העסקה.
נוכחות עושה שוק משפרת את התשתית, אך אינה מבטיחה נזילות בלתי מוגבלת בכל מצב.
מה המדינה מרוויחה ומה נשאר ישראלי בתיק
הרחבת המסחר יכולה להגדיל את מספר המשתתפים, לשפר את גילוי המחיר ולהפוך את איגרות החוב לנגישות יותר.
לאורך זמן, שוק משני פעיל עשוי לתמוך גם באטרקטיביות של הנפקות עתידיות, אך אינו מבטיח ירידה בעלות החוב של המדינה.
אפשרות עתידית נוספת היא כניסה למדדי אג״ח, בכפוף לעמידה בתנאי הסף, או יצירת מדדים ייעודיים. מהלך כזה עשוי להביא ביקוש ממוצרים עוקבי מדד.
עבור המשקיע, חשוב לזכור שהוספת דולר לתיק אינה בהכרח פיזור של סיכון המדינה. מי שכבר מחזיק מניות ישראליות, נכסים בישראל והכנסה התלויה במשק המקומי, ומוסיף אג״ח דולרית של ממשלת ישראל, משנה את החשיפה המטבעית אך ממשיך להלוות לאותה מדינה.
השורה התחתונה
הרישום הכפול מרחיב את כלי ההשקעה הזמינים בתל אביב ומקל על הגישה לחוב ממשלתי בדולר ובאירו.
זהו שיפור שימושי בתשתית השוק, במיוחד למי שמעוניין לשלב חשיפה למטבע חוץ עם התחייבות של ממשלת ישראל.
אבל תשואה שמתקרבת ל6% היא תחילתה של הבדיקה. לפני רכישה צריך להבין את מחיר העסקה, המח״מ, סיכון האשראי, החשיפה למטבע, הנזילות והעלויות.
ההשקעה צריכה להתאים למטבע שבו נמדדים היעדים ולמועד שבו יהיה צורך בכסף, ולא רק למספר שמושך את העין.