בועת AI או הזדמנות קנייה? מה מסתתר מאחורי הנפילות בטכנולוגיה?
מאת איתי צימרינג · 30.10.2026

בקצרה
- הכנסות אמזון צמחו ב-12% ל-201.9 מיליארד דולר לצד זינוק של 61% ברווח התפעולי ל-28.1 מיליארד דולר, נתונים המלמדים על חוסן בפעילות הליבה אך אינם מבטיחים יצירת מזומנים חופשיים עודפים למשקיעים.
- חטיבת הענן AWS הציגה צמיחה מרשימה של 39.3% בהכנסות שהגיעו ל-46 מיליארד דולר, אך רווחיות פעילות ה-AI נמוכה משירותי הענן המסורתיים, עובדה העלולה להעיב על שיעורי הרווח העתידיים של החברה כולה.
- השקעות העתק של אמזון בתשתיות ובציוד בהיקף של 75.9 מיליארד דולר הובילו לתזרים חופשי שלילי של 33.5 מיליארד דולר ברבעון, מצב הממחיש את הסיכון שההוצאות ההוניות יקדימו באופן מסוכן את החזר ההשקעה.
- החוב לטווח ארוך של אמזון זינק ל-173.1 מיליארד דולר והוצאות הריבית הרבעוניות שולשו ל-1.69 מיליארד דולר, התפתחות המכבידה על המאזן הפיננסי ומחייבת בחינה זהירה של תמחור המניה אל מול עלויות המימון התופחות.
חברה יכולה למכור יותר, להרוויח יותר ובכל זאת להשאיר פחות מזומן לבעלי המניות. זה קורה כאשר כל שלב בצמיחה מחייב השקעה גדולה יותר במפעלים, בשרתים ובחשמל. הדוחות של אמזון (AMZN) ואינטל (INTC) מציבים עכשיו את השאלה הזאת במרכז מהפכת הבינה המלאכותית.
העמדה שלי היא שהדוחות אינם מצביעים על קריסה בביקוש ל AI. הם כן מערערים את ההנחה שכל מי שמשקיע בתחום ייצר תשואה טובה לבעלי המניות. אפשר להיות אופטימיים לגבי הטכנולוגיה ובמקביל לחשוב שחלק מההשקעות בתשתיות יתקשו להצדיק את עלותן, ושחלק מהמניות עדיין יקרות גם אחרי הירידות.
לכן צריך להפריד בין ביקוש אמיתי, כדאיות ההשקעה ומחיר המניה. לקוחות יכולים להשתמש ביותר שירותים, ספקיות יכולות לבנות יותר מדי קיבולת, ומשקיעים יכולים לשלם מחיר גבוה מדי על הרווח העתידי. כל שלושת הדברים יכולים לקרות באותו זמן.
אמזון צומחת אבל החשבון מגיע לפני ההחזר
אמזון משלבת מסחר מקוון, שירותים למוכרים, פרסום ומנויים עם AWS, פעילות המספקת לעסקים כוח מחשוב, אחסון ושירותי תוכנה ו AI. ההכנסות הכוללות עלו ב 12% ל 201.9 מיליארד דולר, והרווח התפעולי זינק ב 61% ל 28.1 מיליארד דולר. שיעור הרווח התפעולי הגיע לשיא של 13.9%. זו אינה תמונה של עסק שהפסיק לעבוד.
בצפון אמריקה ההכנסות עלו מ 106.3 ל 112.9 מיליארד דולר, ובפעילות הבינלאומית מ 40.9 ל 43.1 מיליארד דולר. מדובר בצמיחה של 6% ו 5%, בהתאמה. אלא שהעברת מבצעי Prime Day לרבעון השני גרעה כארבע נקודות אחוז מצמיחת ההכנסות הכוללת ברבעון. לכן אי אפשר לייחס את כל ההאטה לחולשת הצרכן. הכנסות הפרסום, הנכללות בפעילויות הגאוגרפיות, צמחו בכ 11% ל 19.6 מיליארד דולר.
המנוע הבולט הוא AWS. ההכנסות עלו מ 33 ל 46 מיליארד דולר, צמיחה של 39.3%, והרווח התפעולי הגיע ל 17.8 מיליארד דולר. החטיבה אחראית לכ 23% מההכנסות ולכ 63% מהרווח התפעולי. עם זאת, אלה נתוני פעילות הענן כולה, הכוללת גם שירותים ותיקים, ולא הכנסות AI בלבד.
הבעיה מתגלה בתזרים. הפעילות השוטפת ייצרה ברבעון 42.4 מיליארד דולר, בעוד שרכישות הציוד והתשתיות הגיעו ל 77.3 מיליארד דולר, או 75.9 מיליארד לאחר תמורות ממכירות ותמריצים. ההפרש הוא תזרים חופשי שלילי של כ 33.5 מיליארד דולר ברבעון. ב 12 החודשים האחרונים התזרים החופשי השלילי הסתכם ב 42.4 מיליארד דולר. אלה שתי תקופות שונות.
המימון כבר משנה את המאזן. החוב לטווח ארוך עלה מ 65.6 מיליארד דולר בסוף 2025 ל 173.1 מיליארד בספטמבר. הוצאות הריבית הרבעוניות עלו מ 538 מיליון דולר ל 1.69 מיליארד. לצד ההשקעות בתשתיות נרשמו גם 24 מיליארד דולר ברכישות, השקעות לא סחירות וסעיפים נוספים, ולכן לא נכון לייחס כל דולר שגויס להקמת מרכזי נתונים.
בעיניי, הסיכון אינו עצם התזרים השלילי. השקעה טובה יכולה לדרוש תשלום גדול לפני תחילת ההכנסות. הסיכון הוא שהמרדף אחר הצמיחה יחייב שוב ושוב החלפת ציוד והרחבת קיבולת, כך שהמועד שבו יישאר מזומן משמעותי לבעלי המניות ימשיך להתרחק.
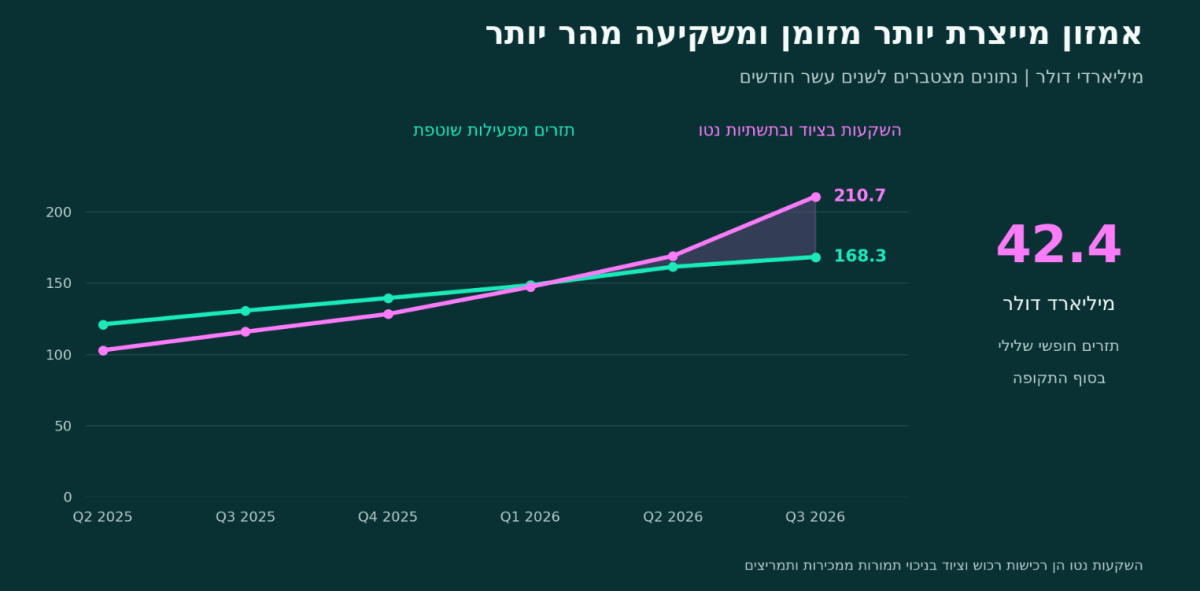
התזרים התפעולי ממשיך לצמוח, אבל ההשקעות נטו צומחות מהר יותר. הפער בספטמבר הוא תזרים חופשי שלילי של 42.4 מיליארד דולר ב 12 חודשים.
התשובות בשיחה מסבירות מדוע השוק דורש יותר מצמיחה
בשיחת המשקיעים שאל מארק מהאני אם אפשר להניח ששיעורי הרווחיות הגבוהים של AWS יישמרו. סמנכ״ל הכספים בריאן אולסבסקי השיב כי החברה אינה נותנת תחזית לרווחיות החטיבה. הוא הסביר שרווחיות פעילות ה AI עדיין נמוכה מזו של שירותי הענן הוותיקים, ולכן הגדלת חלקה עלולה ללחוץ על שיעור הרווח הכולל.
זו הבחנה חשובה. גם כשהרווח הכספי גדל, כל דולר הכנסה נוסף עשוי להשאיר שיעור רווח קטן יותר. ומכיוון שרכישת שרת נרשמת כהוצאה חשבונאית בהדרגה באמצעות פחת, הרווח המדווח אינו חושף לבדו כמה מזומן יצא היום. צריך לבחון יחד את הרווחיות, ההשקעות ומשך הזמן שבו הציוד ימשיך להכניס כסף. אם תחרות או ציוד חדש יקצרו את התקופה שבה משתלם להפעיל אותו, ההחזר על ההשקעה עלול להיפגע גם כשהשימוש ב AI ממשיך לגדול.
דאג אנמות שאל במפורש על ההשקעות הנדרשות ועל זמן החזר ההשקעה. אנדי ג׳אסי אמר שהחברה מקצרת את הזמן להגעה לאיזון ושביכולתה לממן את התוכנית, אבל בתשובה הזאת לא נקב בתקופת החזר אחידה. בעיניי, זו הבעת ביטחון של הנהלה, לא הוכחה מספרית שכל ההשקעות יניבו תשואה מספקת.
אינטל חושפת פיצול בביקוש וגם בעיית ביצוע
אינטל מפתחת ומייצרת מעבדים למחשבים ולשרתים ומפעילה פעילות ייצור שבבים. הכנסותיה עלו ב 21% ל 16.5 מיליארד דולר, אבל בתוך החברה נוצר פיצול חד. חטיבת המחשבים וה AI הפיזי ירדה מ 8.54 ל 8.10 מיליארד דולר, כ 5%. חטיבת מרכזי הנתונים וה AI זינקה מ 4.12 ל 7.32 מיליארד דולר, כ 78%.
הרווח התפעולי של פעילות מרכזי הנתונים הגיע לכ 3 מיליארד דולר, לעומת 964 מיליון שנה קודם. מנגד, פעילות הייצור הפסידה 1.85 מיליארד דולר. הכנסותיה של 6.70 מיליארד דולר כוללות עסקאות בתוך אינטל, ולכן אסור לחבר אותן להכנסות המוצרים בלי לבטל את העסקאות הפנימיות. הפעילויות האחרות תרמו 692 מיליון דולר, לעומת 993 מיליון שנה קודם.
בתשובה לשאלת סטייסי רסגון הבהירה ההנהלה שתיקון המלאים אצל לקוחות המחשבים עשוי להיחלש בהמשך, אבל היא עדיין מעריכה ששוק המחשבים יתכווץ בכ 10% ביחידות ב 2027. ההבחנה חשובה: סיום צמצום המלאים יכול לשפר הזמנות לאינטל גם בלי התאוששות אצל הצרכן. זו תחזית הנהלה, לא נתון שכבר התממש.
להבנתי, המחסור בזיכרון מייצר כאן השפעות מנוגדות. מחירים גבוהים יכולים לתמוך בהכנסות ספקיות הזיכרון, ובמקביל לייקר מחשבים ולצמצם את הכמות שהלקוחות קונים. חולשה במחשבים אינה מוכיחה קריסה ב AI, אבל היא ממחישה שההתרחבות בתחום יכולה להכביד על חלקים אחרים בענף.
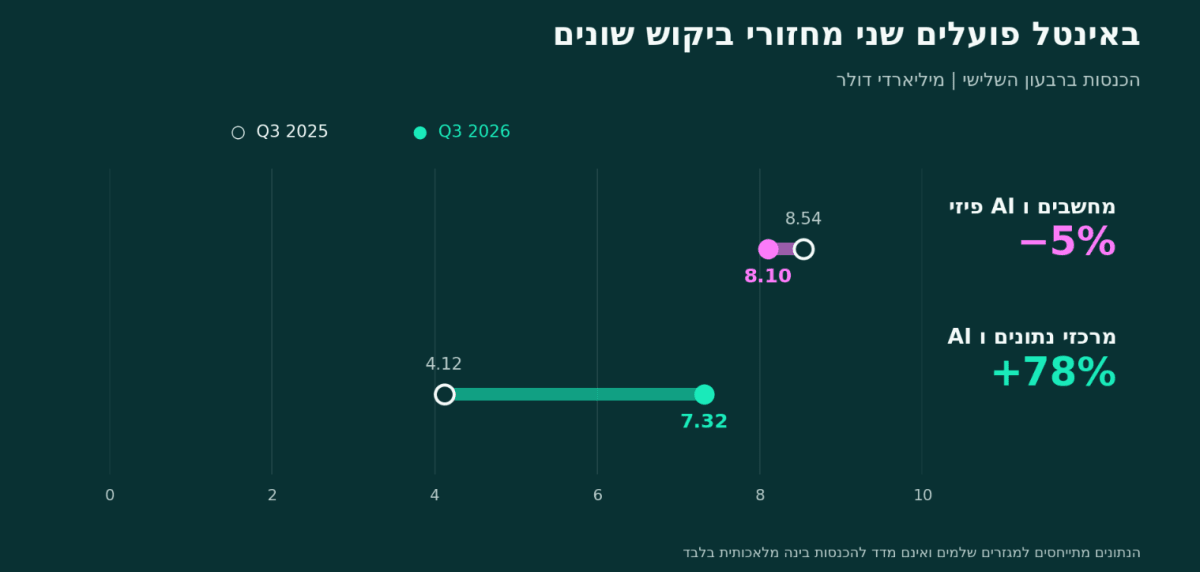
באותה חברה ובאותו רבעון נרשמו ירידה במחשבים וזינוק במרכזי הנתונים. אלה הכנסות של מגזרים שלמים, ולא מדידה נפרדת של הכנסות AI
צבר גדול אינו פותר פער במימון
הסיכון גדל כאשר חברה צריכה לגייס כסף כדי לקיים חוזים שכבר חתמה. ההוצאה על המבנה, החשמל והציוד עשויה להגיע הרבה לפני הגבייה מהלקוח. אם ההקמה מתעכבת, הריבית ממשיכה להצטבר וההכנסות נדחות. לכן צבר הזמנות גדול יכול להעיד על הזדמנות עסקית ובמקביל על צורך גדול במימון.
זה המבחן שהייתי מציב לחברות הענן הקטנות: מי הלקוח, כמה מהתשלום מובטח, מה התנאים לביטול החוזה, ואיך מממנים את התקופה עד ההפעלה. גם פרויקט רווחי עשוי להשאיר תשואה מאכזבת למשקיע אם השלמתו מחייבת הנפקת מניות רבה, שמקטינה את חלקו בעסק.
גם באינטל צריך להביט במקור הנזילות. החברה השלימה הנפקת מניות של 23 מיליארד דולר. המזומן וההשקעות הקצרות הסתכמו בכ 54 מיליארד דולר, מול חוב פיננסי של כ 50.1 מיליארד. ההנפקה מחזקת את יכולת ההשקעה, אבל משמעה שבעלי המניות משתפים בעלי מניות חדשים ברווחים העתידיים. המאזן לבדו אינו מוכיח שהשיקום כבר מממן את עצמו.
לכן איני מציב את אמזון, אינטל וחברת ענן קטנה באותה קטגוריה. לאמזון מקורות רווח מגוונים ומבוססים. אינטל צריכה לשפר במקביל מוצרים, ייצור ורווחיות. חברה קטנה שתלויה בפרויקט או בלקוח מרכזי דורשת בדיקה נפרדת של החוזים והמימון. ירידה משותפת במניות אינה הופכת את הסיכונים לזהים.
התחזיות מראות שההשקעות ימשיכו להכביד
אמזון צופה לרבעון הרביעי הכנסות של 240 עד 247 מיליארד דולר ורווח תפעולי של 28.5 עד 33.5 מיליארד. תחזית ההשקעות במזומן לשנת 2026 נותרה כ 220 מיליארד דולר, וההנהלה צופה צמיחה של יותר מ 40% ב AWS בכל אחת מהשנים 2027 ו 2028. אלה יעדים מרשימים, אבל אין בהם לבדם תשובה לכמה מזומן יישאר אחרי מימון הצמיחה.
אינטל צופה הכנסות של 15 עד 16 מיליארד דולר ורווח מתואם למניה של 0.25 דולר, לעומת 0.52 דולר ברבעון האחרון. הרווחיות הגולמית המתואמת צפויה לרדת מ 44.1% ל 38%. ההנהלה מעריכה שהאירוע במפעל בישראל גורע כשתי נקודות אחוז וכ 300 מיליון דולר מההכנסות ברבעון הרביעי, עם פגיעה דומה בהכנסות ברבעון שאחריו. גם בהוספת שתי הנקודות בחזרה מתקבלים כ 40%, כך שהאירוע מסביר רק חלק מההרעה.
הדעה שלי היא לחפש איכות במחיר סביר ולהימנע מדחיפות מלאכותית
מבין השתיים, אני מעדיף את אמזון כמועמדת לבחינת השקעה בעקבות הירידות. הצמיחה בענן והרווחים הקיימים נותנים בסיס עסקי חזק יותר. באינטל אני רואה השקעה שתלויה יותר בהצלחת שיקום תפעולי. ההעדפה הזאת מתייחסת לאיכות העסק ולסיכון; כדי להכריע לגבי קנייה במחיר מסוים נדרשת גם הערכת שווי.
לשם המחשה בלבד, מניה שמחירה ירד ב 20%, אבל תחזית הרווח שלה נחתכה ב 30%, דווקא נעשתה יקרה יותר ביחס לרווח הצפוי. כך גם חברה עם תזרים שלילי אינה נעשית זולה רק מפני שהתרחקה מהשיא. צריך לאמוד תזרים לאחר השקעות סבירות, ולבדוק אם המחיר משאיר מקום לעיכובים ולצמיחה נמוכה מהמתוכנן.
המסקנה שלי היא שיש כאן מקום לחיפוש הזדמנויות, אבל אין בדוחות בסיס להבטחה של הזדמנות שלא תחזור. הייתי עוקב אחרי שלושה דברים: האם אמזון מצמצמת את פער המימון תוך שמירה על רווחיות, האם אינטל הופכת ביקוש לשרתים למסירות ולשיפור ברווח, והאם חברות התשתית משלימות פרויקטים בלי גיוסים שפוגעים מאוד בבעלי המניות. שם תיבחן ההזדמנות.