במחיר של פייסבוק, אינסטגרם ווואטסאפ, הייתם קונים את אנתרופיק?
מאת גיא נתן · 26.10.2026
בקצרה
- חברת אנתרופיק הגישה מסמכי הנפקה לנאסד"ק לגיוס של עד 100 מיליארד דולר לפי שווי עתק של 1.5 עד 2 טריליון דולר, מהלך שמציב אותה ברמת תמחור של ענקיות הטכנולוגיה הגדולות בעולם ומגלם ציפיות צמיחה קיצוניות מצד המשקיעים.
- היעילות התפעולית של אנתרופיק השתפרה משמעותית כאשר הכנסותיה עלו ל-2.08 דולר על כל דולר הוצאות מחשוב, לעומת 0.40 דולר בלבד ברבעון המקביל, עובדה המעידה על יכולת מוניטיזציה עולה והוזלת עלויות מודלים שתאפשר שיפור ברווחיות העתידית.
- הכנסות החברה זינקו ב-1,200% במחצית הראשונה של 2026 והגיעו ל-16.3 מיליארד דולר עם רווח נקי מתואם של 2.7 מיליארד דולר, הישג פיננסי חסר תקדים המבסס את מעמדה כמובילת שוק ה-AI לקראת יעד הכנסות שאפתני במיוחד לשנת 2028.
- חברת מטא מציגה הכנסות הגבוהות פי שבעה ורווח נקי הגבוה פי 12 מזה של אנתרופיק תחת שווי שוק דומה של 1.64 טריליון דולר, פער מהותי הממחיש את הסיכון הגבוה ואת התמחור המנופח של הנפקת אנתרופיק עבור משקיעים סולידיים.
חברת אנתרופיק הגישה היום את מסמכי ההנפקה לנאסד"ק תחת הסימול ANT, והיא מכוונת לשבוע של ה16 בנובמבר.
לפי הדיווחים מדובר בגיוס של עד 100 מיליארד דולר, בשווי של 1.5 עד 2 טריליון דולר.
הנתון הכי מעניין במסמכים נמצא בגרף שצירפתי.
על כל דולר שהחברה מוציאה על כוח מחשוב היא מכניסה היום 2.08$, לעומת 0.40$ בלבד ברבעון הראשון של 2025.
ההכנסות הרבעוניות גדלו פי 29, מ0.4 ל11.6 מיליארד דולר, ובאותה תקופה הוצאות המחשוב גדלו רק פי 6, מ0.9 ל5.6 מיליארד דולר.
מוצרים כמו Claude Code מגדילים את השימוש, ומודלים יעילים יותר מוזילים כל משימה.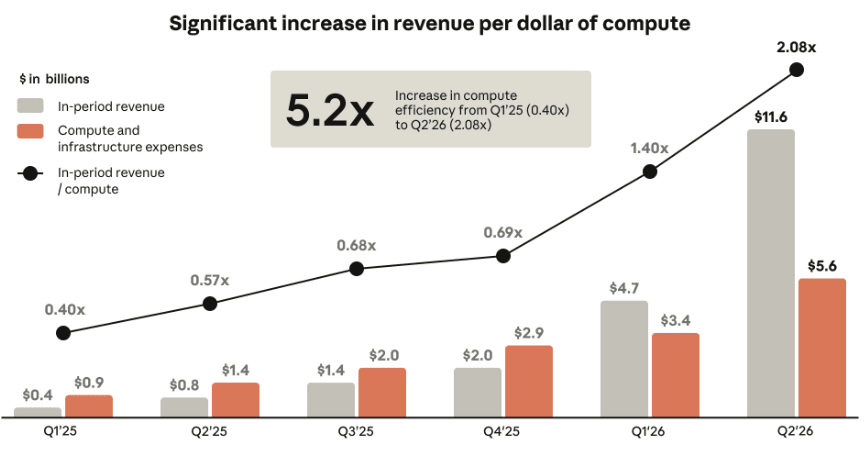
מקור: Anthropic
בחצי הראשון של 2026, אנתרופיק:
הכנסות 16.3 מיליארד דולר (לעומת 1.2 מיליארד דולר בתקופה המקבילה אשתקד) צמיחה של 1200%
הפסד נקי 80.7 מיליארד דולר (רובו חשבונאי, משערוך של אגרות חוב להמרה)
רווח תפעולי מתואם 1.6 מיליארד דולר (שולי רווח של 10%)
רווח נקי מתואם 2.7 מיליארד דולר (לעומת הפסד של 1.7 מיליארד דולר אשתקד)
צפי להכנסות של 190 עד 200 מיליארד דולר ב2028, לפי הדיווחים
בחצי הראשון של 2026, מטא (שווי שוק של כ1.64 טריליון דולר):
הכנסות 117.1 מיליארד דולר (צמיחה של 30%)
רווח נקי 42.6 מיליארד דולר (כולל הטבת מס חד פעמית של 8 מיליארד דולר)
רווח תפעולי 41.6 מיליארד דולר (שולי רווח של 35.6%)
תזרים חופשי 13.2 מיליארד דולר
כלומר, באותה תקופה מטא הכניסה פי 7 יותר, ובנטרול הטבת המס הרווח הנקי שלה היה גבוה בערך פי 12 מהרווח הנקי המתואם של אנתרופיק.
לכן, בעיניי, השווי המבוקש מנופח וקשה לי להצדיק תמחור דומה לשתי חברות עם פערים כאלה בתוצאות.
מי שישלם את המחיר הזה בונה על כך שאנתרופיק תמשיך לצמוח בקצב חריג ותתרגם את הצמיחה לרווחים משמעותיים. זה כמובן לא מונע מהמניה לזנק בימים הראשונים, כפי שספייס אקס (SPCX) עלתה ב50% בתחילת המסחר, אבל התלהבות סביב הנפקה והצדקה לשווי הן שני דברים שונים.