ברזיל בחרה בלולה והשוק נדרש לחשב מחדש את הסיכון
מאת גיא נתן · 26.10.2026
בקצרה
- התהפכות תוצאות הבחירות בברזיל עם ניצחונו של לולה בסיבוב השני קטעה ראלי של 7% במניות ו-5% בריאל, התפתחות שמאלצת את המשקיעים לתמחר מחדש פרמיית סיכון פוליטית גבוהה יותר.
- השווקים הגלובליים הגיבו מיד בחשש מפני חוסר משמעת תקציבית, כאשר חוזי הריאל צנחו ב-10%, קרן סל יפנית על ברזיל נפלה ב-15%, ומניות מרכזיות כמו נו קרסו במסחר המוקדם ב-25%.
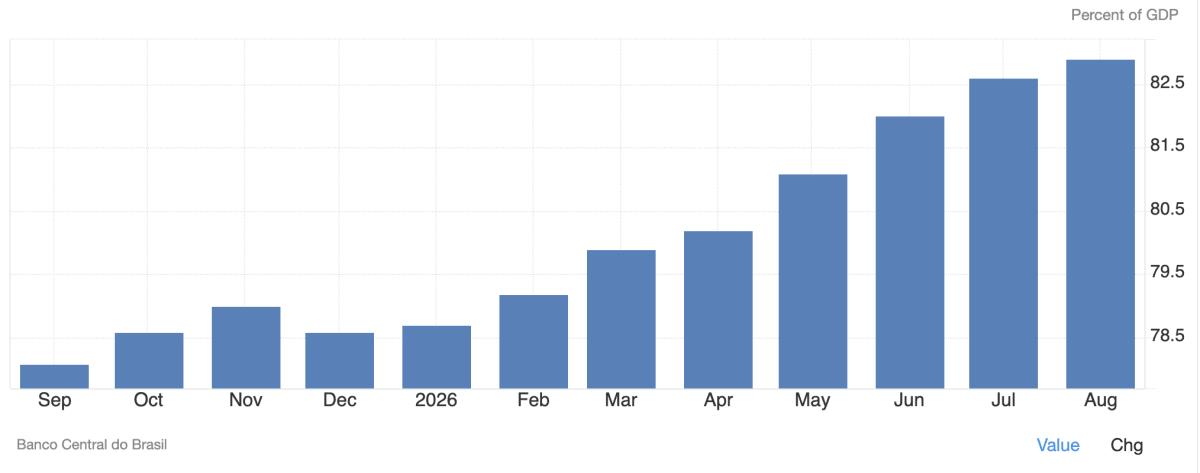
- החוב הציבורי של ברזיל, אשר חצה את רף ה-82% מהתוצר, מציב אתגר פיננסי חמור מול תוכניות הרווחה של לולה, דבר העלול להוביל לזינוק בעלויות גיוס ההון של הממשלה.
- השגת היעד לעודף תקציבי ראשוני של 1.3% מהתוצר עד 2030 תלויה בהתמודדות עם קונגרס לעומתי, גורם המגביר את אי-הוודאות בקרב משקיעים ומחייב מעקב צמוד אחר זהות שר האוצר המיועד.
ברזיל הגיעה לסיבוב השני של הבחירות לנשיאות ב25 באוקטובר אחרי שלושה שבועות שבהם האפשרות לחילופי שלטון קיבלה משקל הולך וגדל בשווקים. מצד אחד התמודד הנשיא המכהן לואיז אינסיו לולה דה סילבה, המזוהה עם השמאל ועם מדיניות של תמיכה חברתית ומעורבות ממשלתית בכלכלה. מולו ניצב הסנאטור פלביו בולסונארו, בנו של הנשיא לשעבר ז׳איר בולסונארו, שייצג את מחנה הימין.
בסיבוב הראשון הפתיע בולסונארו כשהגיע למקום הראשון, עם כ47% מהקולות לעומת כ45% ללולה. מכיוון שאף מועמד לא השיג יותר ממחצית הקולות, הבחירות עברו לסיבוב מכריע בין השניים. התוצאה הראשונית חיזקה את הציפייה לניצחון של בולסונארו, והמשקיעים החלו לקנות נכסים ברזילאיים מתוך הנחה שהממשלה הבאה תקדם מדיניות תקציבית מרוסנת יותר.
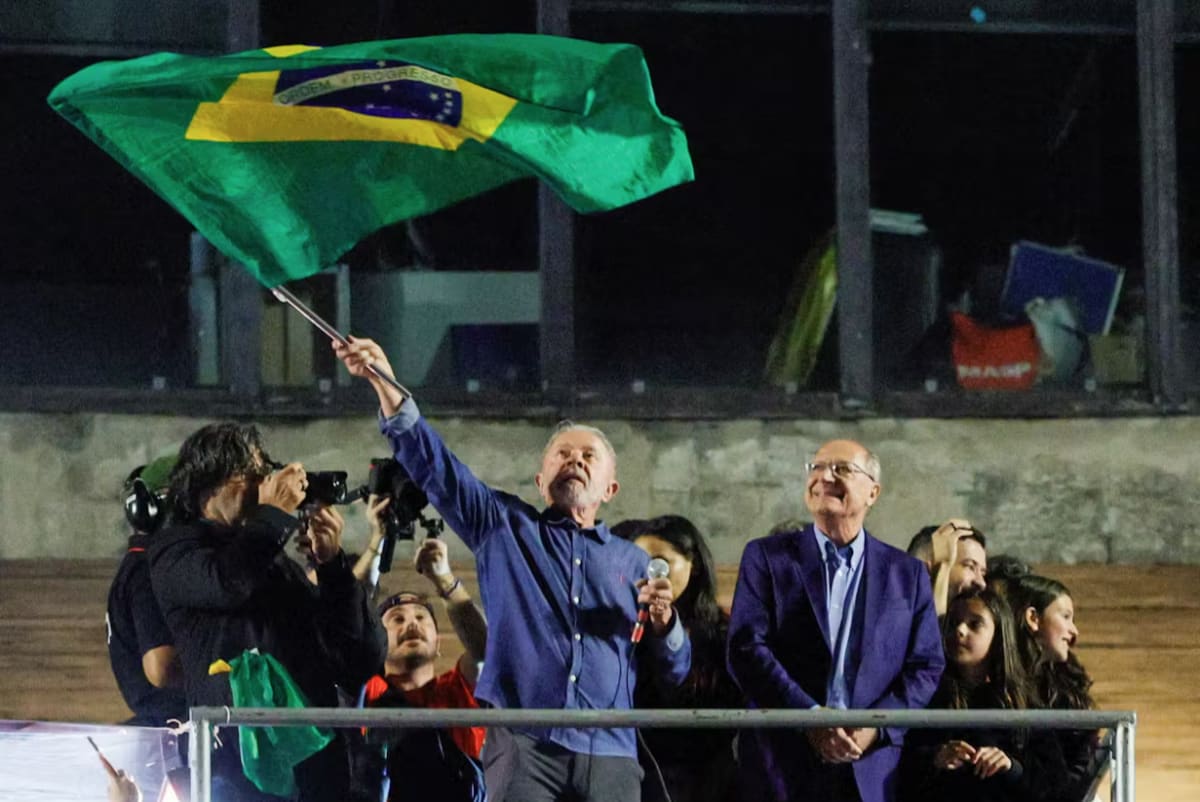
אלא שבסיבוב השני התמונה התהפכה. לולה ניצח והבטיח לעצמו כהונה רביעית שאינה רצופה. בולסונארו סירב להכיר בהפסד והודיע שיבקש לבטל את התוצאה, בעקבות החלטה להאריך את ההצבעה בשעתיים. עבור המשקיעים, תוצאת הבחירות מחייבת כעת בחינה מחודשת של הציפיות שנבנו לקראת ההכרעה, כאשר גם המחלוקת הפוליטית נותרת ברקע.
מקור: Reuters
השוק כבר התכונן לממשלה אחרת
עד יום שישי האחרון, שוק המניות הברזילאי עלה בכמעט 7% ביחס לרמתו לפני הסיבוב הראשון, והריאל, המטבע המקומי, התחזק בכמעט 5% מול הדולר. במקביל, המסחר בחוזי הריבית שיקף ציפייה ששיפור בניהול התקציב יאפשר בהמשך ירידה בעלויות המימון. המשקיעים כבר שילמו מחירים גבוהים יותר עבור תרחיש של שינוי במדיניות הכלכלית.
ההיגיון מאחורי העליות היה ברור. אם הממשלה תצליח להאט את הגידול בהוצאות ולשכנע שהחוב נמצא בשליטה, המשקיעים עשויים להסכים להלוות לה כסף בריבית נמוכה יותר. סביבה כזאת יכולה לסייע גם לעסקים ולמשקי הבית, להפחית את עלות האשראי ולתמוך בהשקעות ובצריכה. זאת הייתה ציפייה למדיניות עתידית, שעדיין הייתה צריכה לעמוד במבחן הביצוע.
ניצחונו של לולה פגע בציפייה הזאת. בשעות המסחר באסיה נרשמה ירידה של כ10% בחוזי נובמבר על הריאל, וקרן הסל Nomura NF Ibovespa Link, הנסחרת בטוקיו ועוקבת אחר מניות ברזילאיות, צנחה בכ15%. חשוב לדייק: אלה נתונים מחוזים ומקרן הנסחרת ביפן, ולא ירידה זהה שכבר נמדדה במדד המניות המקומי או בשער המטבע בשוק המיידי.
הלחץ הגיע גם למניות הנסחרות בארצות הברית. בעדכון מהמסחר המוקדם של היום, נכון לכתיבת השורות, מרקדו ליברה (MELI) ירדה בכ14%, ונו (NU) מתרסקת ונופלת 25%.
החוב הוא נקודת המפתח להבנת החשש
האתגר המרכזי של לולה הוא לשמור על התוכניות החברתיות ועל ההשקעות הממשלתיות, ובמקביל להאט את צמיחת החוב הציבורי, שכבר עולה על 82% מהתוצר. התוצר הוא שווי הסחורות והשירותים שהמשק מייצר בשנה, ולכן היחס הזה מאפשר לבחון את גודל החוב ביחס לגודל הכלכלה.
הצוות הכלכלי של לולה מכוון לעודף תקציבי ראשוני של כ1.3% מהתוצר עד 2030. עודף ראשוני פירושו שהכנסות הממשלה גבוהות מהוצאותיה לפני תשלומי הריבית. זהו שיפור חשוב, אבל הוא אינו אומר שהתקציב כולו יהיה בעודף. אם תשלומי הריבית גבוהים מהעודף שנוצר, הממשלה עדיין תצטרך ללוות כסף כדי לממן את הפער.
כאן נמצא הקושי. חלק ניכר מההוצאות, ובהן פנסיות ותשלומים שהחוק מחייב, אינו ניתן לצמצום בהחלטה פשוטה. כדי להפוך יעד תקציבי לתוכנית אמינה צריך להסביר אילו הוצאות יוגבלו, אילו הכנסות יגדלו ובאיזה לוח זמנים. נוסף לכך, לולה יצטרך לעבוד עם קונגרס הנוטה לאופוזיציה, ולכן היכולת להעביר את הצעדים חשובה לא פחות מהכוונה להציע אותם.
המנגנון הכלכלי שעלול להיווצר הוא מעגל שמזין את עצמו. כשמשקיעים חוששים שהחוב ימשיך לגדול, הם דורשים ריבית גבוהה יותר על הלוואות חדשות לממשלה. ככל שהיא מגייסת חוב חדש או מחליפה חוב שמגיע לפירעון, העלות הגבוהה מכבידה על התקציב. הדבר עלול להקשות עוד יותר על ייצוב החוב ולפגוע באמון.
לכן מינוי שר האוצר הבא ותקציב 2027 יהיו מבחנים מוקדמים. המשקיעים יחפשו תוכנית שמראה כיצד הבטחות הבחירות משתלבות במגבלות ההוצאה, ומה הממשלה מסוגלת להעביר בפועל.
העליה ביחס חוב תוצר.
מקור: Banco Central do Brasil
כיצד החשש התקציבי מגיע לצרכן ולחברות
ההשפעה האפשרית עוברת דרך המטבע, האשראי והמחיר שהמשקיעים מוכנים לשלם עבור מניות. אם משקיעים מפחיתים חשיפה לברזיל וממירים ריאל למטבעות אחרים, הדבר עשוי להחליש את המטבע המקומי. ריאל חלש יכול לייקר מוצרים ותשומות מיובאים ולהוסיף לחץ על המחירים. אם הלחץ הזה נמשך, הוא עלול להקשות על הבנק המרכזי להפחית ריבית.
במקביל, עלייה בתשואות האג״ח הממשלתיות יכולה להעלות את עלות המימון של חברות. תשואות אלה משמשות נקודת ייחוס לתמחור הלוואות והשקעות במשק. גם בלי שינוי מיידי בריבית הרשמית, תנאי האשראי עלולים להיות פחות נוחים. לעסקים יהיה יקר יותר לממן מלאי והתרחבות, ולמשקי הבית יהיה קשה יותר לממן רכישות או להתמודד עם התחייבויות קיימות.
גם שווי המניות עשוי להיפגע לפני שנרשמה ירידה ברווחי החברות. כאשר המשקיעים דורשים תשואה גבוהה יותר כדי לשאת את הסיכון במדינה, הם עשויים להסכים לשלם פחות עבור אותה תחזית רווח. לכן ירידה במניה יכולה לשקף גם עלייה בחשש וגם שינוי בציפיות העסקיות, בשיעורים שאינם בהכרח זהים.
עם זאת, התמיכה החברתית של הממשלה יכולה לסייע להכנסה הפנויה ולצריכה בטווח הקצר. השאלה היא אם התמיכה הזאת תישמר לצד מסלול תקציבי אמין, או שתלווה בלחץ מתמשך על המטבע ועל עלויות המימון. ההשפעות שלפנינו הן מנגנונים אפשריים, והיקפן תלוי במדיניות שתתקבל ובתגובת הכלכלה.
מרקדו ליברה חשופה דרך הקניות, האשראי והדיווח בדולרים
מרקדו ליברה (MELI), המפעילה פלטפורמת מסחר מקוון ואת שירותי התשלומים והאשראי של מרקדו פאגו, תלויה במידה משמעותית בברזיל. ברבעון השני של 2026 המדינה ייצרה כ5.53 מיליארד דולר מהכנסותיה, כ54% מהסך הכולל.
מכאן נובעת חשיפה בשלושה מישורים. ראשית, ריאל חלש מקטין את הערך הדולרי של הכנסות שנוצרו במטבע המקומי, גם אם מספר ההזמנות אינו משתנה. גם הוצאות מקומיות מתורגמות לפחות דולרים, ולכן הפגיעה ברווח אינה שווה אוטומטית לפגיעה בהכנסות. שנית, אם האשראי נשאר יקר וכוח הקנייה נשחק, לקוחות עשויים לדחות רכישות וסוחרים עלולים לצמצם מלאי ופרסום. שלישית, פעילות האשראי חשופה לקושי של צרכנים ועסקים להחזיר הלוואות. מנגד, תמיכה בהכנסות משקי הבית יכולה לעודד קניות, והחברה יכולה להמשיך לצמוח באמצעות הגדלת חלקה בשוק. ברבעון השני היקף המכירות בפלטפורמה בברזיל צמח ב39% בנטרול השפעות מטבע, כך שנקודת המוצא העסקית הייתה חזקה. המבחן יהיה אם הצמיחה המקומית נשמרת לצד שליטה בהפסדי האשראי. צמיחה חלשה יותר בדולרים לבדה עדיין אינה מעידה באותה עוצמה על היחלשות הפעילות.
נו הולדינגס חשופה במיוחד ליכולת ההחזר של הלקוחות
נו הולדינגס (NU), המפעילה את נובנק, מספקת חשבונות, כרטיסי אשראי והלוואות באמצעות פלטפורמה דיגיטלית. בסוף הרבעון השני היו לה כמעט 118 מיליון לקוחות בברזיל מתוך 139 מיליון בסך הכול, כ85% מבסיס הלקוחות. זהו שיעור הלקוחות, ואינו בהכרח שיעור ההכנסות או הרווחים.עבור נו, הסיכון המרכזי הוא שסביבה של אשראי יקר ולחץ על ההכנסה הפנויה תגדיל את מספר הלקוחות שמאחרים בתשלומים. במקרה כזה, החברה עשויה להידרש להכיר בהפסדים צפויים גבוהים יותר ולהקשיח את התנאים למתן הלוואות, מה שעלול להאט גם את הצמיחה. עם זאת, ריבית גבוהה אינה פועלת בכיוון אחד בלבד: היא יכולה לתמוך בהכנסות מנכסים נושאי ריבית, ובמקביל להעלות את הריבית שהחברה משלמת למפקידים. מה שקובע הוא כמה נותר מהכנסות הריבית לאחר עלות המימון והפסדי האשראי. גם ריאל חלש יכול להקטין את הרווח המדווח בדולרים, בלי להעיד כשלעצמו על הרעה ביכולת ההחזר. לכן צריך לעקוב בעיקר אחר פיגורים בתשלומים, הפסדי אשראי ועלות הפיקדונות. תמיכה ממשלתית בהכנסות הלקוחות עשויה לסייע, אך השפעתה תיבחן מול עלויות המחיה והחוב שלהם.
משמעויות למשקיעים
תוצאת הבחירות שינתה את ההנחה שעליה נשען חלק מהמהלך החיובי בשווקים. כעת צריך להעריך מחדש את הדרך שבה הממשלה תנהל את החוב ואת ההשלכות האפשריות על הריבית והמטבע. מידת ההצלחה תתברר דרך מינויים, תקציב וצעדים שיאושרו, ובהמשך דרך הנתונים הכלכליים.
במרקדו ליברה ובנו כדאי להפריד בין השפעת המטבע, שינוי במחיר שהשוק מוכן לשלם על המניה ושינוי בפעילות עצמה. אם הביצועים המקומיים נשמרים והלחץ מתרכז בתרגום לדולרים ובחשש מהמדינה, מדובר בתמונה שונה ממצב שבו גם הצריכה נחלשת והפסדי האשראי גדלים.
ירידה חדה במחיר יכולה ליצור הזדמנות כאשר החברה ממשיכה לצמוח והרווחיות שלה נשמרת, אך גודל הירידה לבדו אינו מספיק. השאלה החשובה היא עד כמה הסביבה החדשה משנה את הרווחים שהחברה יכולה לייצר בשנים הבאות, ומה המחיר שמשלמים היום עבור הסיכון הזה.