האם תעשיית הניאוקלאודס הולכת להימחק או שזאת ההזדמנות של העשור ?
מאת גיא נתן · 26.10.2026
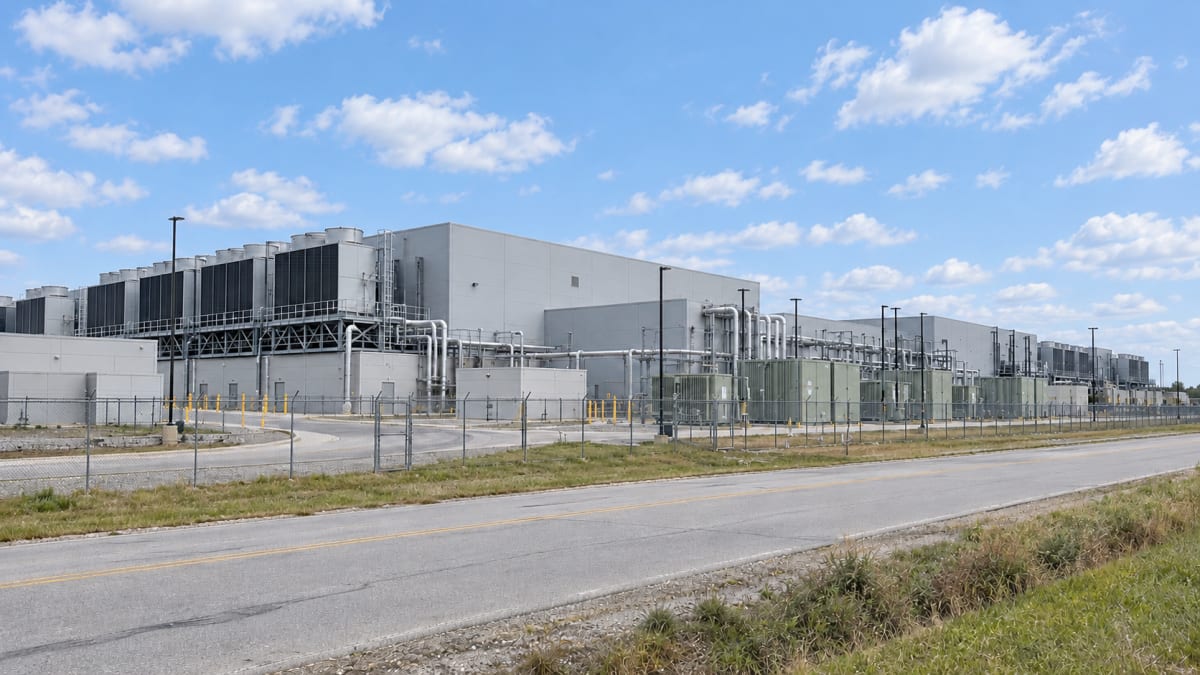
בקצרה
- מניות הניאו-קלאוד CoreWeave ו-Nebius צנחו ב-37% וב-30% בהתאמה, על רקע אזהרות אילון מאסק מסגירת שוקי החוב ליותר מ-200 חברות ספקיות מחשוב, התפתחות שעלולה להוביל לגל פשיטות רגל ומיזוגים כפויים במגזר.
- עיכוב בחיבור מרכזי נתונים לרשת החשמל מייצר לחברות נטל ריבית שנתי של כ-240 מיליון דולר על חוב של 3 מיליארד דולר, מציאות פיננסית המאלצת משקיעים לתמחר סיכוני נזילות קריטיים הנובעים מציוד מושבת שמאבד מערכו.
- חברת SpaceX השלימה גיוס חוב של 40 מיליארד דולר לרכישת שבבים בהסתמך על תזרים חזק מ-Starlink, יתרון הממחיש למשקיעים כי רק תאגידים בעלי מקורות הכנסה מגוונים מחוץ לענן יוכלו לבצע השקעות הון מסיביות.
- חברת IREN הבטיחה מימון ייעודי בהיקף 3.6 מיליארד דולר בעלות חוב של 6% עבור חוזה עוגן מול מיקרוסופט, נתון המלמד כי שוקי האשראי פתוחים רק לפרויקטים מגובים בהסכמים חתומים ומחייבים, להבדיל מספקולציות ציוד.
כדי להבין את הסערה סביב חברות תשתיות הבינה המלאכותית, צריך לחבר בין שלושה דברים.
האזהרות של אילון מאסק, החשש ממימון מרכזי נתונים, וההבדלים הגדולים בין המודלים העסקיים של CoreWeave, Nebius, IREN, Cipher ו TeraWulf.
כולן קשורות לאותה מהפכה, אבל הן לא מוכרות אותו מוצר ואינן נושאות באותם סיכונים.
הטענה המרכזית שלי היא שהאזהרות לא מוכיחות שהביקוש לבינה מלאכותית נחלש. הן מציפות חשש אחר, שחברה יכולה לפעול בשוק צומח, לחתום על חוזים גדולים, ובכל זאת להיקלע לקשיים כי אין לה מספיק כסף או תשתיות כדי לספק אותם. כדי להבין מי באמת חשופה, צריך לעבור מהכותרת על החוזה אל החשמל, החוב והכסף שנשאר בסוף.
מה מאסק אמר ולמה השוק מקשיב
חברות ניאו קלאוד הן ספקיות ענן שמתמחות בכוח מחשוב לבינה מלאכותית. הן מאפשרות ללקוחות לאמן ולהפעיל מודלים בלי לרכוש בעצמם את כל מערך השבבים והשרתים.
אלא שהנוחות ללקוח מחייבת מישהו אחר לממן את הציוד מראש.
אתמול (25.10) טען מאסק ששוקי החוב כמעט סגרו את הגישה לכסף בפני חברות שאין להן הכנסות משמעותיות מחוץ למרכזי נתונים לבינה מלאכותית. הוא צפה גל של כישלונות ומיזוגים בקרב יותר מ200 חברות ניאו קלאוד, שמעטות מהן ישרדו. זו תחזית חריפה שלו, לא ספירה של חברות שכבר קרסו.
בנפרד, הוא הזהיר מפני כוח מחשוב שיישאר תקוע במרכזי נתונים שהקמתם טרם הושלמה.
החיבור בין האזהרות חשוב. ציוד שלא מופעל אינו מייצר הכנסות, ובמקביל החברה עלולה להידרש לשלם ריבית ולגייס עוד כסף כדי להשלים את המתקן.
הלחץ במניות התחיל עוד לפני הפרסום של מאסק. CoreWeave איבדה בערך 37% בחודש וNebius כ30%. האזהרה הגיעה לתוך חשש קיים והעניקה לו ניסוח חד.
למה החשמל הפך לחלק מרכזי בסיפור
הבעיה היא ששבבים ותשתיות לא מתקדמים באותו קצב. קבלת ציוד מחשוב אינה מבטיחה שתחנת המשנה, חיבור הרשת ומערכות הקירור יהיו מוכנים במועד. בחלק מהפרויקטים, ההמתנה לתשתית החשמל היא זו שקובעת מתי העסק יכול להתחיל לייצר הכנסות.
ניקח דוגמה להמחשה בלבד. חברה רוכשת שרתים בהיקף של 3 מיליארד דולר באמצעות חוב בריבית של 8%. אם מלוא החוב כבר נמשך, שנת עיכוב משמעה כ240 מיליון דולר של ריבית, עוד לפני עלויות נוספות. בינתיים הציוד עלול לאבד מערכו וההכנסות שתוכננו לממן את ההשקעה נדחות. ביקוש חזק מצד הלקוחות לא מבטל את הפער הזה.
אחת הדרכים להתמודד עם הבעיה היא ייצור חשמל מקומי בצד הצרכן של המונה, המכונה BTM. במקום להסתמך רק על חיבור לרשת, אפשר לשלב מנועי גז, טורבינות או תאי דלק, כמו אלה שמספקת Bloom Energy. הפתרון עשוי לקצר את הדרך להפעלה, אבל מחייב ציוד זמין, דלק, היתרים, תחזוקה והשקעה נוספת.
מכאן מגיע היתרון האפשרי של חברות שכבר מחזיקות קרקע וחיבור חשמל מתאים. עם זאת, יש הבדל בין חיבור פעיל, זכות עתידית לקבל חשמל ותוכנית להקמת מרכז נתונים. משקיע שמחבר את שלושתם למספר אחד עלול לייחס להכנסות עתידיות רמת ודאות שאין להן.
מאסק הוא גם מתחרה בעל אינטרס
לצד האזהרה, מאסק טען ש SpaceX סגרה מימון חוב של 40 מיליארד דולר לרכישת שבבים. הוא קשר את היכולת לגייס לדירוג האשראי ולהכנסות מStarlink ומשיגורים.
המסר העסקי שלו ברור. הוא מציג את מקורות ההכנסה הנוספים כיתרון שמאפשר לממן הרחבת מחשוב כאשר מתחרים מתקשים. זה גם מסביר מדוע כדאי לקרוא את דבריו כאזהרה של שחקן מעורב בתחרות.
אם מתחרים מצמצמים השקעות, שחקן עם גישה להון עשוי להשיג ציוד, עובדים או לקוחות בתנאים טובים יותר. זו אפשרות עסקית, ולא ראיה שמאסק מנסה להפיל מניות.
גם התרחיש שבו SpaceX רוכשת חברת ניאו קלאוד אינו בסיס ראוי לתזה כרגע, משום שמאסק שלל בפומבי רכישה כזאת.
האם שוק החוב באמת נסגר
אי אפשר להסיק מהאזהרה שכל החברות איבדו את היכולת לגייס. מימון לפרויקט עם לקוח מחויב, מקדמות ובטוחות שונה ממימון לרכישת ציוד בתקווה שלקוחות יגיעו בהמשך.
גם כאשר כסף זמין, המחיר והתנאים שלו עשויים לקבוע אם הצמיחה משתלמת לבעלי המניות.
חברת IREN מספקת דוגמה טובה. בעדכון אוגוסט הציגה מימון של כ3.6 מיליארד דולר לציוד הקשור לחוזה Microsoft, בעלות חוב של 6%. באותו עדכון הציגה גם מסגרת אחרת בהיקף של 2.4 מיליארד דולר, בריבית קבועה של 9%, לפריסה עבור לקוחות שאינם בדירוג השקעה. אלו מסגרות שונות, ואין לייחס את כל פער הריבית רק לזהות הלקוח, אבל הן ממחישות שאין מחיר מימון אחיד לענף. אנחנו יכולים לראות שהריביות על החוב הקיים של איירן די נמוכות ונוחות ולמרות זאת היא חלק מהירידות הגדולות בסקטור.
גם גיוסים שהושלמו בעבר לא מבטיחים שהכסף לפרויקט הבא יהיה זמין באותם תנאים.
השאלה אינה רק אם החברה הצליחה לגייס, אלא כמה השקעה עוד נותרה לפניה ומה מתוכה כבר מכוסה במימון מחויב.
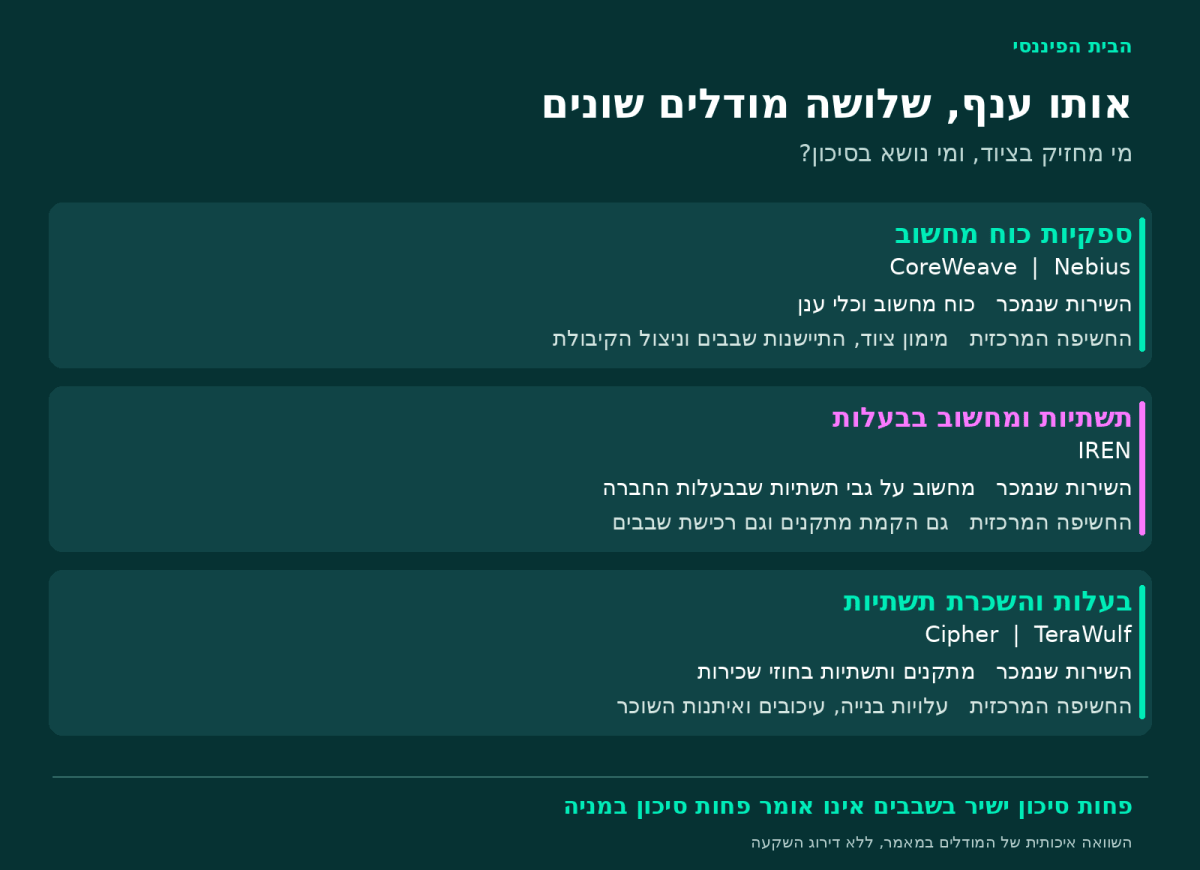 עיצוב וניתוח נתונים: הבית הפיננסי.
קורוויב נמצאת קרוב ללב האזהרה
חברת (CoreWeave (CRWV, מספקת כוח מחשוב באמצעות מערכי שבבים ושרתים.
ההכנסות יכולות לצמוח במהירות, אבל המודל מחייב השקעות גדולות בציוד שהערך הכלכלי שלו תלוי בניצול, במחירי השירות ובקצב התקדמות הטכנולוגיה.
כאן האזהרה של מאסק נוגעת ישירות לעסק. עיכוב בהפעלת מרכז נתונים דוחה את ההכנסות מהציוד, ומימון יקר יותר מקטין את התשואה על פרויקטים חדשים. גם אחרי תחילת הפעילות, צריך להרוויח מספיק כדי לשרת את החוב ולהצדיק את ההשקעה לאורך חיי הציוד.
אבל יש טיעון נגדי חשוב. בספטמבר החברה הודיעה על חוזי מחשוב קצרים של שלושה עד שישה חודשים בתמחור שמשקף כ40 מיליון דולר של הכנסות שנתיות מחושבות לכל מגוואט. היא גם דיווחה על יותר מ25 מיליארד דולר של התחייבויות לקוחות חדשות בתחילת הרבעון השלישי. אלו סימנים לביקוש, אך התמחור השנתי המחושב של חוזה קצר אינו הכנסה שנתית מובטחת.
בעיניי, המבחן של CoreWeave הוא הפער בין עוצמת הביקוש לבין המזומן שנותר לאחר מימון והשקעות. צריך לעקוב אחר מועדי הפעלת הקיבולת, הוצאות הריבית ומשך החוזים ביחס לתקופת החזר הציוד. האזהרה מציפה את הסיכון במודל, אבל אינה מוכיחה שהחברה תיכשל.
נביוס צריכה להוכיח שהטכנולוגיה משפרת גם את הכלכלה
חברת (Nebius (NBIS, בונה פלטפורמת ענן לבינה מלאכותית המשלבת תשתיות מחשוב עם תוכנה ושירותים למפתחים. היכולת לשרת לקוח משלב הפיתוח ועד להפעלת המודל עשויה לעזור לה לבדל את השירות מעבר להשכרת חומרה.
זו פעילות שכבר מייצרת הכנסות. ברבעון השני של 2026 רשמה הקבוצה הכנסות של 582.3 מיליון דולר, לצד הפסד מפעילות נמשכת של 190.4 מיליון דולר. הנתונים האלה אינם מסבירים לבדם את כלכלת הפרויקטים, אך מבהירים שצמיחה בהכנסות ורווח נקי אינם אותו דבר.
התוכנה עשויה לתמוך בשימור לקוחות ובתמחור, אבל היא לא מבטלת את עלות הציוד, החשמל וההקמה. אם התרחבות הקיבולת מקדימה את ההכנסות, החברה עדיין זקוקה למימון שיגשר על הפער.
לכן לא הייתי מדרג אותה כבטוחה יותר רק בגלל היכולות הטכנולוגיות שלה. הייתי מתמקד בכמות הקיבולת שכבר פועלת, בשיעור הניצול שלה ובמימון שנותר להרחבה.
צריך גם להבחין בין הכנסות שנרשמו, קצב הכנסות שנתי מחושב וחוזים שיניבו הכנסות רק בעתיד.
איירן משלבת יתרון בחשמל עם סיכון ישיר בציוד
חברת IREN היא אחת הדוגמאות המעניינות לפער בין הכותרת הענפית לבין הנכסים של החברה. היא משלבת קרקע, חיבורי חשמל ומרכזי נתונים עם רכישת שבבים ומכירת שירותי מחשוב.
השליטה בתשתיות עשויה לצמצם חלק מהתלות בגורמים חיצוניים, אך היא גם דורשת הון רב.
החוזה עם Microsoft, בהיקף של כ9.7 מיליארד דולר לחמש שנים, כולל מקדמה של 20%. הוא אמור להתבסס על פריסה של 200 מגוואט של קיבולת מחשוב באתר Childress.
בעת ההכרזה התקשרה IREN גם לרכישת ציוד מ Dell בכ5.8 מיליארד דולר, מספר שממחיש כמה כסף צריך להוציא כדי לספק חוזה כזה.
באוגוסט הודיעה החברה שמסרה את Horizon 1, הראשון מארבעת המבנים בפריסה, והציגה צבר פיתוח של יותר מ5 גיגוואט. באותו עדכון ציינה שהמימון והמקדמות מכסים 96% מההשקעה בציוד הקשורה לעסקת Microsoft. הכיסוי הזה אינו אומר ש96% מכל עלויות מרכזי הנתונים ממומנות, ואינו אומר שהמימון אינו צריך לחזור ללקוח או למלווים באמצעות אספקת השירות והחזר החוב.
היתרון שלה הוא בעלות על נכסים שעשויים לשרת כמה דורות של ציוד. הסיכון הוא שהיא נושאת גם בעלות השבבים ובהתיישנותם. אני רואה בה חברה שעשויה ליהנות מהערך העולה של חשמל זמין, אך ההצלחה תלויה במסירה בזמן ובתשואה שתישאר לאחר מלוא ההוצאות.
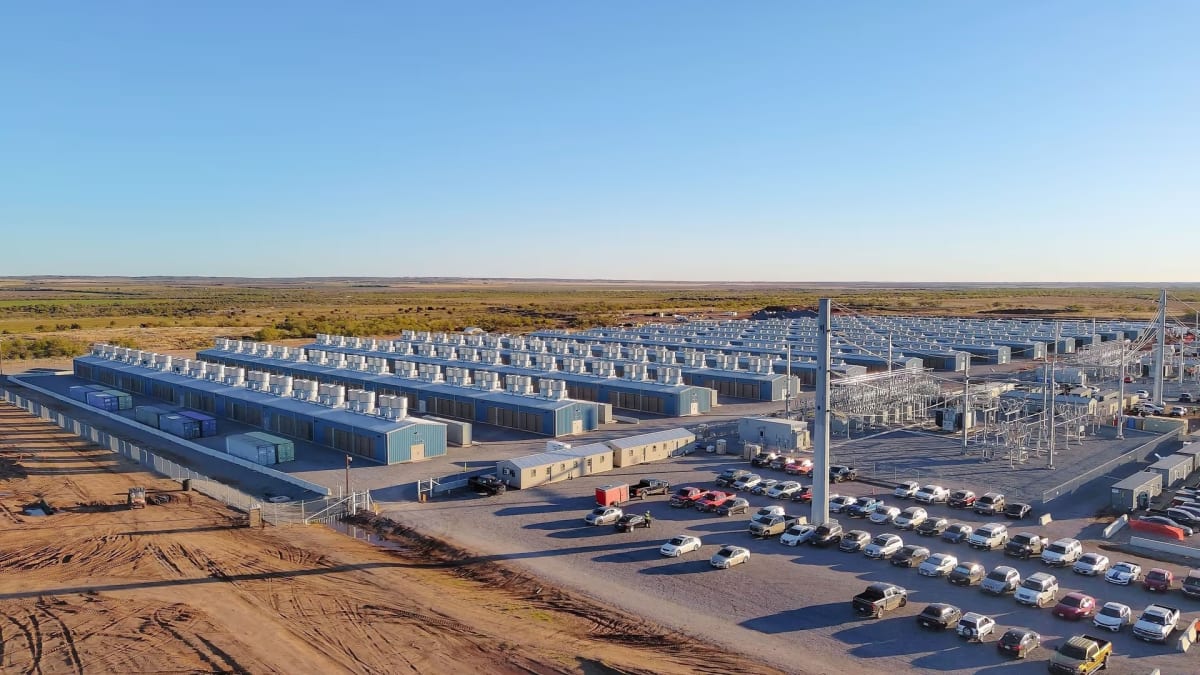 מקור: IREN
קמפוס Childress בטקסס.
סייפר פחות חשופה לשבבים ויותר לתקציב הבנייה
חברת (Cipher Digital (CIFR, מתמקדת בפיתוח ובהשכרת תשתיות מרכזי נתונים. בהשוואה לספקית שמחזיקה בעצמה את ציוד המחשוב, החשיפה הישירה שלה לירידת ערך השבבים נמוכה יותר. עיקר ההתחייבות שלה הוא להעמיד לרשות הלקוח מתקן שעומד בדרישות החוזה.
בספטמבר החברה הודיעה על התחייבות מחייבת לשכירות נוספת של עשר שנים בBarber Lake, לאחר תקופת Fluidstack, שתביא את התקופה המצטברת ל20 שנה ותוסיף הכנסות חוזיות צפויות של כ5.2 מיליארד דולר. אלא שהחוזה מדגים גם את הסיכון. Cipher נושאת ב359.3 מיליון הדולר הראשונים של העלויות החורגות מהתקציב המקורי. מעל הסף הזה נקבע החזר של 50% מהעלויות הנוספות באמצעות דמי שכירות לאורך התקופה, ולא כיסוי מלא ומיידי.
באוקטובר גייסה החברה גם 850 מיליון דולר באג״ח להמרה בריבית נקובה של 0%. ההמרה האפשרית למניות היא חלק מהתמורה שמקבלים המלווים, ולכן אפס ריבית אינו אפס עלות לבעלי המניות. במקביל בוצעה החלפה של חלק מהאג״ח הישנות במניות.
זו הבחנה מרכזית. Cipher יכולה להחזיק בחוזים ארוכים ועדיין להזדקק להון נוסף לפני שהשכירות מתחילה. הייתי מתמקד בתקציב שנותר, במועדי המסירה ובתנאים לתחילת התשלומים. הגנה יחסית מפני התיישנות שבבים אינה הגנה מפני חריגות בנייה או דילול.
טרהוולף צריכה להפוך חוזים ארוכים למתקנים פעילים
גם (TeraWulf (WULF, מתמקדת בבעלות, בפיתוח ובהפעלת תשתיות. ביולי חתמה על חוזה שכירות ל20 שנה עם Anthropic בקנטקי, עם הכנסות חוזיות צפויות של כ19 מיליארד דולר.
הפרויקט מתוכנן לכ401 מגוואט של קיבולת מחשוב, עם הפעלה ראשונית במחצית השנייה של 2027 והגעה לקיבולת המלאה בתחילת 2028.
ההכנסה החוזית פרוסה על פני שני עשורים, ואינה כסף שנכנס היום. היתרון הוא האפשרות להמשיך לקבל שכירות גם כאשר הלקוח מחליף דורות של שבבים. המגבלה היא הצורך לממן ולהקים את המתקן לפני שמתקבל חלק גדול מהתשלומים.
בLake Mariner כבר יש פעילות מניבה. באוגוסט דיווחה החברה שהקיבולת המייצרת הכנסות עלתה ל102 מגוואט, וכי התקיימו התנאים להפעלת תמיכת אשראי של Google בהיקף של 600 מיליון דולר להתחייבויות השכירות של Fluidstack. זו תמיכה חוזית מסוימת, ולא ערבות גורפת לכל החובות או סיכוני הבנייה של TeraWulf.
המבחן שלה הוא קצב ההשלמה ביחס לעלות. חוזה ארוך יכול להקל על המימון, אבל עיכוב או חריגה בתקציב עלולים לשחוק את התשואה לבעלי המניות.
היתרון התשתיתי אמיתי רק אם החברה מצליחה למסור תשתית שימושית במחיר כלכלי.
מאסק יכול להיות צודק וחלק מהחברות עדיין יתחזקו
אם חלק מהספקיות הקטנות יתקשו לגייס, הן עשויות לדחות פרויקטים, להתמזג או למכור נכסים. ככל שהלקוחות עדיין זקוקים למחשוב, חברות עם מתקנים פעילים, מימון ויכולת ביצוע עשויות לקבל יותר הזמנות. במצב כזה, חולשה של חלק מהענף יכולה לשפר את מעמדם של השורדים.
אבל קיים גם תרחיש נגדי. מכירת ציוד במחירים נמוכים עשויה לאפשר לספקים אחרים להציע מחשוב זול יותר וללחוץ על המחירים. זה תלוי ביכולת למצוא לציוד חשמל, קירור ולקוחות.
שבב זול במחסן אינו מיד מתחרה פעיל, אבל הוא עלול להפוך לכזה.
גם בעלי המבנים אינם מנותקים מהלקוחות שלהם. אם ספקית מחשוב ששוכרת מתקן נקלעת לקשיים, הסיכון יכול לעבור אל המשכיר.
לכן צריך להבין מי מחויב לשלם, מה מובטח בחוזה ומה קורה במקרה של עיכוב או כשל. לוגו של חברת טכנולוגיה גדולה במצגת אינו תחליף לקריאת התנאים.
מה אני רוצה לראות לפני שאני מאמין לכותרת הבאה
כשחברה מודיעה על חוזה של מיליארדים, אני רוצה להבין כמה תעלה האספקה, מתי יתחילו התשלומים וכמה הון נוסף עוד צריך לגייס.
אחר כך מגיעה השאלה כמה מהקיבולת כבר פועלת וכמה עדיין תלויה בהיתרים, בבנייה או בחיבור חשמל.
חשובה גם ההתאמה בין משך החוזה, חיי הציוד ומועדי החזר החוב. פרויקט שנראה רווחי לאורך שנים עלול להיקלע למחסור במזומן אם ההתחייבויות מגיעות לפני ההכנסות, ומשקיע במניה צריך להביא בחשבון גם את הדילול שיידרש כדי לגשר על הפער.
האזהרות של מאסק רציניות משום שהן מצביעות על מגבלות אמיתיות של מימון וביצוע. אבל ההבדלים בין החברות מהותיים. CoreWeave וNebius חשופות ישירות לכלכלת שירותי המחשוב, IREN משלבת אותה עם בעלות על תשתיות, ו Cipher ו TeraWulf נשענות יותר על כלכלת ההקמה והשכירות.
התחרות היא על היכולת להשיג חשמל, להשלים מתקנים, להבטיח לקוחות ולממן את הכול בתנאים שמשאירים תשואה לבעלי המניות.
ולכן, גם אם מאסק צודק לגבי חלק מהענף, עדיין צריך לנתח כל חברה בנפרד. וגם חברה שתנצח מבחינה עסקית לא בהכרח תהיה השקעה טובה בכל מחיר.