הביקוש מזנק, המניות נופלות והחשבון עוד בדרך
מאת גיא נתן · 24.10.2026
בקצרה
- מניות ספקיות הניאו-קלאוד צנחו בחדות, כאשר CoreWeave נפלה בכ-15% ו-Nebius איבדה 10%, בעקבות הפתעת אינפלציה בארה"ב שהגבירה את החשש מריבית ממושכת המייקרת גיוסי חוב עבור חברות עתירות השקעה.
- חברת המחקר גרטנר צופה כי מעל 80% מספקיות מחשוב הענן יפסיקו לפעול עצמאית עד 2030 עקב לחצי עלויות, תחזית המאותתת למשקיעים על סיכון ממשי לגל מיזוגים ומחיקות שווי נרחבות בענף.
- שוק האשראי של CoreWeave נקלע למצוקה כאשר תשואת האג"ח שלה זינקה ל-15% לצד התייקרות חדה בביטוח חדלות פירעון, התפתחות הממחישה את אי-האמון הגובר של המלווים בכושר החזר החוב של החברות הממונפות.
- חברות התשתית מציגות תזרים מזומנים חופשי שלילי עמוק, כמו CoreWeave עם גירעון תזרימי של 13.65 מיליארד דולר ו-Nebius עם 5.88 מיליארד דולר, נתון המחייב גיוסי הון תכופים ומגדיל את סיכון הדילול למשקיעים.
כדי להשתתף במהפכת הבינה המלאכותית צריך הרבה יותר מתוכנה טובה.
צריך קרקע, חיבור לחשמל, מערכות קירור ושבבים יקרים. חלק גדול מהחשבון משולם לפני שהמתקן מתחיל לעבוד, ולעיתים שנים לפני שההשקעה מחזירה את עצמה.
כאן נמצאת נקודת התורפה של חברות הניאו קלאוד, ספקיות הענן המתמחות במחשוב לבינה מלאכותית, ושל חברות התשתית שפועלות לצדן.
הן מבקשות לתפוס נתח משוק צומח, אבל כדי לעמוד בהבטחות ללקוחות הן נדרשות להשקיע סכומים עצומים. החוזים מספקים נראות להכנסות עתידיות, ההקמה דורשת כסף עכשיו.
הירידות האחרונות במניות הענף מציפות את הפער הזה.
אפשר להאמין בעתיד הבינה המלאכותית ובאותו הזמן לפקפק בתשואה שתישאר למי שמממן את התשתיות שלה.
למה הירידות החריפו דווקא עכשיו
החוב וההשקעות הכבדות לא הופיעו בן לילה.
מה שהשתנה באמצע אוקטובר היה האופן שבו המשקיעים תימחרו אותם, בעקבות שילוב של כמה אירועים.
ב14 באוקטובר נתוני האינפלציה בארה״ב הפתיעו כלפי מעלה והגבירו את החשש לעליית ריבית נוספת.
עבור חברות שזקוקות לגיוסים גדולים, המשמעות היא אפשרות שהמימון יישאר יקר לאורך זמן ואף יתייקר. באותו יום מניית CoreWeave ירדה בכ15% וNebius בכ10%.
בנוסף, באותו יום פרסמה גרטנר תחזית חריפה שלפיה יותר מ80% מספקיות הניאו קלאוד יפסיקו לפעול באופן עצמאי עד 2030, בשל לחצי עלויות והיעדר בידול עסקי.
התחזית כוללת אפשרות למיזוגים ולרכישות, ואינה אומרת ש80% מהחברות יפשטו רגל. עם זאת, היא פגעה בהנחה שהביקוש למחשוב יספיק כדי להבטיח את הצלחתן של רוב השחקניות.
גרטנר גם הזהירה שיותר מ3.5 טריליון דולר מההשקעות בתשתיות בינה מלאכותית עלולים להיחשף להפחתות ערך עד סוף העשור.
זו תחזית כמובן, ולא הפסד שכבר התרחש, אבל היא חידדה את החשש מפער בין היקף הבנייה לבין התשואה הכלכלית שניתן יהיה להפיק ממנה.
אל שני האירועים האלה הצטרף הלחץ באיגרות החוב של CoreWeave. ב15 באוקטובר תשואת אחת מסדרות האג״ח שלה נסחרה סביב 15%, לצד התייקרות חדה של הביטוח מפני חדלות פירעון. החשש כבר התבטא במחיר שבו המלווים היו מוכנים להחזיק את החוב.
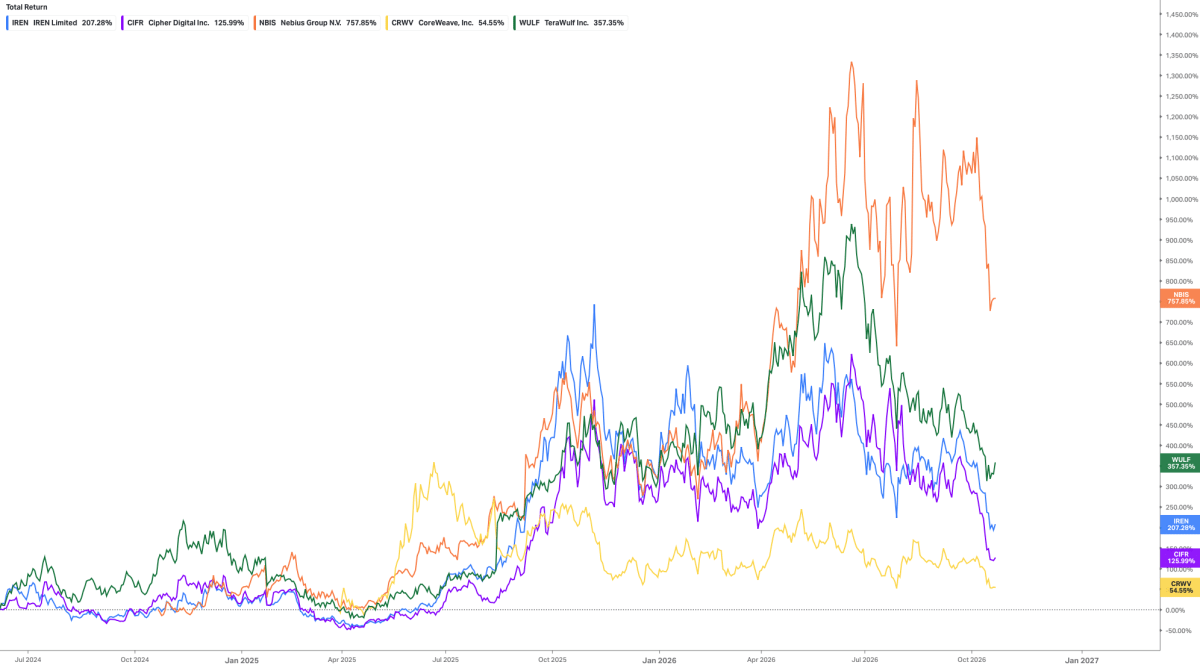 מקור: Koyfin
ביצועי המניות בתקופת התצוגה. האחוזים במקרא אינם שיעורי הירידה מהשיא.
הפרשנות שלי לעוצמת הירידות היא שהשוק בחן מחדש שתי הנחות במקביל: כמה ירוויחו החברות מההשקעות ובאילו תנאים יוכלו לממן אותן.
בחברות ממונפות, ירידה בשווי הכלכלי של הפעילות יכולה לפגוע בשווי המניות בשיעור גדול יותר, משום שהחוב עדיין צריך להיפרע.
זה לא הוכחה שהביקוש למחשוב קרס, וגם אי אפשר לייחס כל ירידה בכל חברה לאותה סיבה.
אבל השילוב בין חשש לריבית גבוהה יותר, אזהרה על כלכליות הענף ולחץ בשוק האשראי מסביר מדוע המכירות החריפו דווקא עכשיו.
ההכנסות צומחות, אבל המזומן יוצא מהר יותר
נתוני 12 החודשים המדווחים ממחישים את עוצמת הפער.
בCoreWeave ההכנסות הן כ7.59 מיליארד דולר, מול תזרים חופשי שלילי של כ13.65 מיליארד דולר. בNebius מופיעות הכנסות של כ1.36 מיליארד דולר מול תזרים חופשי שלילי של כ5.88 מיליארד דולר.
גם בחברות הקטנות יותר מדובר בסכומים משמעותיים. בIREN התזרים החופשי השלילי המוצג הוא כ2.23 מיליארד דולר, בCipher כ1.5 מיליארד דולר ובTeraWulf כ2.74 מיליארד דולר.
הנתונים מתייחסים לתקופות הדיווח של כל חברה ואינם תחזית לקצב הוצאת המזומנים בעתיד.
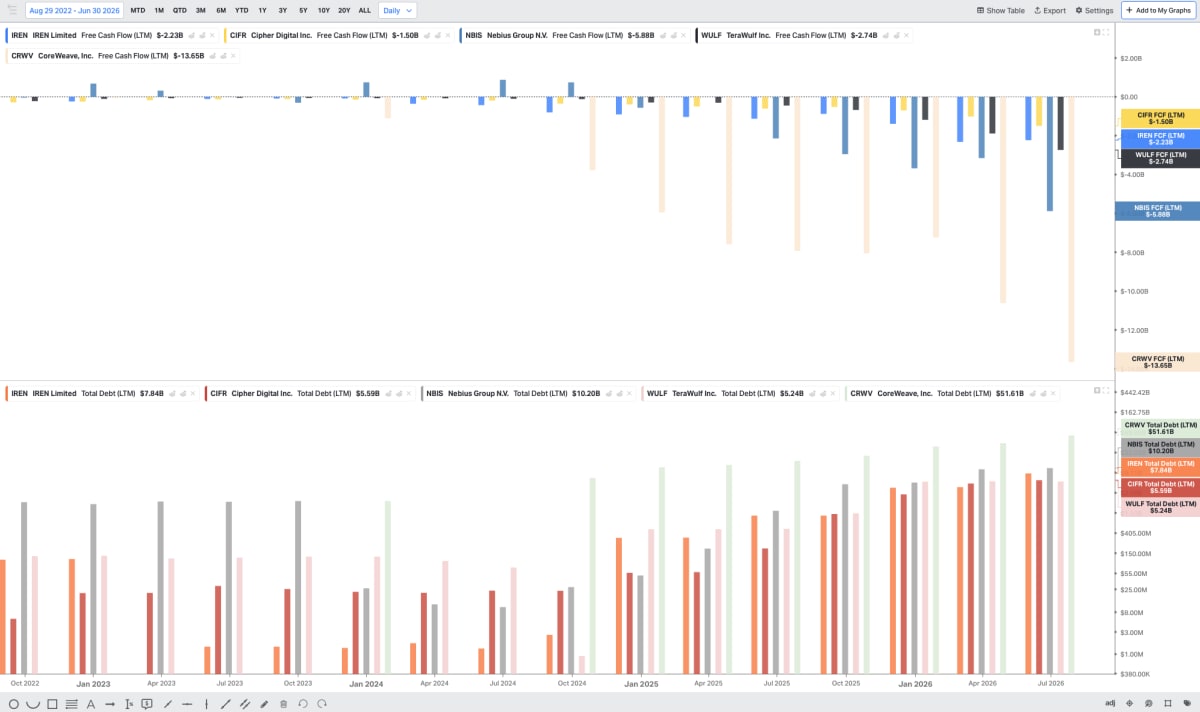 מקור: Koyfin
התזרים החופשי שלילי בכל חמש החברות. הגדרות החוב עשויות לכלול חכירות ולכן דורשות התאמה לפני השוואת מינוף.
תזרים חופשי שלילי בתקופת הקמה אינו מוכיח שההשקעה כושלת.
מתקן שנבנה היום עשוי לייצר הכנסות במשך שנים, אבל הוא מראה שהפעילות וההשקעות, בהיקפן הנוכחי, דורשות מקורות מימון מעבר למזומן שמופק מהתפעול.
מבחינת בעל המניה, השאלה היא כמה עוד יידרש להשקיע, אילו מקורות כבר הובטחו ומה יקרה אם ההקמה תעלה יותר או תימשך זמן רב יותר.
חוזה גדול יכול להגדיל את ההכנסות העתידיות ובמקביל להגדיל את הכסף שהחברה צריכה לגייס כדי להגיע אליהן.
הרווחיות שנראית מרשימה לפני הריבית והפחת
בנתונים המוצגים ארבע מחמש החברות מציגות EBITDA חיובי, כלומר רווח לפני ריבית, מסים, פחת והפחתות. זהו מדד חשוב להבנת הפעילות, אך הוא אינו מודד את המזומן שנותר לבעלי המניות.
חברת CoreWeave ממחישה את ההבדל. ברבעון השני של 2026 הכנסותיה הגיעו לכ2.58 מיליארד דולר, והEBITDA המתואם הסתכם בכ1.51 מיליארד דולר. לצד זאת, החברה רשמה הפסד תפעולי של 49 מיליון דולר, הוצאות ריבית נטו של 640 מיליון דולר והפסד נקי של 626 מיליון דולר.
הוצאות הריבית נטו היו שקולות לכרבע מההכנסות.
הפחת וההפחתות ברבעון הגיעו לכ1.39 מיליארד דולר. חלק גדול מהפער בין הרווח המתואם להפסד בפועל נמצא בדיוק בסעיפים שמהותיים לעסק עתיר ציוד ומימון.
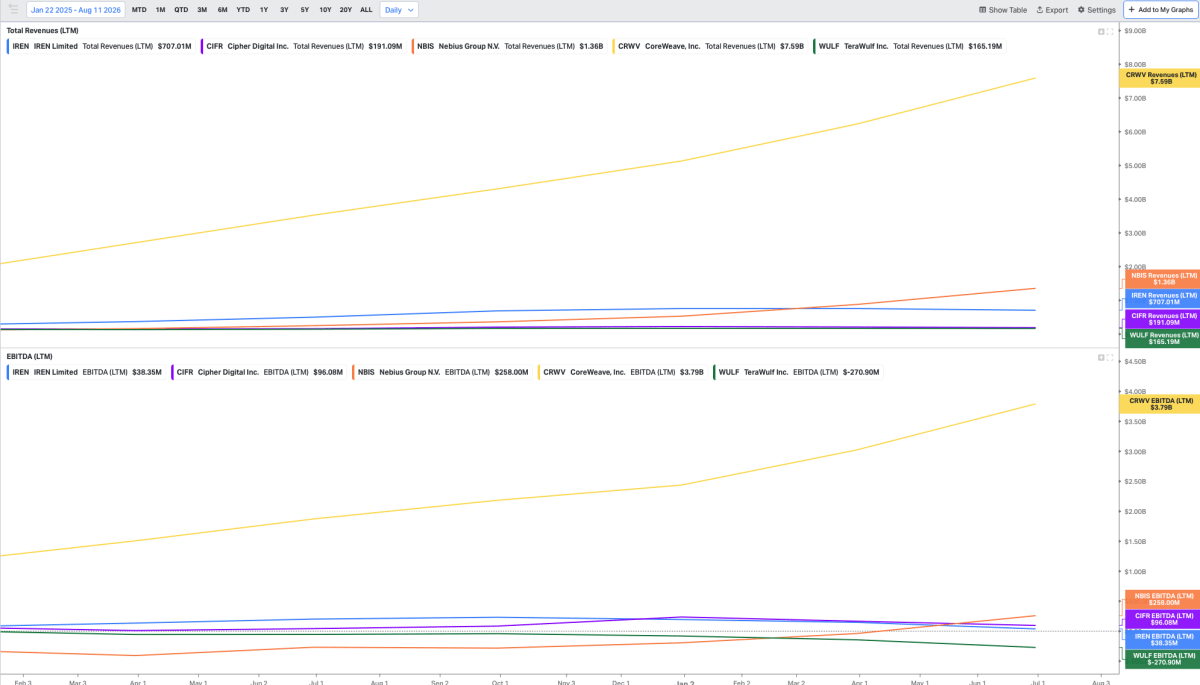 מקור: Koyfin
הEBITDA המוצג אינו בהכרח זהה לEBITDA המתואם שמפרסמת כל חברה. המדד אינו מפחית השקעות הוניות או פירעונות קרן.
פחת אינו תשלום מזומן בכל רבעון, אך הוא מבטא פריסה חשבונאית של עלות נכסים שנרכשו.
בחברה הנשענת על שבבים ושרתים, משך הזמן שבו הציוד ימשיך לייצר הכנסות הוא חלק מרכזי מהערכת השווי.
ציוד ישן יכול להמשיך לעבוד גם לאחר השקת דור חדש, אבל הסיכון הוא שהמחיר שניתן לגבות עבורו ירד, או שהלקוחות יעדיפו ציוד יעיל יותר. במקרה כזה, ההכנסה מהנכס עשויה להיחלש בזמן שהחוב שנלקח לרכישתו עדיין קיים.
סביבת הריבית הופכת את הצמיחה ליקרה יותר
סביבת ריבית גבוהה מקשה במיוחד על חברות שצריכות לגייס כסף שוב ושוב, עלות האשראי שלהן מורכבת מריבית הבסיס ומתוספת שהמלווים דורשים בהתאם לסיכון החברה.
כאשר הריבית גבוהה וגם החשש מהחברה עולה, שני המרכיבים מכבידים על המימון.
לחברה בוגרת שמממנת את השקעותיה מהרווחים יש יותר גמישות, חברה שמקימה מתקנים במיליארדי דולרים ותלויה באשראי חיצוני צריכה להשיג תשואה גבוהה יותר על כל פרויקט כדי להצדיק אותו. אחרי הריבית, ההוצאות וההשקעות הנוספות, נשאר פחות לבעלי המניות.
להמחשה בלבד, עלייה של שלוש נקודות אחוז בעלות מימון של 5 מיליארד דולר שקולה לתוספת של כ150 מיליון דולר בשנה. את הסכום הזה צריך לממן מהפעילות, מיתרות המזומן או מגיוס נוסף.
חוב בריבית קבועה אינו מתייקר אוטומטית בעקבות עליית התשואות בשוק. ההשפעה מגיעה בעיקר בגיוס חדש ובמיחזור חוב, ואילו חוב בריבית משתנה עשוי להתייקר בהתאם לתנאיו.
תשואה של 15% על אג״ח קיימת אינה אומרת שהחברה משלמת כעת ריבית של 15% על כל חובותיה, אך היא מאותתת על התנאים שבהם היא עלולה לפגוש את השוק בגיוס הבא.
גם ירידה עתידית בריבית הבסיס לא בהכרח תפתור את הבעיה. אם המלווים ידרשו תוספת סיכון גבוהה יותר, עלות המימון של החברה יכולה להישאר גבוהה.
צבר של 104 מיליארד דולר לא נמצא בחשבון הבנק
בסוף יוני היו לCoreWeave התחייבויות ביצוע חוזיות שטרם הוכרו כהכנסות בהיקף של כ103.7 מיליארד דולר. החברה צפתה להכיר בכ41% מהן בתוך שנתיים, והיתרה לאורך תקופה ממושכת יותר.
מול ההכנסות העתידיות ניצב לוח תשלומים קרוב.
בסוף יוני החברה הציגה פירעונות קרן של כ4.41 מיליארד דולר ביתרת 2026 ועוד כ6.18 מיליארד דולר ב2027. יחד מדובר בכ10.6 מיליארד דולר, לפני ריבית ותשלומי חכירה.
גם הגדרת החוב חשובה.
החוב הפיננסי המאזני הסתכם בכ35.1 מיליארד דולר, ולצדו התחייבויות חכירה תפעולית של כ16.3 מיליארד דולר. לשניהם יש משמעות כלכלית, אך מועדי התשלום והמבנה המשפטי שונים.
הפער בין מועדי ההוצאות למועדי התקבולים הוא לב הסיכון. חוזים יכולים לסייע בקבלת אשראי, ומקדמות יכולות לממן חלק מההקמה, אבל עדיין נדרש לנהל את הרצף שבין הזמנת הציוד, חיבור החשמל, מסירת השירות וקבלת הכסף.
עיכוב אינו חייב לבטל את הפרויקט כדי לפגוע בתשואה עליו, מספיק שההכנסה תידחה בזמן שחלק מהעלויות ממשיך להצטבר. כאשר בסביבת ריבית גבוהה, גם לזמן ההמתנה יש מחיר משמעותי.
גם Nebius משלמת מחיר כבד על ההתרחבות
חברת Nebius הציגה ברבעון השני הכנסות של 582.3 מיליון דולר וEBITDA מתואם של 236.2 מיליון דולר. באותו רבעון השקעותיה ההוניות (Capex) הגיעו לכ5.7 מיליארד דולר.
לצד ההשקעות, החברה צפתה לקבל יותר מ9 מיליארד דולר במקדמות מלקוחות במהלך 2026. מקדמות הן יתרון מימוני משמעותי, אך הן מחייבות לספק את השירות בהמשך.
פרט נוסף הוא שינוי אורך החיים החשבונאי של ציוד השרתים והרשת מארבע לחמש שנים החל מ2026. הארכת התקופה מפחיתה את הפחת השנתי עבור אותו בסיס נכסים, אבל היא לא מוסיפה מזומן או מבטיחה שהציוד ישמור על כוח התמחור שלו. זו הנחה שיש לבחון מול הביצועים בפועל.
ככל שההשקעות גדלות, החברות צריכות להוכיח שהן מסוגלות להפעיל את הציוד לאורך זמן, לשמור על תפוסה ומחירים ולהפיק תשואה שמצדיקה את עלות ההון.
כשהחברה גדלה, החלק של המשקיע עלול להצטמצם
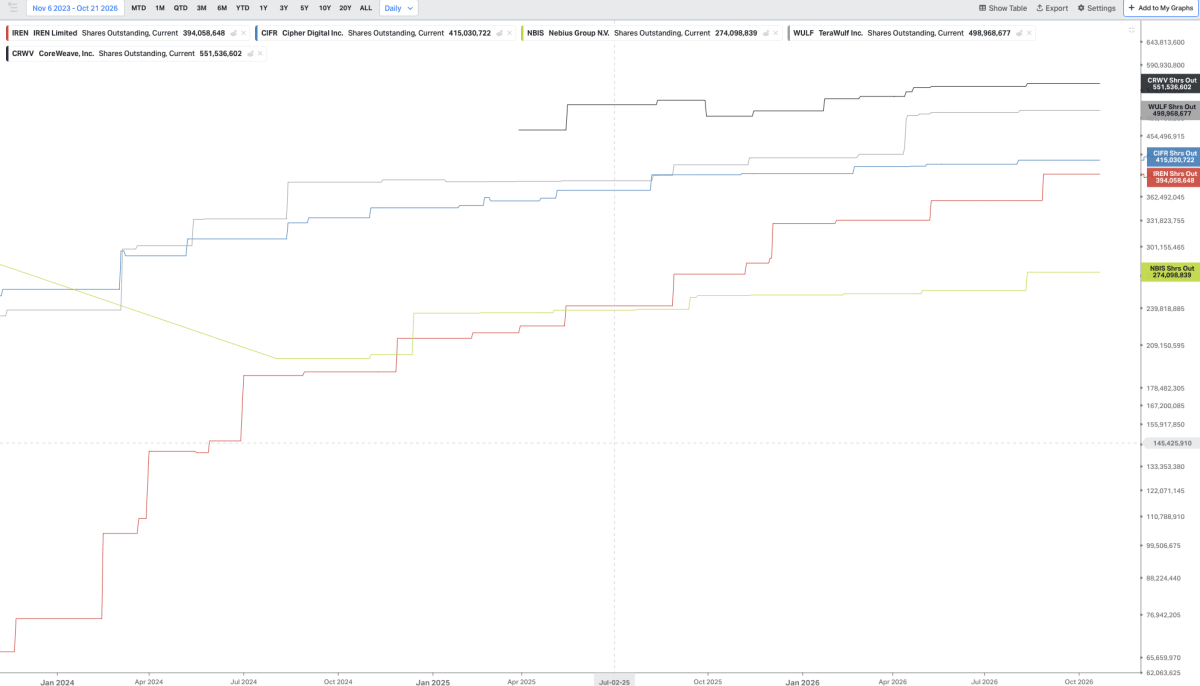
הגידול במספר המניות בחלק מהחברות הוא מרכיב נוסף במחיר ההתרחבות.
גיוס הון מחזק את הנזילות ומפחית את הצורך בחוב נוסף, אך מחלק את הערך העתידי בין יותר מניות.
להמחשה בלבד, אם מספר המניות עולה מ100 מיליון ל150 מיליון, חלקו היחסי של משקיע שלא השתתף בגיוס קטן בשליש. החברה צריכה לייצר ערך נוסף כדי לפצות על השינוי.
 מקור: Koyfin
שינויים במספר המניות עשויים לנבוע מהנפקות, תגמול, רכישות ושינויים במבנה ההון. אין לייחס כל תנועה לגיוס מזומן.
דילול יכול להיות מוצדק אם ההון מגויס בתנאים טובים ומושקע בפרויקטים שמייצרים תשואה גבוהה. הסיכון גדל כשהחברה חייבת לגייס דווקא לאחר ירידה חדה במניה.
הכנסות החברה יכולות לגדול במהירות, בזמן שהערך לכל מניה גדל הרבה פחות, ולעיתים גם נשחק. לכן צמיחה בהכנסות לבדה אינה מספיקה כדי להעריך את התוצאה למשקיע.
מי מובילה במרוץ ומי תצליח להישאר בו
מבין חמש החברות שנבחנות כאן, CoreWeave מובילה בהיקף ההכנסות ובצבר העסקי. ההכנסות ברבעון השני היו גדולות פי ארבעה ויותר מאלה של Nebius, והיא הציגה צבר הכנסות עתידיות של כ104 מיליארד דולר. היא כבר מפעילה עסק גדול משמעותית, אך ההובלה הזאת מגיעה עם התחייבויות מימון כבדות.
חברת Nebius מסתמנת כמתחרה המרכזית שלה בקבוצה, עם צמיחה מהירה, כ8 מיליארד דולר במזומן בסוף הרבעון ומקדמות מלקוחות המסייעות למימון ההקמה.
גם היא ניצבת בפני השקעות עצומות.
אמנם CoreWeave מובילה בגודל העסק, אבל אין בכך הוכחה שהיא תספק את התשואה הטובה ביותר לבעלי המניות.
חברה יכולה להיות מובילה תפעולית ובמקביל לשאת מבנה מימון שמשאיר מעט מרווח לטעויות.
אצל IREN, Cipher וTeraWulf, שחלקן עדיין עוברות מפעילות כרייה לתשתיות מחשוב, חלק גדול יותר מהסיפור תלוי בהשלמת הפרויקטים ובהפיכת הקיבולת המתוכננת להכנסות.
קצב ההתקדמות חשוב, אך גם המחיר שבו מממנים אותה.
התשתיות יכולות לשרוד גם אם בעלי המניות יפסידו
יש תרחיש שבו חלק מהחברות יפסיקו לפעול כחברות עצמאיות, באמצעות מיזוג, רכישה או הסדר חוב. זו אפשרות עסקית, ולא תחזית או מידע על עסקה מסוימת.
אתרים המחוברים לחשמל, מתקנים פעילים וחוזי לקוחות יכולים לעניין ענקיות טכנולוגיה, מפעילות מרכזי נתונים וקרנות תשתית. אולם רוכש עשוי להעדיף לקנות מתקן או פעילות מסוימת, במקום לרכוש חברה שלמה ולקבל גם את התחייבויותיה.
אם המוכר נקלע למצוקה, התמורה ממכירת הנכסים עשויה לשמש בעיקר לתשלום לנושים ולהותיר מעט לבעלי המניות. גם המשך פעילות במסגרת הסדר חוב עלול להיות כרוך בדילול חריף או במחיקת ההון הקיים.
לכן האפשרות שענקית טכנולוגיה תרכוש את החברה אינה רשת ביטחון למשקיע.
התשתיות עשויות להמשיך לעבוד ולהפיק הכנסות, בזמן שבעלי המניות שמימנו את הקמתן יספגו הפסד כבד.
הירידות הורידו את המחיר, אבל לא בהכרח את הסיכון
תרחיש שלילי לענף אינו דורש היעלמות של הבינה המלאכותית, הוא יכול להיבנות מעיכובים בהקמה, ירידה במחירי המחשוב, מימון יקר יותר והנפקות נוספות.
מנגד, חוזים מחייבים, מקדמות ומימון שכבר הובטח יכולים לצמצם את הסיכון. המבחן המרכזי הוא כמה מההשקעות שנותרו כבר ממומן, ומה גודל הפער שהחברה עדיין צריכה לסגור.
ללא השוואת תמחור מלאה אין בסיס לקבוע שכל מניה בענף יקרה גם לאחר הירידות.
אבל ירידה מהשיא לבדה אינה הופכת חברה להזדמנות. כאשר תנאי המימון מחמירים, מחיר נמוך יותר יכול לשקף סיכון כלכלי שגדל.
המספרים כבר מראים עד כמה יקר לספק את הביקוש למחשוב. כדי להצדיק את ההשקעות, החברות צריכות להפוך חוזים להכנסות ואת ההכנסות למזומן, בקצב שיספיק גם להתחייבויות וגם להמשך הפעילות.
מהפכת הבינה המלאכותית יכולה להצליח, בזמן שחלק מהחברות שבונות אותה יניבו תשואה מאכזבת לבעלי המניות.
השאלה המכרעת היא כמה מהערך שייוצר יישאר להם אחרי הריבית, ההשקעות והגיוסים הבאים.