מחירי כוח המחשוב עולים, מי יכולות להרוויח?
מאת גיא נתן · 20.10.2026
בקצרה
- שוק מחשוב הבינה המלאכותית מציג תופעה חריגה של התייקרות במחירי השכרת מעבדים ותיקים וחדשים כאחד, בניגוד למגמת השחיקה המסורתית בערך הציוד הטכנולוגי, דבר שמשפר משמעותית את החזר ההשקעה לחברות התשתית והענן.
- מדדי המחירים למעבדים מתקדמים מציגים עליות חדות, כאשר מדד B200 התייקר ב-17.6% לרמה של 8.54 דולר לשעה ומדד B300 זינק בכ-63.8% מרמות השפל, נתון המעיד על כוח תמחור יוצא דופן של ספקיות הענן.
- חברת נביוס רשמה זינוק נקודתי של 203.8% במחיר השכרת מעבד B200 שהגיע ל-3.95 דולר לשעה, לצד התייקרויות רוחביות בארבע פלטפורמות, מה שממחיש את התנודתיות הגבוהה ואת הפוטנציאל להגדלת הכנסות מיידית בסביבת תמחור גמישה.
- חוזי השכרה שנתיים למעבדי H100 הוותיקים עלו בכ-38% מרמה של 1.70 דולר ל-2.35 דולר לשעת GPU בין אוקטובר למרץ, עובדה המאפשרת למפעילות חוות שרתים להפיק רווחיות ממושכת מציוד קיים מבלי להידרש להשקעות הון מיידיות.
בעולם הטכנולוגיה ובכלל, הציוד הישן יותר בדרך כלל נעשה זול יותר ככל שהשנים חולפות.
דור חדש של מעבדים מגיע לשוק, הביצועים משתפרים, והלקוחות מצפים לשלם פחות על הדור הקודם. ההנחה הזאת חשובה במיוחד לחברות שמשקיעות מיליארדי דולרים ברכישת ציוד מחשוב ומשכירות אותו לאחרים. ככל שמחיר ההשכרה נשחק מהר יותר, כך קשה יותר להחזיר את ההשקעה.
אלא שבחלקים משוק מחשוב הבינה המלאכותית מתרחשת כעת תנועה הפוכה. מחירי השכרת מעבדים מתקדמים עולים, וגם מעבדים ותיקים יותר מצליחים לשמור על ביקוש ועל כוח תמחור. עבור המשקיעים, זו התפתחות משמעותית, אבל כדי להבין מי באמת נהנית ממנה צריך לעבור ממחיר השוק אל החוזים של כל חברה. מי יכולה להעלות מחיר כבר היום, מי התחייבה לספק מחשוב בתעריף שנקבע בעבר, ומי צריכה קודם להשלים חוות שרתים ולממן את הציוד.
לפני המחירים, מה ההבדל בין שבב למעבד
שבב הוא רכיב אלקטרוני המכיל מעגלים זעירים, בדרך כלל על גבי סיליקון. זהו שם רחב למשפחה גדולה של מוצרים. יש שבבים שמבצעים חישובים, יש שבבים ששומרים מידע, ויש שבבים שמנהלים תקשורת או אספקת חשמל.
מעבד מתאר את התפקיד של הרכיב, הוא מבצע הוראות וחישובים.
מעבדים ממומשים באמצעות שבבים, ולעיתים באמצעות כמה שבבים המחוברים בתוך מארז אחד, כלומר מעבד הוא מוצר המבוסס על שבבים, אבל לא כל שבב הוא מעבד. שבב זיכרון, למשל, נועד בעיקר לאחסן מידע ולהעביר אותו, ולא לבצע את עבודת החישוב של המעבד.
בתוך עולם העיבוד חשוב להכיר שני סוגים מרכזיים.
מעבד מרכזי, (CPU), מנהל מגוון רחב של פעולות במחשב ובשרת.
מעבד גרפי, (GPU), מתוכנן לבצע חישובים רבים במקביל.
התכונה הזאת הופכת אותו למתאים במיוחד לחלק גדול מהחישובים הנדרשים לאימון מודלים של בינה מלאכותית ולהפעלתם לאחר האימון. הפעלת המודל כדי לייצר תשובה, תמונה או קוד נקראת הסקה.
הדגמים H100, H200, B200 וB300 של אנבידיה הם מעבדי GPU. כאשר חברה משכירה אותם בענן, הלקוח משלם על גישה לכוח המחשוב שלהם. (הלקוח לא רוכש בעלות על המעבד).
בנוסף, שרת שלם כולל מעבדים, זיכרון, תקשורת, מערכות חשמל וקירור ורכיבים נוספים. מחיר שרת המכיל שמונה מעבדי B300 שונה כמובן ממחיר מעבד יחיד.
מכאן נובעת ההבחנה החשובה לכל הסקירה. התייקרות מחיר הרכישה של החומרה יכולה להגדיל את הכנסות מוכרת הציוד, ואילו התייקרות מחיר ההשכרה יכולה להגדיל את הכנסות החברה שמפעילה אותו. לעיתים אותה התייקרות מסייעת לחברה אחת ומכבידה על אחרת.
ההתייקרות מופיעה בכמה שווקים שונים
אחת הדוגמאות הברורות ביותר היא עדכון המחירים של (Nebius (NBIS, חברה המספקת תשתיות ושירותי ענן לבינה מלאכותית. ב1 באוקטובר 2026 התייקרו תעריפי השימוש לפי דרישה בארבע פלטפורמות מרכזיות.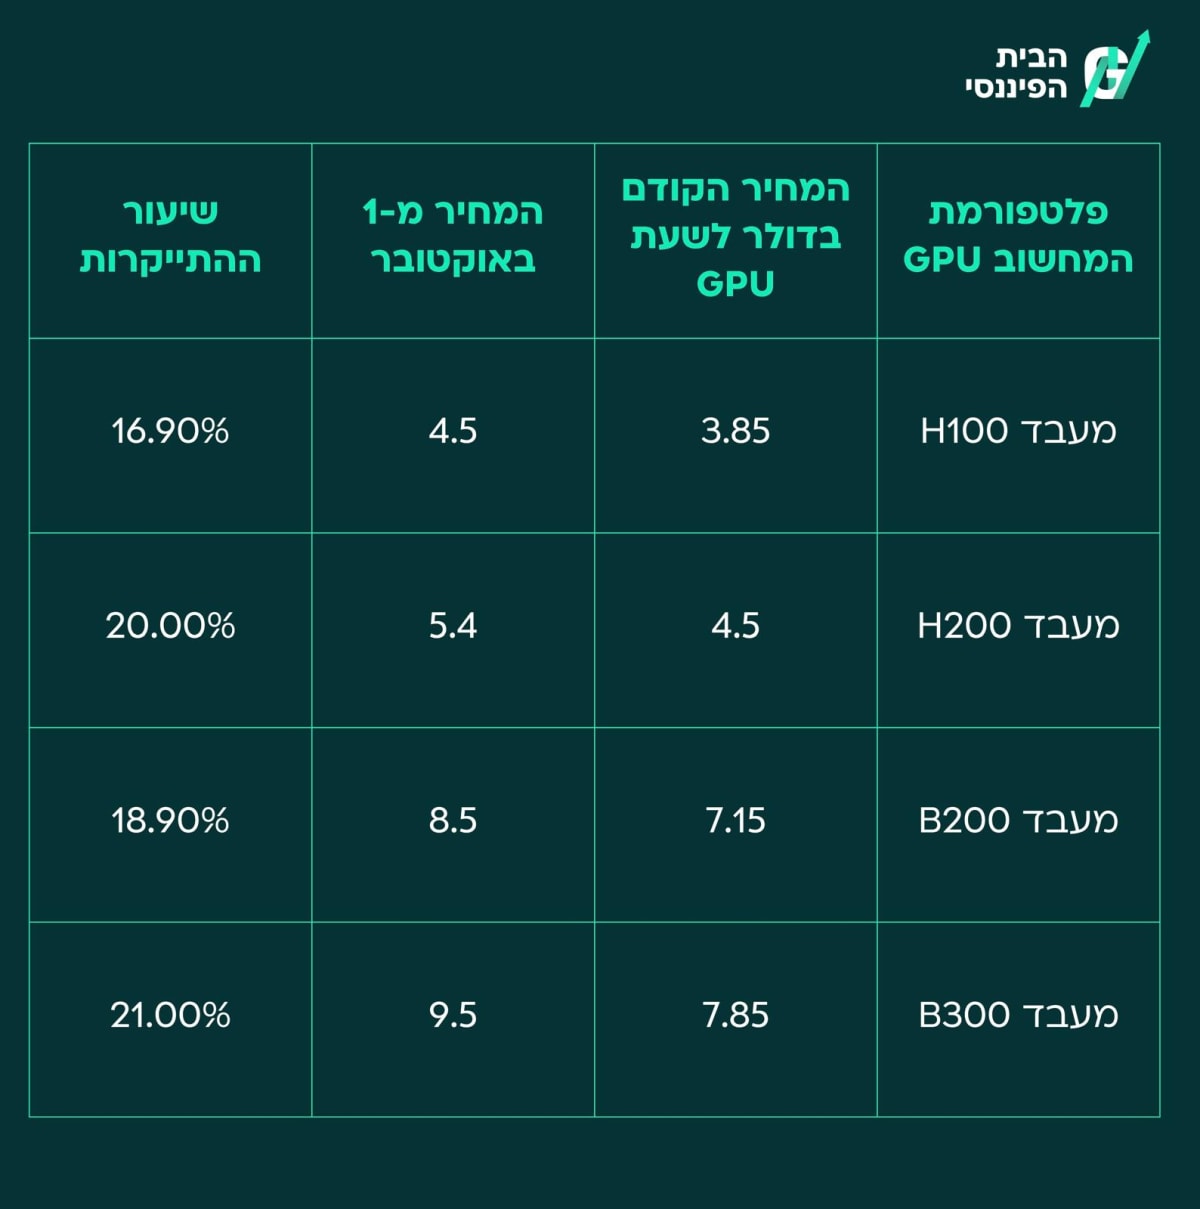
את המחירים הקודמים והחדשים לקחתי מהתיעוד הרשמי של החברה.
המשמעות היא שההתייקרות לא מוגבלת רק למעבדי הדור החדש, גם השכרת H100 מתייקרת. זה בדיוק הנקודה שאני רוצה להעביר, שציוד ותיק יכול להמשיך לייצר ערך כלכלי כאשר הביקוש לעבודה שהוא מסוגל לבצע נותר גבוה.
במדד B200 של Ornn, צילום המצב ל18 באוקטובר מציג מחיר של 8.54$ לשעת GPU, ותוספת חודשית מוצגת של כ1.28$, התייקרות של 17.6%.
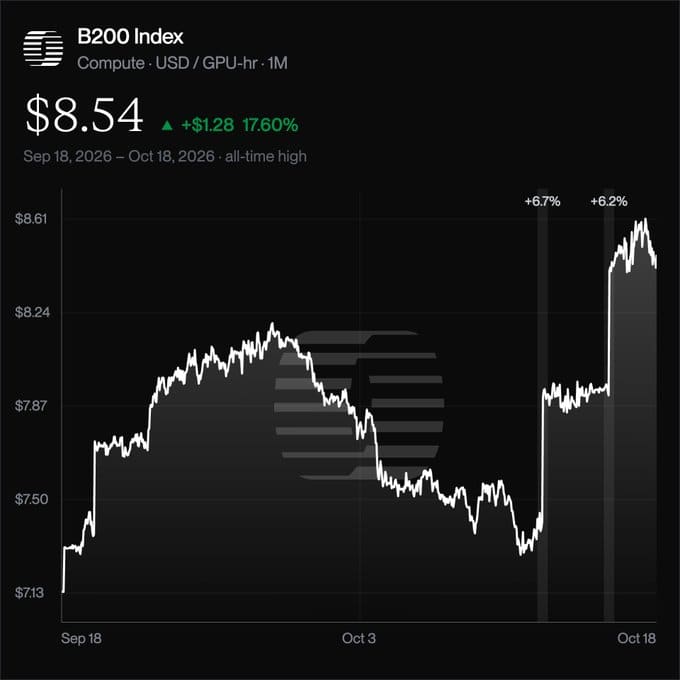
מקור: (Ornn Compute Price Index (OCPI
גם בתמונה של מדד DESKB300 שמציג לנו את העלייה המשמעותית של מעבדי B300, ניתן לראות התייקרות של כ63.8% מהשפל. המדד מתייחס להשכרה שמורה לשנה בארה״ב, בדולרים לשעת GPU, ולכן הוא מוסיף מידע על שוק חוזים שונה ממחירון שימוש גמיש.
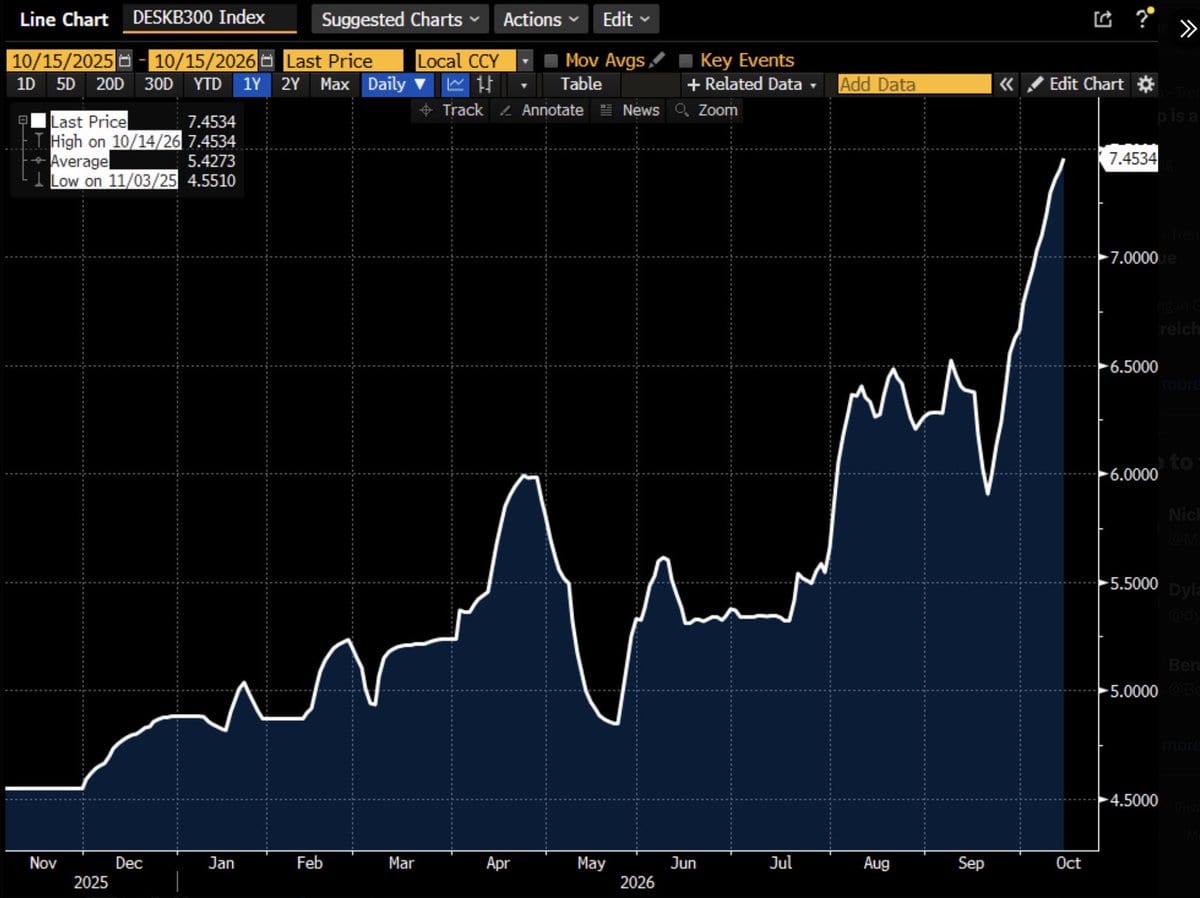
מקור: Compute Desk
לצד התייקרויות המחירונים והמדדים, קיימות גם תנודות נקודתיות וחדות.
שימו לב לתמונה הנוספת שהעליתי שמציגה את מעבד הGPU של אנבידיה, B200 שמציג מחיר של 3.95$, עלייה של 203.8% לעומת 7 ימים קודם לכן!
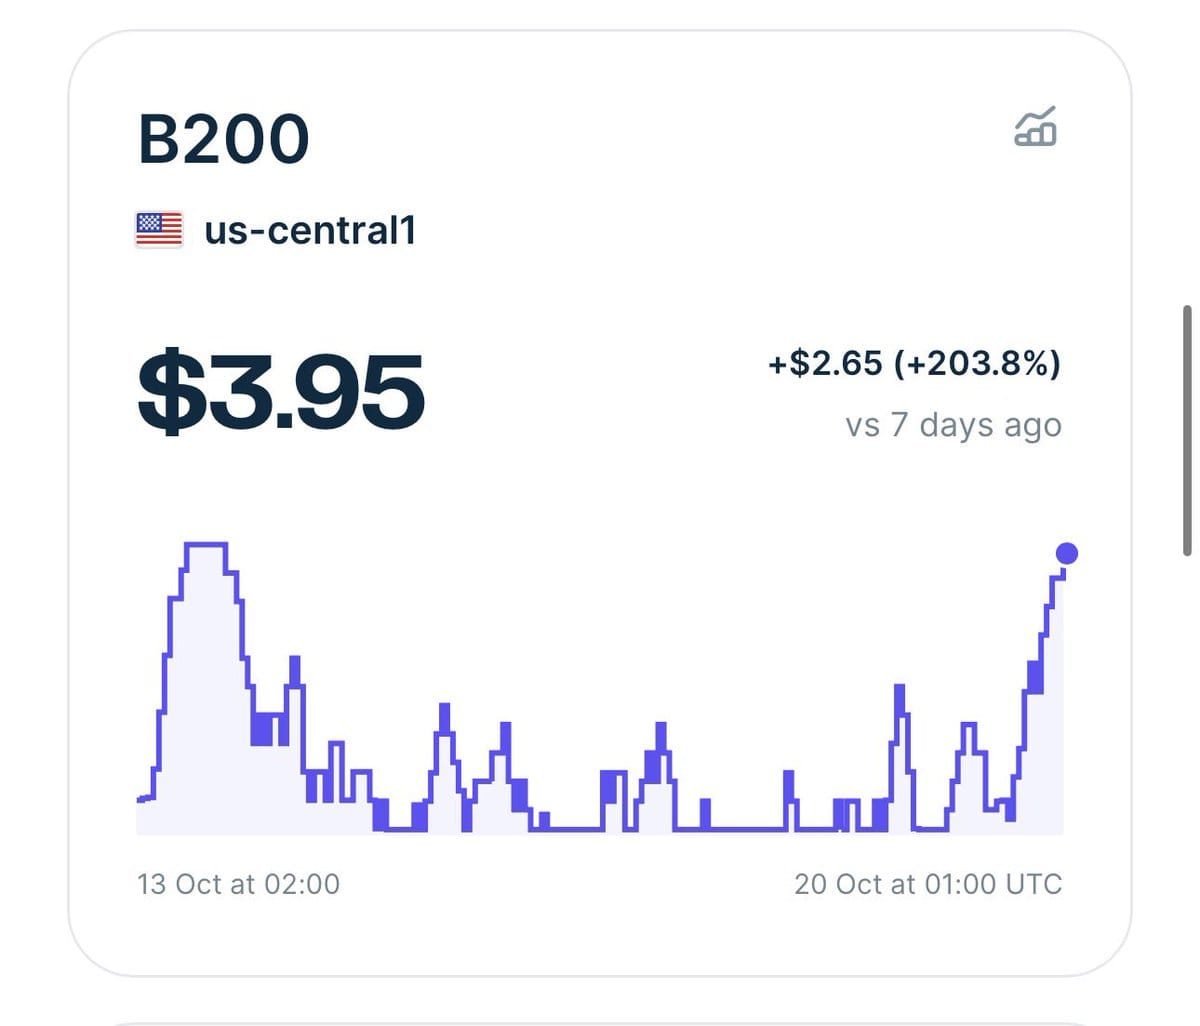
מקור: Nebius AI Cloud
ההתייקרות החלה עוד לפני אוקטובר. מדד חוזי ההשכרה לשנה של H100 עלה מכ1.70$ לשעת GPU באוקטובר 2025 לכ2.35$ במרץ 2026, עלייה של כ38%.
במחקר מאפריל תוארה גם עלייה של כ20% עד אמצע או סוף פברואר לעומת סוף ינואר, ולצדה צפי לעלייה חודשית נוספת של 15% עד 20% עד סוף מרץ.
בתמונה ניתן לראות את הירידה הממושכת במחירי חוזי ההשכרה של H100, ולאחריה את שינוי הכיוון בתחילת 2026.
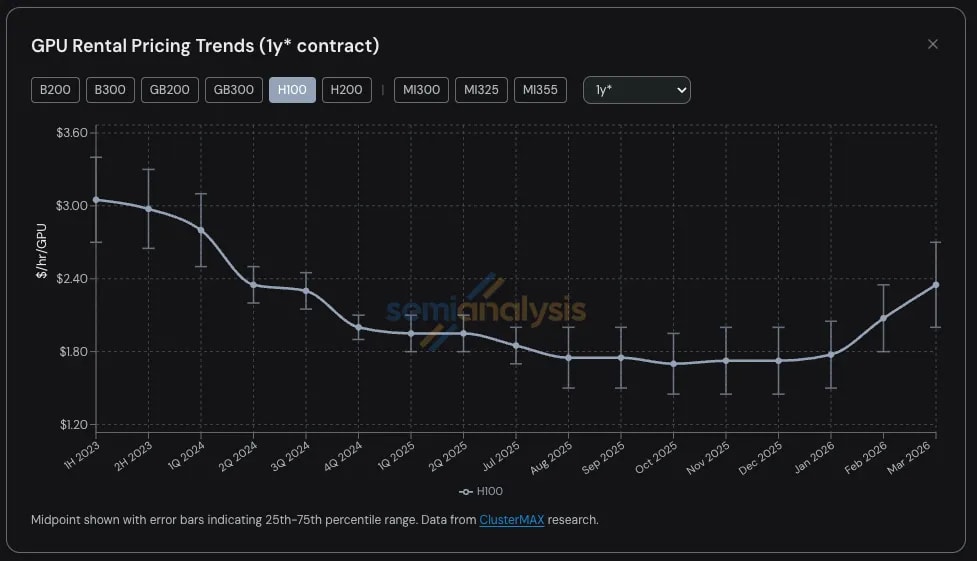
מקור: SemiAnalysis
גם אצל Amazon נרשמה התייקרות.
בתחילת אוקטובר דווח על העלאה של כ15% בתעריפי שירות EC2 Capacity Blocks, המאפשר להזמין קיבולת מחשוב לתקופה מוגדרת, עם מעבדים מדגמי A100 ועד B300.
בנוסף, בסוף אפריל דווח שמחיר שרת המכיל שמונה מעבדי B300 בארה״ב עלה מכ500 אלף דולר בסוף 2025 לכ550 אלף דולר, התייקרות של כ10%.
בסין דווח על מחיר של כ7 מיליון יואן, כמיליון דולר, לעומת כ4 מיליון יואן בסוף השנה הקודמת, עלייה של כ75% במונחי יואן ופרמיה גדולה ביחס למחיר בארה״ב. אלא שכאן חלק מרכזי מהסיפור הוא מגבלות יצוא ומחסור בערוצי האספקה. הפרמיה בשוק האפור אינה שקולה להכנסה נוספת של אנבידיה.
למה כוח המחשוב מתייקר גם כשהטכנולוגיה משתפרת
הביקוש למחשוב לא מסתכם רק במספר המשתמשים בשירותי בינה מלאכותית, חשוב גם כמה עבודה כל משתמש מבקש מהמערכת לבצע.
מערכות המבצעות משימות בכמה שלבים יכולות להגדיל את צריכת המחשוב גם בלי גידול זהה במספר המשתמשים, כל ניסיון, בדיקה ותיקון מוסיפים עבודה. במקביל, התפשטות יצירת התמונות והווידאו והרחבת השימוש במודלים פתוחים מוסיפות ביקוש מצד חברות שאינן מפתחות בעצמן מודל מוביל.
בצד ההיצע, רכישת GPU היא רק תחילת הדרך. צריך מקום להתקין אותו, חיבור חשמל, קירור מתאים, זיכרון, תקשורת ותוכנה שמאפשרת להפעיל מערכות גדולות ביעילות. מחסור באחד המרכיבים יכול לעכב את הפיכת הציוד לקיבולת זמינה ללקוח
מי עשויה להפוך את ההתייקרות לרווחים
חברת (Nebius (NBIS יכולה ליהנות די מהר בחלק הפעילות שמתומחר מחדש. היא רוכשת ומפעילה תשתיות מחשוב ומוכרת ללקוחות גישה אליהן. כאשר תעריף השימוש לפי דרישה עולה, שעות השימוש הזכאיות למחיר החדש יכולות להתחיל לייצר יותר הכנסות כבר ממועד תחולתו.
היתרון בולט במיוחד בציוד שכבר נרכש והותקן. החברה אינה צריכה לקנות מחדש את אותו מעבד כדי לגבות עליו יותר. אם התפוסה נשמרת וההוצאות אינן עולות באותו קצב, חלק מהתוספת להכנסה יכול להתגלגל לשיפור ברווחיות.
עם זאת, אין בסיס להחיל את העלאות המחירון על כל הכנסות Nebius. חוזים שנחתמו מראש, הנחות והבדלים בין לקוחות קובעים את המחיר בפועל. השאלה היא איזה חלק מהפעילות חשוף לתמחור החדש, והאם ההכנסה הממוצעת מהקיבולת הקיימת משתפרת לצד המשך ההתרחבות.
חברת (CoreWeave (CRWV נהנית מביקוש חזק, אבל החשיפה שלה למחיר השוק שונה.
החברה מספקת תשתיות ענן ייעודיות לבינה מלאכותית. ברבעון השני של 2026, כ98% מהכנסותיה הגיעו מחוזים מחייבים. שלושה לקוחות סיפקו יחד 72% מההכנסות, בחלוקה של 36%, 26% ו10%.
בסוף יוני עמדו התחייבויות הביצוע שנותרו על 103.7 מיליארד דולר. החברה צפתה להכיר ב41% מהן במהלך 24 החודשים עד סוף יוני 2028, וב59% לאחר מכן. זהו לוח זמנים להכרה בהכנסות, ולא לוח זמנים לחידוש חוזים או לעדכון מחירים.
כאשר מחיר נקבע בחוזה קיים, עליית המדד בשוק אינה מעדכנת אותו אוטומטית. ההזדמנות נוצרת בהתקשרויות חדשות, בחוזים חדשים, בהרחבת התקשרויות ובקיבולת שחוזרת לשוק בתום חוזה. מחסור עשוי גם לתמוך בשימור לקוחות ובהמשך השימוש בציוד, אך כדי לחשב את התועלת הכספית צריך לדעת איזה ציוד זמין לתמחור מחדש ומתי.
במקביל, המימון יכול להשפיע מאוד על התוצאה לבעלי המניות. ברבעון השני דיווחה CoreWeave על הכנסות של 2.57 מיליארד דולר, הוצאות ריבית נטו של 640 מיליון דולר והפסד נקי של 626 מיליון דולר. אלה מספרים שממחישים מדוע גידול בהכנסות לבדו אינו מספיק כדי להעריך את מצב העסק.
בתמונה ניתן לראות את הפער בין עלייה של 91.2% במדד B200 מאז סוף יוני לבין ירידה של 38.3% במניית CoreWeave בתקופה המוצגת.
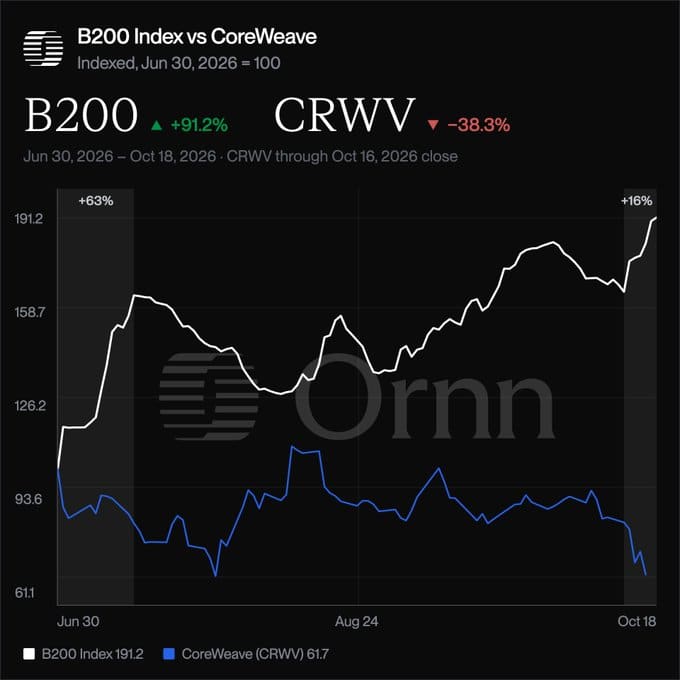
מקור: Ornn
כמובן שהתמונה לא באה להגיד שעלייה במחירי המחשוב מזיקה לחברה, באה להראות שהמשקיעים מתמחרים גם את הסיכון והעלות של הקמת הקיבולת שתייצר את ההכנסות, בטח אם שופטים את מחיר המניה בטווח הקצר. לכן למי שמשקיע במניות הNeocloud חייב להבין אותן לעומק ולדעת להיות סבלני, בעיקר בגלל כל עולם המימון והחוב.
חברת IREN מספקת דוגמה לקשר בין מחסור לבין שיפור בתנאי התקשרות. החברה מפתחת ומפעילה תשתיות ושירותי ענן לבינה מלאכותית. בעדכון אוגוסט היא כבר דיווחה על עלייה בתמחור חוזים חדשים לבערך 20-25 מיליון דולר, ועל שיפור בתנאים המסחריים.
הנתון החשוב להבנת התזמון היה הפער בין קצב הכנסות שנתי מחוזים עבור קיבולת 2026 (ARR) בהיקף של כ4 מיליארד דולר, לבין קצב הכנסות שנתי תפעולי של כמיליארד דולר באותו מועד.
החברה מסרה כי מתקן Horizon 1 נמסר למיקרוסופט באוגוסט, והציבה באותו עדכון יעד למסירת Horizon 2-4 ברבעון הרביעי (הרבעון הנוכחי).
עבור IREN, מחירים גבוהים יכולים לשפר את הכלכלה של התקשרויות חדשות. כדי שהשיפור יופיע בהכנסות, הקיבולת צריכה להיות מוכנה, לעבור את הבדיקות הנדרשות ולהתקבל אצל הלקוח, לכן צריך לעקוב אחר ההתקדמות מקיבולת חתומה לקיבולת פעילה. גם כאן, חוזה שכבר נחתם אינו מקבל אוטומטית את מחיר השוק החדש.
חברת (Amazon (AMZN יכולה ליהנות דרך פעילות AWS, שירותי הענן שלה. כשהיא מעלה את מחיר הזמנת קיבולת המחשוב, היא עשויה להגדיל את ההכנסה מאותה תשתית. לקוח שמריץ מערכות על גבי הקיבולת הזאת הוא הצד המשלם של ההתייקרות, ולכן מבחינתו זו עלות שצריכה להיות מוצדקת בתועלת עסקית.
המשמעות למניית Amazon תלויה בהיקף הפעילות הרלוונטית בתוך AWS ובתוך הקבוצה כולה. העלאה של כ15% בשירות מסוים אינה עלייה ישירה של 15% בהכנסות AWS, ובוודאי אינה עלייה כזאת בהכנסות Amazon. בנוסף, הוצאות ההקמה והתפעול יכולות לקזז חלק מהתועלת.
חברת (Nvidia (NVDA נהנית דרך מכירת חומרה ומערכות, ולא מכל שעת השכרה של הציוד שלה. אם ספקית ענן גובה יותר עבור GPU שכבר רכשה, ההכנסה הנוספת מגיעה תחילה לספקית הענן. אנבידיה עשויה ליהנות בעקיפין אם הרווחיות המשופרת מעודדת הזמנות נוספות, מחזקת את הביקוש למערכות חדשות או תומכת בתמחור שלהן.
מנגד, אם ספקיות הענן מתקשות לממן הרחבה, מחירי השכרה גבוהים אינם מבטיחים שהן יוכלו להזמין את כל הציוד שהיו רוצות. לכן אצל אנבידיה יש לבדוק הזמנות ואספקות, תמהיל מוצרים ורווחיות. מדד השכרת GPU הוא אות לגבי מצב שוק המחשוב, ולא תחליף לנתוני המכירות שלה.
מתי ההתייקרות מגיעה לדוחות
המסלול המהיר ביותר הוא העלאת תעריף על קיבולת פעילה. אם לקוח משתמש בשירות באוקטובר ומשלם את המחיר החדש, ההשפעה יכולה להתחיל להופיע בהכנסות הרבעון הרביעי של 2026.
כרגע אנחנו נכנסים לעונת הדוחות של Q3 ולא נראה את השפעת התייקרות המחירים בדוחות האלה, הן עשויות להופיע קודם בעדכון על תנאי הפעילות, ורק לאחר מכן בתוצאות התקופה שבה השירות ניתן.
המסלול השני הוא חידוש חוזה. במקרה הזה, מועד ההתייקרות בשוק ומועד השינוי בהכנסות החברה יכולים להיות רחוקים זה מזה. חברה שהשכירה את מרבית הציוד לכמה שנים תיהנה מתמחור מחדש רק כשההסכם מאפשר זאת, או כאשר היא מוכרת קיבולת נוספת.
המסלול השלישי הוא קיבולת חדשה. חתימה על חוזה יכולה להגדיל את הצבר, ומקדמה יכולה לשפר את המזומנים הזמינים למימון ההקמה. הכנסה מוכרת נוצרת בהתאם לתנאי ההסכם ולמתן השירות. זו הסיבה שחוזה גדול, תשלום מראש והכנסה בדוח אינם אותו הדבר.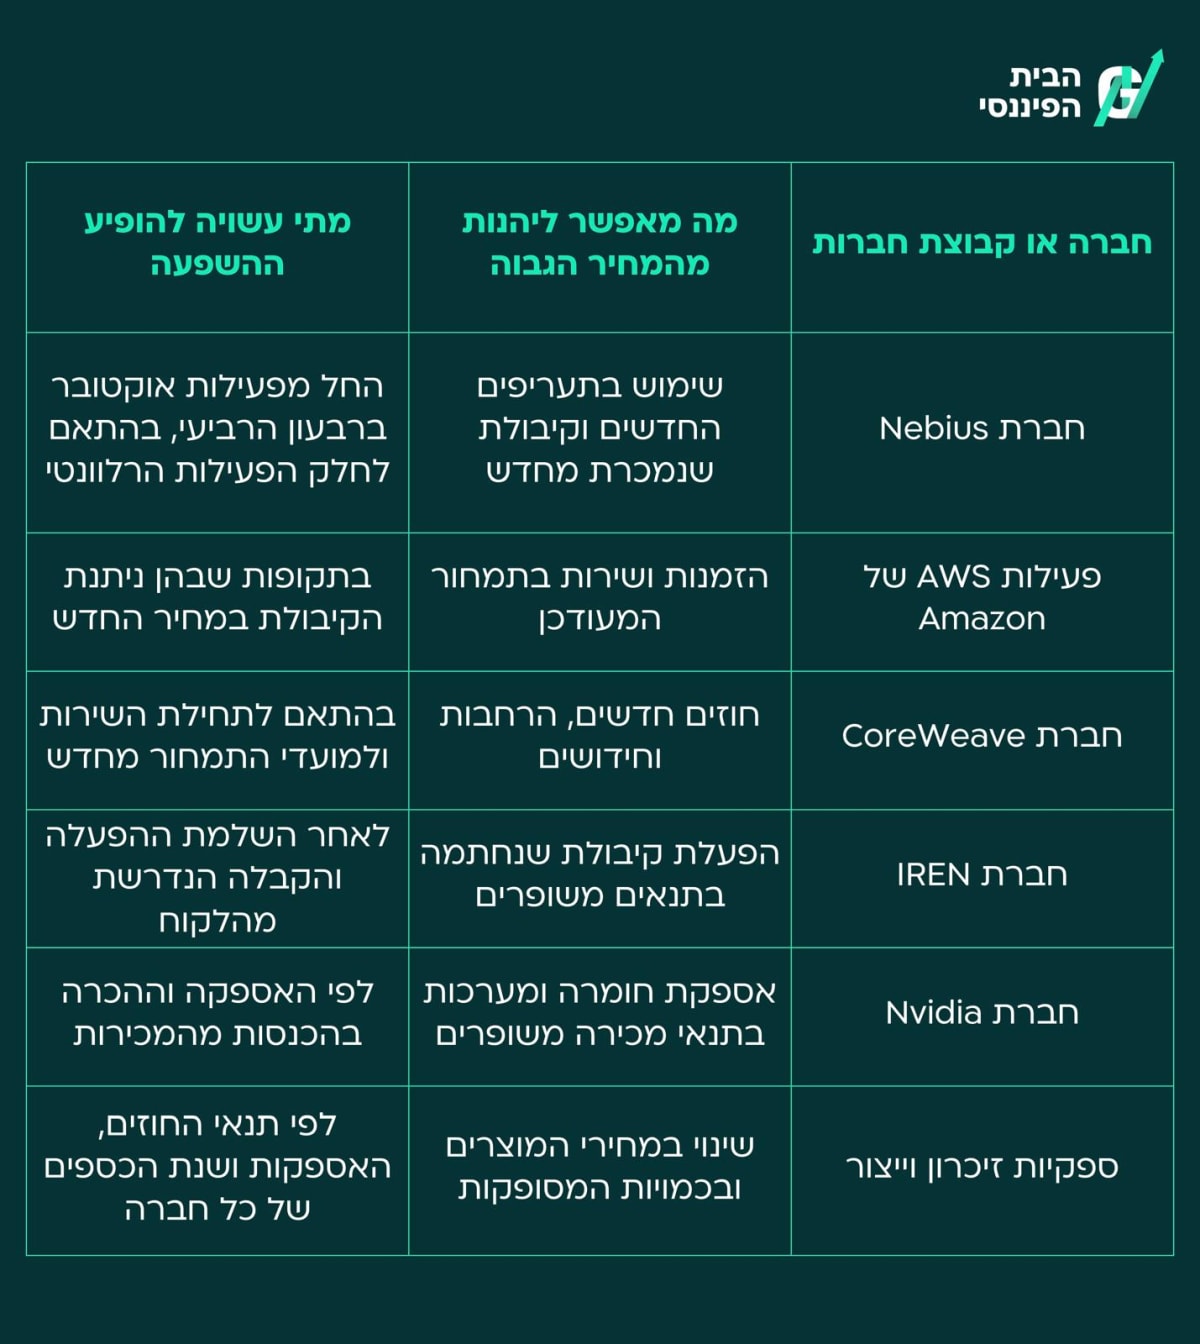
גם אחרי שההכנסה עולה, צריך לבדוק כמה ממנה נשאר. תוספת מחיר על ציוד קיים יכולה להיות רווחית מאוד כאשר העלויות יציבות. לעומת זאת, חברה שרוכשת ציוד יקר יותר ומממנת אותו בריבית גבוהה יותר עשויה להציג צמיחה מרשימה בהכנסות בלי שיפור דומה ברווח או בתזרים.
למשל, בדוגמה חשבונאית להמחשה בלבד, חברה שמוכרת מיליון שעות GPU במחיר של 5$ מייצרת הכנסות של 5 מיליון דולר.
העלאת המחיר ל6$, באותו היקף שימוש, מוסיפה מיליון דולר להכנסות. אם שעות השימוש יורדות או ההוצאות עולות, התוצאה משתנה. לכן המשקיעים צריכים לחפש יחד מחיר ממומש, תפוסה, הוצאות תפעול, פחת, הוצאות ריבית ותזרים לאחר השקעות.
המבחן הוא המחיר שהחברה יכולה לגבות והמזומן שנשאר ממנו
הנתונים מצביעים על התייקרות בכמה חלקים של שוק המחשוב, משירותים לפי דרישה ועד חוזי השכרה לשנה, וגם בחלק משוק השרתים. זו התפתחות שיכולה לשפר את הכלכלה של ציוד שכבר פועל ולהגדיל את הערך של קיבולת זמינה.
עבור המשקיעים, היתרון הישיר ביותר נמצא אצל חברה שמחזיקה ציוד פעיל, יכולה לתמחר אותו מחדש ושומרת על תפוסה ועל עלויות נשלטות. חברות עם חוזים ארוכים עשויות ליהנות בהתקשרויות הבאות, וחברות שמקימות קיבולת צריכות קודם להפוך את ההזמנות לשירות פעיל.
לכן השאלה בדוחות הקרובים תהיה כמה מההתייקרות כבר נכנסה למחיר שהלקוחות משלמים, כמה קיבולת התחילה לייצר הכנסות, וכמה מהתוספת נשארה לאחר הוצאות התפעול והמימון. שם אפשר יהיה להבחין בין ביקוש חזק בענף לבין שיפור כלכלי שמגיע לבעלי המניות.