חברת SOFI לאן? כשהצמיחה פוגשת את הרגישות לריבית
מאת גיא נתן · 19.10.2026
בקצרה
- חברת סופי הציגה זינוק של 40% בהכנסות המתואמות לרמה של כ-1.2 מיליארד דולר לצד רווח נקי של כ-156.6 מיליון דולר, נתונים המעידים על מומנטום תפעולי חזק שמחזק את אמון המשקיעים ברווחיות החברה.
- בסיס המשתמשים של הפלטפורמה צמח ב-35% והגיע לכ-15.8 מיליון לקוחות שפתחו כ-24.4 מיליון מוצרים פיננסיים, מגמה שמורידה את עלויות הגיוס הממוצעות ומאפשרת למקסם את הרווח מכל לקוח קיים לאורך זמן.
- היקף ההלוואות שהועמדו ברבעון זינק לכ-14.8 מיליארד דולר, מתוכן כ-3.1 מיליארד דולר עבור צדדים שלישיים, מהלך המאפשר לחברה לגרוף עמלות ייזום משמעותיות תוך הפחתת סיכוני האשראי הנשמרים ישירות במאזנה הכולל.
- תיק ההלוואות בשווי הוגן תפח ב-28% בתוך חצי שנה בלבד לרמה של כ-46.6 מיליארד דולר, התפתחות המגדילה את רגישות המאזן להפסדי אשראי ועלולה להביא למחיקות שווי עקב עליית שיעורי ההיוון.
בחברות פיננסיות, צמיחה במספר הלקוחות ובהכנסות היא חלק חשוב מהסיפור. אבל לצד הצמיחה צריך לבדוק גם אילו נכסים החברה מחזיקה, כיצד היא מממנת אותם ועד כמה הרווח שלה רגיש לשינויים בריבית וביכולת ההחזר של הלקוחות.
כאשר תיק ההלוואות גדל במהירות, הוא יכול לייצר יותר הכנסות מריבית, ובמקביל להגדיל את החשיפה לירידות שווי ולהפסדי אשראי. לכן גם עסק שממשיך לצמוח יכול לעבור תקופה של ירידות במניה, אם המשקיעים מתחילים לדרוש פיצוי גבוה יותר על הסיכון.
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים.
חברת סופי, SoFi Technologies (SOFI), ממחישה היטב את המתח הזה. ברבעון השני של 2026 היא הציגה צמיחה חזקה בהכנסות, במספר הלקוחות ובפעילות האשראי. במקביל, תיק ההלוואות שנמדד בשווי הוגן הגיע לכ$46.6 מיליארד, והרגישות של המאזן לשינויי ריבית גדלה. בעיניי, זו הנקודה המרכזית להבנת החששות סביב המניה: כמה מהצמיחה העסקית יישאר ברווח לבעלי המניות כאשר מביאים בחשבון מימון, התאמות שווי וסיכון אשראי.
מה סופי עושה ואיך היא מרוויחה
סופי משלבת בנקאות דיגיטלית, העמדת הלוואות, שירותי השקעות ותשתיות טכנולוגיות לחברות פיננסיות.
בפעילות האשראי היא מעמידה בעיקר הלוואות אישיות, הלוואות לסטודנטים והלוואות לדיור. חלק מההלוואות נשארות במאזן ומייצרות הכנסות מריבית לאורך זמן. אחרות נמכרות למשקיעים או מועמדות עבור צדדים שלישיים, כך שהחברה יכולה להרוויח מעמלות בלי להחזיק בכל חשיפת האשראי לאורך חיי ההלוואה.
פעילות השירותים הפיננסיים כוללת חשבונות, פיקדונות, כרטיסים ושירותי השקעות. לצדה פועלת פלטפורמת טכנולוגיה שמספקת תשתיות למוצרים פיננסיים דיגיטליים.
ההיגיון העסקי הוא להביא לקוח דרך מוצר אחד ובהמשך להרחיב את הקשר איתו. לקוח שמתחיל בחשבון בנק יכול להצטרף לשירותי השקעות ובהמשך לקחת הלוואה. כך אפשר להגדיל את ההכנסות מהלקוח ולחלק את עלות גיוסו על פני יותר מוצרים.
אבל חשוב להבין שגם כשהחברה מרחיבה את הפעילות הדיגיטלית שלה, המאזן ממשיך להיות משמעותי מאוד. ההכנסות מהחזקת הלוואות הן חלק מרכזי מהמודל, ולכן ניהול האשראי והמימון משפיע ישירות על התוצאות.
מה הראה הדוח האחרון
ברבעון השני ההכנסות המתואמות הגיעו לכ$1.2 מיליארד, צמיחה של 40% לעומת התקופה המקבילה. הרווח הנקי לפי כללי החשבונאות הסתכם בכ$156.6 מיליון, לעומת כ$97.3 מיליון שנה קודם.
מספר הלקוחות הגיע לכ15.8 מיליון, עלייה של 35%, ומספר המוצרים הגיע לכ24.4 מיליון, עלייה של 42%. בנוסף, 51% מהמוצרים החדשים נפתחו על ידי לקוחות קיימים, לעומת 35% ברבעון המקביל. הנתון הזה חשוב מפני שהוא מצביע על התרחבות הקשר עם הלקוחות, מעבר לצירוף משתמשים חדשים בלבד.
גם פעילות האשראי המשיכה להתרחב. סך ההלוואות שהועמדו ברבעון הגיע לכ$14.8 מיליארד, מתוכן כ$3.1 מיליארד במסגרת פעילות העמדת ההלוואות עבור צדדים שלישיים.
כלומר, הנתונים האחרונים אינם מציגים חברה שהפסיקה לצמוח. הם מציגים חברה שממשיכה להגדיל פעילות, אבל גם מחזיקה תיק הלוואות גדול יותר. השווי ההוגן של ההלוואות עלה מכ$36.4 מיליארד בסוף 2025 לכ$46.6 מיליארד בסוף יוני, גידול של כ28% בתוך חצי שנה.
המשמעות היא שהצמיחה מגדילה גם את בסיס ההכנסות העתידי וגם את הסכום שעליו יכולים להשפיע שינויי ריבית ואיכות אשראי.
למה עליית התשואות יכולה להכביד על סופי
כדי להבין את הרגישות צריך להכיר את המונח שווי הוגן, כלומר הערכה של המחיר שבו אפשר להעביר נכס בעסקה בין משתתפי שוק במועד המדידה.
נניח שהחברה מחזיקה הלוואה בריבית קבועה. כאשר משקיעים יכולים לקבל תשואה גבוהה יותר על הלוואות חדשות או על נכסים חלופיים, הם עשויים לדרוש מחיר נמוך יותר עבור ההלוואה הקיימת. הלווה יכול להמשיך לשלם בדיוק לפי החוזה, ובכל זאת השווי של ההלוואה ירד.
בסופי, ההערכה מושפעת גם מהפסדי האשראי הצפויים, מקצב הפירעון המוקדם ומרווחי האשראי, כלומר תוספת התשואה שמשקיעים דורשים עבור הסיכון.
ההשפעה הזאת כבר נראתה ברבעון השני. שיעור ההיוון הממוצע ששימש להערכת ההלוואות האישיות עלה מ4.61% ל4.97%. שיעור ההיוון משמש לתרגום התקבולים העתידיים לערך נוכחי, וכשהוא עולה הוא מקטין את הערך שמייחסים לאותם תקבולים. בהלוואות לסטודנטים הוא עלה מ4.05% ל4.29%.
החברה דיווחה ששווי ההלוואות ביחס לקרן ירד במהלך הרבעון, בין היתר בעקבות העלייה בריביות הבסיס. כלומר, הרגישות לריבית כבר הופיעה בדוחות, גם בזמן שההכנסות הכוללות המשיכו לצמוח.
יש גם השפעה על המימון. אם הריבית שסופי משלמת על פיקדונות ועל מקורות מימון אחרים עולה מהר יותר מהתשואה שהיא מקבלת על ההלוואות, הכנסות הריבית נטו עלולות להיפגע. החברה עצמה מציינת שההתחייבויות שלה צפויות להתעדכן בריבית מהר יותר מהנכסים.
לכן החשש אינו מסתכם בירידת שווי חשבונאית. הוא כולל גם אפשרות לשחיקה ברווחיות השוטפת ולתנאים פחות טובים במכירת הלוואות למשקיעים.
מה באמת אומר המספר של מיליארד דולר
בדוח מופיע נתון משמעותי: בתרחיש של עלייה מיידית ומקבילה של נקודת אחוז בריביות השוק, החברה מעריכה ירידה של כ$1,040.8 מיליון בשווי הנכסים הרגישים לריבית שנכללו בבדיקה.
בנפרד, אותו תרחיש מציג ירידה של כ$159 מיליון בהכנסות הריבית נטו על פני 12 חודשים ביחס לתרחיש הבסיס.
זו בדיקת רגישות היפותטית. היא אינה הודעה על הפסד שכבר נוצר ואינה תחזית להפסד ברבעון השלישי.
התרחיש מניח זעזוע מוגדר בריביות על בסיס המאזן בסוף יוני. כדי להעריך מה קרה בפועל צריך לבדוק את השינוי בריביות הרלוונטיות, את מבנה התיק בסוף הרבעון, את מרווחי האשראי ואת תוצאות פעולות ניהול הסיכון. גם אין לחבר אוטומטית את שני הסכומים: הם מודדים השפעות שונות ובאופקי זמן שונים.
למרות זאת, הבדיקה מסבירה מדוע החשש סביב הריבית מקבל משקל. בסוף 2025 אותו תרחיש של עליית ריבית הציג ירידת שווי של כ$766.1 מיליון. בסוף יוני החשיפה שנמדדה כבר הייתה גדולה יותר.
צריך להביא בחשבון גם את הגידור. סופי משתמשת בנגזרים, כלומר חוזים פיננסיים שנועדו בין היתר לצמצם חשיפה לשינויי ריבית ולסיכון במחירי מכירת הלוואות. ברבעון השני נרשם רווח של כ$212.3 מיליון בקבוצת הנגזרים ששימשה לניהול סיכון ביצוע של מכירות הלוואות עתידיות.
הרווח הזה אינו מבטיח קיזוז מלא ברבעונים הבאים, אבל הוא מראה מדוע בחינת ירידת השווי בהלוואות לבדה אינה מספיקה. צריך לבחון את התוצאה הכוללת של הנכסים, המימון והגידור.
ירידת שווי אינה בהכרח הפסד אשראי
יש הבדל בין הלוואה שמשקיע מוכן לשלם עליה פחות לבין הלוואה שהלקוח אינו מחזיר.
במקרה הראשון, התקבולים החוזיים יכולים להישאר ללא שינוי, אבל ערכם הנוכחי יורד בעקבות הריבית. במקרה השני, החברה צפויה לקבל פחות כסף מהלווה. שני המצבים יכולים לפגוע בתוצאות, אך המשמעות הכלכלית שלהם שונה.
בהלוואות אישיות, שהן בדרך כלל ללא בטוחה ייעודית, מצב התעסוקה וההכנסה של הלקוח חשוב במיוחד. עלייה ביוקר המחיה, אובדן עבודה או הכבדה בתשלומי החוב יכולים לפגוע ביכולת ההחזר. לכן זה סיכון שצריך לעקוב אחריו.
אבל הנתונים של הרבעון השני אינם תומכים בטענה שכבר הייתה הידרדרות רחבה באיכות האשראי של סופי.
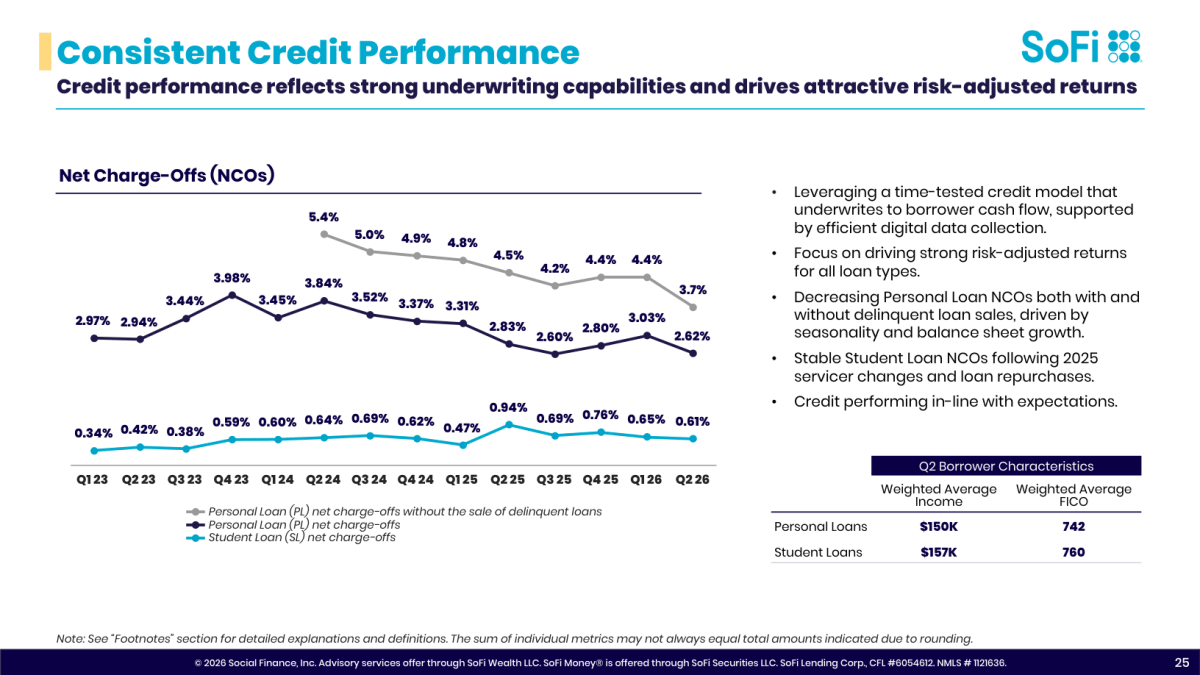
שיעור המחיקות נטו השנתי בהלוואות האישיות ירד מ3.03% ברבעון הראשון ל2.62% ברבעון השני. לפי אומדן החברה, בנטרול השפעת מכירת הלוואות בפיגור, השיעור עמד על 3.7%, לעומת 4.4% ברבעון הקודם. גם שיעור הפיגורים של 90 יום בהלוואות האישיות ירד מ0.47% ל0.40%.
מקור: מצגת המשקיעים של סופי, רבעון שני 2026 | ניתוח ועיבוד נתונים: גיא נתן
לצד השיפור, צריך לשים לב לאופן המדידה. החברה מציינת שגם הגידול ביתרת ההלוואות תרם לירידה בשיעור המחיקות. כאשר מצטרפות לתיק הרבה הלוואות חדשות, חלק מהפסדי האשראי שלהן עשויים להתברר רק בהמשך.
לכן אני רוצה לראות גם כיצד מתנהגות קבוצות הלוואות שניתנו באותה תקופה ככל שהן מתבגרות. שיעור מחיקות נמוך ברבעון אחד הוא סימן חיובי, אבל הוא אינו מחליף מעקב לאורך חיי ההלוואות.
גם בתוך מודל השווי נראתה זהירות גדולה יותר: הנחת שיעור הכשל השנתי בהלוואות האישיות עלתה מ4.57% ל4.77%. כלומר, אפשר לראות שיפור במחיקות בפועל ובמקביל החמרה מסוימת בהנחות שמשמשות להערכת התיק.
מה מפחית את הסיכון ומה עדיין מדאיג
לסופי יש כמה מקורות תמיכה משמעותיים.
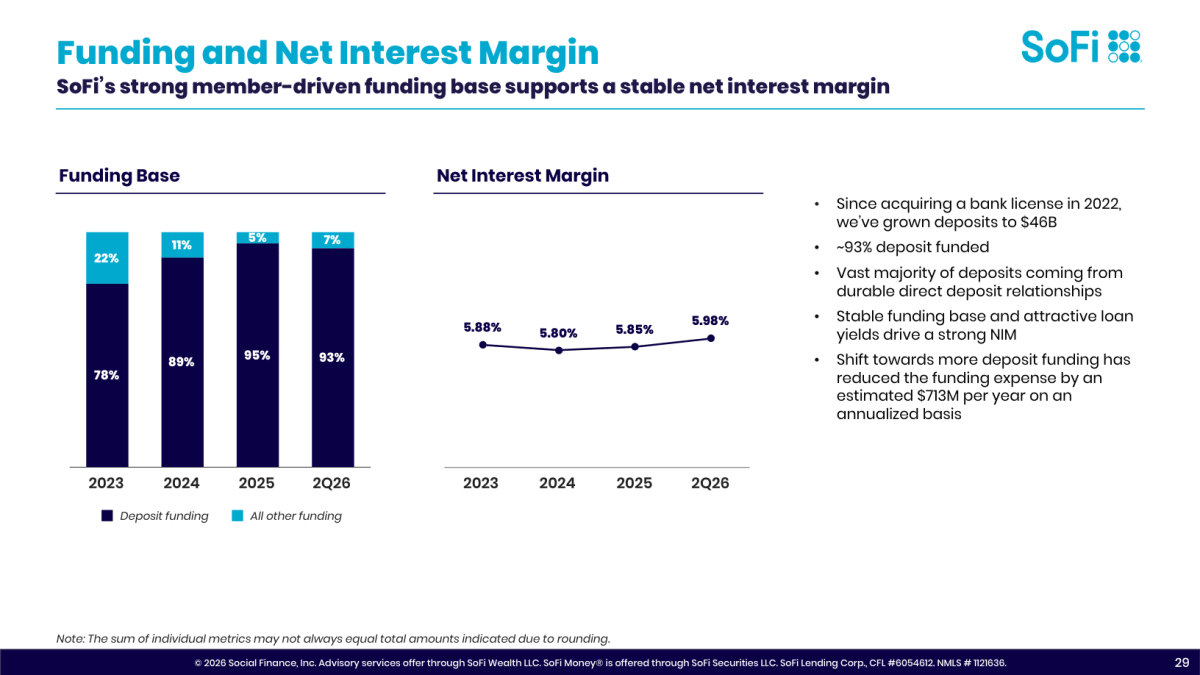
הראשון הוא הפיקדונות. בסוף יוני הם הסתכמו בכ$45.5 מיליארד. במצגת החברה מציינת שכ93% מבסיס המימון שלה נשען על פיקדונות, ומרווח הריבית נטו עמד על 5.98%, לעומת 5.94% ברבעון הקודם. מרווח הריבית נטו מודד את הכנסות הריבית לאחר עלויות המימון ביחס לממוצע הנכסים נושאי הריבית.
בסיס הפיקדונות מפחית את התלות במקורות מימון חיצוניים אחרים. עם זאת, גם פיקדונות עולים כסף, ולכן חשוב לבדוק כמה החברה צריכה לשלם כדי לשמור עליהם.
מקור: מצגת המשקיעים של סופי, רבעון שני 2026 | ניתוח ועיבוד נתונים: גיא נתן
מקור תמיכה נוסף הוא ההכנסות מעמלות. ברבעון השני הן הגיעו לכ$472 מיליון, כ39% מההכנסות המתואמות. פעילות העמדת ההלוואות עבור צדדים שלישיים מאפשרת לסופי לצמוח בלי להחזיק את כל ההלוואות במאזן.
זו התפתחות חיובית, אבל הפעילות עדיין תלויה בביקוש של השותפים לאשראי. אם המשקיעים האלה ידרשו תשואה גבוהה יותר או יצמצמו רכישות, גם פעילות העמלות עלולה להיפגע. המעבר למודל שדורש פחות הון מקטין חלק מהחשיפה, אך אינו מבטל את התלות בשוק האשראי.
מנגד, נקודת חולשה ברורה היא פלטפורמת הטכנולוגיה. ההכנסות שלה ברבעון השני ירדו בכ23% לעומת התקופה המקבילה, לכ$84.5 מיליון, בעקבות יציאת לקוח גדול מהפלטפורמה. שיעור רווח התרומה, כלומר הרווח לאחר ההוצאות הישירות של המגזר ולפני מלוא הוצאות החברה, ירד לכ14%.
בעיניי, החולשה הזאת חשובה במיוחד בתקופה שבה המשקיעים בוחנים את הסיכון במאזן. פעילות טכנולוגית צומחת הייתה יכולה להוסיף מקור הכנסות שפחות תלוי בהחזקת הלוואות. כרגע, החלק הזה בעסק עדיין צריך להוכיח התאוששות.
גם את הקריפטו צריך להכניס לפרופורציה. ירידה בפעילות המסחר עשויה לפגוע בהכנסות מעמלות, אבל אין כאן נתון עדכני שמאפשר לכמת את הפגיעה. הדוח גם מציין שהחזקות הקריפטו התפעוליות של החברה בסוף יוני לא היו מהותיות למצבה הכספי הכולל. לכן צריך להבחין בין חשיפה למחירי נכסים שהחברה מחזיקה לבין השפעה אפשרית על פעילות הלקוחות.
מה נרצה לראות מכאן
הדבר הראשון שאני רוצה לראות בדוח הבא הוא פירוט של השינוי בשווי ההלוואות ושל תוצאות הגידור. חשוב להבין כמה מהשינוי נבע מריבית, כמה מהנחות אשראי וכמה משינויים בהרכב התיק. רווחיות שנפגעה בגלל עלייה בשיעור ההיוון מחייבת פרשנות שונה מרווחיות שנפגעה בגלל יותר לקוחות שאינם משלמים.
לאחר מכן נרצה לראות את איכות האשראי: פיגורים, מחיקות, מכירת הלוואות בעייתיות וביצועים של קבוצות הלוואות ותיקות. שיפור שנשמר גם כשהתיק מתבגר יהיה משמעותי יותר משיפור שנובע בעיקר מהגדלת המכנה.
במקביל צריך לבדוק באילו תנאים סופי מצליחה למכור הלוואות, האם הביקוש מצד השותפים נשמר ומה קורה לעלות הפיקדונות ולמרווח הריבית. אלו הנתונים שיראו אם החברה ממשיכה להרוויח היטב מהצמיחה באשראי.
לבסוף, נרצה לראות מה קורה לתחזית. אחרי הרבעון השני ההנהלה העלתה את תחזית ההכנסות המתואמות לשנת 2026 לטווח של כ$4.8 מיליארד לאחר עיגול, ושמרה על תחזית רווח נקי מתואם של כ$825 מיליון. זו התחזית שניתנה אז, והיא אינה מבטיחה שלא תהיה השפעה מהתפתחויות מאוחרות יותר.
נקודה חשובה היא שההנהלה כבר כללה בתחזית המעודכנת הנחת ריבית מחמירה יותר מזו שהייתה בתחילת השנה. לכן לא נכון להניח שכל עליית ריבית אפשרית הייתה מחוץ לתכנון שלה. המבחן יהיה הפער בין מה שכבר נלקח בחשבון לבין מה שהתרחש בפועל.
המסקנה שלי
בעיניי, הרגישות לריבית ולשווי ההלוואות היא הסבר כלכלי סביר ללחץ על המניה בסביבה שבה המשקיעים חוששים מעליית תשואות. תיק גדול יותר מייצר יותר הכנסות אפשריות, אבל גם מגדיל את החשיבות של ניהול המימון, הגידור וההון.
עם זאת, הדוח האחרון מציג צמיחה חזקה ושיפור בחלק ממדדי האשראי. לכן אין בסיס להציג את החששות כאילו כבר התממשו כולם. גם המספר של מעל מיליארד דולר הוא תרחיש רגישות בדוח, ולא הפסד מוכח ברבעון השלישי.
מבחינתי, המבחן הבא הוא האם סופי מצליחה לשמור על איכות האשראי ועל רווחיות המימון, תוך הגדלת ההכנסות מפעילויות שאינן דורשות להרחיב באותו קצב את המאזן. אם זה יקרה, יהיה בסיס חזק יותר לטענה שהחברה יכולה להמשיך לצמוח גם בסביבה מורכבת. אם נראה פגיעה במרווחים, החמרה בפיגורים וקושי למכור הלוואות, החששות יקבלו ביטוי עסקי ברור יותר.
ירידה חדה במניה לבדה אינה קובעת שהיא זולה. כדי להגיע למסקנה הזאת צריך מחיר מתוארך ורווח מייצג לאחר התאמות השווי והפסדי האשראי. כרגע, המידע מאפשר להבין היטב את הסיכון ואת נקודות המעקב, אך אינו מספיק לקביעה שהירידות הסתיימו או שכל הסיכון כבר מגולם.
אין לראות באמור משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה במוצרים פיננסיים מכל מין וסוג, לרבות ניירות ערך, יחידות השתתפות או נכסים פיננסיים אחרים. אין באמור התחייבות להשגת תשואה. הנתונים והתרחישים נועדו להמחשה ולניתוח, מבוססים על מקורות פומביים ועל הנחות שמפורטות במאמר, ועשויים להשתנות. כל התכנים נועדו לספק מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הוא חוזה חתום בידי מורשה חתימה מטעמה בלבד. ט.ל.ח.