כשההזדמנות לתשתיות AI פוגשת את עלות הביצוע
14.10.2026
בקצרה
- חברת Cipher Digital מבצעת מעבר אסטרטגי מכריית ביטקוין להפעלת מרכזי נתוני מחשוב-על (HPC) עם צבר חתום של 700 מגוואט, שינוי המייצר עבורה נראות הכנסות ארוכת טווח אך מעלה באופן דרמטי את סיכוני הביצוע והחשיפה למינוף כבד.
- פרויקט Barber Lake הבטיח הכנסות חוזיות מינימליות של 3.8 מיליארד דולר בתמיכת גוגל, אך הוא דורש חריגות תקציב של מאות מיליוני דולרים שעלולות לשחוק באופן משמעותי את התשואה העודפת לבעלי המניות.
- אתר Black Pearl החל לייצר תזרימי שכירות מאמזון במסירה מוקדמת בחודשיים, מהלך המוכיח יכולת תפעולית גבוהה בשלבים הראשונים, אך עדיין מחייב השקעות הון משמעותיות להשלמת מלוא הקיבולת והפחתת הסיכון במסירה הכוללת.
- מניית CIFR צנחה ממחיר שיא של 30.14 דולר לכ-11.5 דולר עקב מעבר המשקיעים מהתלהבות מהחזון לבחינה קפדנית של עלויות ההקמה וצורכי המימון, מצב הממחיש את הרגישות הגבוהה של שווי החברה לקצב שריפת המזומנים.
כשדיברנו על Cipher Digital (CIFR) בסביבות מרץ 2025, ההזדמנות שזיהינו הייתה במעבר של החברה מכריית ביטקוין לפיתוח מרכזי נתונים.
הרעיון היה שהמעבר יפתח עבורה מקורות הכנסה נוספים וישפר את הרווחיות, ובהמשך יתמוך גם בעלייה בשווי החברה.
הסיכונים היו מאז ומתמיד עיכובים במסירות האתרים והלוואות ומינופים גדולים מאוד לשנים רבות קדימה.
מאז, CIFR התקדמה מחזון לחוזים משמעותיים. המניה עלתה חזק, ובהמשך איבדה חלק גדול מהעלייה. בעיניי, השאלה עכשיו היא כמה כסף יישאר לבעלי המניות אחרי ההקמה, המימון והתפעול, העדכון בפרויקט Barber Lake ממחיש את המתח הזה. החברה קיבלה התחייבות לעשור נוסף של שכירות, אבל גם לקחה על עצמה חשיפה של מאות מיליוני דולרים מעבר לתקציב המקורי.
מה סייפר בונה ואיך היא מייצרת הכנסות
חברת CIFR מפתחת ומפעילה מרכזי נתונים.
המודל מבוסס על השגת חשמל וקרקע, בניית המתקן והשכרת הקיבולת ללקוחות טכנולוגיה בחוזים ארוכים.
בפרויקט Barber Lake בטקסס השוכר הוא Fluidstack, ספקית תשתיות מחשוב לענן ולבינה מלאכותית, וגוגל (GOOG) מספקת תמיכה בחלק מהתחייבויות השוכר.
באתר Black Pearl נחתם חוזה עם AWS, חטיבת הענן של אמזון (AMZN) ל15 שנים. במקביל, החברה ממשיכה בכריית ביטקוין באתר Odessa ומקדמת פרויקטים נוספים.
ההבדל העסקי חשוב. בכרייה, ההכנסות תלויות בין היתר במחיר הביטקוין ובתחרות על הפקת המטבעות. בהשכרה, אפשר להגדיר מראש חלק משמעותי מההכנסות העתידיות, אבל בתמורה, החברה צריכה להשקיע הון גדול ולספק מתקן מורכב באיכות ובמועד שנקבעו. חוזה משפר את הוודאות לגבי הביקוש, אך אינו מסיים את העבודה.
בתמונה ניתן לראות שמתוך 907 MW בפעילות ובחוזים, 700 MW הם קיבולת HPC חתומה בשלושה אתרים, Barber Lake, Black Pearl ו-Stingray, ומעבר להם החברה מחזיקה צנרת של כ-5.3 GW שאמורה להתווסף בהדרגה עד 2030 ואילך.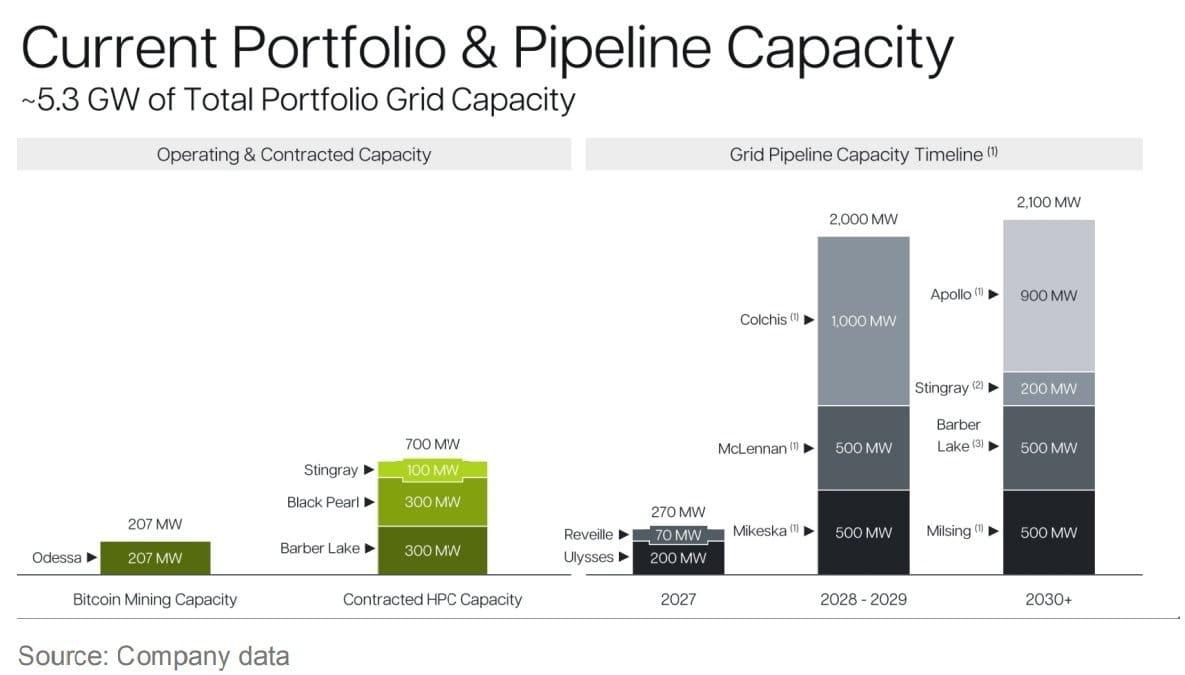
מקור: Company data
למה ההזדמנות קיבלה משקל גדול יותר
אנחנו נדבר הרבה כאן על MW ועל MW IT, לכן בואו נבין קודם מה ההבדל ביניהם ולמה צריך לשים לב יותר.
המונח MW מתאר את ההספק הכולל של המתקן, כולל ציוד המחשוב, הקירור והמערכות התומכות.
המונח MW IT מתאר את ההספק המיועד לציוד המחשוב עצמו, כמו שרתים, מעבדים וציוד תקשורת.
לכן, נתייחס לMW IT יותר מאשר MW רגיל.
בספטמבר 2025 נחתמה ההתקשרות הראשונה בBarber Lake, שכללה 168 MW IT והכנסות חוזיות מינימליות של כ3 מיליארד דולר בעשר שנים.
בנובמבר נוספו 39 MW IT, כך שהאתר הגיע ל207 MW IT, במסגרת 300 MW של הספק כולל. ההתקשרות המורחבת הגיעה לכ3.8 מיליארד דולר של הכנסות חוזיות בתקופה הראשונית.
לצד העסקה הזאת, החוזה עם אמזון בBlack Pearl והחתימה על קמפוס שלישי חיזקו את הבסיס העסקי למעבר.
בעיניי, זה מסביר מדוע היה היגיון בהערכה מחודשת של החברה, נכסים שהיו קשורים לכרייה התחילו לקבל שימוש בחוזי תשתיות ארוכים.
יש גם ביצוע. בתחילת אוגוסט 2026 נמסרה קיבולת ראשונה בBlack Pearl, חודשיים לפני לוח הזמנים המקורי, והשכירות החלה. זו נקודה חיובית מאוד כמובן שצריך לזקוף לזכותה של החברה שמראה על תפקוד נכון ויעיל.
תחילת שכירות בחלק מהאתר אינה השלמת הקמפוס כולו, מכיוון שהמסירה מתבצעת בשלבים.
כלומר, חלק מהאתר כבר נמסר לשוכר והחל לייצר הכנסות משכירות, בזמן שבחלקים אחרים עדיין נמשכות עבודות ההקמה וההתקנה. לכן זו התקדמות חשובה שמוכיחה שסייפר מסוגלת להתחיל להפוך את ההשקעה להכנסות, אבל היא עדיין צריכה להשלים ולמסור את יתר הקיבולת.
בתמונה החברה מציינת שBlack Pearl נמסר חודשיים לפני הזמן והשכירות החלה.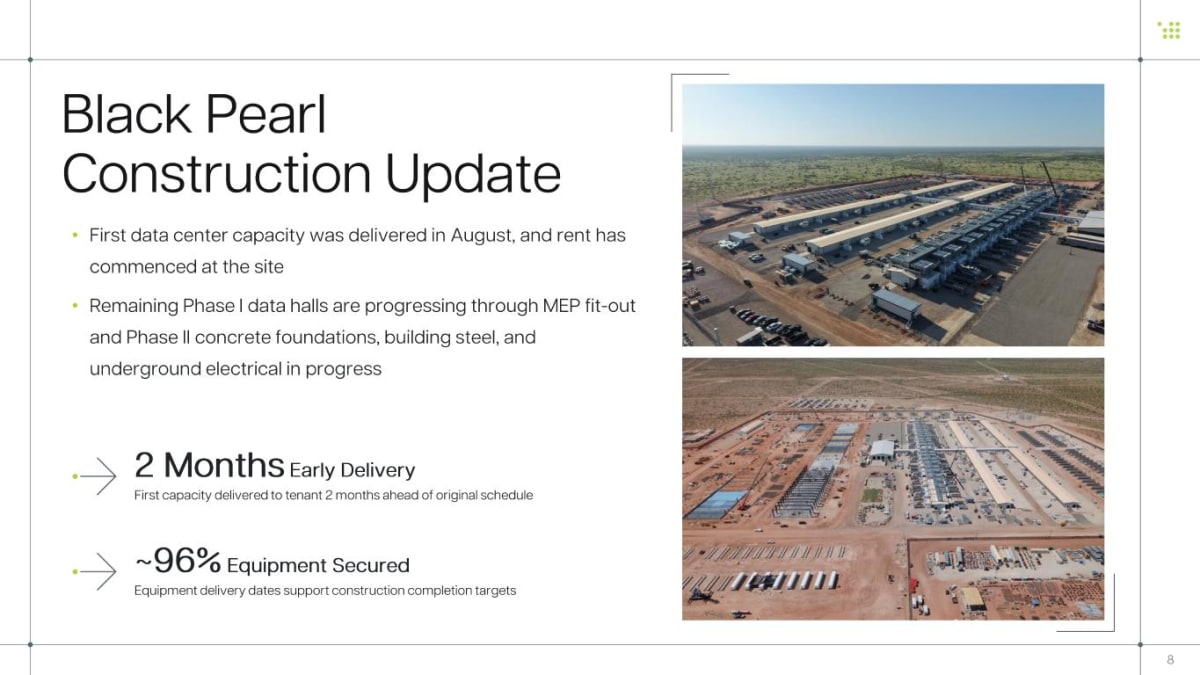
מקור: מצגת המשקיעים של CIFR
תנועת המניה בשנה האחרונה
בתחילת ספטמבר 2025, המניה עמדה על 8.32$ וב22 ביוני היא נגעה במהלך המסחר ב30.14$, עלייה של 260%.
ההערכה שלי היא שהירידות החזקות מהשיא של 30$ ועד המחיר הנוכחי של 11.5$, מגיעות מכך שהחברה נכנסה לשלב שבו השוק בוחן יותר את הביצוע, את המימון ואת כלכלת ההשקעות.
כשהשווי נשען על תזרים עתידי, אז עלות גבוהה יותר, צורך בהון נוסף או דחייה בהכנסות יכולים להקטין את הערך שהמשקיעים מייחסים לו היום.
החשיפה של העלויות משנה את כלכלת Barber Lake
בספטמבר האחרון עודכנו התכנון ולוח המסירה של Barber Lake בעקבות התאמות ודרישות השוכר.
מרכזי הנתונים צפויים להימסר בהדרגה מהרבעון הרביעי של 2026 ועד הרבעון הראשון של 2027, כאשר השכירות לכל מרכז תתחיל עם מסירתו.
סייפר התחייבה לשאת ב359.3 מיליון הדולר הראשונים של העלויות שמעבר לתקציב המקורי של Barber Lake. מדובר בסכום משמעותי שהחברה תצטרך לממן, והוא מצמצם את הכסף שיוכל לשמש אותה להשקעות אחרות.
בחלוקה לקיבולת המתוכננת של 207 MW IT, הסכום הזה שקול לתוספת עלות של כ1.74 מיליון דולר לכל MW IT. זו תוספת לתקציב המקורי, ולא העלות הכוללת של הקמת המתקן.
החישוב מתייחס להספק המיועד לציוד המחשוב עצמו, ולכן משתמשים ב207 MW IT ולא ב300 MW, הכוללים גם את הקירור והמערכות התומכות.
המשמעות פשוטה, אם החברה משקיעה יותר כסף וההכנסות נשארות זהות, התשואה על ההשקעה יורדת ולוקח יותר זמן להחזיר את הכסף שהושקע.
החברה יכול לגייס חוב אבל זה יוסיף תשלומי ריבית, והנפקת מניות תקטין את חלקם היחסי של בעלי המניות הקיימים בחברה וזה לא משהו שמחה לעשות כמובן.
לכן, לצד ההכנסות שהחוזה מבטיח, צריך לבדוק כמה יעלה להקים את הפרויקט וכמה כסף יישאר ממנו לאחר ההוצאות והמימון.
העלייה בעלויות ההקמה מכבידה על CIFR
החברה פירסמה שיש חריגה בהוצאות של הפרויקט של 360 מיליון דולר.
זה הביא את החברה ממצב של הוצאות בסך 2.17 מיליארד דולר ועלות של 10.5 פר MW IT, להוצאות של 2.53 מיליארד דולר שזה עלות של 12.22 פר MW IT, פער לא קטן.
אז יש דברים חיוביים ויש שליליים, הסנטימנט הנוכחי הוא כמובן שלילי כי השוק בוחר להתייחס יותר לצד השלילי כרגע של עלייה בעלויות הMW IT
הארכת ההתקשרות משנה גם את הצד החיובי
במקביל לשינוי העלויות, CIFR קיבלה התחייבות מחייבת ממעבדת AI מובילה להתקשרות לעשר שנים נוספות לאחר תקופת Fluidstack. ההסכם הנוסף צפוי להוסיף כ5.2 מיליארד דולר של הכנסות חוזיות ולהביא את התקופה הכוללת ל20 שנה ואת ההכנסות המצטברות ליותר מ9 מיליארד דולר.
התוספת יכולה לשפר את הערך הכלכלי של הנכס ולהפחית אי ודאות לגבי השימוש בו אחרי העשור הראשון. אבל הכנסות מצטברות אינן רווח, ודולר שיתקבל בעוד חמש עשרה שנה שווה פחות מדולר היום. צריך להביא בחשבון תפעול, תחזוקה, השקעות עתידיות ומימון.
המסקנה שלי היא שהעלות הנוספת פוגעת בכלכלת ההקמה ביחס לאותו תזרים, בעוד שהארכת ההתקשרות עשויה להוסיף ערך. השאלה היא מה מתקבל משני השינויים יחד.
בסך הכל, כל חברות מרכזי הנתונים חשופים לסיכונים גבוהים וכך גם לסיכויים גבוהים, לכן משקיעים שלא יודעים לשלוט טוב בחברות האלה ולא יכולים לעמוד בתנודתיות שלהן יחוו קושי משמעותי וגבוה מאוד על מנת לקבל את התשואה שכולם חולמים עליה.
הנפקת האג״ח להמרה עד מיליארד דולר בריבית 0
אתמול הודיעה CIFR על כוונתה לגייס 850 מיליון דולר באג״ח להמרה, עם אפשרות להגדיל את הגיוס למיליארד דולר, עם ריבית של 0% והפדיון בנובמבר 2032.
הכסף שמגויס מהאג״ח מיועד להשקעה בBarber Lake, עבור הרחבת פעילות המחשוב עתיר הביצועים, לפיתוח אתרים ולרכישת הגנה מפני דילול (Capped Call).
בעיניי, היכולת לגייס סכום כזה בלי תשלומי ריבית שוטפים היא יתרון משמעותי לחברה שנמצאת בשלב של בנייה והשקעות כבדות. אבל כדי להבין אם העסקה טובה גם לבעלי המניות, צריך להסתכל על מחיר ההמרה ועל מספר המניות שעלולות להתווסף.
לשם השוואה, בספטמבר 2025 סייפר תימחרה אג״ח להמרה במחיר המרה של כ16.03$ למניה, כאשר מחיר המניה ששימש לתמחור היה 11.66$, מדובר בפרמיית המרה של 37.5%.
מבחינת בעלי המניות, זה יתרון לעומת הנפקת מניות במחיר של 11.66$, כי עבור אותו סכום גיוס החברה עשויה להנפיק פחות מניות וכך לצמצם את הדילול.
מחיר ההמרה הסופי עדיין לא פורסם, אבל אני נותן לכם דוגמא במידה וזה אכן יאושר.
אם מחיר המניה בזמן התמחור יהיה 13$, פרמיית המרה של 30% תיתן מחיר המרה של 16.90$, ופרמיה של 40% תיתן מחיר המרה של 18.20$.
בגיוס של 850 מיליון דולר, המרה מלאה למניות במחירים האלה שקולה לכ46.7-50.3 מיליון מניות. אם הגיוס יגדל למיליארד דולר, מדובר בכ54.9 עד 59.2 מיליון מניות.
לשם השוואה, הנפקת מניות ישירה של 850 מיליון דולר במחיר של 13$ הייתה דורשת כ65.4 מיליון מניות. כלומר, בתרחיש הזה מחיר ההמרה הגבוה מקטין את מספר המניות הפוטנציאלי בכ23% עד 29% ביחס להנפקה ישירה.
במקביל, החברה מתכננת להחליף חלק מאג״ח 2030 במניות. כאן המשמעות היא תוספת מניות עם השלמת ההחלפה, לצד הפחתת החוב והריבית על החלק שיוחלף.
תנאי נוסף שחשוב להכיר הוא שלמרות הפדיון ב2032, למחזיקי האג״ח תהיה אפשרות לדרוש החזר במזומן כבר בנובמבר 2030, בהתאם לתנאים. ריבית אפס מקלה על התזרים השוטף, אבל הקרן עדיין צריכה להיפרע או להיות מומרת.
המסקנה שלי היא שריבית האפס שעליה הודיעה CIFR היא יתרון משמעותי לחברה. אם גם פרמיית ההמרה תיקבע בטווח של 30%-40% וההגנה מפני דילול תהיה בתנאים סבירים, אראה בגיוס מימון אטרקטיבי יחסית גם מבחינת בעלי המניות.
את גיוס הכסף והמימון של החברה היה אפשר לצפות עוד לפני שהתפרסמה ההודעה, במיוחד אחרי שהחברה התחייבה לשאת ב359.3 מיליון דולר נוספים בBarber Lake, לצד המשך הבנייה והפיתוח של אתרים אחרים. זה מתחבר בדיוק לסיכון המימון שרשמתי בתחילת המאמר.
מבחינתי, המבחן הוא האם הכסף הזה יאפשר לחברה לבנות קיבולת שתייצר תזרים למניה גבוה יותר, גם אחרי תוספת המניות. הגיוס יכול לחזק את יכולת הביצוע של החברה, אבל רק התמחור הסופי, היקף החלפת החוב והעמידה בתקציבי הבנייה יראו כמה מהערך יישאר לבעלי המניות.
מה נרצה לראות מכאן
הדבר הראשון שאני רוצה לראות הוא תקציב מלא ומעודכן לBarber Lake, עם הגדרה ברורה של העלויות שכבר הוצאו, מה שנותר להוציא ורכיבי השיפוי. לאחר מכן צריך לראות מסירה של אולמות בהתאם ללוח המעודכן ותחילת שכירות בפועל. שימוש מוקדם של השוכר במבנה אינו בהכרח מסירה חוזית שמפעילה את מלוא התשלום.
במקביל, אני רוצה לראות כיצד סייפר מממנת את התוספת וכמה נזילות נשארת לצמיחה. בסוף יוני היו לה כ831.8 מיליון דולר של מזומן ושווי מזומן, לצד כ3.73 מיליארד דולר של מזומן מוגבל וקרן חוב של כ6.02 מיליארד דולר. המזומן המוגבל אינו שקול כולו לקופה חופשית, והיתרות האלה קדמו לעדכון ספטמבר. הן אינן הוכחה שהחריגה כבר מומנה.
המבחן הרחב הוא כמה תזרים נשאר אחרי תפעול, ריבית, פירעון חוב והשקעות תחזוקה, ומהו חלקו של כל בעל מניה בתזרים הזה. ירידה של יותר ממחצית מהשיא אינה הופכת את המניה לזולה בפני עצמה. התמחור צריך להישען על ערך הפרויקטים לאחר ההתחייבויות שלהם, ועל הערכה זהירה של האתרים שעדיין אינם מניבים.
כשדיברנו על סייפר בשנה שעברה, המוקד היה האפשרות להפוך נכסי חשמל ותשתיות לעסק משמעותי. מאז נחתמו חוזים והחלה מסירה ראשונה, ולכן ההזדמנות קיבלה בסיס ממשי יותר.
עכשיו היא צריכה להוכיח שההתקדמות העסקית מייצרת תשואה לבעלי המניות גם אחרי העלויות, ובעיניי זה המבחן הבא של התזה.