אירופה לאן? היבשת הישנה שמתקשה לממן את העתיד
16.10.2026
בקצרה
- כלכלת הולנד הציגה צמיחה שנתית של 1.6% ברבעון השני לצד חוב ציבורי נמוך של 43.7% מהתוצר, נתון המעניק לממשלה גמישות פיסקלית רחבה ומחזק את האטרקטיביות של שוק המניות המקומי שזינק ב-18.8%.
- חברות טכנולוגיה מתקדמות כמו ASML מייצרות להולנד יתרון תחרותי גלובלי שקשה להחליף, מה שמאפשר לה להצדיק רמות שכר גבוהות, למשוך השקעות הון זרות ולשמור על תשואת אג"ח ממשלתיות נוחה של כ-3.58%.
- ספרד רשמה צמיחה נאה של 2.6% בתוצר ברבעון השני אך הציגה עלייה מקבילה של 2.8% בשעות העבודה, תופעה המעידה על קיפאון בפריון לשעת עבודה שעלול לפגוע ברווחיות החברות ובפוטנציאל עליית השכר.
- ממשלת ספרד מתמודדת עם נטל חוב כבד של 101.4% מהתוצר וגידול אוכלוסייה של כ-444 אלף איש, מצב המייצר לחצי מימון כבדים על התשתיות ומגביר את הסיכון הפיננסי למשקיעים באג"ח ממשלתיות.
חוב כבד, אוכלוסייה מזדקנת ותעשיות שנאבקות לשמור על היתרון שלהן מציבים את אירופה במבחן.
בזמן שארצות הברית וסין צפויות לצמוח מהר יותר, המדינות החזקות ביבשת מדגישות עד כמה עמוקה החולשה אצל האחרות.
אירופה עדיין יודעת לייצר עושר. היא מחזיקה בחברות תעשייה מובילות, במרכזי מחקר, בתשתיות ובמערכות ציבוריות שנבנו במשך דורות.
אלא שהשאלה החשובה היא כמה מהר היא מסוגלת להגדיל את העושר הזה, וכמה ממנו כבר נדרש כדי לשלם על ההתחייבויות של העבר.
כאן מתחילה הבעיה.
ממשלות צריכות לממן פנסיות, בריאות, ביטחון ותשתיות, ועסקים צריכים להשקיע בטכנולוגיה ולהתחרות בעולם. משקי הבית מצפים לשמור על רמת החיים, כאשר הצמיחה חלשה והחוב גדול, כל הדרישות האלה מתחרות על בסיס הכנסות שגדל לאט מדי.
הסיכון האירופי הוא שחיקה ממושכת. גם בלי משבר חד, פערי צמיחה ופריון מצטברים לשנים של אובדן הכנסה, פחות מרחב תקציבי ופחות יכולת להשפיע על הכלכלה העולמית.
חלק מהמדינות מצליחות להתמודד טוב יותר, אחרות כבר מדגימות את המחיר.
הנתונים מחדדים את ההבדלים בין שלושה אזורים.
מערב אירופה מציג פער הולך ומעמיק בין כלכלות בעלות התמחות חזקה לבין ממשלות עמוסות חוב.
במרכז אירופה פולין צומחת מהר, בעוד גרמניה נאבקת לשקם את המנוע התעשייתי שלה.
בצפון, היתרונות של דנמרק ונורווגיה אינם מונעים מפינלנד להיקלע לשילוב בעייתי של חוב ודמוגרפיה.
*נתוני התוצר מתייחסים לרבעון השני של 2026, כולל עדכונים שפורסמו בספטמבר. נתוני השוק הם תמונת מצב מ9 באוקטובר, למעט המניות בהונגריה מ8 באוקטובר. נתוני החוב מסומנים לפי תקופת המדידה.
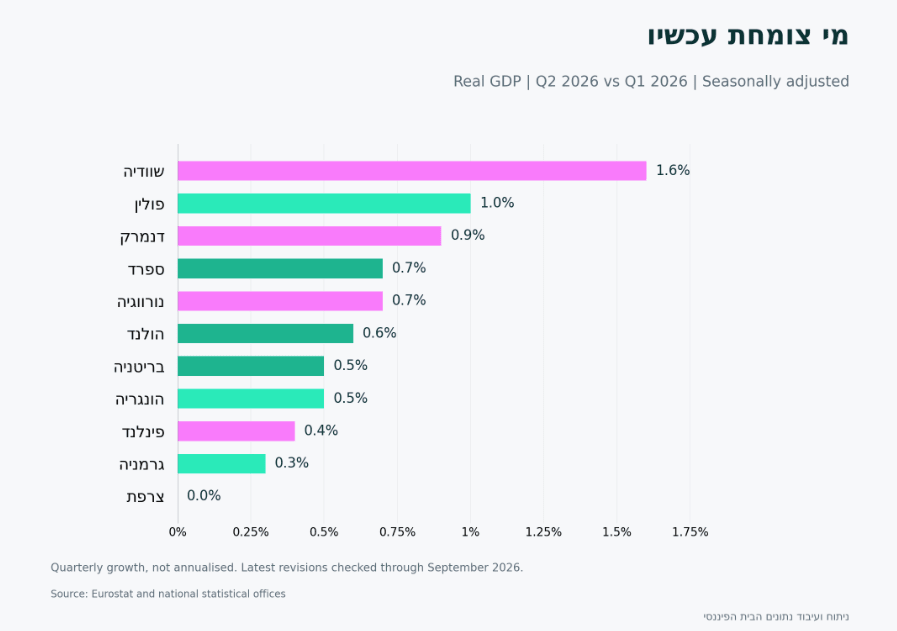
קצב הצמיחה הרבעוני מראה התאוששות שונה בין המדינות.
מערב אירופה: כשהעבר העשיר פוגש חשבון יקר
הולנד עולה בזכות יתרון שקשה להחליף
הולנד ממחישה מה עדיין עובד באירופה.
התוצר צמח ברבעון השני ב1.6% לעומת שנה קודם, והחוב הציבורי עמד בסוף יוני על 43.7% מהתוצר. זהו יחס בין חובות הממשלה להיקף הפעילות הכלכלית השנתית. ככל שהחוב נמוך יותר, ובהינתן תנאים דומים, לממשלה יש יותר מרחב להתמודד עם משבר ולהשקיע בעתיד.
היתרון ההולנדי הוא התמחות. חברת ASML מספקת מערכות חיוניות לייצור שבבים, ולצדה פועלות תעשיות מתקדמות, לוגיסטיקה ושירותים עסקיים.
הולנד מוכרת לעולם מוצרים ויכולות שקשה להחליף, זו נקודת פתיחה טובה יותר מזו של משק המתחרה בעיקר על מחיר העבודה.
מדד המניות המקומי עלה בכ18.8% מתחילת השנה, תשואת האג״ח הממשלתיות לעשר שנים עמדה על כ3.58%, בסביבת מימון נוחה יחסית לצרפת ולספרד.
בהולנד קיימת גם אוכלוסייה מוסלמית משמעותית כאשר בסקר ההשתייכות הדתית ל2025, 6% מבני 15 ומעלה הזדהו כמוסלמים.
הסוגיה הכלכלית היא יכולת ההשתלבות בתעסוקה ובחינוך, לצד התאמת היצע הדיור והשירותים.
הגירה יכולה להרחיב את כוח העבודה, אך כאשר התשתיות והדיור אינם מתרחבים בהתאם, חלק מהתועלת נשחק באמצעות עלויות מחיה ולחץ תקציבי.
הולנד שייכת לצד החזק של ההשוואה. עם זאת, היא גם ממחישה עד כמה אירופה זקוקה ליתרון טכנולוגי ברור כדי להצדיק שכר גבוה ולשמור על מעמדה.
ספרד עולה, אבל צמיחה אינה מבטיחה התעשרות
ספרד מציגה צמיחה של 2.6% ברבעון השני לעומת שנה קודם. זה קצב גבוה מזה של צרפת וגרמניה, והוא נתמך בביקוש המקומי, לצד התיירות, המשק נשען על שירותים ותעשייה.
אלא שמתחת למספר החיובי מסתתרת חולשה.
שעות העבודה גדלו באותה תקופה ב2.8%, מעט יותר מהתוצר. כלומר, המשק מייצר יותר בעיקר באמצעות יותר עבודה, בלי שיפור מקביל בתפוקה לשעת עבודה.
לצמיחה כזאת קשה יותר לתמוך בעליות שכר מתמשכות בלי לפגוע ברווחיות.
האוכלוסייה הגיעה בתחילת יולי לכ49.8 מיליון, תוספת של כ444 אלף בתוך שנה, גידול של כ0.90% באוכלוסייה. ברבעון השני הגיעו בין היתר כ34 אלף אזרחי קולומביה, כ23.3 אלף אזרחי ונצואלה וכ21.1 אלף אזרחי מרוקו. הגירה ממדינות מוסלמיות היא חלק מהתמונה, לצד זרם גדול מאמריקה הלטינית. תוספת תושבים מרחיבה את הצריכה ואת כוח העבודה, אך גם את הביקוש לדירות, תחבורה ושירותים.
החוב עמד בסוף יוני על 101.4% מהתוצר.
למרות ירידה ביחס החוב בתוך שנה, מדובר בהתחייבויות הגדולות מהתוצר השנתי של המדינה. מדד המניות עלה בכ10.6%, ותשואת האג״ח לעשר שנים עמדה על כ4.08%.
ספרד עולה ביחס לחלק משכנותיה, אבל המבחן הבא קשה יותר. היא צריכה להפוך את הגידול במספר העובדים לשיפור בתפוקה וברמת החיים, תוך צמצום משקל החוב.
צרפת נחלשת והחוב הופך למגבלה מרכזית
צרפת היא אחת הדוגמאות המובהקות לבעיה האירופית.
יש לה חברות חזקות בתעופה, ביטחון, יוקרה ואנרגיה, אבל התוצר ברבעון השני לא צמח לעומת הרבעון הקודם. בהשוואה לשנה קודם נרשמה צמיחה של 0.5% בלבד.
מולה ניצב חוב ציבורי של 119% מהתוצר בסוף יוני, כ3.60 טריליון אירו.
כשהכלכלה מתרחבת בקצב כזה, קשה לייצר מספיק הכנסות חדשות כדי לממן גם שירותים ציבוריים וגם השקעות חדשות, בלי להגדיל את הנטל על הציבור או את החוב.
שוק האג״ח ממחיש את הלחץ.
תשואת האג״ח לעשר שנים עמדה על כ4.83%, לעומת כ3.47% בגרמניה. שתיהן לוות באירו, ובכל זאת צרפת נדרשת להציע למשקיעים תשואה גבוהה בכ1.35 נקודות אחוז.
הפער אינו מוחל מיד על כל החוב הקיים. הוא מכביד בהדרגה כאשר המדינה מנפיקה חוב חדש ומחליפה חוב ישן שהגיע לפירעון. כך עלויות מימון גבוהות מצמצמות לאורך זמן את הכסף הזמין לשימושים אחרים. במקביל, מדד המניות הצרפתי ירד בכ4.5% מתחילת השנה.
ההגירה מצפון אפריקה והשתלבות אוכלוסיות מוסלמיות הן חלק מהאתגר החברתי והכלכלי.
בצרפת חיו ב2025 כ8 מיליון מהגרים, 11.6% מהאוכלוסייה. מבחינה תקציבית, תעסוקה יציבה ושכר הם המנגנון שבאמצעותו קליטה יכולה להרחיב את בסיס המס.
כאשר ההשתלבות מתעכבת, צורכי החינוך, הדיור והרווחה מגיעים לפני מלוא התרומה להכנסות המדינה.
צרפת אינה יכולה להסתפק במוניטין של החברות המובילות שלה. היא צריכה לתקן את היחס בין מה שהמשק מייצר לבין מה שהממשלה מתחייבת לממן.
בריטניה מתאוששת בתוך מגבלה תקציבית
בריטניה הציגה צמיחה של 0.5% ברבעון השני לעומת הרבעון הקודם. התוצר לנפש עלה ב1.2% לעומת שנה קודם, סימן לכך שהשיפור אינו נובע רק מתוספת אוכלוסייה.
השירותים ממשיכים להיות מנוע חשוב. פעילות תכנות המחשבים גדלה ברבעון ב3.6%, והמחקר והפיתוח המדעי ב6.7%. אלה תחומים שיכולים לייצר הכנסה גבוהה, אבל הצלחתם אינה פותרת אוטומטית את בעיות התקציב והפעילות בשאר המשק.
החוב הציבורי נטו, בניכוי הבנקים הציבוריים, עמד בסוף אוגוסט על כ93.8% מהתוצר. תשואת האג״ח לעשר שנים הגיעה לכ5.45%. זו אינה הריבית הממוצעת על כל החוב, אבל היא ממחישה את סביבת המחירים שבה הממשלה נדרשת לגייס מימון.
מדד המניות שנבדק עלה בכ6.1% מתחילת השנה. חברות בינלאומיות הנסחרות בלונדון יכולות להרוויח מפעילות בחו״ל, ולכן הבורסה אינה משקפת באופן מלא את מצב הצרכן הבריטי.
בשנה שהסתיימה ביוני ביקשו מקלט כ85.9 אלף אנשים, ובהם אזרחים מפקיסטן, איראן ואפגניסטן. מערכת המקלט נדרשת לממן ולטפל באנשים עוד לפני שחלקם משתלבים בעבודה. ככל שהטיפול וההשתלבות ממושכים יותר, גדל הקושי להפוך הגירה לתוספת יצרנית לכוח העבודה.
בריטניה מתאוששת, אבל מחיר המימון משאיר אותה עם מעט סובלנות לטעויות. צמיחה מתונה לצד התחייבויות גדולות מחייבת סדרי עדיפויות קשים.
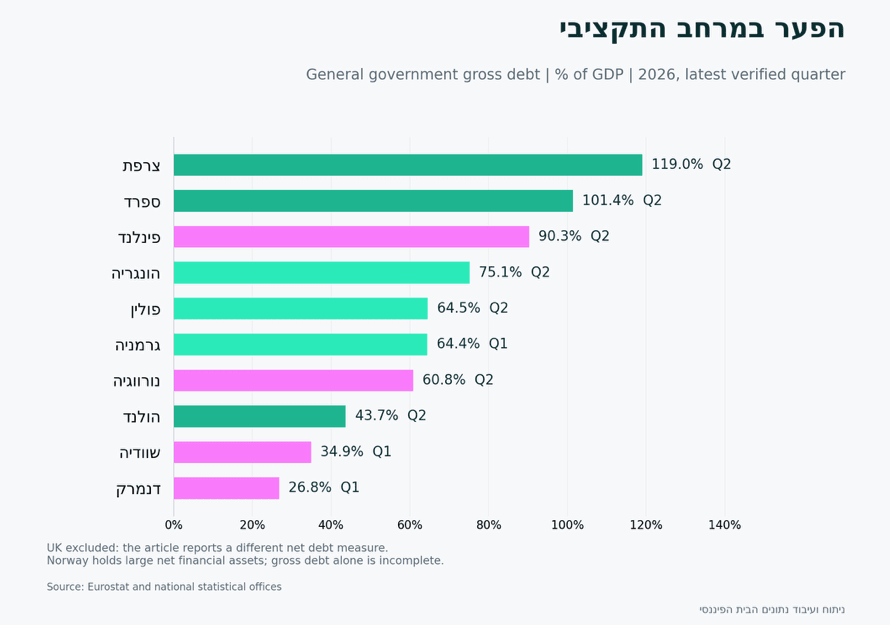
התקופה מסומנת ליד כל מדינה. Q1 הוא הרבעון הראשון וQ2 הוא הרבעון השני של 2026. בנורווגיה חשוב להביא בחשבון גם נכסים פיננסיים גדולים.
מרכז אירופה: בין צמיחה מהירה למנוע תעשייתי שנחלש
פולין עולה, אבל כבר צוברת את הבעיות של המדינות העשירות
פולין צמחה ברבעון השני ב3.8% לעומת שנה קודם כאשר הייצור, הלוגיסטיקה והשירותים העסקיים מעניקים לה בסיס רחב יחסית להתרחבות, לצד שוק מקומי משמעותי.
מדד המניות בוורשה עלה בכ35% מתחילת השנה. הנתון כולל דיבידנדים, כלומר גם את חלוקת הרווחים למשקיעים.
זו עדות לביצועי שוק חזקים, אך לאחר עלייה כזאת חשוב לבדוק כמה מהצמיחה העתידית כבר מגולם במחיר.
מנגד, החוב הציבורי הגיע בסוף יוני ל64.5% מהתוצר, עלייה של 4.8 נקודות אחוז מאז סוף 2025, תשואת האג״ח לעשר שנים עמדה על כ6.31%, ומאחר שהחוב נקוב בזלוטי, התשואה משקפת גם ריבית ואינפלציה מקומיות ואינה מדד נקי לסיכון המדינה.
הבעיה העמוקה יותר היא דמוגרפית. האוכלוסייה עמדה בסוף יוני על כ37.24 מיליון, ירידה של כ159 אלף בתוך שנה, קיטון של כ0.43% באוכלוסייה.
כדי לשמור על צמיחה מהירה עם פחות תושבים, פולין זקוקה להשקעות, לאוטומציה ולשיפור מתמשך בתפוקה לעובד.
במדיניות ההגירה לעבודה קיימים מסלולים מקלים לאזרחי אוקראינה, בלארוס, מולדובה וארמניה. מוקד זה שונה מההרכב הבולט בחלק ממדינות מערב אירופה.
ועדיין, גיוס עובדים מבחוץ אינו מחליף את הצורך לשמר עובדים מיומנים ולהגדיל את הפריון.
פולין היא מהעולות הבולטות, אבל העלייה בחוב והצטמצמות האוכלוסייה מזהירות מפני ההנחה שהצמיחה המהירה תימשך מעצמה.
גרמניה עדיין מחפשת תחליף למודל שעשה אותה עשירה
גרמניה צמחה ברבעון השני ב1% לעומת שנה קודם, אמנם זהו שיפור, אבל קצב צנוע למדינה שהבסיס התעשייתי שלה משפיע על ספקים, עובדים ועסקים ברחבי היבשת.
ענפי הרכב, המכונות והכימיקלים נדרשים להתמודד עם תחרות, שינוי טכנולוגי ועלויות ייצור, כאשר ליצרן ותיק לא מספיק לייצר מוצר טוב, הוא צריך להמשיך להצדיק את מחירו מול מתחרים שמשתפרים, ולעשות זאת בלי לשחוק את הרווח שמממן את ההשקעה הבאה.
התפוקה התעשייתית באוגוסט גדלה ב2.3% לעומת שנה קודם. מנגד, ההזמנות ירדו ב10.6% לעומת יולי.
עיקר הירידה קשור להזמנות גדולות במיוחד, ובניכוין נרשמה ירידה של 0.1% בלבד. התמונה היא של התאוששות לא יציבה, ולא של חזרה ברורה להובלה.
החוב עמד על 64.4% מהתוצר ברבעון הראשון. לגרמניה יש מרחב תקציבי גדול משל צרפת, אבל כסף ציבורי לא מבטיח שיפור בתחרותיות אם אינו מתורגם לתשתיות, טכנולוגיה ותפוקה.
מדד המניות עלה בכ2.5% מתחילת השנה, ותשואת האג״ח לעשר שנים עמדה על כ3.47%. בסוף יוני נותרו כ274 אלף בקשות מקלט תלויות ועומדות.
לצד הדיון בהגירה המוסלמית, המשימה הכלכלית היא לקצר את הדרך שבין קליטה להשתלבות יצרנית באמצעות שפה, הכשרה והכרה במקצוע.
גרמניה אינה יכולה לבסס את העתיד על כך שהמוצרים שהצליחו אתמול ימשיכו להוביל גם מחר. זהו המבחן המרכזי שלה, ושל חלק גדול מהתעשייה האירופית.
הונגריה מדשדשת וההשקעות שולחות אזהרה
הונגריה צמחה ברבעון השני ב1.7% לעומת שנה קודם, אבל ההשקעה בנכסים קבועים ירדה ב6.3%. מדובר בהשקעה בציוד, מבנים ונכסים המשמשים לייצור. כאשר היא נחלשת, המשק עלול לשלם על כך בהמשך בצמיחה ובתעסוקה.
החוב הציבורי הגיע ל75.1% מהתוצר בסוף יוני, מעל רמתו בסוף 2025 ותשואת האג״ח לעשר שנים עמדה על כ5.62%. מדד המניות בבודפשט עלה בכ23.5% מתחילת השנה, אך ביצועים טובים של חברות הנסחרות בבורסה לא מבטלים חולשה בהשקעה הכוללת.
בהונגריה נרשמו במחצית הראשונה 47 מבקשי מקלט בלבד, זו דוגמה בולטת להיקף מצומצם מאוד במסלול המקלט. גם במצב כזה, המדינה נדרשת להתמודד עם חוב, השקעות וכוח עבודה.
המסר הכלכלי חד. מדיניות הגירה מצמצמת יכולה לשנות את היקף הקליטה ואת עלויותיה, אבל אינה מייצרת בפני עצמה יתרון תעשייתי או צמיחה בפריון.
הונגריה צריכה להוכיח שהייצור הקיים מלווה בהשקעות שיבנו את הצמיחה הבאה.
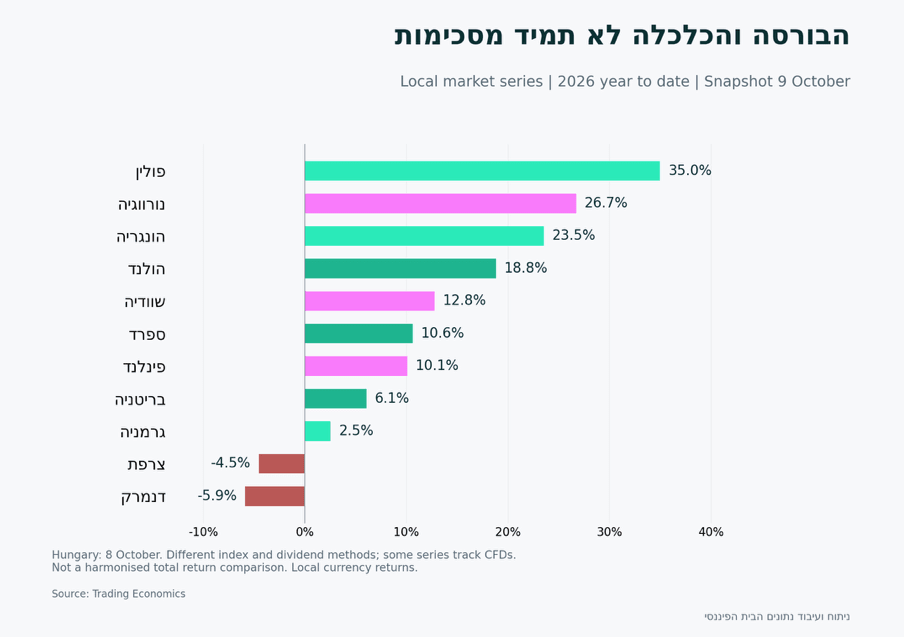
שינוי מתחילת השנה בסדרות השוק שנבדקו. ההבדלים בהרכב ובדיבידנדים מחייבים זהירות בהשוואה.
סקנדינביה והמדינות הנורדיות: גם המודל הצפוני אינו חסין
דנמרק עולה, אך נשענת על מוקדי כוח מרוכזים
דנמרק צמחה ברבעון השני ב5.7% לעומת שנה קודם והחוב הציבורי עמד ברבעון הראשון על 26.8% מהתוצר בלבד. זהו שילוב חזק של צמיחה ומרחב תקציבי.
לתעשיית התרופות תפקיד חשוב.
חברות גלובליות יכולות להגדיל את התוצר הדני גם באמצעות פעילות ייצור המתבצעת מחוץ למדינה. עם זאת, גם ללא התרופות נרשמה התרחבות, והערך המוסף בשאר המשק גדל ב0.7% לעומת הרבעון הקודם.
הבורסה לעומת זאת, מספרת סיפור אחר.
מדד המניות בקופנהגן שנבדק ירד בכ5.9% מתחילת השנה ותשואת האג״ח לעשר שנים עמדה על כ3.27%.
כלכלה מצליחה יכולה לאכזב משקיעים כאשר שוק המניות מרוכז, או כאשר הציפיות בתחילת הדרך היו גבוהות מדי.
בדנמרק נמנו ב2026 כ308.6 אלף מהגרים וצאצאי מהגרים מקבוצת ארצות מוצא הכוללת בין היתר את המזרח התיכון, צפון אפריקה, פקיסטן וטורקיה. האתגר הוא, כמו בשאר המדינות, להרחיב את ההשתתפות בתעסוקה כך שתוספת האוכלוסייה תתמוך במימון השירותים הציבוריים.
דנמרק היא נקודת חוזק אירופית. הסיכון שלה הוא ריכוזיות, והלקח ליבשת הוא שחברות מובילות יכולות להרים כלכלה, אך קשה לבנות עליהן לבדן שגשוג רחב.
שוודיה מתאוששת, אך הצמיחה צריכה להגיע גם למשקי הבית
שוודיה צמחה ברבעון השני ב3.3% לעומת שנה קודם. ההתרחבות נתמכה בהשקעות, יצוא וצריכה פרטית.
פריון העבודה במגזר העסקי עלה ב1.3% לעומת הרבעון הקודם, סימן חיובי ליכולת לייצר יותר מכל שעת עבודה.
החוב הציבורי עמד ברבעון הראשון על 34.9% מהתוצר. מדד המניות עלה בכ12.8% מתחילת השנה, ותשואת האג״ח לעשר שנים עמדה על כ3.21%.
עם זאת, האוכלוסייה גדלה במחצית הראשונה בכ5,000 אנשים בלבד, לכ10.61 מיליון. זה גידול של כ0.05% בשישה חודשים בלבד, כמעט קיפאון דמוגרפי.
בנסיבות כאלה, שיפור ברמת החיים תלוי יותר ויותר בתפוקה וביכולת לנצל היטב את כוח העבודה הקיים.
תחזית ההגירה מיולי הצביעה על ירידה בפניות למקלט, לצד כללים מחמירים יותר.
צמצום זרם הנכנסים עשוי להפחית חלק מצורכי הקליטה החדשים, אבל אינו פותר את אתגרי ההשתלבות של האוכלוסייה שכבר נמצאת במדינה, לרבות קהילות מוסלמיות.
שוודיה נמצאת בצד המשתפר של ההשוואה, וכדי שההתאוששות תהפוך למגמה ממושכת, השיפור בפריון צריך להתבסס ולהתבטא בעבודה ובהכנסות.
נורווגיה חזקה בזכות נכסים שלרוב אירופה אין
נורווגיה צמחה ברבעון השני ב1.6% לעומת שנה קודם, כאשר הנתון כולל את פעילות הנפט והגז, המהווה חלק חשוב מהבסיס הכלכלי שלה.
החוב הציבורי הגיע ל60.8% מהתוצר בסוף יוני, אלא שלצדו עומד מאגר נכסים פיננסיים יוצא דופן. לאחר ניכוי התחייבויות, הנכסים הפיננסיים של הממשלה הסתכמו בכ25.3 טריליון קרונות, כ448.4% מהתוצר.
זהו הבדל מהותי. למדינה בעלת נכסים כאלה יש יכולת לספוג זעזועים השונה מאוד מזו של מדינה הנדרשת לממן כל הוצאה נוספת באמצעות מס או חוב.
במקביל, שווי הנכסים חשוף לתנודות בשווקים, והפעילות המקומית חשופה בין היתר למחירי האנרגיה.
מדד המניות באוסלו עלה בכ26.7% מתחילת השנה ותשואת האג״ח לעשר שנים עמדה על כ4.63%, במטבע המקומי.
ב2026 נמנו כ987 אלף מהגרים, ובקהילות דתיות מוסלמיות נרשמו כ202 אלף חברים. גם כאן נדרשת השתלבות בעבודה, אך היא מתרחשת במדינה בעלת יכולת פיננסית רחבה במיוחד.
נורווגיה היא חריגה חזקה בתוך הסיפור האירופי. רוב המדינות ביבשת אינן יכולות לשחזר את השילוב שלה בין משאבי טבע לנכסים ממשלתיים.
פינלנד נחלשת תחת לחץ החוב והדמוגרפיה
פינלנד, המשתייכת למדינות הנורדיות, מדגימה מדוע מוניטין של מוסדות חזקים אינו מספיק.
התוצר צמח ברבעון השני ב1.6% לעומת שנה קודם, אבל מספר המועסקים ירד ב0.8% לעומת הרבעון הקודם.
החוב הציבורי הגיע בסוף יוני ל90.3% מהתוצר, כ259.6 מיליארד אירו. זו נקודת פתיחה חלשה בהרבה מזו של דנמרק ושוודיה.
בחודשים ינואר עד אוגוסט מספר המתים עלה על מספר הנולדים בכ7.2 אלף ומאזן הגירה חיובי של כ13.6 אלף אפשר לאוכלוסייה לגדול בכ6.4 אלף לאחר התאמות, גידול של כ0.11% בשמונת החודשים הראשונים של 2026. ההגירה מונעת הצטמצמות מהירה יותר של האוכלוסייה, אך התרומה הכלכלית תלויה בהשתלבות בעבודה ובגובה ההכנסות.
ענפי התקשורת, המכונות ומוצרי היער מספקים בסיס עסקי, אבל נדרשת צמיחה רחבה יותר כדי לתמוך בהתחייבויות הציבוריות.
מדד המניות בהלסינקי עלה בכ10.1%, ותשואת האג״ח לעשר שנים עמדה על כ3.87%.
הבורסה יכולה לעלות גם כשהממשלה מאבדת מרחב פעולה ופינלנד היא תזכורת לכך שדמוגרפיה חלשה וחוב גבוה עלולים לשחוק גם כלכלה מפותחת ובעלת יכולת טכנולוגית.
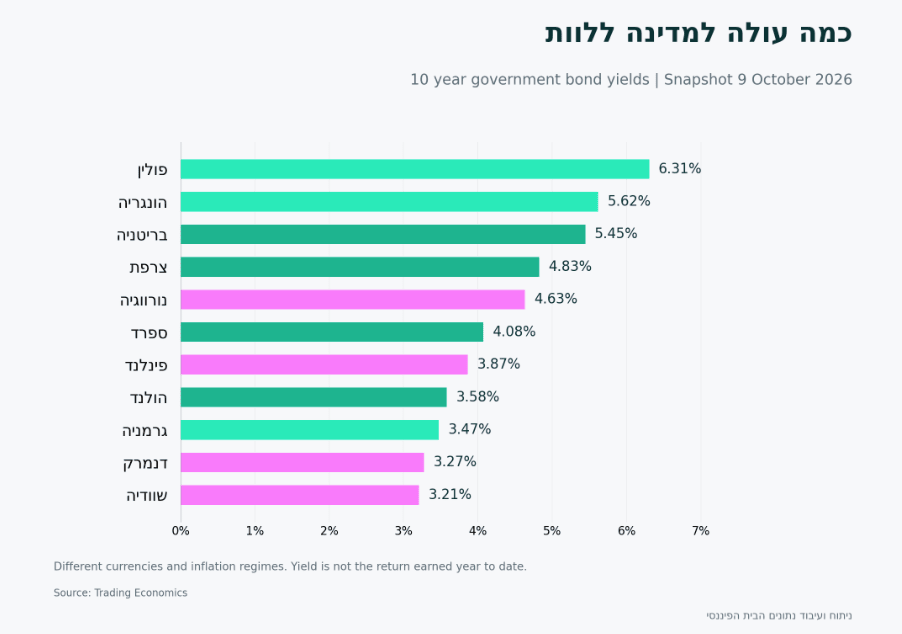
תשואות לפדיון של אג״ח ממשלתיות לעשר שנים. הבדלי המטבע והריבית מגבילים השוואה בין כל המדינות.
איטליה חושפת את המחיר של הקיפאון הדמוגרפי
איטליה ממחישה מדוע מספר תושבים יציב יכול להסתיר בעיה עמוקה.
לפי הנתונים הראשוניים למחצית הראשונה של 2026, שפורסמו בספטמבר, אוכלוסיית המדינה עמדה בסוף יוני על כ58.94 מיליון. מתחילת השנה היא קטנה ב845 תושבים בלבד, ירידה של כ0.0014%. בפועל, קצב השינוי הכולל היה כמעט אפס.
אבל מתחת ליציבות הזו נפתח פער גדול.
במחצית הראשונה נולדו כ166 אלף תינוקות ונפטרו כ330 אלף בני אדם. המשמעות היא ירידה טבעית של כ164 אלף תושבים, כ0.28% מאוכלוסיית תחילת השנה בתוך שישה חודשים.
מספר הלידות ירד ב0.8% לעומת התקופה המקבילה, ומנגד, כ223 אלף נכנסו למדינה וכ58 אלף עזבו אותה, מאזן הגירה חיובי של כ165 אלף שכמעט איזן את הפער.
הסיכון הכלכלי הוא שהיציבות במספר התושבים תטשטש את הלחץ על השנים הבאות.
פחות ילדים היום פירושם דורות קטנים יותר שייכנסו לשוק העבודה בעתיד. אם הפריון, שיעור התעסוקה והשתלבות המהגרים לא יפצו על כך, יהיה קשה יותר להרחיב את בסיס המס שמממן פנסיות, בריאות ושירותים ציבוריים. ההגירה יכולה למתן את המחסור בעובדים, אך התוצאה תלויה בגיל, בכישורים ובהשתלבות בתעסוקה.
לכן, בכל מדינה צריך לקרוא יחד את השינוי הכולל באוכלוסייה, הפער בין לידות לפטירות והרכב הגילים.
בפולין האוכלוסייה כבר קטנה, בפינלנד ההגירה מאפשרת גידול מתון, ובאיטליה היא כמעט מאזנת ירידה טבעית גדולה.
אלה מנגנונים שונים שמובילים לאותה שאלה כלכלית קשה, מי יעבוד? מי ישלם מסים? וכמה תוצר יצליח כל עובד לייצר?
מחוץ לאירופה המרוץ מתקדם מהר יותר
ההשוואה הבינלאומית מבהירה את הבעיה.
תחזית ספטמבר לצמיחה השנתית ב2026 מציבה את גוש האירו על 1%, מול 2.2% בארצות הברית ו4.5% בסין, כאשר הכלכלה העולמית צפויה לצמוח ב2.9%.
הפער מול ארצות הברית חשוב במיוחד. שתיהן כלכלות מפותחות ועשירות, ובכל זאת קצב הצמיחה הצפוי בארצות הברית גבוה ביותר מפי שניים.
פער כזה לאורך זמן משנה את גודל בסיס המס, את יכולת ההשקעה ואת המשאבים הזמינים לשיפור רמת החיים.
גם הנתונים שכבר נמדדו באסיה מציגים התרחבות מהירה יותר.
ברבעון השני צמחה סין ב4.3% לעומת שנה קודם, והודו ב7.8%, ולעומתן באותה תקופה צמח גוש האירו ב1.2% והאיחוד האירופי ב1.4%.
סין והודו מתחילות מרמת הכנסה שונה, ולכן לא צריך לצפות שכלכלה אירופית עשירה תצמח באותו קצב. ועדיין, הפער מסביר מדוע מוקדי הפעילות הכלכלית העולמית משתנים.
לארצות הברית ולסין יש סיכונים משלהן.
השקעות הבינה המלאכותית עלולות לאכזב, חוב מכביד גם מחוץ לאירופה, ובסין נותרו חולשות בביקוש המקומי.
המשמעות היא לא שכל השקעה מחוץ ליבשת עדיפה, המשמעות היא שאירופה צריכה להתחרות על הון ועל פעילות עסקית מול כלכלות שמציעות קצב התרחבות גבוה יותר.
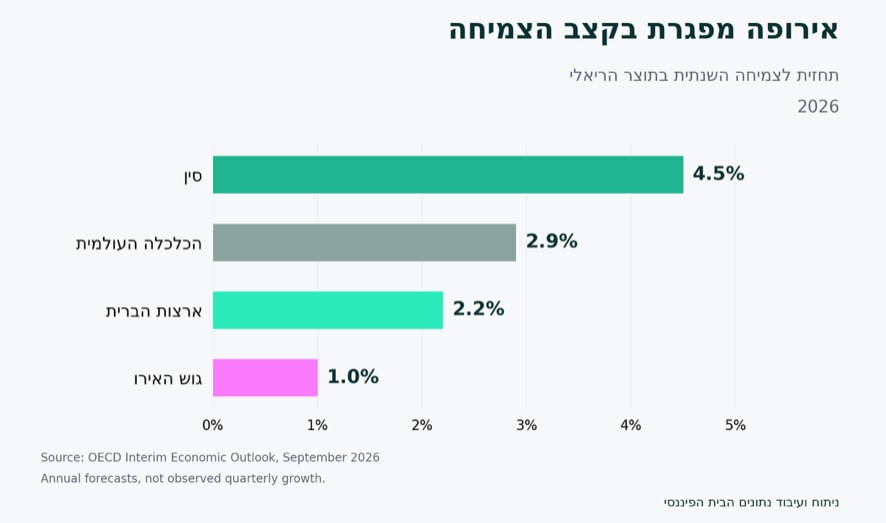
תחזית לצמיחת התוצר הריאלי בשנת 2026, שפורסמה בספטמבר. מדובר בתחזית שנתית, לא בנתון רבעוני שנמדד בפועל.
הבעיה העמוקה היא מי יבנה באירופה את החברה הגדולה הבאה?
אירופה מסוגלת להקים חברות ולייצר מחקר. הקושי הוא להפוך יותר מהפעילות הזאת לחברות גדולות המסוגלות להשקיע בהיקפים רחבים, להתרחב בין מדינות ולשלם שכר גבוה.
פיצול בין שווקים, כללים ומקורות מימון מקשה על ההתרחבות.
כאן מתחבר גם נושא בריחת המוחות. ככל שחוקרים, מהנדסים ויזמים יכולים לממש את הידע שלהם בתנאים טובים יותר במקום אחר, גדל התמריץ להעביר לשם פעילות.
כאשר מעבדה או מרכז פיתוח מתרחבים מחוץ למדינה, ההפסד האפשרי כולל גם משרות עתידיות, הכנסות ממסים ורשת של ספקים ועסקים.
זהו הסיכון בשילוב של צמיחה חלשה וחוב גדול.
הממשלה מתקשה להשקיע בעתיד, העסקים מתקשים להתרחב, והעובדים המיומנים נמשכים למקומות שבהם אפשרויות הצמיחה טובות יותר.
אם התהליך נמשך, בסיס ההכנסות נשחק והלחץ התקציבי מחמיר.
גם ההגירה נבחנת בתוך המשוואה הזאת. קליטה מוצלחת יכולה להוסיף עובדים ומשלמי מסים, ולעומתה קליטה המתעכבת בתעסוקה יכולה להגדיל לאורך זמן את הלחץ על השירותים והתקציב. ההבחנה החשובה למשק היא בין מסלולי הגירה, כישורים ותוצאות השתלבות. הנתונים על ארצות מוצא, מקלט או חברות בקהילה דתית מודדים דברים שונים.
המסקנה למשקיעים
המסקנה המרכזית היא שאירופה מתמודדת עם בעיה מבנית של קצב יצירת העושר ביחס להתחייבויות שלה.
רבעון טוב יכול לשפר את התמונה, אבל אינו מחליף עלייה ממושכת בפריון והשקעות שמייצרות הכנסה.
בהשוואה בין המדינות, הולנד ודנמרק בולטות בזכות התמחות עסקית ומרחב תקציבי, נורווגיה נהנית ממאזן ממשלתי יוצא דופן, פולין וספרד צומחות מהר יחסית, אבל נדרשות להתמודד עם חוב, דמוגרפיה או פריון, שוודיה מציגה התאוששות, צרפת ופינלנד ניצבות מול שילוב קשה יותר של התחייבויות וצמיחה, וגרמניה, בריטניה והונגריה עדיין צריכות להוכיח שהשיפור יגיע מעבר לחלקים מסוימים של המשק.
לכן, השקעה באירופה דורשת בחירה מדויקת.
בחברה צריך לבדוק היכן היא מוכרת, מה נותן לה יתרון ואיפה היא משקיעה. באג״ח צריך לבדוק באיזה מטבע החוב נקוב, מה מצב הממשלה וכמה תשואה מתקבלת תמורת הסיכון.
במניות, מחיר נמוך מועיל רק אם הוא מפצה על הסיכון ואינו משקף שחיקה מתמשכת בעסק.
הסכנה הגדולה ליבשת היא להתרגל לצמיחה נמוכה ולנסות לממן באמצעות חוב את הפער בין רמת החיים הרצויה לבין מה שהכלכלה מייצרת.
המדינות שיצליחו לשפר פריון, להרחיב חברות ולשלב עובדים יוכלו לשנות את המסלול. אצל האחרות, השנים הבאות עלולות להפוך את יתרונות העבר לחשבון הולך וגדל.